• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

תהיות על בחירת אג"ח בחלק הפחות תנודתי בתיק.

  • פותח הנושא פותח הנושא Henchman34
  • פורסם בתאריך פורסם בתאריך
יש לי שאלת המשך למשתתפים בדיון. זה נראה שיש פה הסכמה על כך שבסביבת הריבית הנוכחית אין טעם לקנות עוד אג"ח עם מח"מ ארוך (אולי בכלל אין טעם) כי הסיכן לא מצדיק את התשואה.
האם כאשר אני קונה יחידה בקרן מחקה מדד אג"חים ארוכים (5+) אני לא מייצר לעצמי הגנה כלשהי מהמכה שתגיע מעליית ריבית? אני אסביר - כאשר הריבית תעלה, בנק ישראל ינפיק אג"חים ארוכים חדשים שהריבית עליהם גבוהה יותר מהנוכחית, היות והקרן שאני מחזיק בה היא קרן מחקה היא תהיה חייבת לקנות את האגח"ים האלה, וכך אני אהנה מעליית הריבית ולא רק "אחטוף" את ירידת השווי.
האם יש דרך לחשב את מידת ההשפעה של עליית ריבית על קרן מחקה? (כלומר לשקלל את ירידת הערך של הניירות הקיימים עם הקופונים הגדולים יותר שהאג"חים החדשים יציעו), אם אין דרך לחשב מה צריכות להיות הציפיות הריאליות לגבי ירידת השווי?
 
קריאה רלוונטית לשאלתך, מבלוג "התמונה הגדולה":
http://thebigpicture.co.il/blog/התנהגות-אגח-בסביבת-ריבית-עולה/
האמת שלא הצלחתי להבין את השורה התחתונה של המאמר עד הסוף. כאילו זה משהו בסגנון- בעליית ריבית- בהתחלה יהיו הפסדים, שיהיו ביחס ישר למח"מ של האג"חים. בהמשך, סיכוי טוב שההפסדים האלה יתאזנו ואולי אפילו יהפכו לרווחים. אבל מה המסקנה?? (אגחים זה אחד הנושאים שהכי קשה לי לקלוט :/).
 
נ.ב. זה מה שממליץ עוד בחור שמבין עניין בהשקעה לטווח ארוך- 90% מניות ובכל זאת 10% אג"ח- ממשלתי וקצר בלבד- מאותן סיבות ש @הסולידית בחרה באג"ח ממשלתי קצר לפלח האג"ח- לא בונים על זה לצמיחה ולתשואה אלא רק למיתון תנודתיות ובמידה ויש קורלציה הפוכה עם מניות- קצת לשיפור תשואה בשנות נפילה.
http://money.usnews.com/money/blogs...-warren-buffett-guide-to-retirement-investing
 
אבל מה המסקנה?? (אגחים זה אחד הנושאים שהכי קשה לי לקלוט :/).
זה מאוד סביר, עולם האג"חים הוא גדול יותר, מגוון יותר ומורכב יותר מעולם המניות.
לא יודע אם יש מסקנה אחת - אבל יש תובנה והיא שעליית ריבית לאו דווקא גורמת להפסדים באג"ח, כי הקופונים התקופתיים שהוא מפריש משמשים לקניה שוב של אג"ח - אבל כזה שבעל תשואה גדולה יותר. מה שקובע זה תמהיל האג"חים מבחינת המח"מ שלהם (ופיזור יכול "להחליק" את התגובה לעליית ריבית) ותלילות עליית הריבית.
 
תודה על הקישור @Yevgeny. תוך כדי קריאה נזכרתי שכבר עברתי על הפוסט הזה פעם, ולא שעכשיו הדברים הרבה יותר ברורים. בכל מקרה השורה התחתונה תאמה את האינטואיציה שלי.
 
האם כאשר אני קונה יחידה בקרן מחקה מדד אג"חים ארוכים (5+) אני לא מייצר לעצמי הגנה כלשהי מהמכה שתגיע מעליית ריבית? אני אסביר - כאשר הריבית תעלה, בנק ישראל ינפיק אג"חים ארוכים חדשים שהריבית עליהם גבוהה יותר מהנוכחית, היות והקרן שאני מחזיק בה היא קרן מחקה היא תהיה חייבת לקנות את האגח"ים האלה, וכך אני אהנה מעליית הריבית ולא רק "אחטוף" את ירידת השווי.
התוצאה בכל מקרה תהיה לא משהו, אבל זה תלוי במחמ שאתה מחזיק. אם תחזיק מחמ 20, לא יעזור לך שהריבית עלתה ב-1% כי ייקח לך 20 שנה לקבל חזרה את ה-20% שהרגע הפסדת. כך שאג"ח ארוך זה לא מתכון טוב במיוחד לניצול תשואה גבוהה יותר לאחר עליית ריבית, ההיפך.

האם יש דרך לחשב את מידת ההשפעה של עליית ריבית על קרן מחקה? (כלומר לשקלל את ירידת הערך של הניירות הקיימים עם הקופונים הגדולים יותר שהאג"חים החדשים יציעו), אם אין דרך לחשב מה צריכות להיות הציפיות הריאליות לגבי ירידת השווי?
% ירידת שוי = מחמ X % עליית הריבית.
 
% ירידת שוי = מחמ X % עליית הריבית.
שאלה שעלתה לי בנושא- בהנחה שיש קורלציה שלילית במידה כזו או אחרת בין מניות לאג"חים (שרואים אותה גם בגרף בפוסט על Harry Browne), האם גם פה יש קשר בין המחמ לכמה האגחים יקפצו.

במילים אחרות, בנפילה הבאה של שוק המניות, ובהנחה שהאגחים יגיבו בעלייה מפצה כלשהי- האם זה נכון להניח שאגחים ארוכים יעלו יותר מקצרים? או שהיחסים האלה קשורים רק לשינויי ריבית?
 
@doc29 , אף אחד לא מבטיח לך שכשתהיה ירידה בשוק המניות שהאג"ח יעלה.
לפי הבנתי (המועטה), הירידה הבאה תהיה שהפד יעלה את הריבית ולכן בהכרח האג"ח ירד.
 
אוקיי, קודם כל, זה דיון מרתק ואיזה כיף שהוא מתנל בפורום בעברית. עלו פה הרבה נקודות שגרמו לי לחשוב.

בכל זאת, אני אזרוק גם את הקיסם שלי למדורה כי נדמה לי שיש פיל בחדר שאף אחד לא מתייחס אליו, וזה חתיכת פיל גדול. מה שעולה מהדיון הוא כאילו יש שני יקומים נפרדים:

יקום א': הריבית יורדת באופן היסטורי, מחירי האג"ח עולים והתשואות יורדות

יקום ב': מניות מרוויחות 5% ריאלי no matter what

אין קשר בין שני היקומים האלו כמובן.

במציאות ירידת הריבית לא משפיעה רק על מחירי האג"ח, אלא גם על המניות, ובוודאי על הנדלן. במציאות משקיעים חכמים ורציונליים יכולים למכור את אחזקות האגח שלהם ולקנות במקומן מניות, כמו שמוצע כאן (ואני משער שבכל פורום בעולם). במציאות זה משפיע גם על מחירי המניות ותוחלת התשואה שלהם. ההבדל הוא שהרכיב הזה במניות סמוי מהעין בניגוד לאגח שם הוא גלוי.

מסיבות אלו, במציאות, לעליית ריבית אם תתגשם, יכולות להיות השפעות דרמטיות (שליליות) על שוק המניות.

בעוד שוק המניות עושה אולי 5% ריאלי בשנה, משקיעי המניות עושים הרבה פחות, הרבה מזה בגלל ניסיון לתזמן את השוק, בין אם הוא גלוי או סמוי. יש כמובן סיבות טובות להשקיע 90%-100% במניות, אבל הן לעניות דעתי, לא כוללות בתוכן את שיעור הריבית.
 
קריאה רלוונטית לשאלתך, מבלוג "התמונה הגדולה":
http://thebigpicture.co.il/blog/התנהגות-אגח-בסביבת-ריבית-עולה/

משהו שקצת לא מובן לי הוא הקטע עם ה-ETF. בהנחה שאתה פשוט בונה סולם אג"ח (5,4,3,2,1), מח"מ ממוצע יעמוד על 3 שנים אז כל שנה יש לך אג"ח אחת שנפדת ב-Face value שלה ומחלקת לך את הקופון האחרון שלה ביחד עם 4 הקופונים האחרים. מיד אתה הולך ורוכש אג"ח חדשה עם מח"מ של 5 שנים בעזרת הקופנים שקיבלת ולאג"ח החדשה יש כבר את הריבית העדכנית של השוק.

האם -ETF עובד בדיוק באותה צורה, כלומר hחזיק סרגל של 5 (או יותר עם ממוצע של 3 שנים) אג"ח כאשר כל שנה יש פדיון של חלק מהם ורכישה מחודש של אג"ח בקצה הארוך של הסקאלה?
*כי אפשר להגיע למח"מ ממוצע של 3 שנים גם אם מחזיקים נגיד סרגל של צר יותר (2,3,4,6) ולא באמת מחכים לפדיון אלא מוכרים כל פעם את האג"ח שמגיעה למח"מ של שנתיים ובשוק עם ריבית הולכת ועולה אז כל פעם מתחת ל-Face value.

מסיבות אלו, במציאות, לעליית ריבית אם תתגשם, יכולות להיות השפעות דרמטיות (שליליות) על שוק המניות.
ברגע שהריבית תתחיל לעלות כל מי שחשוף למניות, נדל"ן ואג"ח יפגע.

אג"ח קיימות - יתחילו להיחתך במחיר בשביל לתקן ביחס להנפקדות החדשות
מניות - יתחילו לרדת במחיר כי יתחיל להשתלם להשקיע באג"ח חוב חדשות או אפילו במק"מ בבנק ועלויות המימון החדש עבור החברות יתחיל להתייקר.
נדל"ן יתחיל לרדת במחיר כי המימון \ מינוף יתחיל להתייקר.

רק מזומן יקבל חשיפה חיובית כי פתאום תתחיל מכירה בזול של שאר הנכסים.
 
נערך לאחרונה ב:
ברגע שהריבית תתחיל לעלות כל מי שחשוף למניות, נדל"ן ואג"ח יפגע.

אג"ח קיימות - יתחילו להיחתך במחיר בשביל לתקן ביחס להנפקדות החדשות
מניות - יתחילו לרדת במחיר כי יתחיל להשתלם להשקיע באג"ח חוב חדשות או אפילו במק"מ בבנק ועלויות המימון החדש עבור החברות יתחיל להתייקר.
נדל"ן יתחיל לרדת במחיר כי המימון \ מינוף יתחיל להתייקר.

תשואות האג"ח יחתכו בטווח הקצר (ויעלו בארוך), כל היתר הינו בגדר ספקולציה.
לא נראה לי שעולם המציאות מתנהג בהכרח כמו מודלים בקורס מאקרו כלכלה. אם הריבית במאי 2015 היא 0 ובמאי 2017 תהיה 2%, אתה יכול לומר שבמאי 2017 מחירי המניות יהיו נמוכים מהיום? אולי הם יהיו דווקא גבוהים יותר?
 
לא נראה לי שעולם המציאות מתנהג בהכרח כמו מודלים בקורס מאקרו כלכלה. אם הריבית במאי 2015 היא 0 ובמאי 2017 תהיה 2%, אתה יכול לומר שבמאי 2017 מחירי המניות יהיו נמוכים מהיום? אולי הם יהיו דווקא גבוהים יותר?

אני מסתכל על זה כמו @בוגל-ראש. למניות (ניקח ETF עולמי) יש את התשואה שלהן שנגזרת מהרווח של כלל החברות, ספקולציה ותשואה אלטרנטיבית שאפשר לקבל במקום אחר.

ב-2017 לחברות תהיה תשואה X מרווחי החברות (שיכלה להיפגע בגלל עלויות מימון גבוהות יותר ביחס ל-2015 אבל נזניח), תהיה תשואה ספקולנטית Y ויהיה מרכיב של תשואה אלטרנטיבית.

תשואה אלטרנטיבית
היא מה אני כמשקיע יכול לעשות עם הכסף שלי בכל רגע נתון. ברגע שיש לי אג"ח מדינה עם 5% (בניגוד למצב של קרוב ל-0 היום) אני אחשוב פעמים אם להיכנס לשוק המניות (שהציבור הרחב תופס כמאוד מסוכן) או אולי אצמצם את החשיפה שלי במניות לחצי.
*משקיע נדל"ן אולי יחליט לממש את הדירה שלו שהמשכנתא שלה הפכה לכבדה בגלל עליית הריבית ולרכוש במקום אג"ח.

אז כמכלול יכול להיות שהתשואה של המניות ב-2017 תהיה מאוד גבוהה אבל זה לא מפריע לי לחשב על הרכיב של התשואה האלטרנטיבית כשלילי בשנה הזו.
 
מה למשל (פרט לזה שהיסטורית זה האפיק עם התשואה הכי גבוהה)?

למען האמת הייתי צריך לכתוב יש *אולי* סיבות טובות להחזיק 90% מניות אבל שיעור ריבית לא אחד מהם.

סיבות אפשריות: סיבולת סיכון גבוהה מאוד מאוד, ניסיון מקיף בשוק ההון ובפרט במפולות בשוק ההון, אופק השקעה מאוד מאוד ארוך.

לא מחזיק, לא ממליץ, משקיע חובב מאוד
 
למען האמת הייתי צריך לכתוב יש *אולי* סיבות טובות להחזיק 90% מניות אבל שיעור ריבית לא אחד מהם.
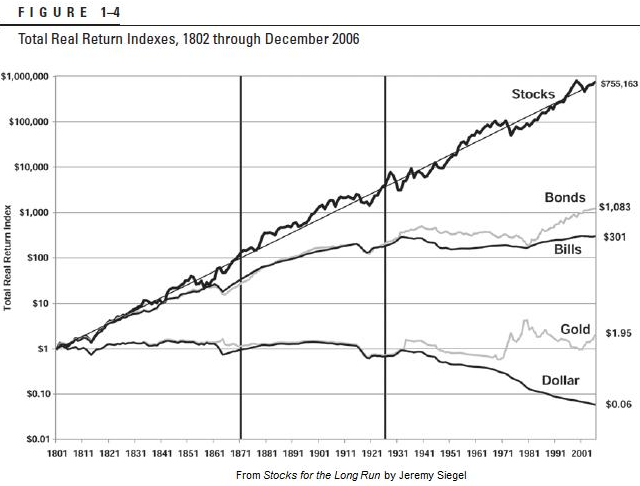
שיעור ריבית זה דווקא שיקול קריטי. בפעם האחרונה ששער הריבית לטווח ארוך היה סביב 2-3%, ב-40 השנים הבאות (1940-1980) אג"ח עשה תשואה ריאלית שלילית, ובמניות דווקא המצב היה סביר לחלוטין. שני גרפים שמבהירים למה להשקיע היום באג"ח זו קטסטרופה לתיק ההשקעות.

stocks-for-the-long-run.png
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
History-of-US-Bond-Yields.jpg
 
נושאים דומים
פותח הנושא כותרת פורום תגובות תאריך
כ תהיות לגבי בחירת מדד להשקעה ב IRA שוק ההון 5
S כמה תהיות על איך לקנות מדד עולמי שוק ההון 0
B תהיות לגבי מכשיר השקעה שוק ההון 3
ת תהיות לגבי השקעה עיקרית ב-Nasdaq על פני מדד שוק רחב שוק ההון 1
O תהיות על קניית ביטוח בריאות צרכנות פיננסית 16
J תהיות ומה שביניהן פרישה מוקדמת והחיים שאחריה 7
T נושא חרוש אבל יש לי כמה תהיות על המדד העולמי והאמריקאי שוק ההון 14
ו תהיות בנוגע להתייחסותה של הסולידית ל-"מודל החרדי". פוליטיקה, אקטואליה, דת-מדינה ושאר מרעין בישין 124
S תהיות על יעילות השקעות שמערבות סיכון למס ירושה אמריקאי מיסים 7
ז תהיות לגבי התיק ולגבי דיבידנד שוק ההון 15
stamEhad לוקחים משכנתא פעם ראשונה - התייעצות, תהיות ושאלות נדל"ן 14
I תהיות על המצב הפיננסי העולמי, משבר הנדל"ן בארץ ולאן מועדות פנינו אוף טופיק 435
Roi גוגל תהיות לנפילה אחרי הדוח מאתמול שוק ההון 16
arvin תהיות ושבירת ראש למה לא להשקיע רק ב-S&P 500 שוק ההון 77
א תהיות בעקבות הסכסוך הרוסי - אוקראיני שוק ההון 7
M תהיות לגבי קרנות באופן כללי וקרנות סינטתיות באופן ספציפי שוק ההון 32
T תהיות בנוגע לתיק שוק ההון 32
ד תהיות על ה"מסלול הרגיל" אוף טופיק 34
I תהיות של תיק השקעות עצמאי ראשון שוק ההון 12
כ תהיות לגבי לתיקון 190 כאלטרנטיבה לחשבון ממוסה פנסיה, גמל וקרנות השתלמות 13
Y תהיות לגבי השקעה בסיכון נמוך שוק ההון 6
L תהיות לגבי האינפלציה בשנים הקרובות שוק ההון 82
D תהיות של סולידי מתחיל ושאלות תיאורטיות בנוגע לגיבוש תוכנית. שוק ההון 0
U תהיות לגבי השקעה לפי משקל שוק שוק ההון 39
M [תהיות בעקבות משבר הקורונה] אוף טופיק 63
abby1994 תהיות של התחלה התפתחות אישית 14
Henchman34 תהיות לגבי ביטוח דירה צרכנות פיננסית 53
מ תהיות על קופת גמל ותיקה שוק ההון 9
E פנסיה - מספר תהיות ושאלות צרכנות פיננסית 0
H קרן פנסיה- תהיות צרכנות פיננסית 15
C מכר שנפטר- מעלה תהיות אוף טופיק 3
C תהיות לגבי סיפוק מהעבודה התפתחות אישית 6
Oyi תהיות לגבי פתיחת חשבון מסחר בארץ שוק ההון 18
יבגני וולף תהיות לגבי אגרות חוב שוק ההון 3
יבגני וולף תהיות על מניות reit שוק ההון 6
R תהיות לגבי אחזקה ישירה של אג״ח מבחינת מיסוי מיסים 29
קרן תהיות למי שלא רכש דירה נדל"ן 195
Odysseus תהיות לגבי רדיפת תענוגות אוף טופיק 9
AlexNOSAM תהיות של בחור בן 22 יומני מסע אישיים 34
Sinister תהיות על חופש ברוח יום העצמאות אוף טופיק 21
snail תהיות לגבי ריבית בנק ישראל אוף טופיק 14
ה בחירת מסלול פנסיה, גמל וקרנות השתלמות 4
ה בחירת קרן פנסיה פנסיה, גמל וקרנות השתלמות 4
E בחירת קרן פנסיה ומסלול דקה לפני פרישה פנסיה, גמל וקרנות השתלמות 2
B בחירת תמהיל משכנתא (בהינתן סכום ותקופה) למזעור ריביות מהבנק נדל"ן 20
H בחירת גודל דירה להשקעה נדל"ן 17
עידו ג בחירת מוסד אקדמי ומקום מגורים - לקראת נובמבר 2026 התפתחות אישית 22
E בחירת עורך דין לעסקת יד שנייה נדל"ן 64
R השפעת המלחמה מול איראן על בנית/בחירת דירה נדל"ן 6
A בחירת דירה במחיר למשתכן נדל"ן 15

נושאים דומים

Back
למעלה