• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

התיק שלי (גרסה 3+4+5)

  • פותח הנושא פותח הנושא adamshalev
  • פורסם בתאריך פורסם בתאריך
בעיקר כי המרתי ספאקים למניות, כי פלח הגידור דרך פוטים קטן, וכי חלקים אחרים גדלו מעצמם (כמו טסלה שעלה ב-60% בערך). כמעט ולא הגדלתי שום פלח מניות באופן ישיר ואפילו הייתי צריך למכור מניות בחלק מהמקומות (כמו IRA) כדי לשמור את החשיפה למניות in check,
מה שהתכוונתי הוא שבעצם האחוזים בתיק זה סוג של ״צילום מצב״ ברמה כזו או אחרת. הם לא מהווים קווי מתאר לתוכנית מוגדרת. לפחות זה מה שאני מבינה שקורה בפועל.
הרי הרעיון של הקצאת נכסים זה לשמור על חשיפה מסויימת (שהחלטת בתחילת הדרך שמתאימה לך) וכשיש חריגה לאזן. כשהמטרה היא - ״לקנות בזול למכור ביוקר״ ולשמור על רמת סיכון קבועה יחסית.

כשאתה לוקח בחשבון גם את הנדלן כנס ריאלי מניב, אני בחשיפה של 84%, שזה הרבה מאד בשבילי.
לא לגמרי הבנתי למה אתה מתכוון ״הרבה מאוד בשביל״. איזה אחוז מהתיק מבחינתך אמור להיות לא ריאלי ולא מניב, ולמה?

להבנתי יכולות להיות כמה אסטרטגיות לחלוקה של נכסים לאחוזים שיש משמעות לאיזון בינהם. לדוגמא:
נכסים מסוכנים ולא מסוכנים
נכסים לא קורלטיבים (או בעלי קורלטיביות הפוכה).

אצלך בחלוקת נכסים קשה לי לראות לאיזו רובריקה נכנס ה- ״שונות״ (לדוגמא ה- ספאקים שכתבת עליהם בפעם הקודמת).

גמל והשתלמות אני סופר כי הם IRA ויש עקיבה בגליון. אני סופר את גמל והשתלמות כנזילים (גם גמל נזיל, פשוט יש קנס 35% למשוך אותו).
גם הפנסיה נזילה עם קנס של 35%, לא? זה לא בדיוק כמו הגמל?

אני אל סופר את הפנסיה מטעמי עצלנות/פשטות, אין לי שליטה עליו (ישירה) ואין לי דרך לעקוב אחרי השווי שלו בגליון שלי, אז אני מתעלם. הוא לא גדול ביחס לשאר התיק.
אז מה אם אין שליטה ישירה על כל מניה ומניה? מה ההבדל בין לקנות (למשל) VTI לבין לשים את הפנסיה שלך על מחקה מדד S&P500?
ולמה הכוונה שאין דרך לעקוב אחרי השווי בגליון? הרי יש דוחות רבעוניים וניתן להיכנס פעם בחודש לראות עדכון. זה בטח יותר נוח מלעדכן את השווי של הנדל״ן…
כמובן שאם אין שם סכום משמעותי אז אין לזה השפעה גדולה. משום מה קצת קשה לי להאמין שאין שם סכום משמעותי יותר משברי האחוז שאתה כן לוקח בחשבון.

בקיצור, מלבד החלטה שרירותית (שזה גם בסדר, זה התיק שלך;)) לא ברורה לי ההחרגה של הפנסיה (לעומת הגמל למשל).


לגבי התשואה אני יותר מתכוון לתשואה של שכירות. מה קורה עם מחירי הנדלן זה לא ממש צפוי, לעומת התשואה משכירות שכן. אין לי מושג כמה ערך הנכס בארץ עלה, משאר שעלה כמו כולם. זה בטוח עוזר פסיכולוגית לדעת שיש עוד נכס, אבל אני באמת מתעלם ממנו, תיק ההשקעות נבנה תחת ההנחה שאין עוד נכס, הוא לא כרית בטחון למקרה שאני מפשל בתיק.
בדיוק לחלק ה- ״פסיכולוגי״ אני מתכוונת…

אגב, אתה לא בדיוק מתעלם מבית המגורים כי אני מניחה שאתה לא מכניס ״הוצאות שכירות אלטרנטיביים״ להוצאה החודשית הנדרשת למשפחה. מניחה שזו הדרך שלך ״להכניס״ את בית המגורים לחישוב… בהקשר הזה זה באמת מכניס רק את ״תשואת השכירות״ שיש בנדל״ן.

לא הבנתי למה זה משנה שהתשואה מנדל״ן לא צפויה. התשואה ממניות כן צפויה? התשואה מהביטקויין צפויה?
 
מה שהתכוונתי הוא שבעצם האחוזים בתיק זה סוג של ״צילום מצב״ ברמה כזו או אחרת. הם לא מהווים קווי מתאר לתוכנית מוגדרת. לפחות זה מה שאני מבינה שקורה בפועל.
הרי הרעיון של הקצאת נכסים זה לשמור על חשיפה מסויימת (שהחלטת בתחילת הדרך שמתאימה לך) וכשיש חריגה לאזן. כשהמטרה היא - ״לקנות בזול למכור ביוקר״ ולשמור על רמת סיכון קבועה יחסית.
נכון אלו צילומי מצב נוכחי לעת הכתיבה. אני לא פועל לפי חוקים קשיחים כמו ״לאזן את המניות ל-60% כל רבעון״. כרגע 60% מניות נראה לי די והותר בהינתן שיש עוד 24% בנדלן מניב ושאני חושש מירידות חדות באופק כתוצאה מעליית ריבית, אז רוצה שיהיה לי ״כסף בצד״ שאוכל להשתמש בו לקנות במקרה של ירידות. הנדל״ן הוא נזיל בתיאוריה אבל הוא נקנה עם שותפים במטרה להחזיק לטווח ארוך (10-20 שנים), לא במטרה לאזן מול מניות. כשאחוז המניות הגיע לאזור 64% לפני זמן מה (קרוב ל-90% עם הנדלן) התחלתי למכור כמה דברים כדי לא להיות יותר מדי בלי dry powder, בעיקר בIRA כדי לדחות מס.

לא לגמרי הבנתי למה אתה מתכוון ״הרבה מאוד בשביל״. איזה אחוז מהתיק מבחינתך אמור להיות לא ריאלי ולא מניב, ולמה?

להבנתי יכולות להיות כמה אסטרטגיות לחלוקה של נכסים לאחוזים שיש משמעות לאיזון בינהם. לדוגמא:
נכסים מסוכנים ולא מסוכנים
נכסים לא קורלטיבים (או בעלי קורלטיביות הפוכה).

אצלך בחלוקת נכסים קשה לי לראות לאיזו רובריקה נכנס ה- ״שונות״ (לדוגמא ה- ספאקים שכתבת עליהם בפעם הקודמת).
בהגדרה כל מה שלא מניות ונדלן הולך לשונות. למשל קריפטו מאד מסוכן ויושב שם וגם מזומן שלא מסוכן ויושב שם. זה סתם חלוקה שיהיה ברור כמה נמצא במניות, וכמה באחר. למרות שהייתי רוצה להיות במצב שבו 100% מהתיק הוא בנכסים ריאליים מניבים (נדלן ומניות), אני לא מצליח להביא את עצמי לשם. תמיד מרגיש צורך שתהיה כרית כלשהי נזילה מחוץ למניות (מזומן, אגח, p2p, זהב, ואפילו קריפטו) שאפשר להשתמש בה בשביל לקנות מניות, או אם אני צריך כסף ולא רוצה למכור מניות.

גם הפנסיה נזילה עם קנס של 35%, לא? זה לא בדיוק כמו הגמל?
נכון.

אז מה אם אין שליטה ישירה על כל מניה ומניה? מה ההבדל בין לקנות (למשל) VTI לבין לשים את הפנסיה שלך על מחקה מדד S&P500?
ולמה הכוונה שאין דרך לעקוב אחרי השווי בגליון? הרי יש דוחות רבעוניים וניתן להיכנס פעם בחודש לראות עדכון. זה בטח יותר נוח מלעדכן את השווי של הנדל״ן…
כמובן שאם אין שם סכום משמעותי אז אין לזה השפעה גדולה. משום מה קצת קשה לי להאמין שאין שם סכום משמעותי יותר משברי האחוז שאתה כן לוקח בחשבון.

בקיצור, מלבד החלטה שרירותית (שזה גם בסדר, זה התיק שלך;)) לא ברורה לי ההחרגה של הפנסיה (לעומת הגמל למשל).
לא סופר את הפנסיה בעיקר כי אני צריך ידנית לעדכן את הערך של הפנסיה כדי שזה יהיה בגליון. זה פשוט לא משנה לי. זה שם, זה מושקע במסלול מניות ועוד 30 שנה בערך זה אולי יהיה רלוונטי לי למשהו. זה לא במסלול s&p500 כי נמאס לי לגעת בפנסיה, אבל אני עכשיו מתחיל לעבוד במקום חדש אז אולי הגיע הזמן לעבור לקרן שיש בה מסלול סנופי.
נגיד במקרה של נדלן זה הרבה יותר מעיק והרבה יותר עבודה לעדכן אבל אני עושה את זה כי זה פלח גדול יותר ואני חייב לעקוב אחרי כל מה שקורה בו כדי לוודא שאין בעיות וכדי להגיש דוחות שנתיים בשלוש מדינות. אז על הדרך אני גם עוקב בגליון אחרי השווי, התשואה וכד.

אגב, אתה לא בדיוק מתעלם מבית המגורים כי אני מניחה שאתה לא מכניס ״הוצאות שכירות אלטרנטיביים״ להוצאה החודשית הנדרשת למשפחה. מניחה שזו הדרך שלך ״להכניס״ את בית המגורים לחישוב… בהקשר הזה זה באמת מכניס רק את ״תשואת השכירות״ שיש בנדל״ן.
נכון אני לא מחשיב עלות שכירות אלטרנטיבית. אז דהפקטו זה כן ״נספר״ כי צריך לכסות פחות הוצאות. נו שוין.

לא הבנתי למה זה משנה שהתשואה מנדל״ן לא צפויה. התשואה ממניות כן צפויה? התשואה מהביטקויין צפויה?
אחת הסיבות העיקריות שרציתי להשקיע בנדלן מניב היה כדי ליצור תזרים הכנסה פסיבית שיעזור לכסות את עלויות המחיה. בחול התזרים גדול יותר (יותר תשואה מהשכירות). וגם עם אותה כמות שקלים אפשר בחול לקנות כמה נכסים ולפזר סיכון בזמן שבארץ זה יספיק בקושי לנכס אחד. מהסיבה הזאת העובדה שהנדלן בארץ עלה זה לא משנה כי זה לא היה השיקול המרכזי (לחזות אם הוא יעלה). יצא בנתיים שהנדלן בארה״ב עלה יפה והנדלן באנגליה עלה קצת, אז הממוצע סבבה לגמרי.
 
עדכון קטן לתיק (עדכון קודם):
כ-24% נדלן להשקעה בחו״ל
כ-60% במניות
כ-16% בשונות

שונות כולל:
- 5.3% במזומן דולרי
- 5.1% בטריא
- 3.1% בקריפטו (ישיר וקרנות)
- 1.2% בכסף וזהב
- 0.7% באופציות פוט לגידור

המניות מתחלקות (במספרים אבסולוטיים):
- 9.8% קרן VT
- 8.4% קרנות ארק
- 8.4% קרן Pershing square
- 7.5% קרן עדן אלפא (אחרי מכירה של 20% מהאחזקות)
- 4.5% חשבון מנוהל של Gerber Kawasaki ב-Charles Schwab
- 4.2% קרן GK
- 10.5% טסלה באחזקה ישירה (כולל טיפה אופציות קול רחוקות)
- 3.2% מניית NB.TO
- 2.2% כמה מניות פרטניות לטווח בינוני
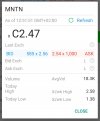
- 1.0% קרן MNTN שמחזיקה PE

הערות:
- בשנה האחרונה קניתי יותר מדי אופציות פוט, בציפיה להרבה יותר וולטיליות בשוק ממה שהיה בפועל, בפרט סנופי שנמצא באיזה מימד פסטורלי משלו. זה נגס לי ב-4% מהתיק.
- הנדלן בארה״ב עלה באש והכפיל את השווי שלו פי-2 ממחיר הרכישה (על בסיס תמחור זילו). בהתחלה התעלמתי מזה, אבל אחרי שמנהלת הנכסים חידשה שכירות של דייר והעלתה את השכירות ב-25%, הבנתי שזה לא טעות של זילו. השוק שם מטורף.
- אין יותר ספאקים בתיק. כשהתחלתי להתעסק איתם הלך ממש טוב, והייתי מרוויח מפליפים די בקלות. בתחילת השנה הספאקים התחילו לקרטע ומיקדתי את ההשקעות בעיקר בקרן SPCX ובכמה ספאקים בודדים, של של צ׳אמאט' ושל אקמן, בפרט של אקמן PSTH. הקרן של אקמן הייתה מעולה בתיאוריה, והוא מצא מטרה טובה (UMG) ועשה עסקה טובה למשקיעים, אבל הוא עשה עסקה מאד מאד מסובכת, שבסופו של דבר גם נפלה על סירוב של הרגולטור לאשר אותה והיא התפוצצה, כל הפרמיום שתימחר את טיב העסקה נמחק ויצאתי מההשקעה בהפסד טיפה מתחת ל-NAV. בסה״כ על עסקאות הספאקים הפרטניים שעשיתי, יצאתי כמעט break-even עם הפסד זניח (רווח מצד העסקאות הראשונות, והפסד בעיקר מ-PSTH). המכה היותר משמעותית היא מהכיוון של SPCX שאיכשהו שכנעתי את עצמי לקנות במארג׳ין די משמעותי, מה שרק הגדיל את ההפסדים כאשר כל הפרמיה בספאקים נמחקה ואפילו הם נסחרו טיפה מתחת ל-NAV. חיכיתי הרבה זמן (כמעט חצי שנה) להתאוששות של SPCX אבל היא לא הגיעה, ובהדרגה התחלתי להקטין ולהקטין חשיפה עד לאפס. סך ההפסד מכל הספאקים והקרן יחד 1.5% מהתיק.

שינויים מתוכננים:
- רוצה להגדיל את האחזקה ב-MNTN, אבל הוא נסחר באופן עיקש בפרמיה, והיא עכשיו כבר באזור 30%. יש לי פקודות קניה שמחכות להזדמנות ולא קורה איתן כלום.
- רוצה להחזיק גם SMT ו-FFND, על חשבון קרנות מנוהלות אחרות, במטרה לפזר בין המנהלים (כלומר על חשבון האחרים), כנראה בסד״ג קטן בהתחלה, 2% לכל אחד אולי. מחכה לירידות בשווקים, ולא רוצה להגדיל את הקצאת המניות בזמן זה.
ראיתי עכשיו שיש קרן נוספת של ביילי גיפורד שנסחרת בלונדון (טיקר LSE:EWI), רציתי לדעת אם שמעת עליה ומה דעתך? אני הגעתי אליה בעקבות הדיון על טסלה, כי חיפשתי איך אפשר להשקיע בחברה פרטית שאני מאמין בה וגיליתי שהקרן הזו מחזיקה בה.
בכל מקרה לא הצלחתי להבין למה mntn נסחרת בפרימיום ואילו EWI בדיסקאונט.
 
ראיתי עכשיו שיש קרן נוספת של ביילי גיפורד שנסחרת בלונדון (טיקר LSE:EWI), רציתי לדעת אם שמעת עליה ומה דעתך? אני הגעתי אליה בעקבות הדיון על טסלה, כי חיפשתי איך אפשר להשקיע בחברה פרטית שאני מאמין בה וגיליתי שהקרן הזו מחזיקה בה.
בכל מקרה לא הצלחתי להבין למה mntn נסחרת בפרימיום ואילו EWI בדיסקאונט.
לא מכיר את הקרן, אנסה להעיף מבט עמוק יותר מאוחר יותר.
ספציפית MNTN נסחרת בפרמיה לדעתי כי היא כמעט כולה PE, ויש שתי סיבות לפרמיה:
- החברות שהיא מחזיקה באחוזים יחסית גבוהים נחשקות ולא נגישות לקהל הרחב בשום דרך אחרת (לא באחוזים הללו), כולל spacex, epic games, ByteDance ועוד
- יתכן והשוק משערך את שווי החברות (או קומץ מהן) מעל מה שה stated NAV שלהם כרגע (שזה די דומה לסעיף הקודם)

באופן כללי, להחזיק קרנות PE בפרמיה זה לא משהו שהשתלם בעבר, רוב קרנות ה PE נסחרות בדיסקאונט. אבל רוב קרנות ה PE לא מחזיקות את החברות ש MNTN מחזיקה.
 
  • אהבתי
Reactions: HHH
לא מכיר את הקרן, אנסה להעיף מבט עמוק יותר מאוחר יותר.
ספציפית MNTN נסחרת בפרמיה לדעתי כי היא כמעט כולה PE, ויש שתי סיבות לפרמיה:
- החברות שהיא מחזיקה באחוזים יחסית גבוהים נחשקות ולא נגישות לקהל הרחב בשום דרך אחרת (לא באחוזים הללו), כולל spacex, epic games, ByteDance ועוד
- יתכן והשוק משערך את שווי החברות (או קומץ מהן) מעל מה שה stated NAV שלהם כרגע (שזה די דומה לסעיף הקודם)

באופן כללי, להחזיק קרנות PE בפרמיה זה לא משהו שהשתלם בעבר, רוב קרנות ה PE נסחרות בדיסקאונט. אבל רוב קרנות ה PE לא מחזיקות את החברות ש MNTN מחזיקה.
2.6% מההחזקות הן spaceX, ו-0.6% מ-epic, אבל רק 10% מההחזקות הן של PE לעומת 60% ב-MNTN.
כנראה שזה ההבדל...
 
2.6% מההחזקות הן spaceX, ו-0.6% מ-epic, אבל רק 10% מההחזקות הן של PE לעומת 60% ב-MNTN.
כנראה שזה ההבדל...
MNTN לדעתי התחילה מ-100% PE אבל כאשר חברות מונפקות היא ממשיכה להחזיק אותן. ככל שאחוז החברות הפרטיות יורד ה״חומרה״ של הפרמיה עולה. הייתי מעדיף שהם יפטרו מהאחזקות שהן כבר פומביות, אבל זה מן הסתם לא משרת את האינטרס של לגבות דמי ניהול עליהן.
 
  • אהבתי
Reactions: HHH
יש מוכר, יש קונה, למה אין עיסקה?
ראיתי תופעות דומות בקרן הזו, ובה בלבד.
אה, אני לא יודע. לא מבין מה קורה מאחורי הקלעים של בורסות. אולי המידע הזה הוא מחוץ לשעות מסחר, after hours, אולי הפקודות בעלות התניות מסויימות (כמו fill or none).
 
אולי המידע הזה הוא מחוץ לשעות מסחר, after hours
לא, כמו שציינתי הוא עדכני.

אולי הפקודות בעלות התניות מסויימות (כמו fill or none).
יכול להיות, מעניין. אמשיך לעקוב.
זה אומר שפקודה עם לימיט על ה-ask לא בהכרח תתקבל. יכול להסביר למה יצא לי לראות פקודות מרקט שהתבצעו במחיר הרבה פחות טוב ממה שנראה בספר.
 
1.2% בכסף וזהב
תוכל לשתף דרך איזה כלי אתה משקיע בזהב?
אם הייתי רוצה להכניס זהב לתיק שלי, מה הדעה הרווחת בפורום לגבי איזה כלי ההשקעה האופטימלי בשקלים ואיזה בדולרים?

בעבר אישית החזקתי IAU, כיום לא מחזיק זהב.
 
תוכל לשתף דרך איזה כלי אתה משקיע בזהב?
אם הייתי רוצה להכניס זהב לתיק שלי, מה הדעה הרווחת בפורום לגבי איזה כלי ההשקעה האופטימלי בשקלים ואיזה בדולרים?

בעבר אישית החזקתי IAU, כיום לא מחזיק זהב.
מחזיק BAR בגלל דמי ניהול זולים יותר. גם IAU אחלה. לא נראה לי משנה ממש.
 
אה, אני לא יודע. לא מבין מה קורה מאחורי הקלעים של בורסות. אולי המידע הזה הוא מחוץ לשעות מסחר, after hours, אולי הפקודות בעלות התניות מסויימות (כמו fill or none).
FOK לא אמורה להיכנס בכלל לספר.

השערה: אולי המרקט דאטה מגיע מבורסות שונות.
או אולי סתם באג :)
 
עדכון קטן לתיק (עדכון קודם):
כ-24% נדלן להשקעה בחו״ל
כ-60% במניות
כ-16% בשונות

שונות כולל:
- 5.3% במזומן דולרי
- 5.1% בטריא
- 3.1% בקריפטו (ישיר וקרנות)
- 1.2% בכסף וזהב
- 0.7% באופציות פוט לגידור

המניות מתחלקות (במספרים אבסולוטיים):
- 9.8% קרן VT
- 8.4% קרנות ארק
- 8.4% קרן Pershing square
- 7.5% קרן עדן אלפא (אחרי מכירה של 20% מהאחזקות)
- 4.5% חשבון מנוהל של Gerber Kawasaki ב-Charles Schwab
- 4.2% קרן GK
- 10.5% טסלה באחזקה ישירה (כולל טיפה אופציות קול רחוקות)
- 3.2% מניית NB.TO
- 2.2% כמה מניות פרטניות לטווח בינוני
- 1.0% קרן MNTN שמחזיקה PE
מעניין, נראה שהשקעות הם תחביב מאוד חשוב לך,
קודם כל אין לי מושג מה זה ספאקים וגם חלק מהקרנות קטנות לא מכיר.

- האם הקרנות האלו חופפות \יחפפו אחת את השניה עקב נטייה להשקעה במוצרים זהים\דומים.
- האם אתה חושב שרוב ההזדמנויות הם כמעט רק בשוק של ארה"ב? אחרת לא מובן מדוע אינך משקיעה במדינות אחרות שהמתאם לשוק של ארה"ב ולכלכלתה יהיה יותר נמוך.
זה בהחלט תחום עניין. לא בדיוק תחביב.

יש חפיפה בין הקרנות השונות.
לגבי ארהב - בעבר נתתי קצת משקל למניות טכנולוגיה סיניות, היום לא בגלל כל מה שקורה בסין, מאד מוריד את הבטחון כמשקיע. אני לא מגביל את עצמי לארהב אבל ההטיה לארהב היא גדולה מאד בתיק בפועל.
 
נמאס לי לגעת בפנסיה, אבל אני עכשיו מתחיל לעבוד במקום חדש אז אולי הגיע הזמן לעבור לקרן שיש בה מסלול סנופי.
אכן תתחדש.
סתם לידיעתך - כמה שאני מבין כבר לא אמור להיות הבלאגן של מעסיק חדש שמחכה עם פתיחת קופה כמה חודשים (או פותח קופה ריקה להפקדות הראשונות) ורק אחרי זה עושים איחוד/ניודים. המסלקה הפנסיונית עכשיו אמורה לספק למעסיק את כל המידע שהוא צריך כדי להפקיד לקופות הקיימות של העובד, כבר מהיום הראשון.

זה דף הנחיתה למעסיקים, ויש קצת יותר פירוט של "שירותי מידע חדשים למעסיקים" בקישור הזה, שמתחיל ב:
בקשת מידע עבור עובד חדש:
  • הגשת בקשה על ידי מעסיק לקבלת מידע בסיסי מכלל הגופים המוסדיים על עובד חדש הנמצא בתהליך קליטה, וטרם צירוף או ביצוע הפקדה ראשונה עבורו.
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
קודם כל תודה על השרשור והעדכונים. מאוד מעניין ומלמד.

לא סופר את הפנסיה בעיקר כי אני צריך ידנית לעדכן את הערך של הפנסיה כדי שזה יהיה בגליון.
תוכל לשתף איך הגיליון שלך נראה, איך אתה מעדכן אותו? אולי אפילו גרסא ריקה שלו ללא פרטים? מניח שזה יכול מאוד לעזור למבולגנים שבינינו :)

קראתי מאמר ב seeking alpha ב-2014 ששיכנע אותי שזאת השקעה טובה. יש לי exit criteria שאני מחכה שיתממש ומחכה לו בסבלנות. אני יותר מדי committed כדי לצאת עכשיו.
גם אני התעניינתי ב-NB.TO בעקבות כמה שרשורים ברדיט. מה הקריטריון שלך?

אתה עדיין משקיע דרך טריא? מה היתה החוויה שלך איתם?
 
נושאים דומים
פותח הנושא כותרת פורום תגובות תאריך
adamshalev התיק המלא שלי (גרסה 2) שוק ההון 42
A האם יש טעם לגוון את החלק הסולידי של התיק: שוק ההון 42
ל דרישה של הברוקר הישראלי לסגור את התיק עקב מעבר לחו"ל ברוקרים ופלטפורמות מסחר 4
ר האם למכור כעת את התיק ולקנות מחדש? לצורך מס שוק ההון 19
מ התיק של האמיץ שוק ההון 42
S התלבטות לגבי השקעה ביורו בפלח הסולידי של התיק שוק ההון 0
sharon החלק הסולידי של התיק לא מסתדר לי מול האינפלציה האישית שלי שוק ההון 9
guesto מה עשה התיק שלכם בשנת 2025? שוק ההון 76
F בנייה מחודשת של החלק הסולידי של התיק עקב פירעון של פיקדון בנקאי שוק ההון 8
ר פירוט התיק שלי בהשקעות, בת 26, האם יש משהו שכדאי לשנות מבחינת הפיזור ? שוק ההון 103
ב התיק של טריגו - הארי בראון גלובאלי (ולא רק אמריקאי) שוק ההון 25
V גובה התיק אינו תואם ביחד עם "שינוי מעלות" שוק ההון 7
D אני חדש לפורום - איפה אני יכול למצוא ניתוח של הרכבי תיק שונים כדי להרכיב את התיק הנכון עבורי? דיוני עומק על פוסטים מהבלוג 17
guesto מה עשה התיק שלכם בשנת 2024? שוק ההון 36
NeonDrift התיק של NeonDrift, שאלות ומבט לעתיד שוק ההון 15
ח התיק של חיפאי (שאינו באמת חיפאי יותר) שוק ההון 0
2 IB - Interactive Brokers - מה קורה עם התיק במקרה של פטירה / מוות (חלילה)? ברוקרים ופלטפורמות מסחר 1
2 IB - מה קורה עם התיק במקרה של (חלילה) פטירה / מוות? ברוקרים ופלטפורמות מסחר 7
ה התיק של המצבר שוק ההון 14
P שאלה לגבי התיק השקעות שוק ההון 1
א שינוי בהרכב התיק שוק ההון 68
? תעזרו לי להבין איך לבחור מדד - עברתי לאיטליה וקונה את התיק מחדש פה שוק ההון 18
ס התיק של סולידי אופנסיבי שוק ההון 12
מ שוקל העברת תיק השקעות לIB, העברה של קרנות שקליות ותהיות לגבי התיק שוק ההון 7
S התיק שלנו שוק ההון 7
א קלאסיקה זולה - התיק שלי שוק ההון 5
V התיק של VINCENT שוק ההון 4
guesto מה עשה התיק שלכם בשנת 2023? שוק ההון 25
S הלוואה כנגד התיק לצורך משכנתא? צרכנות פיננסית 9
מ מעביר את התיק השקעות ממיטב דש לאינטראקטיב ברוקר האמריקאי שוק ההון 23
identitybridge חווות דעת בתשלום על התיק ביטוח לעצמאים פנסיה, גמל וקרנות השתלמות 0
R אשמח לחוות דעת על התיק שאני בונה שוק ההון 23
ב איך אתם עוקבים אחרי התיק שלכם? שוק ההון 17
א משקיע חדש-שאלה על הרכב התיק. שוק ההון 3
א התיק של אחד שמבין שוק ההון 19
א האם התיק שלי מפסיד כתוצאה מפיחות השקל? שוק ההון 6
fizban התיק של Fizban (מדדים - 93%, מניות - 7%) שוק ההון 25
J חלוקת התיק בין איריות לאמריקאיות? שוק ההון 17
נ העברת התיק\ יתרה דולרית מאקסלנס לIB-US פוסטים מאיכות נמוכה 2
נ העברת התיק\ יתרה דולרית מאקסלנס לIB-US שוק ההון 1
א האם זהו התיק המנייתי הפאסיבי הזול ביותר? שוק ההון 18
M האם יש סכום שממנו ״כדאי״ לפצל את התיק? שוק ההון 21
Echelon כדאיות השקעה בחלק הסולידי של התיק שוק ההון 19
ב הצד הסולידי של התיק פוסטים מאיכות נמוכה 5
D האם אני מחויב בדיווח שנתי למס הכנסה על התיק בIBI? מיסים 10
sharon ניהול התיק במקרה לא צפוי שאני לא אוכל לנהל אותו בעצמי שוק ההון 20
R התיק (הראשון)שלי -ביקורות וחוות דעת שוק ההון 3
ז תהיות לגבי התיק ולגבי דיבידנד שוק ההון 15
V התיק שלי - אשמח להערות שוק ההון 15
guesto סקר: עד כמה פסיבי התיק שלכם? שוק ההון 28

נושאים דומים

Back
למעלה