• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

למה לא כולם לוקחים "הלוואות box spread"?

  • פותח הנושא פותח הנושא Barako
  • פורסם בתאריך פורסם בתאריך
כשאתה לוקח הלוואה אתה רוצה לדעת את הריבית, או את מנעד הריביות האפשריות.
אני מבין, השורה התחתונה היא מה שמעניינת.
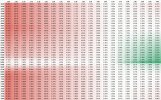
נעשה רגע את הצעד הזה בניפנופי ידיים, תסתכל על מפת החום הזאת
זאת הלוואה עם ריבית של $8,275 שהיא קצת יותר מ4%. כלומר כל 2000$ הם 1%, כלומר כל 7000 ש"ח הם 1%.
בחישוב מפוצל, לפחות בחצי מהתרחישים, מתווסף רווח לצרכי מס של עשרות אלפי ש"ח. נוסיף 25% מהם לריבית ונקבל לפחות עליה של 1%-2% בריבית האפקטיבית.
במצב כזה כבר עדיף לקחת הלוואה רגילה על המארג'ין.

בהלוואה האמיתית שלקחתי, ולמזלי זה היה על סכום נסיוני קטן, יצאה ריבית אפקטיבית של 9% ב3 חודשים.
 
@FIYaacov
טוב ועכשיו לא בניפנוני ידיים.
הלוואה עם סטרייק נמוך 5000 סטרייק גבוה 7000.
ריבית דולרית יוצאת $8,275 שהיא 4.32% ואפקטיבית נוריד לה 25% הפסד מוכר אז 3.24% שזה מה שהיינו מקבלים בחישוב מאוחד.

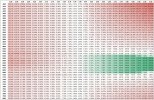
בחישוב רגליים בנפרד מקבלים את מפת החום הבאה.
שמתי את 3.24% כנקודת האמצע.
זה באמת יוצא קצת פחות גרוע כשבודקים את זה ככה על ריבית אפקטיבית.

Screenshot 2025-08-13 110416.jpg


הערה: זאת מפת חום של בחירת סטרייקים ספציפיים של 5000 ו7000. יכול להיות שבבחירה של אחרים היא תהיה דיי שונה.
 
הערה: זאת מפת חום של בחירת סטרייקים ספציפיים של 5000 ו7000. יכול להיות שבבחירה של אחרים היא תהיה דיי שונה.
אפשר כקו הגנה ראשון, לקחת סטרייקים סביב ערך הסנופי פלוס תשואה חזויה (נגיד 10%) לתקופת הבוקס.
 
אפשר כקו הגנה ראשון, לקחת סטרייקים סביב ערך הסנופי פלוס תשואה חזויה (נגיד 10%) לתקופת הבוקס.
צריך לקחת סטרייקים כמה שיותר רחוקים מהנוכחי אבל במרחק שווה.
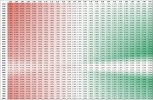
הנה המחשה עם נתונים נוכחיים.
אם אני לוקח עכשיו הלוואה לשנה ובוחר סטרייקים 6400 ו6500, אני מקבל ריבית אפקטיבית 3.37% בחישוב מאוחד, ואת האפשרויות הבאות בסוף בחישוב נפרד.
close.jpg
 
אבל אם אני בוחר סטרייקים 3500 ו9600 למשל (יוצא ריבית 3.20%). אז זאת התוצאה:
far.jpg
 
נערך לאחרונה ב:
עשיתי את זה תקופה בIB. לקחתי הלוואה ב- JPY בריבית של 1.5% (צריך לטובת זה 2 חשבונות - מעבירים לחשבון השני JPY, ממירים לUSD ומחזירים לחשבון הראשון. ככה יש לנו מינוס של JPY בחשבון הראשי ברבית נמוכה).
על פניו נשמע מדהים.. העניין הוא שיש חשיפה לשינויים בשער המטבע. לרוע מזלי בדיוק בתקופה הזו JPY התחזק מאוד מה שגרם לשווי הדולרי של ההלוואה שלי לגדול ובכך יצא שהפסדתי הרבה יותר מהאחוזים הבודדים שרציתי לחסוך על ההלוואה הזולה.
בשורה התחתונה, אם רוב ההשקעות בתיק חשופות ל- JPY (השקעה במדדים/מניות בשוק היפני) אז זה עושה שכל לקחת הלוואה במטבע הזה מפני שסיכון המטבע מנוטרל עם החשיפה שכבר יש לי (לדוגמא אם JPY מתחזק - טוב למניות בשוק היפני אבל רע להלוואה במטבע הזה).
בתיק ההשקעות שלי, מאחר ורובו המוחלט מושקע בשוק האמריקאי וחשוף לדולר, אני מבין שהכי נכון לקחת הלוואת מרג'ין בדולר גם אם זה אומר לשלם כמה אחוזים יותר.
זהו, אבל מצד שני אני אומר לעצמי שבכל אופן אני חשוף לשקל/דולר. אז מה אכפת לי להיות חשוף גם לין או פרנק?
 
זהו, אבל מצד שני אני אומר לעצמי שבכל אופן אני חשוף לשקל/דולר. אז מה אכפת לי להיות חשוף גם לין או פרנק?
אין פסול, השאלה מה אתה עושה עם הכסף ולאיזה מטבע זה חשוף וגם צריך לבדוק נזילות באופציות בשאר המטבעות, לא בטוח שהספרדים יהיו מצומצמים כמו שבדולר.
 
זה 610K דולר, לא צחוק.
נכון.
זה בעיקר ממחיש שאם מחליטים ללכת על הלוואת BOX, וצריך למשל של 500K$, אז עדיף לעשות את זה עם עסקה אחת עם סטרייקים במרחק 5000 מאשר עם 5 עסקאות עם סטרייקים במרחק 1000. זה דרך אגב היה נכון גם קודם אבל בגלל משהו הרבה יותר זניח - עמלות.
אני עשיתי בשביל הניסיון עסקה אחת על סטרייקים במרחק 100 ל3 חודשים, וחטפתי ריבית של 9% במקום 1%.

מעניין גם אם יותר קשה להוציא אותה לפועל עם סטרייקים כל כך רחוקים. אני משער שלא משום שממילא העסקה ככל הנראה מתבצעת מול עושי שוק ואז זה לא כל כך משנה.

ואחרי כל הדברים האלה, הנתונים בסופו של דבר מראים שאם לא הולכים על סטרייקים רחוקים (הלוואה מאוד גדולה) אז צריך להתרחק מההלוואה הזאת כמו מאש (ככל שמגישים לפי רגליים ולא מאוחד).
 
ואחרי כל הדברים האלה, הנתונים בסופו של דבר מראים שאם לא הולכים על סטרייקים רחוקים (הלוואה מאוד גדולה) אז צריך להתרחק מההלוואה הזאת כמו מאש (ככל שמגישים לפי רגליים ולא מאוחד).
נשמע שגם אם הולכים על סטרייקים רחוקים יש כאן סיכוי לא קטן שהריבית תהיה גבוהה יותר, ויתרה מזאת הסיכוי הזה מחוץ לשליטתו של הלווה לחלוטין (שער הדולר-שקל, מחיר SPX בסוף התקופה...)

אני אישית כנראה מאוד אחפש רואה חשבון שיגיש לי את הדו"ח בצורה מאוחדת במידה ויהיה לי "פיגוע מס", ואחרי זה כנראה מאוד שאפסיק עם ההרפתקאה הזאת. לצערי ה margin של ברוקרים לא מוכר כהפסד הון, אחרת היה הרבה יותר פשוט והרבה פחות מסוכן. לצערי העוד-יותר-גדול כבר אני לא יכול לקחת משכנתא סבירה על הדירה שקנינו, כי הדירה בבעלותינו (לקחתי את ה box כאלטרנטיבה למשכנתא, ולא הכרתי את הסיכון ש @yanosh34 מצא)
 
אני אישית כנראה מאוד אחפש רואה חשבון שיגיש לי את הדו"ח בצורה מאוחדת במידה ויהיה לי "פיגוע מס",
מכיוון שלקחת את המשכנתא במרווחי סטרייקים של 100, ומכיוון שהשקל התחזק וכנראה יגיע לסוף ההלוואה שלך על שער נמוך מזה שהיה בהתחלה אז אתה כמעט בוודאות תסיים עם פיגוע מס משמעותי.
תמצא רואה חשבון עצלן ותצא מזה בשלום.

אני אוהב את אלפי ומעדיף להישאר איתם למרות נזק של 2500 ש"ח.
אצלך זה סיפור אחר.
 
בינתיים לאחר בירורים כאן ואצל אנשים אחרים, לא נתקלתי במישהו שמגיש בפועל לפי רגליים נפרדות. מה שכן, אנשים מגישים פשוט FLAT על כל השנה בלי להתיחס לשינויי שערים (כנראה עם מחיר ממוצע).
אני באופן אישי מתכוון בבוא היום לקחת הלוואת BOX, ואני משוכנע כמעט בוודאות שאין אף סוחר אופציות שמגיש עם רגליים נפרדות.

זהירות, לא המלצה, אני לא יועץ מס, לא יועץ השקעות, והרישיון היחיד שיש לי הוא 'רישיון נהיגה'. האחריות היא על המשתמש בלבד.
 
בינתיים לאחר בירורים כאן ואצל אנשים אחרים, לא נתקלתי במישהו שמגיש בפועל לפי רגליים נפרדות. מה שכן, אנשים מגישים פשוט FLAT על כל השנה בלי להתיחס לשינויי שערים (כנראה עם מחיר ממוצע).
אני באופן אישי מתכוון בבוא היום לקחת הלוואת BOX, ואני משוכנע כמעט בוודאות שאין אף סוחר אופציות שמגיש עם רגליים נפרדות.
אין כמעט ספק שעם רואה חשבון זה יעבור בשלום ושככה כולם עושים.
רואה חשבון שהיה מנסה לעשות אחרת היה פושט רגל בגלל בזבוז הזמן שלו.

הדיון פה למעשה באופן לא מפורש הוא דיון על הגשה דרך אלפי, או דרך כל תוכנת מדף לצורך העניין.
אולי אם יהיה ביקוש לעניין, הם ישקלו (מבחינה חוקית ומבחינה טכנולוגית) כן לאפשר להתייחס לכמה אופציות שנמכרו בדיוק באותו רגע, ופקעו בדיוק באותו רגע, כאל עסקה אחת.
@ירח אפל
@HilaLev

אני מנסה גם לבדוק עם IB אם יש להם דו"ח שיכול להראות שעסקה כזאת היתה פקודת מסחר אחת, בעלת לימיט אחד.
לצערי כרגע אין שום אינדיקציה לזה באף דו"ח שלהם והכל מוצג באופן שטוח לחלוטין.
 
אולי אם יהיה ביקוש לעניין, הם ישקלו (מבחינה חוקית ומבחינה טכנולוגית) כן לאפשר להתייחס לכמה אופציות שנמכרו בדיוק באותו רגע, ופקעו בדיוק באותו רגע, כאל עסקה אחת.
המחוקק כרגע בפגרה, נסה באוקטובר
 
בהנחה שמה שרשמתי על חישוב מס על אופציות נכון בתגובה הקודמת, אז ככה.

ההלוואה נוצרה ע"י מכירת 4 רגליים ב21.04.25 ופקיעה ב18.07.25
1. מכירת PUT 5150 בתמורה ל 25617$
2. קנית 5050 PUT עבור 21726$
3. מכירת CALL 5050 בתמורה ל 34146$
4. קנית CALL 5150 עבור 28157$

סה"כ תמורה 9880$ ברגע העסקה, ותשלום 10,000$ בפקיעה. ריבית 120$.

עד כאן פרטי העסקה בדולרים.
היינו מצפים שההפסד של 120$ יתורגם להפסד מתאים בשקלים.

עכשיו נראה מה קורה בשקלים בחישובי מס.
שער יציג ב21.04.25 - 3.692
שער יציג ב18.07.25 - 3.355
SPX בפקיעה - 6297.36


עסקה 1 - מכירת PUT 5150 בתמורה ל 25617$
האופציה סיימה מחוץ לכסף.
לכן העלות היא 0$ וכך גם העלות השקלית בהתאם 0 ש"ח.
התמורה היא 25617$ כפול היציג ביום המכירה 3.692.
סה"כ 94,577.96 ש"ח רווח ריאלי

עסקה 2 - קנית 5050 PUT עבור 21726$

האופציה סיימה מחוץ לכסף.
לכן התמורה היא 0$ והתמורה השקלית בהתאם 0 ש"ח.
את העלות 21726$ צריך לחשב לפי 2 היציגים ולקחת את הקטנה בערך מוחלט. זה יהיה כמובן לפי היציג 3.355.
סה"כ 72,890.73 ש"ח הפסד ריאלי

עסקה 3 - מכירת CALL 5050 בתמורה ל 34146$

האופציה סיימה 1247.36 נקודות בתוך בכסף.
התמורה היא 34146$ כפול היציג ביום המכירה 3.692 וסה"כ 126,067.03 ש"ח
העלות בדולרים היא 124,736$ והשער היציג שיביא אותנו להפסד ריאלי כולל קטן יותר בערך מוחלט יהיה 3.355 ולכן נשתמש בו. סה"כ עלות - 418,489.28 ש"ח
סה"כ 292,422.25 ש"ח הפסד ריאלי

עסקה 4 - קנית CALL 5150 עבור 28157$

האופציה סיימה 1147.36 נקודות בתוך בכסף.
התמורה היא 114,736$ כפול היציג ביום הפקיעה 3.355 וסה"כ 384,939.28 ש"ח
העלות היא 28,157$ והשער היציג שיביא אותנו לרווח ריאלי כולל קטן יותר בערך מוחלט יהיה 3.692 ולכן נשתמש בו. סה"כ עלות - 103,955.64 ש"ח
סה"כ 280,983.64 ש"ח רווח ריאלי


נסכום את 4 העסקאות ונקבל רווח ריאלי של 10,248.62 ש"ח.
עכשיו צריך לאפיין מה קורה פה במקרה הכללי ואולי להסיק תובנות חשובות מזה.
אני עם אפס ידע בנושא, אבל איך זה היה נראה אם היית מוכר את האופציות שקנית לפני הפקיעה? (או רק את זאת עם הרווח)
 
אני עם אפס ידע בנושא, אבל איך זה היה נראה אם היית מוכר את האופציות שקנית לפני הפקיעה?
זה פירעון מוקדם של ההלוואה, אבל מבחינת מה שקורה עם המס זה לא היה עוזר יותר מדי.
 
מישהו מכיר אלטרנטיבה אחרת להלוואה בסגנון של box spread שהיא גם מוכרת מבחינת הפסד הון, ולא סובלת מה"פיגוע מס" ש @yanosh34 גילה?
להבנתי (ולצערי הרב) margin לא מוכר בישראל, ומאוחר מידי לקחת משכנתא..
 
מישהו מכיר אלטרנטיבה אחרת להלוואה בסגנון של box spread שהיא גם מוכרת מבחינת הפסד הון, ולא סובלת מה"פיגוע מס" ש @yanosh34 גילה?
להבנתי (ולצערי הרב) margin לא מוכר בישראל, ומאוחר מידי לקחת משכנתא..
זורק רעיון אבל תיאורתי לחלוטין ושצריך להיבדק גם מבחינה פרקטיקת ביצוע וגם מבחינת מס:
למכור בחסר נייר ערך + לקנות אופצית קול עמוקה בתוך הכסף על אותו נייר ערך.

דוגמה להמחשה (מספרים אמיתיים):

מה קורה בהתחלה?
נגיד שאני מוכר בחסר 100 SPY עכשיו. שער הקרן 657.25. אקבל 65,725$ לחשבון.
במקביל אני קונה אופצית קול אחת על SPY לעוד שנה (18.09.26) בסטרייק 300. עלות: 36,605$
נחסיר ויצא שסה"כ ההלוואה הוא 29,120$

מה קורה בסוף?
נממש את זכותנו על האופציה ונקנה 100 SPY ב300$ כל אחת ועם 100 המניות שנקבל, נסגור את פוזיצית השורט שיש לנו.
סה"כ תשלום בסוף: 30,000$

ריבית (ההפרש): 880$
באחוזים: 3.02%
 
נערך לאחרונה ב:
ריבית (ההפרש): 880$
צריך להוסיף לזה תשלום דיבידנדים, וכן יש ריבית על השאלת מניות. בזמנו ניסיתי להבין איך היא מחושבת, אבל לא הצלחתי להגיע למסקנה כמה הריבית הזו.
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
זורק רעיון אבל תיאורתי לחלוטין ושצריך להיבדק גם מבחינה פרקטיקת ביצוע וגם מבחינת מס:
האמת שהצ'אט הציע לי משהו דומה לזה, אבל יש כאן שני דברים שלא ברורים לי:
1. אני מבין שאתה קונה אופציה עמוק בתוך הכסף, אבל מה קורה אם יש נפילה מטורפת בסוף התקופה?
2. האם לדעתינו הברוקר יבין וידע לחשב נכון את ה margin האמיתי? כי אתה מוכר שורטים על משהו שיכול לעלות הרבה מאוד. כמובן שזה מכוסה עם האופציה, השאלה כמה הברוקר ידע להבין את זה גם
 
נושאים דומים
פותח הנושא כותרת פורום תגובות תאריך
G האלטרנטיבה הסודית ל-S&P 500? למה כולם מתעלמים ממסלול 'מניות סחיר' בפנסיה? שוק ההון 62
T למה כולם רצים על חשיפה מחוץ לארהב בכל מחיר ? שוק ההון 2
ג למה כולם פה נגד מסחר יומי? שוק ההון 66
ח למה כולם לא שמים את הקרן פנסיה שלהם מנייתית? צרכנות פיננסית 44
S חסכן שמשלם: למה אני מוותר על 'חינם' מינימליזם, חסכנות ואנטי-צרכנות 22
א למה מסלולים מחקי S&P500 קונים קרנות ולא מחקים בעצמם (ועוד בצורה לא יעילה) פנסיה, גמל וקרנות השתלמות 22
P בדוח שנתי, למה צריך אישורי ניכוי במקור אם בכל מקרה מס הכנסה מיודע? מיסים 0
ר למה אין קרנות ממונפות עם רמות חשיפה שונות? שוק ההון 63
ה במסגרת פינתנו, נוסו על נפשותיכם, או למה לא לתת לגופים מוסדיים לנהל את הכסף שלכם שוק ההון 10
מ למה לא נותנים לי להגיש החזר מס מיסים 15
S למה לא לחיות מהלוואות? פרישה מוקדמת והחיים שאחריה 18
J למה פרישה מוקדמת לא מעניינת פרישה מוקדמת והחיים שאחריה 10
A שוק העבודה שייך לצעירים למרות שהם פחות יציבים, למה ? אוף טופיק 35
M חישוב מס הכנסה (ידני ועם מחשבונים) לא תואם למה שמופיע בתלוש שכר מיסים 1
P חברות פיננסים אוהבות להפנות אנשים ל"סוכן" לשאלות. למה? צרכנות פיננסית 2
MichaelScott פער של 0.7% בין ריבית המשכנתא שהייתי אמור לשלם למה שאני משלם בפועל נדל"ן 27
P למה פריסת מס שבח מבטלת את תקרת ה-25% מס? מיסים 25
מ למה במסחר המוקדם בחו"ל לא רואים בהיצע וביקוש את כל ההוראות שוק ההון 0
ס מענק עם כלביא - עזרו לי להבין למה אני לא זכאי מיסים 2
N למה אני נדרש לשלם ריבית והצמדה למרות שהגשתי דו"ח בזמן? מיסים 19
R למה אין מבנה דירה אופטימלי נדל"ן 22
ע הפניקס עוקב S&P - למה רק כ- 13 אחוז מההרכב הוא מנייתי? פנסיה, גמל וקרנות השתלמות 1
ב למה יש כל כך הרבה משקיעים אקטיבים? שוק ההון 138
ב למה התוחלת הריאלית של מניות חיובית? שוק ההון 13
א למה דווקא S&P 500? שוק ההון 140
מוריה פרישה מוקדמת - למה זה מדכא אותי פרישה מוקדמת והחיים שאחריה 19
ב למה אני מרוויח כסף בתור בעל מניות שוק ההון 19
F למה אנשים לא בונים ממ״דים בדירות קיימות? נדל"ן 30
א למה בנסח טאבו כבר לא מצוין סכום המשכנתא? נדל"ן 2
I דיווח על ברוקר זר והגיע פנקס מקדמות - למה? מיסים 2
M למה בעצם "המשפחה הישראלית" מעדיפה את שכונות המגורים החדשות? נדל"ן 104
M למה הדולר ויורו מתחזקים בניגוד למגמות בעולם? שוק ההון 8
M למה המערכת דורשת סכום גבוה בהרבה ממה שהקרן עולה בפועל? ברוקרים ופלטפורמות מסחר 1
P רשימת נכסי מסלולי השקעה - למה הפורמט החדש "מאוחד"? פנסיה, גמל וקרנות השתלמות 1
ח אם המוסדיים לא מכים את השוק, למה אתה חושב שתצליח? שוק ההון 151
U Good till cancel Trailing limit order - למה לא בעצם? שוק ההון 3
ת למה משקיעים פרטיים לא יכולים להלוות כסף לבנק ישראל? שוק ההון 5
M למה יש המלצות להימנע ממסלולים צמודי מדד נדל"ן 19
א בעקבות הפוסט "למה הפסקתי את הביטוח הסיעודי שלי" דיוני עומק על פוסטים מהבלוג 8
E למה אין תורים להנפקת תעודות זהות ? אוף טופיק 101
חתול לילה למה הפסקתי לאהוב אג"ח שוק ההון 176
א למה אין אימות דו־שלבי? שוק ההון 12
א למה לא אוהבים קרנות ישראליות? שוק ההון 42
P שינויים גדולים בהכנסות המדינה מקרקעות - למה? נדל"ן 0
B למה לא כדאי לפתוח בIBKR חשבון ישר על פני בית השקעות ישראלי ברוקרים ופלטפורמות מסחר 25
D למה אנשים מתכוונים כשהם אומרים לתזמן את השוק פוסטים מאיכות נמוכה 18
ד למה מסלולי קופות הגמל להשקעה מנוהלים אקטיבית? שוק ההון 10
I למה מחירי הדיור בישראל הם בועה? נדל"ן 145
S למה בעצם לא למכור בירידות? שוק ההון 51
TheTieMan שאלה | למה אי אפשר למדוד ערך מטבע ביחס לעצמו? שוק ההון 7

נושאים דומים

Back
למעלה