• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

בניית תיק השקעות ע"פ JL Collins

  • פותח הנושא פותח הנושא mRiddle
  • פורסם בתאריך פורסם בתאריך
לאיריות יש 2 מצבים, מחלקות וצוברות, זה מה שמאפשר את הבחירה ומנטרל את הכפייה
מלבד הTYPO של רונן, לא נראה לי שהיו בדיון הזה איריות מחלקות.
מה גם שאי אפשר לנייד באמצע (למיטב ידיעתי) בין אירית צוברת למחלקת בלי אירוע מס, ואני לא בטוח בכלל שאירית מחלקת חוסכת לך מס באופן משמעותי על הדיבידנד, נראה לי שהטענה הנפוצה פה שאתה משלם כפול, גם את ה15% לארה"ב, ועוד 25% לישראל (ובחשבון פטור - 10% לאירלנד). לא רואה סיבה להשתמש בכלי הזה.

לא חוזים
עוצרים בעוד 5 שנים, מתעדכנים, אם אין שינוי, מתעלמים, אם יש שינוי מתכווננים
בדיוק
 
מה גם שאי אפשר לנייד באמצע (למיטב ידיעתי) בין אירית צוברת למחלקת בלי אירוע מס
אפשר עם הטקטיקה שהצעתי, כמה הודעות לפני

בנוסף, לא כולם רוצים להגיע לשלב בפרישה עם מס ירושה אפשרי, לכן יש כאן אפשרויות מובנות להחלפת מקום התאגדות של הקרן וגם סוג תוך כדי תנועה
אני מניח שבתקופה של עשורים בעתיד יצטרפו עוד כלים להכיל השקעות, עוד קרנות להכניס לכלים האלה ועוד אופטימיזציות שניתן יהיה לעשות
 
השאלה הגדולה היא איזו התעסקות?

אתה מדבר על דוח מס בגלל הברוקר הזר? אתה גם ככה מדבר על שנה של מכירה...

למה קרנות איריות מצריכות פחות התעסקות משמעותית מקרנות אמריקאיות?
דוח מס לא קשור לקרן אלא לברוקר, ואם אנחנו מדברים על lifo אז גם ככה אנחנו מדברים על ברוקר זר ודוחות מס.
ב"התעסקות" התכוונתי בדיוק למה שאנחנו עושים פה עכשיו. הדיון וההחלטה על אסטרטגיה שתחסוך לך אולי 0.1% מההון הסופי שלך.
זה לא שקרן אירית מצריכה יותר או פחות התעסקות מקרן אמריקאית, אלא עצם השינוי ברוטינה וההתעקות המחשבתית הן המיותרות. הרבה יותר נוח לקנות קרן אחת כל הזמן (לא משנה אם היא אירית או אמריקאית) מאשר להחליף באיזשהי נקודה את שיטת הקניה.
אתה מפספס משהו.
אם הייתה לך אפשרות ביום הפרישה, כבמטה קסם, להחליף את כל האיריות הצוברות באמריקאיות מחלקות, ללא אירוע מס, זה היה עדיף לך. לפחות לשנים הראשונות אחרי הפרישה.
זה עדיין חלק מהחישוב המקורי.
נכון שאם היית יכול להחליף מצוברת למחלקת ברגע הפרישה היית חוסך מס, אבל זה לא אפשרי וזה בדיוק מה שהחישוב לוקח בחשבון.
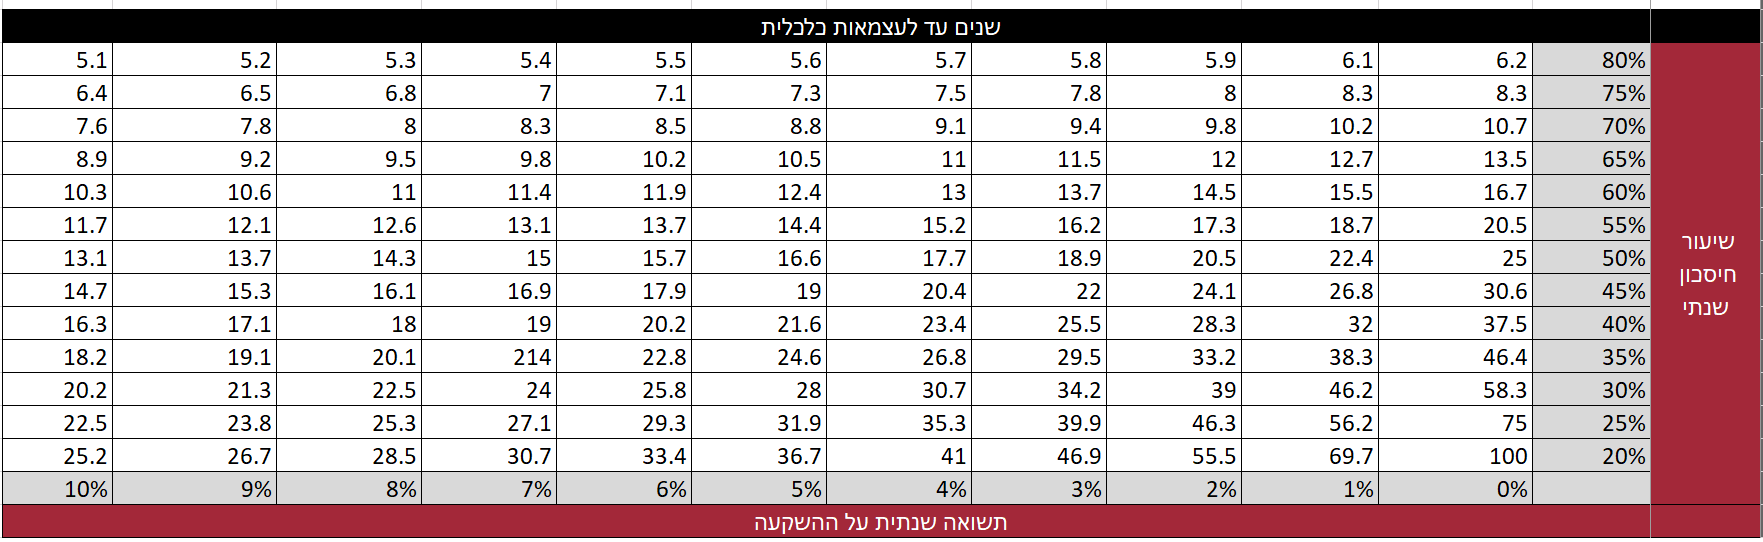
לפי הטבלה הזאת מפה, בהנחת תשואה של 5%-7%, לוקח 15 שנים או קצת יותר לפרוש עם שיעור חיסכון כזה.
אם אתה מדבר על 5-10 שנים לפני הפרישה, זה חלק משמעותי מאוד משלב הצבירה.
ובטח אם אתה אומר שהאופטימום מגיע רק אחרי טווח השקעה של 30 שנה, מדובר בזמן שאתה כבר עמוק בתוך הפרישה.
צודק. מצד שני אם אתה יוצא לפנסיה מוקדמת אחרי 15 שנות חסכון, זה אומר שתיהיה המון זמן בפרישה :-) (הרבה יותר מ15 שנה).
אתה משחק פה. אם לא חשוב לך מיקרו אופטימיזציות, אתה יכול לקנות גם ישראלית. יהיה לך גם יתרון גם של מס ריאלי, נוחות בהחזקה, עמלות נמוכות וכו'.
אם כן חשוב לך, והגעת למסקנה שצריך אירית לטווחים ארוכים, עדיף כן לקנות אמריקאית לטווחים קצרים. זה נכון איך שאתה לא מסתכל על זה.
אולי מה שחסר לי זה התשובה למה זה מלכתחילה יותר נוח.....
יש הבדל גדול.
קרן אירית חוסכת לך בשנה כמעט אחוז שלם מול אירית. אפילו אם נעגל למטה ונגיד שההפרש הוא רק 0.5%, זה עדיין יוצא לך 16% ל30 שנה ו 35% ל60 שנה.
לעומת זאת המשחק שאתה מדבר עליו בפרישה ישפיע לדעתי על סביב 0.1% בסה"כ (לא לשנה, אלא מכלל ההון). זה הפרש של פי 160-350 בחסכון.
לדעתי לא שווה להשקיע בזה את הזמן.


אני לא בטוח למה אתה מתכוון. למיטב ידיעתי רונן קונה רק IMID, והולך על 100% מניות. אם יוסיף אמריקאית, אני מניח שזו תהיה VT. איזה איזון צריך כאן?
אם אתה שואל לגבי, אישית אני בכלל לא מחזיק איריות בתיק הממוסה אלא רק בIRA :-)
הייתי שמח להחזיק אירית בממוסה, אבל עדיין לא מצאתי קרן שתצדיק את זה (IMID קטנה מידי בשלב הזה).

אפשרות אחת שאני רואה כסבירה היא להשתמש בכלי פטור ממס "לגדל" מניה\נכס במשך עשרות שנים, למכור ולקנות בממוסה וכך להקטין את בסיס המס
בטקטיקה כזאת השילוב של אמריקאיות ואיריות יכולות להיות מקרה קצה לאופטימיזיה ראויה
אם כבר, אפשר (וכנראה כדאי) למשוך מהחשבון הפטור בתחילת הפרישה. אני מניח שזה יספיק לך לפחות ל5-10 שנים הראשונות של הפרישה (ואפילו יותר), ואז בכלל אין טעם להסתבך עם קרנות אמריקאיות בממוסה (כי מעל 10 שנים באמת שהיתרון של האמריקאיות זניח לחלוטין).
 
IMID קטנה מידי בשלב הזה
לפי הנתונים בשרשור על IMID, בשילוב העובדה שהנכסים כעת הם $131M, הקרן היא (א) כבר לא קטנה, ו(ב) צומחת במהירות. היא קיימת כבר מ-2011, והיא צומחת, אתה עדיין חושש שהיא תיסגר?
 
לפי הנתונים בשרשור על IMID, בשילוב העובדה שהנכסים כעת הם $131M, הקרן היא (א) כבר לא קטנה, ו(ב) צומחת במהירות. היא קיימת כבר מ-2011, והיא צומחת, אתה עדיין חושש שהיא תיסגר?
היא קיימת מ2011, אבל לפני שנתיים היא הייתה שליש מהגודל. משום מה בשנתיים האחרונות היא התחילה לצמוח (אולי זה קשור לפוסט שפירסמתי עליה לפני שנתיים? ;-) ), אבל לא ברור למה לקח לה כלכך הרבה זמן וכמה זמן הצמיחה תמשיך.
חוץ מזה ש130M זה עדיין יחסית מעט לדעתי. בטח לעומת ענקים כמו VT ו IWDA. אפילו אחותה ACWD (שזה בערך אותו דבר רק בלי small cap) עברה את ה1.5 מליארד

ברגע שהיא תעבור את ה 1 מליארד אני אהיה יותר בטוח לגביה
 
ב"התעסקות" התכוונתי בדיוק למה שאנחנו עושים פה עכשיו. הדיון וההחלטה על אסטרטגיה שתחסוך לך אולי 0.1% מההון הסופי שלך.
חשבתי שאת זה אנחנו עושים בשביל הכיף..... :>

זה עדיין חלק מהחישוב המקורי.
נכון שאם היית יכול להחליף מצוברת למחלקת ברגע הפרישה היית חוסך מס, אבל זה לא אפשרי וזה בדיוק מה שהחישוב לוקח בחשבון.
כן, זה בא רק להראות את התיאוריה, כשהצעתי פתרון פרקטי אחר.

צודק. מצד שני אם אתה יוצא לפנסיה מוקדמת אחרי 15 שנות חסכון, זה אומר שתיהיה המון זמן בפרישה :) (הרבה יותר מ15 שנה).
כן, אבל בפרישה אתה כן רוצה חלוקת דיבידנדים.
ואם הגעת למצב שאתה לא רוצה, כלומר שאתה חי בפחות מהדיבידנדים שאתה מקבל, אתה כנראה עם תיק כ"כ גדול ביחס לצרכיך, שזה כבר לא משנה האופטימיזציות - כבר ניצחת במשחק.... D:

קרן אירית חוסכת לך בשנה כמעט אחוז שלם מול אירית.
הופה!
פה חשדתי!
איך הגעת לאחוז?
אפילו אם לא ניקח 15% מול 25% מיסוי דיבידנד, אלא 12% מול 28%. ההפרש הוא 16%.
אם ניקח הנחת דיבידנד של 2% בשנה, זה אותו סדר גודל של הפרש דמי הניהול בין IMID לVT.
אם נגדיל את הנחת הדיבידנד ל2.5% זה כמו דמי הניהול של IMID, ונשארנו עם דמי הניהול של VT שזה 0.09% לטובת האירית (בלי להזכיר שאתה צובר הרבה יותר חבות מס).
אם ניקח שילוב של IWDA+EIMI מול VTI+VXUS, אפשר לומר שהפרש דמי הניהול הם בערך 0.13%. ההפרש במצב כזה בהנחת דיבידנד של 2.5% (ושאר ההנחות לעיל) מגיע ל0.27% לטובת האירית (שוב, בלי להתייחס למס הצבור).
איך הגעת לאחוז? או לחצי אחוז?
זה מגיע במקרה הגבוה לקצת יותר מרבע אחוז.

אם כבר, אפשר (וכנראה כדאי) למשוך מהחשבון הפטור בתחילת הפרישה. אני מניח שזה יספיק לך לפחות ל5-10 שנים הראשונות של הפרישה (ואפילו יותר), ואז בכלל אין טעם להסתבך עם קרנות אמריקאיות בממוסה (כי מעל 10 שנים באמת שהיתרון של האמריקאיות זניח לחלוטין).
לא, ככל שיש לך הפסדים היום או הפסדים בעבר, ברור שעדיף קודם מהחייב.
וגם אחרי שאתה כן מתחיל לממש רווחים אמתיים בחייב, כדאי לך קודם לנצל את נקודות הזכות.
רק אח"כ כדאי להתחיל למשוך מהתיק הפטור.

אם אתה שואל לגבי, אישית אני בכלל לא מחזיק איריות בתיק הממוסה אלא רק בIRA :)
הייתי שמח להחזיק אירית בממוסה, אבל עדיין לא מצאתי קרן שתצדיק את זה (IMID קטנה מידי בשלב הזה).
עזוב, לא נשארו לך 30 שנה, וגם לא כדאי לך כבר להחליף ;) , תראה:
אלא עצם השינוי ברוטינה וההתעקות המחשבתית הן המיותרות. הרבה יותר נוח לקנות קרן אחת כל הזמן (לא משנה אם היא אירית או אמריקאית) מאשר להחליף באיזשהי נקודה את שיטת הקניה.
אגב, בשביל לבטח את החוקיות של שינוי סדר המכירה, דווקא כדאי להחליף קרן פעם בכמה שנים....
 
חשבתי שאת זה אנחנו עושים בשביל הכיף..... :
צודק :-)
כן, אבל בפרישה אתה כן רוצה חלוקת דיבידנדים.
ואם הגעת למצב שאתה לא רוצה, כלומר שאתה חי בפחות מהדיבידנדים שאתה מקבל, אתה כנראה עם תיק כ"כ גדול ביחס לצרכיך, שזה כבר לא משנה האופטימיזציות - כבר ניצחת במשחק.... D:
מסכים שדיבידנדים בפרישה זה יותר יעיל (או פחות לא יעיל) מאשר דיבידנדים בצבירה. ומסכים שכנראה תמשוך מהתיק כל שנה יותר מהדיבידנדים שמחולקים.
אז בעצם אתה אומר שאם אתה פחות מ30 שנה מהפרישה עדיף לך בכל מקרה קרן מחלקת?
צריך לחשוב על זה עוד קצת...

הופה!
פה חשדתי!
איך הגעת לאחוז?
אפילו אם לא ניקח 15% מול 25% מיסוי דיבידנד, אלא 12% מול 28%. ההפרש הוא 16%.
אם ניקח הנחת דיבידנד של 2% בשנה, זה אותו סדר גודל של הפרש דמי הניהול בין IMID לVT.
אם נגדיל את הנחת הדיבידנד ל2.5% זה כמו דמי הניהול של IMID, ונשארנו עם דמי הניהול של VT שזה 0.09% לטובת האירית (בלי להזכיר שאתה צובר הרבה יותר חבות מס).
אם ניקח שילוב של IWDA+EIMI מול VTI+VXUS, אפשר לומר שהפרש דמי הניהול הם בערך 0.13%. ההפרש במצב כזה בהנחת דיבידנד של 2.5% (ושאר ההנחות לעיל) מגיע ל0.27% לטובת האירית (שוב, בלי להתייחס למס הצבור).
איך הגעת לאחוז? או לחצי אחוז?
זה מגיע במקרה הגבוה לקצת יותר מרבע אחוז.
צודק, אחוז כנראה היה מוגזם.
נזרום איתך גם על רבע אחוז. זה עדיין מצטבר להרבה.
לא, ככל שיש לך הפסדים היום או הפסדים בעבר, ברור שעדיף קודם מהחייב.
וגם אחרי שאתה כן מתחיל לממש רווחים אמתיים בחייב, כדאי לך קודם לנצל את נקודות הזכות.
רק אח"כ כדאי להתחיל למשוך מהתיק הפטור.
צודק.
אגב, בשביל לבטח את החוקיות של שינוי סדר המכירה, דווקא כדאי להחליף קרן פעם בכמה שנים....
זאת שאלה מעניינת אחרת.
האם כדאי לקנות קרן שאתה פחות מעוניין בה, רק למקרה שלא תיהיה אפשרות לשינוי סדר מכירה בברוקר שלך בבוא היום?
ואם כן, עד כמה.
 
אז בעצם אתה אומר שאם אתה פחות מ30 שנה מהפרישה עדיף לך בכל מקרה קרן מחלקת?
צריך לחשוב על זה עוד קצת...
לא, לא 30 שנה לפני הפרישה. 30 שנה לפני שתתחיל להשתמש בכסף שחסכת היום (לא עד היום, אלא היום).
זה תלוי באחוז חיסכון ובצפי תשואה, אבל באופן גס הייתי מעריך את זה ב-10-15 שנים לפני הפרישה.
 
לא, לא 30 שנה לפני הפרישה. 30 שנה לפני שתתחיל להשתמש בכסף שחסכת היום (לא עד היום, אלא היום).
זה תלוי באחוז חיסכון ובצפי תשואה, אבל באופן גס הייתי מעריך את זה ב-10-15 שנים לפני הפרישה.
כן ולא.
מצד אחד, כמו שכבר נאמת בשרשור, אם היית יכול להמיר את כל הקרנות הצוברות שלך במחלקות (אמריקאיות, כדי להמנע מכפל מס) בלי לשלם מס רווחי הון, היה כדאי לעשות את זה ברגע שאתה פורש (כי אם אתה כבר מושך כסף מהתיק, עדיף שזה יהיה קודם כל הדיבינד שגם ככה ממוסה ורק אח"כ למכור יחידות).
כלומר הייתרון של הקרנות הצוברות הוא רק במהלך תקופת הצבירה ולא בתקופת המשיכה.
מצד שני, כבר מאוחר ואני עייף, ובטח אני מפספס משהו :-)

קיצר, נראה לי שפשוט צריך לסמלץ את זה באקסל או משהו.
 
אם הסכומים משמעותיים, זה שנותן את מרווח ההמרה הטוב ביותר (בפשטות זה שנותן יותר דולרים על כל שקל שאתה מביא לשולחן).
התקשרתי למיטב-דש, פסגות טרייד ואקסלנס.
מתוכם רק דש חזרו אלי. מרווח ההמרה שלהם הוא 2 אג' מעל השאר הרציף.

אם אני מבין נכון מהטבלה של השוואת בית ההשקעות ישראלים מהפוסט של הסולידית, זוהי עלות זהה למוצג בטבלה.והעלויות בפסגות טרייד ואקסלנס זהות גם כן.

האם יש כאן אנשים שמשקיעים דרך אחת משלושת אלו? מהן חוות עדתכם? (לא בגדל המלצה, כמובן)
אני נוטע כרגע למיטב-דש, אך לא רואה הבדל גדול בין השלושה.
 
צודק, אחוז כנראה היה מוגזם.
נזרום איתך גם על רבע אחוז. זה עדיין מצטבר להרבה.
השאלה מה בדיוק תקנה גם, כי כל הפרש באחוז השנתי רובע את הטווח. ה30 שנה הזה הוא תוצאה של כל זה.
לפי דמי הניהול הנוכחיים, בהנחות שנתתי, IMID לא ינצח את VT גם אחרי 100 שנה.

צריך לחשוב על זה עוד קצת...
מסכים. אחשוב גם. התחלתי עם סימולציה בסיסית. אני מנסה למצוא את הדרך המתמטית לבודד את זה בלי לעשות חישוב מלא של כל האפשרויות, כל התיק, וכל חוקי המס.

האם כדאי לקנות קרן שאתה פחות מעוניין בה, רק למקרה שלא תיהיה אפשרות לשינוי סדר מכירה בברוקר שלך בבוא היום?
ואם כן, עד כמה.
גם מטבע נקוב שונה זאת קרן שונה לצרכי "כשרות" על ה LIFO
אני מניח שגם כל טיקר שונה יספיק.
למשל אותה קרן שנסחרת בבורסות שונות.....
 
שתי שאלות נוספות לפני פתיחת התיק:

1. כאשר מדובר ב VTI, האם יש הבדל כמה פעמים בשנה לקנות מניות?
אני מתכוון להפריש בין 3K-6K ש"ח בחודש. הרצתי סימולציית מונטי קרלו עם הפקדות חודשיות, רבעוניות ושנתיות.
בחודשיות אני מקבל את הרווח הכי גבוה (הרצתי ל 10 שנים). האם זה בגלל העלות הנמוכה לש VTI? האם רק במקרה של מניות יותר יקרות (IWDA, לדוגמה?) יש טעם לקנות במרוכז מספר פעמים בשנה?

2. אני לא רואה הבדל גדול בין בתי ההשקעות הישראלים, וכנראה אפתח את התיק במיטב דש. האם יש כאן אנשים עם תיק אצלם? מה ההתרשמות שלכם מהם?
(אם הייתם פותחים שוב תיק עם מניות בדולרים, לאן הייתם הולכים?)
 
שתי שאלות נוספות לפני פתיחת התיק:


2. אני לא רואה הבדל גדול בין בתי ההשקעות הישראלים, וכנראה אפתח את התיק במיטב דש. האם יש כאן אנשים עם תיק אצלם? מה ההתרשמות שלכם מהם?
(אם הייתם פותחים שוב תיק עם מניות בדולרים, לאן הייתם הולכים?)

אני במיטב, הכל בסדר אצלהם מהתרשמותי, אם הייתי יכול להחזיר הגלגל לאחור הייתי בוחר בIB כנראה.
 
אני במיטב, הכל בסדר אצלהם מהתרשמותי, אם הייתי יכול להחזיר הגלגל לאחור הייתי בוחר בIB כנראה.
מתוך סקרנות: לא מפריע לך דיווח המס הידני?
משום מה אני מרגיש שזה כמו לרדוף אחר מס הכנסה 3 פעמים בשנה וכל הזמן לחשוש שהטפסים לא מולאו נכון (על ידי או ע"י רו"ח)
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
בחרתי באינטראקטיב ברוקרס (דרך אינרטאקטיב ישראל - קבוצת דיבידעת) ממש לא מזמן.
לא מפריע לך דיווח המס הידני?
ממש לא.
אני מרגיש שזה כמו לרדוף אחר מס הכנסה 3 פעמים בשנה וכל הזמן לחשוש שהטפסים לא מולאו נכון
אני מתכנן לעבוד עם רו"ח שאני מכיר מקרובי משפחה ואני ממש לא מרגיש כך אבל עדיין לא מילאתי דו"ח בפועל כך שזה רק "בתיאוריה" (הדו"ח הראשון יהיה בשנה הבאה).
 
נושאים דומים
פותח הנושא כותרת פורום תגובות תאריך
X שאלות בנושא בניית תיק השקעות לאמי הפנסיונרית שוק ההון 1
D שאלות לגבי בניית תיק השקעות שוק ההון 13
W בניית תיק השקעות - רילוקיישן שוק ההון 2
SolidAce בניית תיק השקעות - חשיפה לנדלן, אבטחת מידע וחשיפה למט"ח שוק ההון 0
ס בניית תיק השקעות-גיל 20 שוק ההון 19
S בניית תיק השקעות שוק ההון 9
K בניית תיק השקעות לפנסיונרית בגיל 65 פנסיה, גמל וקרנות השתלמות 20
E בניית תיק השקעות לטווח של 10-15 שנים שוק ההון 5
stamEhad בניית תמהיל תיק השקעות שכולל הלוואה (שאלה טכנית) שוק ההון 3
M כלי שמאפשר בניית תיק השקעות וירטואלי פוסטים מאיכות נמוכה 1
Y התייעצות בעת בניית תיק השקעות שוק ההון 13
O בניית תיק השקעות עצמאי משולב IRA שוק ההון 6
S בניית תיק השקעות ראשוני שוק ההון 5
M בניית תיק השקעות לפנסיונרים שוק ההון 6
T בניית תיק השקעות- אג"ח וקרנות שוק ההון 5
ה בניית תיק השקעות שוק ההון 1
W בניית תיק השקעות - אג"ח וקרנות כספיות שוק ההון 13
L בניית תיק השקעות פאסיבי שוק ההון 4
A בניית תיק השקעות ראשון שוק ההון 9
M בניית תיק השקעות בבלוג התמונה הגדולה שוק ההון 1
צ בניית תיק השקעות שוק ההון 2
ג התמונה הגדולה - בניית תיק השקעות - האם יש גרסה באנגלית? התפתחות אישית 4
י בניית תיק השקעות שוק ההון 14
D בניית תיק השקעות שוק ההון 5
ע בניית תיק השקעות(חדש בתחום) שוק ההון 16
ד בניית תיק השקעות + כמה שאלות מהותיות שוק ההון 39
רוני בניית תיק השקעות ופורטפוליו נכסים מניבים בתנאי דפלציה וריבית שלילית שוק ההון 38
קפה שחור בניית תיק השקעות בצמוד לבעלות על חברה בע"מ שוק ההון 39
ido15 בניית תיק השקעות שוק ההון 43
R בניית אקסל/speadsheet למעקב אחר תיק השקעות אוף טופיק 3
א בניית תיק השקעות שוק ההון 41
Izik בניית תיק השקעות שוק ההון 3
ש בניית תיק השקעות שוק ההון 11
ק בניית תיק השקעות - כניסה לשוק בשלבים או בהקדם האפשרי שוק ההון 2
GentleGiant בניית תיק השקעות שוק ההון 17
Z התייעצות בניית תיק פאסיבי "השילוש הקדוש" שוק ההון 42
S בניית תיק פשוט מאפס לבן משפחה מבוגר שוק ההון 3
L בניית תיק לטווח ארוך שוק ההון 0
bobby בניית תיק סולידי 30-70 או 40-60 עם גידור מט"ח שוק ההון 6
חורש חוות דעת על בניית תיק עם שילוב שוק מקומי שוק ההון 6
M כמו כולם..בניית תיק חדש. סבבה? שוק ההון 26
1337justme מספר שאלות לגביי בניית תיק ההשקעות שוק ההון 19
H בניית תיק מ-0 שוק ההון 25
A בניית תיק וכישת אגח שוק ההון 10
מ בניית תיק אחרי יציאה לפנסיה שוק ההון 28
מ בניית תיק וגידור אגח שוק ההון 10
O מספר שאלות לקראת בניית תיק שוק ההון 28
ש בניית תיק פסיבי לאופטימזציה של מס שוק ההון 108
אורי ג. בניית תיק אג"חים בלבד שוק ההון 41
F בניית תיק - שולחן השרטוטים שוק ההון 21

נושאים דומים

Back
למעלה