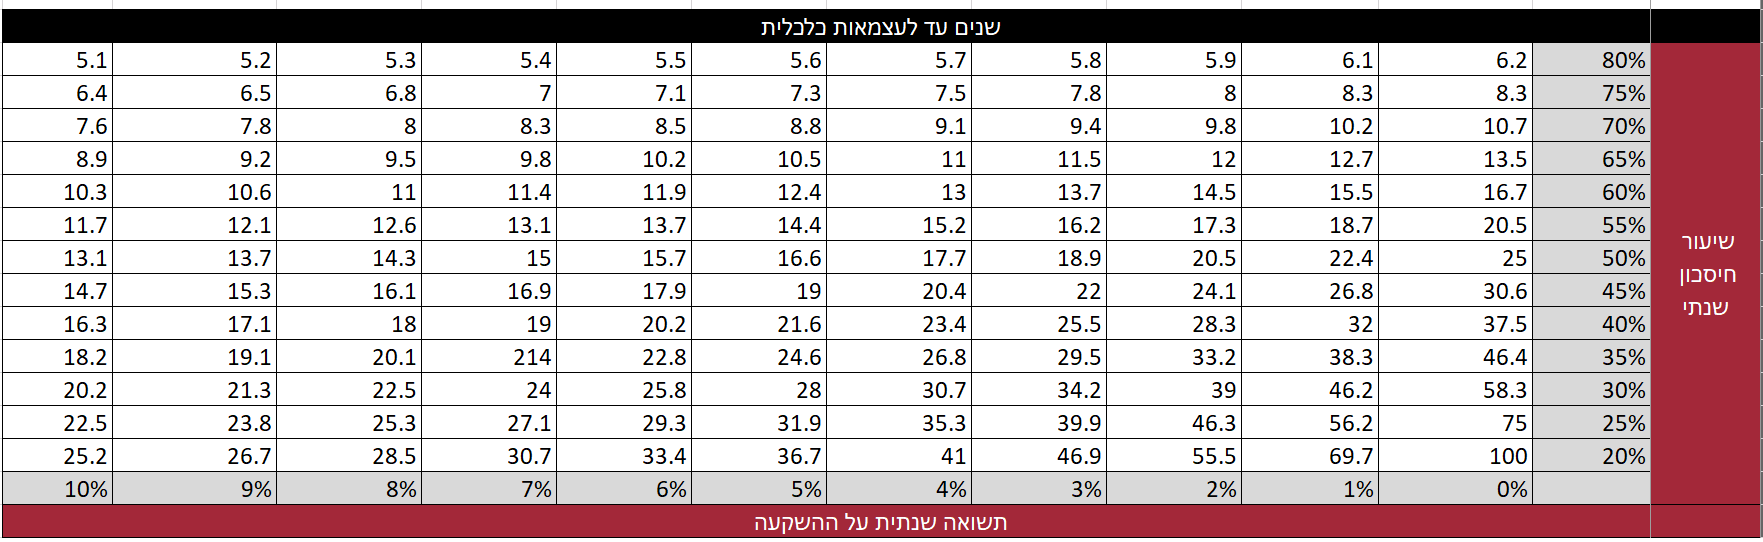
ב"התעסקות" התכוונתי בדיוק למה שאנחנו עושים פה עכשיו. הדיון וההחלטה על אסטרטגיה שתחסוך לך אולי 0.1% מההון הסופי שלך.
חשבתי שאת זה אנחנו עושים בשביל הכיף.....

זה עדיין חלק מהחישוב המקורי.
נכון שאם היית יכול להחליף מצוברת למחלקת ברגע הפרישה היית חוסך מס, אבל זה לא אפשרי וזה בדיוק מה שהחישוב לוקח בחשבון.
כן, זה בא רק להראות את התיאוריה, כשהצעתי פתרון פרקטי אחר.
צודק. מצד שני אם אתה יוצא לפנסיה מוקדמת אחרי 15 שנות חסכון, זה אומר שתיהיה המון זמן בפרישה

(הרבה יותר מ15 שנה).
כן, אבל בפרישה אתה כן רוצה חלוקת דיבידנדים.
ואם הגעת למצב שאתה לא רוצה, כלומר שאתה חי בפחות מהדיבידנדים שאתה מקבל, אתה כנראה עם תיק כ"כ גדול ביחס לצרכיך, שזה כבר לא משנה האופטימיזציות - כבר ניצחת במשחק....

קרן אירית חוסכת לך בשנה כמעט אחוז שלם מול אירית.
הופה!
פה חשדתי!
איך הגעת לאחוז?
אפילו אם לא ניקח 15% מול 25% מיסוי דיבידנד, אלא 12% מול 28%. ההפרש הוא 16%.
אם ניקח הנחת דיבידנד של 2% בשנה, זה אותו סדר גודל של הפרש דמי הניהול בין IMID לVT.
אם נגדיל את הנחת הדיבידנד ל2.5% זה כמו דמי הניהול של IMID, ונשארנו עם דמי הניהול של VT שזה 0.09% לטובת האירית (בלי להזכיר שאתה צובר הרבה יותר חבות מס).
אם ניקח שילוב של IWDA+EIMI מול VTI+VXUS, אפשר לומר שהפרש דמי הניהול הם בערך 0.13%. ההפרש במצב כזה בהנחת דיבידנד של 2.5% (ושאר ההנחות לעיל) מגיע ל0.27% לטובת האירית (שוב, בלי להתייחס למס הצבור).
איך הגעת לאחוז? או לחצי אחוז?
זה מגיע במקרה הגבוה לקצת יותר מרבע אחוז.
אם כבר, אפשר (וכנראה כדאי) למשוך מהחשבון הפטור בתחילת הפרישה. אני מניח שזה יספיק לך לפחות ל5-10 שנים הראשונות של הפרישה (ואפילו יותר), ואז בכלל אין טעם להסתבך עם קרנות אמריקאיות בממוסה (כי מעל 10 שנים באמת שהיתרון של האמריקאיות זניח לחלוטין).
לא, ככל שיש לך הפסדים היום או הפסדים בעבר, ברור שעדיף קודם מהחייב.
וגם אחרי שאתה כן מתחיל לממש רווחים אמתיים בחייב, כדאי לך קודם לנצל את נקודות הזכות.
רק אח"כ כדאי להתחיל למשוך מהתיק הפטור.
אם אתה שואל לגבי, אישית אני בכלל לא מחזיק איריות בתיק הממוסה אלא רק בIRA
הייתי שמח להחזיק אירית בממוסה, אבל עדיין לא מצאתי קרן שתצדיק את זה (IMID קטנה מידי בשלב הזה).
עזוב, לא נשארו לך 30 שנה, וגם לא כדאי לך כבר להחליף

, תראה:
אלא עצם השינוי ברוטינה וההתעקות המחשבתית הן המיותרות. הרבה יותר נוח לקנות קרן אחת כל הזמן (לא משנה אם היא אירית או אמריקאית) מאשר להחליף באיזשהי נקודה את שיטת הקניה.
אגב, בשביל לבטח את החוקיות של שינוי סדר המכירה, דווקא כדאי להחליף קרן פעם בכמה שנים....