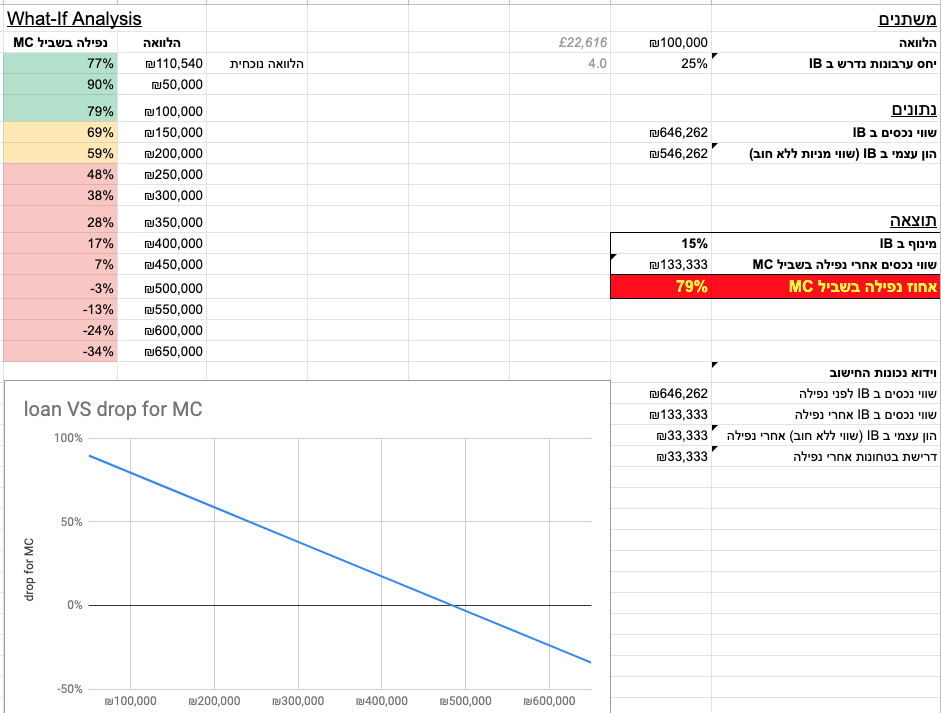
ומה שעזר לי זה לבנות סימולציה בגליון ולמפות את הכל להגדרות וערכים שמופיעות במערכת של IB בחשבון שלי ככה שאני רואה ומבין איך ממש מחושב כל ערך ואני יכול בגליון לשחק עם תרחישים שונים ולראות איך זה ישפיע על הסיכוי של מארגין קול.
זה נכון שזה משמעותית נמוך, ובאמת אני בPM. אבל זה לא "עד".. אתה בעצמך אמרת שבאפריל בשיא הגל הראשון הם בערך השוו את התנאים לReg T.
ולכן אני מעדיף להתייחס לReg T בתור ה worst case
זה נכון שזה משמעותית נמוך, ובאמת אני בPM. אבל זה לא "עד".. אתה בעצמך אמרת שבאפריל בשיא הגל הראשון הם בערך השוו את התנאים לReg T.
ולכן אני מעדיף להתייחס לReg T בתור ה worst case
איך את יכולה לדעת שאת יכולה לעמוד בהחזר בקלות? כל כך הרבה דברים יכולים להשתנות הן בסביבת המאקרו החברתית-כלכלית והן בחיים הפרטיים שלך במשך השנים הבאות.
זה נאיבי (בלשון המעטה ובצורה הכי מתונה שאני יכול לכתוב את זה) לחשוב שהחיים שלך בוודאות יישארו כמו שהם, ולקחת על עצמך סיכונים גדולים של הלוואות, במיוחד כשאין לך צורך בזה.
האמת שראתי את זה נעשה בעבר אבל רק עכשיו יש לי את הפנאי לחשוב על זה בהקשר של השקעה, נשמע לא רע בכלל עם מסלול פריים על ריבית מאוד נמוכה שאפשר להחזיר בכל רגע נתון ללא קנס. בכל מקרה בגלל שיש לך פורטפוליו מגוון ולכסף אין צבע אז יש לך תיק משולב מניות ו נדל"ן ממונף לפני מכירת הדירה וגם לאחריה וזה לא באמת מגדיל לך את הסיכון מעבר לצורך להחזיר את המינוף לאורך זמן.
דומני שהפרזת קצת.
עיקר הבעיה היא שהמינוף הוא יומי, ולכן כאשר התעודה צריכה לעדכן את ההתמנפות על בסיס יומי נוצרת סטיה מסוימת מהמכפלה המוצהרת.
אני מודע לכך שתעודה ממונפת X2 לא תגיע באמת לפי 2 ממש, אבל היא שואפת לשם.
הנוסחה המסובכת (לפי מה שהבנתי מדבריו בסרטון) אמורה לנסח את התשואה המדויקת שהיא לא פי1, אך גם לא פיX כמוצהר בשם התעודה.
יש גבול מסוים שמתאים לי אישית- עד כמה אני דורש מעצמי להבין מוצר מסוים כדי להשקיע בו.
למשל, אינני יודע לומר לך אילו חברות כלולות בסנופי, קל וחומר לא בכל השוק האמריקאי, ובן בנו של קל וחומר בכלל העולם, ואין זה מונע ממני להחזיק קרנות מדדיות רחבות. לא נכנסתי לכל נבכי התחשיבים וצורת ההתנהלות. גם אינני יודע כל כמה זמן או באילו זמנים הקרן מעדכנת את אחזקותיה וכדומה.
עניין של רזולוציה. אמנם כן חשוב לי להבין בגדול מה קורה שם, ואכן סוגיית התנודתיות קריטית, כמו גם אחזקה של ממונפת לטווח ארוך, המכיל את הסטיה בתשואה מהמוצהר (כנ"ל) ועוד מקלות בדרך (@adamshalev דן בזה באיזה שהוא שרשור פעם, שניתח מינוף יומי מול מינוף חודשי עד כמה שזכרוני מגרד מתאיו המאפירים)
הנחתי מראש, אחוז מסוים שעבורי ימשוך למעלה במידה ויעלה, ומאידך פחות יכאיב אם יקרוס/יימחק. משם ואילך אני ממשיך להחזיק מתוך עמדה של סכום אבסולוטי של השקעה ראשונית, ומחיר יעד עתידי.
למשל, אינני יודע לומר לך אילו חברות כלולות בסנופי, קל וחומר לא בכל השוק האמריקאי, ובן בנו של קל וחומר בכלל העולם, ואין זה מונע ממני להחזיק קרנות מדדיות רחבות. לא נכנסתי לכל נבכי התחשיבים וצורת ההתנהלות. גם אינני יודע כל כמה זמן או באילו זמנים הקרן מעדכנת את אחזקותיה וכדומה.
עניין של רזולוציה. אמנם כן חשוב לי להבין בגדול מה קורה שם, ואכן סוגיית התנודתיות קריטית, כמו גם אחזקה של ממונפת לטווח ארוך, המכיל את הסטיה בתשואה מהמוצהר (כנ"ל) ועוד מקלות בדרך
צודק בהחלט, אבל תן לי לנסח את הטענה באופן (שאני מקווה) יותר ברור.
אני גם משקיע בקרן עולמית ואין לי מושג מה החברות שם. אבל, יש חוק טבע כלכלי שאומר שתוחלת התשואה של מניות צריכה להיות חיובית (לדעת רוב המשקיעים בעולם). אם יום אחד זה לא יהיה המצב, כולם ירוצו למכור, השווי ירד, ושוב התוחלת תחזור להיות חיובית.
כמובן, זה לא סותר מקרים שהתשואה תהיה שלילית, בין אם מקרה שהיה בסבירות נמוכה אבל קרה, או משהו שלא הוערך נכון. בכל מקרה, בקניית קרן מחקה עולמית אני מסתמך על מיטב הידע האנושי.
ולכן כאשר אני קונה אני מסתמך על חוק ״הטבע״ הכלכלי ורגוע שאני עושה פעולה שהיא הגיונית לפחות בתוחלת, ואמורה להשאר הגיונית גם ב 100 שנים הקרובות.
תיאורטית, יכול להיות מצד שהתנודתיות בשוק גדלה מאוד. (נניח, ואני ממש סתם זורק, בגלל אלגו טריידינג). אם הרווח מקרן ממונפת (ואני לא באמת מבין) הוא הרווח של המדד פי 2 פחות סך תנודתיות, יכול להיות מצב שבגלל השתנודתיות גדולה מתוחלת הרווח, תוחלת הרווח קטנה מאשר קרן רגילה וממש לא הגיוני להשקיע בקרן כזו.
השאלה היא, האם אתה תדע שהסיטואציה בשוק השתנת?
אישית, אני לא אדע דבר כזה בלי להשקיע לא מעט זמן בהבנה של שוק ההון. אומנם כרגע אני אולי עשוי לדעת דברים כאלו (יותר מידי זמן בפורום הסולידית ), אבל בעתיד (האידאלי) אתעסק יותר בלפתח סטרטאפים/להתנדב במקום כלשהו, ולא אעקוב אחרי מצב השוק. אם זה יקרה, ארגיש מאוד לא בנוח להחזיק קרן שאני לא יודע האם תוחלת התשואה שלה בכלל מצדיקה את התנודתיות.
המדד עולה ב 50%, הקרן שווה 200%, ואז המדד מאוד תנודתי בלי לעלות או לרדת. המדד נשאר ב +50%, אבל הממונפת יורדת ב 75% בגלל תנודתיות, סה״כ -50%. אין לי מושג כמה תרחיש כזה (לא) סביר.
@Edmond תודה על ההסבר. בהחלט עושה חשק לקרוא את המאמר. ותכלס, ממש אשמח להשקיע במוצר אחרי שאבין איך הוא עובד. כרגע אני עדיין לא, אבל נשמע שזה לא מדע טילים.
אם יש לך:
דירה בשווי 1,000,000, מתוכה
משכנתא בשווי 500,000, ובנוסף
תיק מניות בשווי 1,000,000.
אחוז ההחלק המנייתי מהתיק הוא:
א. 100% מניות לצד תיק 200% נדל"ן- אם אתה מחשיב את הדירה (עם המשכנתא) כתיק נפרד.
ב. 150% מניות לצד תיק 100% נדל"ן- אם אתה בוחר לייחס את מינוף המשכנתא למניות.
ג. 33% מניות- אם אתה מחשיב את המניות והדירה כתיק אחד ומתייחס רק להון העצמי על הנדל"ן כחלק מהתיק.
ד. תיק אחד משולב מניות ונדלן ממונף 25%.
פספסתי משהו?
לא נראה לי שיש תשובה נכונה במצב שאין סיכון מרג'ין קול על החלק המנייתי.
בעיקרון כמו ש @אורי ג. רשם, זה עניין פסיכולוגי. אבל ניראה לי יותר נכון לחשוב על השווי הנקי (ולא סך ההשקעה) שלך כ"השלם". זה כמובן תלוי מה המטרה של תצוגת הנתונים.
בהסתכלות על התיק שנתת לדוגמה, הייתי אומר ש66% מהתיק מושקע במניות ו66% מהתיק מושקע בנדלן. סך הכל המינוף הוא 33%.
ככה גם הבנתי את ההגדרה של leverage ratio בinvetopedia.
הריבית הדולרית הכי גבוהה ב־IB היא כרגע 1.57%, וזה יכול לרדת עד 0.75% למי שלווה סכום גדול.
אז אם תקבל בקה״ש פחות מפריים זה יכול להשתלם (שים לב להצמדה לדולר/שקל).
עריכה: כמובן שלמינוף אין שום עמלות/תשלומים פרט לצבירת ריבית. אין שפיצר/תשלומים שווים/שקר פירעון מוקדם.
הריבית הדולרית הכי גבוהה ב־IB היא כרגע 1.57%, וזה יכול לרדת עד 0.75% למי שלווה סכום גדול.
אז אם תקבל בקה״ש פחות מפריים זה יכול להשתלם (שים לב להצמדה לדולר/שקל).
עריכה: כמובן שלמינוף אין שום עמלות/תשלומים פרט לצבירת ריבית. אין שפיצר/תשלומים שווים/שקר פירעון מוקדם.
תודה, יש רק משהו שלא הבנתי לגבי זה (מזמן בתחילת דרכי בטעות קניתי ב - IB במינוס ובזמנו לא הבנתי בכלל איך זה קרה, רציתי לקנות ב-X דולרים ובמקום קניתי - X מניות, מה שיצר מינוס גדוללללל, למזלי המניה עלתה ומהר מאד מכרתי) , הריבית - 1.57%, היא לשנה אני מניח?
איך בעצם "סוגרים את ההלוואה", אם אין לי כלום בחשבון (הרי בשביל זה לקחתי הלוואה) איך אני אשלם את הריבית + קרן?
מה קורה אם אני רוצה להחזיר את כל ההלוואה מיד (נגיד הכנסתי כסף לחשבון), אז בעצם שילמתי פחות ריבית כמו בהלוואות בבנק או שברגע שלוית סכום אתה תחזיר את כל הריבית המקורית?




 אכן נזהר באופן מופרז מדברים שלא מבין לעומק - לא יודע אם זה דבר טוב או לא.
 ), אבל בעתיד (האידאלי) אתעסק יותר בלפתח סטרטאפים/להתנדב במקום כלשהו, ולא אעקוב אחרי מצב השוק. אם זה יקרה, ארגיש מאוד לא בנוח להחזיק קרן שאני לא יודע האם תוחלת התשואה שלה בכלל מצדיקה את התנודתיות.






 מינוף של קרן השתלמות- מנסה להבין את הלוגיקה המוטעית


 מינוף - אפשרויות פרט למשכנתא (בתי השקעות \ IB \ ברוקרים \ בנקים\וכו')