• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

האם למכור את הדירה ולהשקיע פאסיבית במדדים

אשמח להעלות לדיון את השאלה הבאה שמציקה לי הרבה זמן:
למה לא לגור בשכירות, ואת הכסף של הדירה לשים במחקה מדדים ודומיהם, לשלושים שנה
אתה מקבל רווח של פי 17 ומחתן את ילדי בכבוד ועוד קונה לי לולהם דירות. (בממוצע של 10 אחוז שנתי)
בסכום כזה אפשר לקבל דמי ניהול אפסיים.
גם אחרי חישוב עליית המחירים של הדירות בארץ (כ 3% בשנה) והפסד השכירות זה יצא שווה כלכלית.
תשאל את עצמך אם היית שוקל את אותה החלטה ב:
19.10.87 - יום שני השחור
10.10.2002 - תחתית הדוט קום.
9.3.2009 - תחתית המשבר הפיננסי
23.3.2020 - הקריסה מקוביד
וכו וכו...

ברצינות, הייתי מדמיין, באותה תקופה, עם כל החדשות היומיות, התקופה הארוכה של חודשים אחרי חודשים של ירידות וחדשות רעות...האם היית שואל את עצמך..."האם כדאי לי למכור את הדירה ולהכניס הכל לשוק ההון?"(כמובן שבאותן נקודות התשובה הייתה, ממש כן...אבל בפועל לא הרבה שאלו את עצמם את השאלה הזו בנקודות הללו...ההפך...)

השווקים לא מבטיחים בכלל "10%"(או אפילו 9%, או 7% וכו לשנה...)..ואתה לא באמת יודע מה העתיד צופן....תקופות בהן אנשים מרגישים בנוח לשאול שאלות שקשורות ב "האם לשים 100% מכספי במניות, האם למכור דירה ולעבור לשוק ההון וכו"...הן תקופות בד"כ, קצת מסוכנות.(בלשון המעטה)
 
אגב אבא שלי קנה דירה בתל אביב לפני 35 שנה ב45.000 דולר והיום שווה 3.500.000
תיאורטית, השקעה של 45,000$ במדד S&P500 לפני 35 שנה (תחילת שנת 1991), הייתה שווה היום, תיאורטית, כ 1,800,000$, שזה 5,400,000 ש"ח.
 
תיאורטית, השקעה של 45,000$ במדד S&P500 לפני 35 שנה (תחילת שנת 1991), הייתה שווה היום, תיאורטית, כ 1,800,000$, שזה 5,400,000 ש"ח.
אבל בוא נזכור:
1. אחרי מס רווחי הון זה יוצא פחות
2. הדירה הניבה בינתיים רווחי שכירות ולא רק עליית ערך

להערכתי הרווח יוצא בערך אותו דבר בשני המקרים, שזה בדיוק מה שהייתי מצפה בשוק יעיל.
(אותה מסקנה עולה בכל השרשורים האלה)
 
אבל בוא נזכור:
1. אחרי מס רווחי הון זה יוצא פחות
2. הדירה הניבה בינתיים רווחי שכירות ולא רק עליית ערך

להערכתי הרווח יוצא בערך אותו דבר בשני המקרים, שזה בדיוק מה שהייתי מצפה בשוק יעיל.
(אותה מסקנה עולה בכל השרשורים האלה)
בנוסף, בהנחה והיו טילים, משבר כלכלי, פאניקה בעיתונים ובחדשות...לא היית יכול בקלות, בלחיצת כפתור, למכור ולהפסיק את "הכאב".
 
מספיק לשים 100% מנייתי במדדים מובילים כמו עולמי או אס אנד פי. לטווח של 30 שנה אין סיכון כלל ואתה מכפיל פי עשר ויותר.
בשוק ההון יש תשואה רק כי קיים סיכון. יש אנשים, תאמין או לא, שאם יקשיבו לך - ימכרו את הדירה וישימו את הכסף בשוק ההון, יפסידו את התחתונים בפעם הבאה שהשוק ירד ב 50%. וזה יקרה בסבירות די גבוהה בטווח של 30 שנה.

לא רק שהאנשים האלה קיימים, לדעתי זה אפילו הרוב.
 
אני מדבר על למכור את הדירה שלך, ולשים מליון שקל בהשתלמות. ו200,000 זה המינימום כמדומני.
א"א בהשתלמות בפטור ממס יש לזה תקרה בעצמאי ובשכיר אולי התכוונת למוצר פיננסי/פנסיוני אחר
ממליץ לך לעשות קצת שיעורי בית..
הם לא מסכימים לזוז משם
מה????????????????????
צפת .חריש. כרמיאל. טבריה. חיפה. נצרת עילית. קרית גת. קרית מלאכי. ירוחם. אופקים .דימונה . ערד אשדוד {מלאה בחרדים} אלעד.
ועוד התחרדויות קטנות
באופן כללי הפורום מלא וגדוש בנושאים כדאיות נדלן מול שוק ההון כדאי לך לנבור שם יש שם את כל המידע שנטחן אין ספור פעמים
הרבה הצלחה!!!
 
האקסל סובל הכל, אבל המציאות לא עובדת בממוצעים שנתיים של 10%. שוק ההון מציע נזילות גבוהה אבל דורש קיבה מפלדה בזמן קריסות של 50% בערך התיק. בנדלן המחסום למכירה רגשית הוא גבוה יותר, וזה כשלעצמו מנגנון הגנה על ההון עבור רוב המשקיעים. מתי בפעם האחרונה ראית משקיע פאסיבי שנשאר בפוזיציה אחרי שנתיים של ירידות רצופות?
 
מתי בפעם האחרונה ראית משקיע פאסיבי שנשאר בפוזיציה אחרי שנתיים של ירידות רצופות?
לגבי מדד אס.פי.500 - בהתחשב בעובדה שהפעם האחרונה שזה קרה (שלוש שנים), בשנים 2000-2002, כנראה בישראל לא הכירו עדיין את המושג משקיע פאסיבי כפי שמתכוונים אליו בפורום. אגב, הפעם הקודמת היתה בשנים 1973-1974.
להלן טבלה שמתייחסת לתשואת המדד כולל דיבידנדים
אבל לשאלתך - אדם שמשקיע לעוד 20-30-40 שנה במדד רחב (גיאוגרפי וסקטוריאלי) לא ממש מתעניין בתשואה של שנה כזאת או אחרת. אדם שמשקיע במדד לתקופות קצרות - לא הבין את הרעיון, ויממש בהפסד הראשון, וילך לקנות דירה כנראה.
 
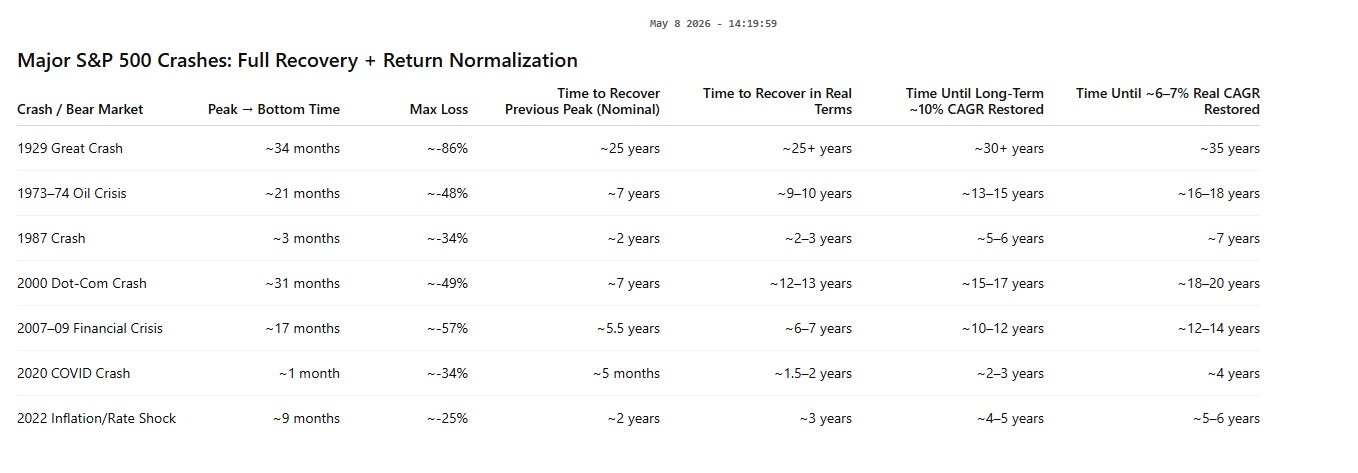
טבלה מ chatgpt שיצרתי:
1. כמה זמן לקח מנקודת השיא המקומי עד לתחתית(כמה זמן "הסבל").
2. כמה זמן לקח מהנקודה הנ"ל לחזור להון הנומינלי.
3. כמה זמן לקח לקבל לחזור לקרן ריאלית.
4. כמה זמן לקח להחזר של 10% נומינלי על התקופה...
5. כמה זמן לקח לקבל 6-7% ריאלי(שזה מה שמשנה) מאותה נקודה.

השקעות לטווח ארוך יכולות להיות למאד מאד טווח ארוך(ולא תוך כדי "זרקתם את המפתח לים ואין מה לגעת עד סוף התקופה"...זה משהו שמאד קשה שיקרה בפועל בלי הבנה אמיתית של מה מחזיקים כאשר החדשות והנארטיב, יום אחרי יום,חודש אחרי חודש,שנה אחרי שנה(?) הן שליליות...יש סיבה למה יש כאלו שווקים למרות שכולם "יודעים" שמניות "עולות לאורך זמן").
Ypwi7LP.jpeg


הסולידית צודקת...משנה מתי אתה משקיע, "השוק" לא חף מהרבה חסרונות של נכסים אחרים...ואפשר לקנות במחירים "לא טובים"...בשל סיבות רבות....האם , היסטורית, לאורך זמן מספיק ארוך אפשר להתגבר על זה? כן...אבל מה זה זמן ארוך? מה תעברו בדרך בזמן שאחזקתם את ההשקעה הזו? מה תהיה התשואה שלכם לאורך תקופה ארוכה עם "הכאב" שעובר?
ושוב, להסתכל על סטטיסטיקות זה אולי מנחם ומחזק...אבל אף אחד לא יכול באמת להגיד האם העתיד הוא זהה/דומה לעבר....ובמידה והוא לא...או בתקופות רעות...זה בדיוק מה שיעלה...ואז צריך להבין מה מחזיקים ולמה.


נקודות מעניינות:
1. היסטורית, לאחר ירידה של 20-30%, לוקח בממוצע 4-6 שנים לקבלת תשואה "היסטורית" של שוק ההון על ההשקעה.
2. היסטורית, לאחר ירידה של 40-50%, לוקח בממוצע 10-18 שנים לקבלת תשואה "היסטורית" של שוק ההון על ההשקעה.
3. היסטורית, לאחר ירידה של 60%, לוקח עשורים לקבלת תשואה "היסטורית" של שוק ההון על ההשקעה.

המספרים שמציינים, של "10%" לשנה, ו 7% ריאלי וכו מתייחסים לתקופות מאד מאד ארוכות...משקיעים שיכנסו בזמן "לא נכון" יכולים להיות בתקופה של 10-20 שנה של תשואות "לא טובות"...למרות שהשוק, היסטורית, מתאושש.
התקופות של 1929-1950, 1968-1982(במונחים ריאלים), 2000-2013(במונחים ריאלים)....וכו.

אז אם אתם מוכרים את הדירה בשביל להשקיע בשוק ההון, רק תדאגו שזה לא קורה בטעות לפני תיקון גדול אה?
 
נערך לאחרונה ב:
מספיק לשים 100% מנייתי במדדים מובילים כמו עולמי או אס אנד פי. לטווח של 30 שנה אין סיכון כלל
מה???

ולשים מליון שקל בהשתלמות. ו200,000 זה המינימום כמדומני.
תקשיב… אתה כותב דברים שמהם ברור לגמרי שיש לך פערי ידע עצומים.
במצב כזה לעשות את זה:
אני מדבר על למכור את הדירה שלך, ולשים מליון שקל
זה מתכון כמעט וודאי לאסון פיננסי…
 
השקעות לטווח ארוך יכולות להיות למאד מאד טווח ארוך
נקודה טובה בהקשר לשרשור הזה. אדם שמכניס את כל הונו בנקודת כניסה אחת למדד, בהחלט מגביר סיכון שאולי לא יוכל לעמוד בו (גם מבחינה נפשית וגם בלתמ).
ככל שאדם מפזר את הכנסת הכסף לאורך שנות עבודתו, כך הסכנה בתחשיב שהבאת פוחתת.
 
וגם ביצוע של dca לא בהכרח מבטיח משהו.
אפשר למצע ולמצע ובבוא העת הקריסה תגיע.
מיצוע של שנתיים בשוק עולה ולאחריו קריסה של כ30% תעזור במשהו?
 
נקודה טובה בהקשר לשרשור הזה. אדם שמכניס את כל הונו בנקודת כניסה אחת למדד, בהחלט מגביר סיכון שאולי לא יוכל לעמוד בו (גם מבחינה נפשית וגם בלתמ).
ככל שאדם מפזר את הכנסת הכסף לאורך שנות עבודתו, כך הסכנה בתחשיב שהבאת פוחתת.
זו בדיוק הנקודה...אין עצה מסוכנת כמו "זה לא משנה, פשוט תכניס את הכל במכה אחת"...השקר של הסטטיסטקות "והמחקרים" כאן...כן, רוב הזמן השוק לא בנקודה מסוכנת...אבל אף אחד לא משקיע בתוחלת...השקעה במדדים בבסיסה אומרת "אני לא יודע לבחור את המנצחים, ואני לא יודע לבחור את "הזמן המנצח"...גישה בריאה מאד...ולכן לעשות הימור הקיף על תאריך או תקופה קצרה בזמן על ידי "מכירת X והכנסת ההון לשוק ההון"....באמת שלא מבין איך אנשים מסוגלים לתת המלצה כזו...קחו, תקנו נכס שאין לכם מושג איך להעריך את שוויו האמיתי, בפעם אחת, בסכום כסף משמעותי עבורכם...הנה גרף(העבר) שמראה למה זו תהיה החלטה נבונה והנה "מחקר" של חברת תעודת סל שאומרת שעדיף שתשימו את כל הכסף עכשיו. Trust me.


וגם ביצוע של dca לא בהכרח מבטיח משהו.
אפשר למצע ולמצע ובבוא העת הקריסה תגיע.
מיצוע של שנתיים בשוק עולה ולאחריו קריסה של כ30% תעזור במשהו?
העקרון הוא שתמשיך להשקיע גם תוך כדי התקופה "הרעה"...ותמצע גם במחירים "נמוכים". ובנוסף, כן, נכון גם שהשאלה היא כמה חשיפה מנייתית נכונה עבורך בנקודה שהמשבר הגיע...ולמה ממליצים גם לצמצם חשיפה מנייתית ככל שפוטנציאל ההשתכרות העתידי + הזמן לתקן קטן...כל האקסטרופלציות האלו שלהשאר "עד הפנסיה" ב100% מניות...זו ברוב המקרים פנטזיה לא ריאלית לרוב האנשים...ואחרי משבר אחד(שבתקווה יהיה מספיק זמן לפני הפנסיה) הם יבינו את הנקודה...הסיכון יהיה גבוה מידי.

בנוגע להכנסת סכום משמעותי בנקודה אחת(או בתקופה קצרה יחסית)....זו אכן בעיה.
מה זה אומר תקופה קצרה? תלוי בכמה הסכום משמעותי, בפוטנציאל השתכרות עתידי וכו...
נגיד פלוני א ששווה 10 מש"ח, קיבל בהפתעה 100 אש"ח...אז זה לא כזה משנה האם יכניס את הכסף בבת אחת או לא...
אבל אם פלוני ב זכה ב10 מש"ח בלוטו, אין לו הון עצמי אחר ופוטנציאל ההשתכרות שלו נמוך/לא קיים...אם הוא יקרא בפורום X "שלפי מחקרים כדאי לשים את הכסף בבת אחת בשוק ושוק המניות לאורך זמן עושה 10% לשנה"...ויעשה את זה...זו כבר בעיה...וזו המלצה מופקרת.
 
נערך לאחרונה ב:
מיצוע של שנתיים בשוק עולה ולאחריו קריסה של כ30% תעזור במשהו?
שנתיים זה לא רציני. אבל אם עשית DCA עשר שנים אז כבר יש לך תשואה של למעלה מ- 100%, הנפילה (הזמנית?) של ה- 30% לא אמורה להטריד אותך.
 
הכוונה שלי, שאפשר להרגיש את עומק הירידות ולחוות "כאב" מהתיק גם במהלך ביצוע DCA.
 
קחו, תקנו נכס שאין לכם מושג איך להעריך את שוויו האמיתי, בפעם אחת, בסכום כסף משמעותי עבורכם...הנה גרף(העבר)
זה תקף גם לנדל"ן אבל שם אתה מוכרח לשים בבת אחת המון כסף בנקודת ההתחלה, ורובם שמים את כל ההון העצמי, שאגרו במשך שנים, על דירה אחת ובנוסף משלמים משכנתא ענקית עשרות שנים במקום להשקיע (החל מקניית הדירה) בתיק השקעות.
אז אולי צריך להשוות מה כדאי לעשות עם סכום כסף גדול בין שתי הברירות, דירה או מדד רחב.
אני העדפתי למכור את הבית ולהכניס למדד אחוז משמעותי מהמכירה (בערך 40%), ועשיתי זאת בגיל מבוגר יחסית. ממש לא התחשק לי להיות בעלת בית עם מעט כסף זמין לעת זיקנה. יש לא מעט זקנים עניים שגרים בדירה בבעלותם כך שאין כסף גם למזון, גם לתרופות וגם לתחזוקת הדירה.
מצד שני, הפות"ש חי בפנטזיה כשהוא אומר
אתה מקבל רווח של פי 17 ומחתן את ילדי בכבוד ועוד קונה לי ולהם דירות.
 
https://www.prog.co.il/attachments/1733087371415-png.1835822/ מדד הסנופי
https://www.prog.co.il/attachments/1733087576229-png.1835824/ כלומר אפילו בשנים השנות של המדד הוא היכה פי 7 והדירות פי 3
שים לב שהגרף של המניות מתחיל ב-1990 ושל הנדלן ב-2000, אז ההשוואה שאתה עושה לא נכונה, אם אתה רוצה להשוות בינהם אתה צריך להתחיל באותה נקודת זמן.
אם תתחיל בשנת 2000, תראה שסנופי עשה בתקופה זו פי 5, ונדלן פי 3 (לפי הגרפים שצירפת).
על פניו אכן נשמע כאילו עדיף היה להשקיע בסנופי, אבל ספציפית לתקופת הזמן הזו ההיפך הוא הנכון, כי בנדלן אתה ממנפף את ההון העצמי שלך באמצעות משכנתא.
בכל מקרה, ספציפית שנת 2000 היתה נוראית להתחיל להשקיע בה בשוק ההון האמריקאי, אז זו לא דוגמא טובה. ובכללי לא נכון לקחת נקודת זמן אחת מסויימת וממנה להגיע למסקנות, עדיף לבחון ממוצע ארוך טווח.
 
תשאל את עצמך אם היית שוקל את אותה החלטה ב:
19.10.87 - יום שני השחור
10.10.2002 - תחתית הדוט קום.
9.3.2009 - תחתית המשבר הפיננסי
23.3.2020 - הקריסה מקוביד
וכו וכו...

ברצינות, הייתי מדמיין, באותה תקופה, עם כל החדשות היומיות, התקופה הארוכה של חודשים אחרי חודשים של ירידות וחדשות רעות...האם היית שואל את עצמך..."האם כדאי לי למכור את הדירה ולהכניס הכל לשוק ההון?"(כמובן שבאותן נקודות התשובה הייתה, ממש כן...אבל בפועל לא הרבה שאלו את עצמם את השאלה הזו בנקודות הללו...ההפך...)

השווקים לא מבטיחים בכלל "10%"(או אפילו 9%, או 7% וכו לשנה...)..ואתה לא באמת יודע מה העתיד צופן....תקופות בהן אנשים מרגישים בנוח לשאול שאלות שקשורות ב "האם לשים 100% מכספי במניות, האם למכור דירה ולעבור לשוק ההון וכו"...הן תקופות בד"כ, קצת מסוכנות.(בלשון המעטה)
אני לא מבין. אנחנו משקיעים מידי חודש? אנחנו מכנסים לשוק ההון עשרות אלפי שקלים מידי שנה בהשתלמות, פנסיה ובמסחר עצמאי?
נו, אם אנחנו מאמינים בהשקעה הפסיבית, למה לא לשים שם יותר כסף?
נכון שיש סיכונים מסויימים, אבל הם בעיקר על גובה הרווח. ושווה לקחת את הסיכון שאולי התשואה תהיה פחות מתשע אחוז מול הסכוי הגבוה שזה יתן את האחוזים של הממוצע.
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
בשוק ההון יש תשואה רק כי קיים סיכון. יש אנשים, תאמין או לא, שאם יקשיבו לך - ימכרו את הדירה וישימו את הכסף בשוק ההון, יפסידו את התחתונים בפעם הבאה שהשוק ירד ב 50%. וזה יקרה בסבירות די גבוהה בטווח של 30 שנה.

לא רק שהאנשים האלה קיימים, לדעתי זה אפילו הרוב.
אני מדבר עלי ועליך שלא מוכרים בגלל ירידה
 
נושאים דומים
פותח הנושא כותרת פורום תגובות תאריך
R האם למכור את הדירה ? נדל"ן 20
yossik מעבר לדיור מוגן - האם למכור את הדירה או את תיק ההשקעות? צרכנות פיננסית 19
de dud האם למכור את הדירה לכסות משכנתא ולהעביר לחול? אוף טופיק 54
Cat האם זה הזמן הנכון למכור את הדירה? נדל"ן 112
S להשכיר את הדירה או למכור נדל"ן 19
תפוזינה אם מישהו מצהיר שהוא הולך למכור את הדירה הראשונה בתוך שנה וחצי פוסטים מאיכות נמוכה 4
ר האם למכור כעת את התיק ולקנות מחדש? לצורך מס שוק ההון 19
V יש לי חשבון ברוקר זר (IB) עם רווח של כמה דולרים בודדים, האם אפשר למכור מניות בהפסד, בשביל לקזז את הרווחים ולהימנע מהגשת דוח מס שנתי? מיסים 4
I האם כדאי למכור את החלק בדירה או לחכות שיסתיים הפינוי בינוי? נדל"ן 15
GeraltOfHaifa דודה שלי מתכננת למכור את דירתה בצפון הישן ת"א, לקראת תמ"א. יש יתרונות לרכישת דירה מבן משפחה והפוך? נדל"ן 1
D מתלבט אם למכור את חלקי בירושה נדל"ן 2
R מעוניין למכור את התעודה 1159250 ולקנות 1159235 ב IRA שוק ההון 23
I למכור את התיק לצורך רכישה דירה או להתמנף בזול? שוק ההון 3
deussex שוקל למכור את החלק האג"חי לקניית המדד עכשיו שוק ההון 31
N האם למכור את הרכב? (סטודנט) צרכנות פיננסית 10
J לקנות דירה שניה, או למכור את הראשונה ולקנות דירה יקרה? נדל"ן 9
N אסטרטגיה לאחר עליה למכור את ההשקעה במניה שוק ההון 18
T האם זה בהכרח נכון למכור את פוליסת החיסכון שלי בהפסד על מנת לעבור להשקעה בקרן סל? שוק ההון 7
milx למכור את הבית ולהשקיע את הכסף במדדים? שוק ההון 35
אנא-אל למה עדיף למכור לפני יום האקס במקום לקבל את הדיבידנד? שוק ההון 31
Y איך כדאי לנהוג בהנחה וזכיתי בדירה למשתכן וארצה למכור בהיבט של משכתנא נדל"ן 2
ח שאלות לגבי RSU - שיקולים להחזיק או למכור? מיסוי? שוק ההון 4
H אם אני חושב שאנחנו לקראת ירידות, שווה למכור ולקנות? שוק ההון 15
algo.il חסרון כלשהו בפתיחת חשובונות מרובים בברוקר ישראלי בשביל בעתיד הרחוק למכור FIFO? ברוקרים ופלטפורמות מסחר 17
Y כדאי למכור מניות לפני הגדלת מס יסף? שוק ההון 8
מתכנת כתיבת אופציות: איך לייצר הכנסה ממניות מבלי למכור אותן דיוני עומק על פוסטים מהבלוג 35
A איזה סוג של קופה עדיף למכור לפני קניית דירה? שוק ההון 6
ב איך למכור דירה? נדל"ן 5
ח התלבטות לגבי דירה להשקעה - להחזיק או למכור נדל"ן 21
א למכור מניות כדי לקנות חדשות שוק ההון 12
I האם למכור דירה שרכשתי להשקעה? נדל"ן 15
X אילו מניות כדאי למכור? האם כדאי למכור מניות שהערך שלהן עלה לאחרונה, או דווקא מניות שנמצאות בירידה? שוק ההון 24
א למכור כעת או לחכות?! נדל"ן 5
S למה בעצם לא למכור בירידות? שוק ההון 51
ב האם למכור ולקנות דירה, או להשכיר ולשכור? נדל"ן 0
ד למכור RSUs לפני או אחרי רילוקיישן - היבטי מיסוי מיסים 15
R האם כדאי למכור תיק השקעות ולהחזיר משכנתא? נדל"ן 16
T קניית דירה למגורים מתוך כוונה למכור אחרי 5~7 שנים? נדל"ן 11
R לקחת מתווך או לנסות למכור לבד? נדל"ן 26
R התייעצות נדל"נית לאור שינוי משפחתי - למכור ולקנות או מה לעשות? נדל"ן 9
א האם זה זמן טוב למכור עכשיו דירה? נדל"ן 14
נתי הרהורי נדל"ן - למכור או לשמור? נדל"ן 48
D התלבטות אם למכור RSUs שוק ההון 1
D שאלה בטיוב תיק - האם שווה למכור קרן כדי לקנות קרן אחרת? שוק ההון 5
S קבלת דירה ללא תמורה- האם ניתן למכור כמשפר דיור? נדל"ן 2
E איך אפשר למכור ביטקוין היום? קריפטו והשקעות אלטרנטיביות 10
Excelmik העברת תיק השקעות, למכור או להעביר? שוק ההון 4
ש מה לעשות בגירושין למכור או לקנות בית נדל"ן 11
? עובר לאיטליה, למכור תיק השקעות פשוט? שוק ההון 12
M התייעצות - האם כדאי למכור תעודות סל ישנות עם דמי ניהול גבוהים? שוק ההון 14

נושאים דומים

Back
למעלה

