• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

בחירת אג"ח למחזיקי VT

  • פותח הנושא פותח הנושא Liron2035
  • פורסם בתאריך פורסם בתאריך
ולתיק עם תוחלת חיים של 20-30 שנים, מהו האידאל לדעתך?
השאלה היא פחות אופק ההשקעה אלא סוג התיק.
בהארי בראון צריך אג"ח ארוך, כי ככה הוא בנוי. לתיק מניות/אג"ח מתאים משהו אחר.
 
הסברים למה AGGG כן מתאימה למרות הנקודות שציינתי.
בהנחה שכמוני, המטרות שלך לאג"ח בתיק הן:
  • יותר "שימור הון" מאשר קורלציה לנכסים אחרים
  • החזקת מטבעות מגוונים לפי חלקם בעולם (לא 100% דולר ובטח שלא שקל)
  • ללא הצמדה למטבע כזה או אחר
אני לא רואה אופציה טובה יותר מAGGG כרגע, ולכן אני מחזיק אותה.
לגבי החששות:

חדשה וצעירה
אכן, אבל כבר בגודל לא מבוטל וממשיכה לגדול.
החשש בד"כ עם קרנות צעירות זה סגירה או מעקב לא טוב אחרי המדד. 2.5B$ זה מספיק בשביל להפיג את החששות שלי.

מח"מ בינוני (~7 שנים)
אכן. אבל אם המח"מ מדאיג אפשר לאזן אותו עם יותר מזומן (שהוא בגדול אג"ח מח"מ 0).
אצלי החלק הסולידי מכיל אג"ח, מזומן (או שווה מזומן), וזהב.

מכיל אג"ח קונצרני, מה שמכניס חוסר יציבות לעומת ממשלתי
אכן. מבאס.
אבל יש חברות שהרבה יותר יציבות מחלק מהמדינות בעולם.

הייתי שמח אם הייתה קרן כמו AGGG בלי קונצרני, ושצוברת דיבידנדים בלי להצמיד אותם למטבע.
אבל אין בינתיים.. אז אני מחזיק AGGG.
 
מה גרם לך להאמין שזוהי השורה התחתונה העולה מהבלוג?
אני דווקא שוכנעתי עקב רוב הפוסטים שלה שהאידאל זוהי אג"ח ארוכה ככל האפשר, תוך שיקול המוכנות הפסיכולוגית עד כמה אנו מוכנים להסתכן בתנודתיות. ככל שהסיכון שאנו מוכנים ליטול גבוה יותר - המח"מ אמור להיות ארוך יותר.

יש סיכוי שתחלוק איתי הפניות לפוסטים שגרמו לך להגיע למסקנה שציינת?

ובאופן ספציפית יותר, אם המח"מ של AGGG הוא באזור ה-7, אתה מאמין שהיא תספק את האפקט הרצוי במקרה של צניחת הפלח המנייתי בתיק שלך?
- צר לי, אין לי רפרנס לפוסט ספציפי. רק אציין שכשקראתי את כל הפוסטים שכתבה מהראשון שמתחיל ב2013 ועד היום, עניין האג"ח מתחיל כאג"ח ארוך בתיק הארי בראון ועם השנים התחילה לדבר בזכות אג"ח ממשלתי ישראלי קצר שיותר מדבר למי שבונה תיק לצבירה מאשר בעל תיק לשימור הון.
- לגבי המח"מ, הנחתי שכולם מסכימים שבחלק הסולידי שנותן לרסן תנודות ולא למקסם תשואה, אג"ח קצר מהווה כמרסן טוב יותר מאשר אג"ח בינוני-ארוך. וכמו שכתבתי בתחילת הפוסט, מטרת האג"ח עבורי:
שישמור על התיק סופר פשוט, זול, ימתן תנודות כאשר ברור לי שלא בקורלציה הפוכה למניות ועדיין באופטימיות שיהיה יציב מספיק לשמש לרכישת מניות בקריסות הבאות. ז"א שהחלק האחרון של המשפט הוא בגדר nice to have.
 
אתחיל בהערה כללית: צבירת "דיבידנדים" באג"ח יכולה להיות מאוד משמעותית-
- החלק של התשלומים השוטפים הוא מקור הכנסה דומיננטי באג"ח יותר מבמניות.
- להבנתי אין את הבעיה של מיסוי דיבידנד כפול.
לדוגמה, בחישוב מהיר, ב-BND מאבדים בכל שנה כ-0.6-0.7% על מס דיבידנד. בקרן צוברת אמנם יהיה בסוף מס, אבל הדחיה היא משמעותית ואין כפל מס. לטווח הארוך זה יכול להיות הרבה יותר משמעותי מפער דמי הניהול (למרות שהוא יכול להיות משמעותי).
זה דורש חישוב למי שזה מעניין אותו אבל זו נקודה משמעותית לטעמי.
כדאי לחשוב גם על זה שגידור לדולר של אג"ח גלובלי, למרות חסרונותיו, יכול לתת תשואה עודפת משמעותית בגלל הצבירה, וזאת למרות שתוחלת התשואה של הגידור עצמו היא אפסית (ל-AGGG יש גירסה צוברת מגודרת דולר).
אג"ח קצר מהווה כמרסן טוב יותר מאשר אג"ח בינוני-ארוך
אם אתה מתייחס לריסון ביום-יום, אז אכן קצר פחות תנודתי. לעומת זאת ריסון לתקופה של טלטלות בשווקים יכול להגיע דווקא מהארוך, בגלל תשואה עודפת ואולי גם מעט קורלציה שלילית.

בנוסף ל-AGGG בגירסה המחלקת והמגודרת-צוברת, הייתי מעיף מבט גם על הצוברות הבאות:
IUAA (דומה ל-BND)
IGLA, GAAA (ממשלתי, לא רק ארה"ב)
IBTA, CBU3, IB01 (ממשלתי אמריקאי קצר)
 
- צר לי, אין לי רפרנס לפוסט ספציפי. רק אציין שכשקראתי את כל הפוסטים שכתבה מהראשון שמתחיל ב2013 ועד היום, עניין האג"ח מתחיל כאג"ח ארוך בתיק הארי בראון ועם השנים התחילה לדבר בזכות אג"ח ממשלתי ישראלי קצר שיותר מדבר למי שבונה תיק לצבירה מאשר בעל תיק לשימור הון.
- לגבי המח"מ, הנחתי שכולם מסכימים שבחלק הסולידי שנותן לרסן תנודות ולא למקסם תשואה, אג"ח קצר מהווה כמרסן טוב יותר מאשר אג"ח בינוני-ארוך. וכמו שכתבתי בתחילת הפוסט, מטרת האג"ח עבורי:
שישמור על התיק סופר פשוט, זול, ימתן תנודות כאשר ברור לי שלא בקורלציה הפוכה למניות ועדיין באופטימיות שיהיה יציב מספיק לשמש לרכישת מניות בקריסות הבאות. ז"א שהחלק האחרון של המשפט הוא בגדר nice to have.
הבנתי. תודה :)
 
להבנתי אין את הבעיה של מיסוי דיבידנד כפול.
לדוגמה, בחישוב מהיר, ב-BND מאבדים בכל שנה כ-0.6-0.7% על מס דיבידנד.
אתה בטוח?
הייתי בטוח שאין מיסוי אמריקאי על אג"ח, כלומר אין בכלל בעיה של מיסוי כפול
 
אתה בטוח?
הייתי בטוח שאין מיסוי אמריקאי על אג"ח, כלומר אין בכלל בעיה של מיסוי כפול
נו ולכן בBND (מחלקת) מאבדים כל שנה 0.6-0.7% על מס, בעוד בצוברת המס נדחה.
 
אתחיל בהערה כללית: צבירת "דיבידנדים" באג"ח יכולה להיות מאוד משמעותית-
- החלק של התשלומים השוטפים הוא מקור הכנסה דומיננטי באג"ח יותר מבמניות.
- להבנתי אין את הבעיה של מיסוי דיבידנד כפול.
לדוגמה, בחישוב מהיר, ב-BND מאבדים בכל שנה כ-0.6-0.7% על מס דיבידנד. בקרן צוברת אמנם יהיה בסוף מס, אבל הדחיה היא משמעותית ואין כפל מס. לטווח הארוך זה יכול להיות הרבה יותר משמעותי מפער דמי הניהול (למרות שהוא יכול להיות משמעותי).
זה דורש חישוב למי שזה מעניין אותו אבל זו נקודה משמעותית לטעמי.
כדאי לחשוב גם על זה שגידור לדולר של אג"ח גלובלי, למרות חסרונותיו, יכול לתת תשואה עודפת משמעותית בגלל הצבירה, וזאת למרות שתוחלת התשואה של הגידור עצמו היא אפסית (ל-AGGG יש גירסה צוברת מגודרת דולר).

אם אתה מתייחס לריסון ביום-יום, אז אכן קצר פחות תנודתי. לעומת זאת ריסון לתקופה של טלטלות בשווקים יכול להגיע דווקא מהארוך, בגלל תשואה עודפת ואולי גם מעט קורלציה שלילית.

בנוסף ל-AGGG בגירסה המחלקת והמגודרת-צוברת, הייתי מעיף מבט גם על הצוברות הבאות:
IUAA (דומה ל-BND)
IGLA, GAAA (ממשלתי, לא רק ארה"ב)
IBTA, CBU3, IB01 (ממשלתי אמריקאי קצר)

נראה כאילו המחזורים אפסיים בכל המדדים האלו. או שאני מסתכל לא נכון?
נניח על:
Igla או gaaa בגרסה הצוברת?
 
נראה כאילו המחזורים אפסיים בכל המדדים האלו. או שאני מסתכל לא נכון?
נניח על:
Igla או gaaa בגרסה הצוברת?
המחזורים כנראה קטנים (לא בדקתי). זה לא מאוד משנה אם אתה משקיע לטווח ארוך ולא סוחר.
היקף נכסי הקרן הוא משמעותי יותר. IGLA בגודל סביר (~1.5B, הנכסים משותפים לטיקרים השונים), GAAA אכן קטנה למדי. 2 הקרנות לא צעירות מאוד (קיימות מ-2009/2012).
 
אתחיל בהערה כללית: צבירת "דיבידנדים" באג"ח יכולה להיות מאוד משמעותית-
- החלק של התשלומים השוטפים הוא מקור הכנסה דומיננטי באג"ח יותר מבמניות.
- להבנתי אין את הבעיה של מיסוי דיבידנד כפול.
לדוגמה, בחישוב מהיר, ב-BND מאבדים בכל שנה כ-0.6-0.7% על מס דיבידנד. בקרן צוברת אמנם יהיה בסוף מס, אבל הדחיה היא משמעותית ואין כפל מס. לטווח הארוך זה יכול להיות הרבה יותר משמעותי מפער דמי הניהול (למרות שהוא יכול להיות משמעותי).
זה דורש חישוב למי שזה מעניין אותו אבל זו נקודה משמעותית לטעמי.
כדאי לחשוב גם על זה שגידור לדולר של אג"ח גלובלי, למרות חסרונותיו, יכול לתת תשואה עודפת משמעותית בגלל הצבירה, וזאת למרות שתוחלת התשואה של הגידור עצמו היא אפסית (ל-AGGG יש גירסה צוברת מגודרת דולר).

אם אתה מתייחס לריסון ביום-יום, אז אכן קצר פחות תנודתי. לעומת זאת ריסון לתקופה של טלטלות בשווקים יכול להגיע דווקא מהארוך, בגלל תשואה עודפת ואולי גם מעט קורלציה שלילית.

בנוסף ל-AGGG בגירסה המחלקת והמגודרת-צוברת, הייתי מעיף מבט גם על הצוברות הבאות:
IUAA (דומה ל-BND)
IGLA, GAAA (ממשלתי, לא רק ארה"ב)
IBTA, CBU3, IB01 (ממשלתי אמריקאי קצר)
@i3arnon @adamshalev
תודה על ההצעות - יש פה דברים מעניינים.
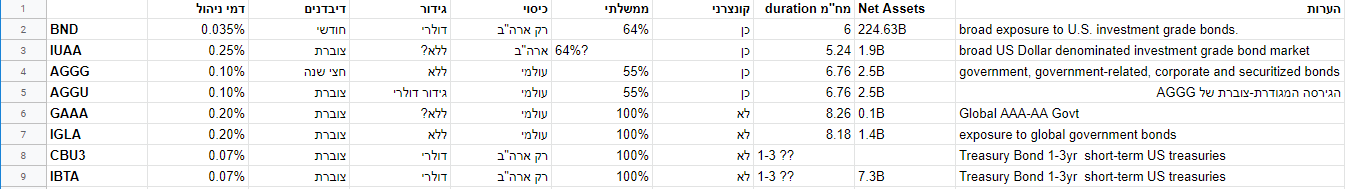
אספתי זריז את הנתונים של הקרנות שהצעת [אזהרה, יתכן ויש שגיאות]
https://i.imgur.com/d1KZTnU.png

d1KZTnU.png

עכשיו השאלה איך מסתכלים על הtrade offs בין הפרמטרים השונים כדי לברור מי מהן מתאימות יותר לתיק ממוסה כשתפקיד האג"ח שישמור על התיק סופר פשוט, זול, ימתן תנודות כאשר ברור לי שלא בקורלציה הפוכה למניות ועדיין באופטימיות שיהיה יציב מספיק לשמש לרכישת מניות בקריסות הבאות.
 
איך מסתכלים על הtrade offs בין הפרמטרים השונים
נראה לי שאתה יודע להסתכל עליהם, אבל אתה זה שצריך לבחור...
סופר פשוט
תבחר קרן אחת שהכי מתאימה לך (אבל גם אם תבחר 2 זה לא כזה מסובך...)
בעיניי זה שיקול משני לבחירה באיזה אג"ח להשקיע, אבל זה שיקול משמעותי בבחירת הקרן אחרי שבחרת אג"ח. כמו שכתבתי קודם, לצבירת דיבידנדים יש משמעות לא מבוטלת ולכן נכון לא להסתכל רק על דמי הניהול אלא גם על התועלת שבדחיית המס. תסמלץ לפי טווח ההשקעה המתאים לך (זה הגורם הקריטי) ובהתבסס על נתוני האג"ח מהסוג שבחרת.
ימתן תנודות כאשר ברור לי שלא בקורלציה הפוכה למניות ועדיין באופטימיות שיהיה יציב מספיק לשמש לרכישת מניות בקריסות הבאות.
ככל שהאג"ח מדורג גבוה יותר כך הוא יהיה "יציב" יותר. גם אם הוא ירד, זה כנראה לא יהיה בקנה המידה של קריסת המניות ממנה אתה חושש.
 
אספתי זריז את הנתונים של הקרנות שהצעת [אזהרה, יתכן ויש שגיאות]
המח"מ של CBU3 הוא 1.98 שנים . זה מאוד שונה משאר הקרנות שהסתכלת עליהן. קרן ממשלת ארה"ב לשנתיים זה נכס מאוד בטוח ולכן בעל תשואה נמוכה יחסית. בתפיסה שלי, כאשר המשק מאיט, שוק המניות נופל, הבנק המרכזי מוריד את הריבית בשביל לעודד את המשק, ולכן מחיר האג"ח מזנק בהתאם למח"מ. אם אתה רוצה קורלציה הפוכה לשוק המניות, תצטרך לקחת יותר סיכון במח"מ ארוך יותר.
אז תשווה בין הקרנות שבטבלה לקרן CBU7, האח של, שמחזיק אג"ח ממשלת ארהב 3-7 שנים, עם מח"מ 4.85 שנים.
 
כמו שכתבתי קודם, לצבירת דיבידנדים יש משמעות לא מבוטלת ולכן נכון לא להסתכל רק על דמי הניהול אלא גם על התועלת שבדחיית המס. תסמלץ לפי טווח ההשקעה המתאים לך (זה הגורם הקריטי) ובהתבסס על נתוני האג"ח מהסוג שבחרת.
זו נק' חשובה היה פעם מחשבון שאפשר לסמלץ אחרי כמה שנים דחיית מס של קרן צוברת מנצחת דמי ניהול נמוכים יותר, מישהו זוכר? יודע לקשר?
 
נניח ואני מעוניין לקנות את הקרן IGLA, יש דרך להשוות עד כמה היא סחירה בבורסות שונות בעולם על מנת לדעת איפה לבחור?

בנוסף, אם המחזורים קטנים מאוד, כיצד אני יכול לדעת שבכניסה או ביציאה לא אהיה רחוק מאוד משווי ההוגן? האם המנפיקה גם מספקת ביקושים והיצעים?
 
איך קונים AGGG בגרסה צוברת? זה אותו סימול או סימול אחר?
ומאוגד בארה''ב או אירלנד (לצרכי מס)
אם למישהו מידע מבהיר, אודה מאוד!
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
מצד אחד אתה אומר ש:
מכיל אג"ח קונצרני, מה שמכניס חוסר יציבות לעומת ממשלתי
כלומר שאתה מעדיף אג"ח ממשלתי ללא קונצרני.
מצד שני, כשאתה שוקל דברים חשופים רק לדולר, אתה אומר ש:
BND אכן היא אופציה
לדעתי, אם אתה מתפשר על כך שלא תהיה חשיפה להרבה מטבעות, ומוכן ללכת רק על דולר, ואתה רואה העדר אג"ח קונצרני כיתרון, שווה לך להסתכל על:
VGSH
VGIT
VGLT
EDV
כל אחת עם מח"מ ארוך מקודמתה. אפשר גם להעיף מבט על VTIP אם אתה אוהב אג"ח צמוד קצר.
(אלו קרנות אמריקאיות של ואנגרד, ייתכן שיש בבורסות אחרות או למנפיקים אחרים קרנות דומות טובות יותר עבורך)

היתרון שלהם על פני BND שהן לא מכילות אג"ח קונצרני (שכתבת שהוא חיסרון עבורך).

ככלל, גם קרן שמכילה הרבה אג"חים שונים, ככל שהיא מגודרת לדולר, לדעתי נחותה מהקרנות למעלה. אין לדעתי יתרון בפיזור בין מלווים שונים כשיש לך מלווה בטוח כמו ממשלת ארה"ב. בטח כשההלוואה צמודה לדולר.

אני במצבך הייתי כנראה הולך על משהו כמו שילוב של EDV (בשביל הקורלציה) עם AGGG (בשביל הפיזור), ואולי מוסיף VTIP.
אגב, כדאי לך לעבור על הפוסט של "משקל של כל מטבע בעולם" (או משהו כזה), שבו, עוד לפני שעולה האפשרות של AGGG, אדם נותן מספר אפשרויות איך לחלק את זה, ואולי יעניינו אותך עוד קרנות שיש שם.

זו נק' חשובה
אכן. שווה להתחשב גם בה. שים לב שהקרנות שציינתי למעלה מחלקות. ייתכן שיש צוברות דומות להן.

בהצלחה

לא מייעץ. לא ממליץ. התייעץ עם אנשי מקצוע, ולא סתם עם איזה דור מהאינטרנט.
 
נערך לאחרונה ב:
נושאים דומים
פותח הנושא כותרת פורום תגובות תאריך
א בחירת אג"ח - שאלת מתחיל שוק ההון 22
E בחירת קרן סל של אג"ח שוק ההון 8
שיקלר בחירת קרנות אג"ח שוק ההון 5
Liron2035 סיכום בחירת אג"ח בתיק פסיבי שוק ההון 19
Mamaof קניית אג"ח בתיק מנייתי - בחירת מכשיר שוק ההון 16
ע שוב שאלה על בחירת קרן אג"ח עם דמי ניהול נמוכים שוק ההון 8
ע עוד כמה שאלות טכניות (בחירת אג"ח, מעקב אחרי דיבידנדים ועמלות) שוק ההון 0
Z שאלה לגבי בחירת קרן אג"ח מחקה שוק ההון 1
Henchman34 תהיות על בחירת אג"ח בחלק הפחות תנודתי בתיק. שוק ההון 118
ה בחירת מסלול פנסיה, גמל וקרנות השתלמות 4
ה בחירת קרן פנסיה פנסיה, גמל וקרנות השתלמות 4
E בחירת קרן פנסיה ומסלול דקה לפני פרישה פנסיה, גמל וקרנות השתלמות 2
B בחירת תמהיל משכנתא (בהינתן סכום ותקופה) למזעור ריביות מהבנק נדל"ן 20
H בחירת גודל דירה להשקעה נדל"ן 17
עידו ג בחירת מוסד אקדמי ומקום מגורים - לקראת נובמבר 2026 התפתחות אישית 22
E בחירת עורך דין לעסקת יד שנייה נדל"ן 64
R השפעת המלחמה מול איראן על בנית/בחירת דירה נדל"ן 6
A בחירת דירה במחיר למשתכן נדל"ן 15
ב בחירת ברוקר אמריקאי ברוקרים ופלטפורמות מסחר 0
ר בחירת קרן כספית שקלית שוק ההון 28
E בחירת מסלול בגין הכנסות שכר דירה מיסים 9
Y בחירת קריירה - מדעי המחשב / הנדסת חשמל / אחר התפתחות אישית 14
ש בחירת קרן כספית שוק ההון 1
A בחירת קרן אירית במצב שההכנסה שלי היא בדולרים שוק ההון 18
E חוקי? מיטב IRA חוסמת בחירת חבר בורסה שונה ממיטב טרייד פנסיה, גמל וקרנות השתלמות 0
R בחירת סטאטוס עבור תשלום מיסים בארה"ב (Single Vs. Jointly) מיסים 2
N בחירת קרן השתלמות פנסיה, גמל וקרנות השתלמות 2
ג בחירת דירה תמורה - פינוי בינוי נדל"ן 1
S בחירת מזגן בדירת קבלן נדל"ן 25
Kipodi בחירת קורסים בתואר שני במנהל עסקים - MBA שוק ההון 4
ח בחירת מסלול מס נכון - שכר דירה מיסים 0
M בחירת עורך דין לעסקת נדל"ן בחו"ל נדל"ן 5
A בחירת דירה נדל"ן 37
I בחירת דירה במחיר למשתכן - 4 או 5 חדרים נדל"ן 7
N בחירת ETFים אמריקאים, דיבידנדים והשלכות מיסוי ב-1301 וב-1040 צרכנות פיננסית 0
N בחירת מסלול השקעה פנסיה והשתלמות לשכיר בן 51 פנסיה, גמל וקרנות השתלמות 15
H בחירת ערוץ השקעה לטווח בינוני שוק ההון 5
D בחירת מקום מגורים נדל"ן 87
Y בחירת השקעה בביטקוין: IBIT, BITW, והשקעה ישירה קריפטו והשקעות אלטרנטיביות 32
algo.il בחירת קרן סל להשקעה - הכוונה\עזרה להבין נתוני קרן סל\מחקה בהשקעה סקטוריאלית שוק ההון 4
E בחירת דירה בדירה בהנחה נדל"ן 2
Y בחירת קרן כספית שוק ההון 3
א בחירת דירה - מחיר למשתכן נדל"ן 18
ג קנית קרן מחקה מדד סנופי + בחירת פלטפורמה שוק ההון 0
י בחירת האינסטרומנט המתאים לגידור שוק ההון 0
ד בחירת יועץ משכנתא נדל"ן 7
B בחירת מסלול אצל אקסלנס שוק ההון 4
D מיסוי espp, בחירת אופן חישוב המס מיסים 2
T בחירת דרך השקעה מתאימה לשנה בלי משכורת שוק ההון 7
caterpillar בחירת מקבילה דואלית מתאימה לנייר שקלי שוק ההון 0

נושאים דומים

Back
למעלה