• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

נדלן דירה שניה ושוק ההון

  • פותח הנושא פותח הנושא jass
  • פורסם בתאריך פורסם בתאריך
חלק שלישי
בהסתכלות לטווח של 30 שנים
[url=https://postimages.org/][/URL]
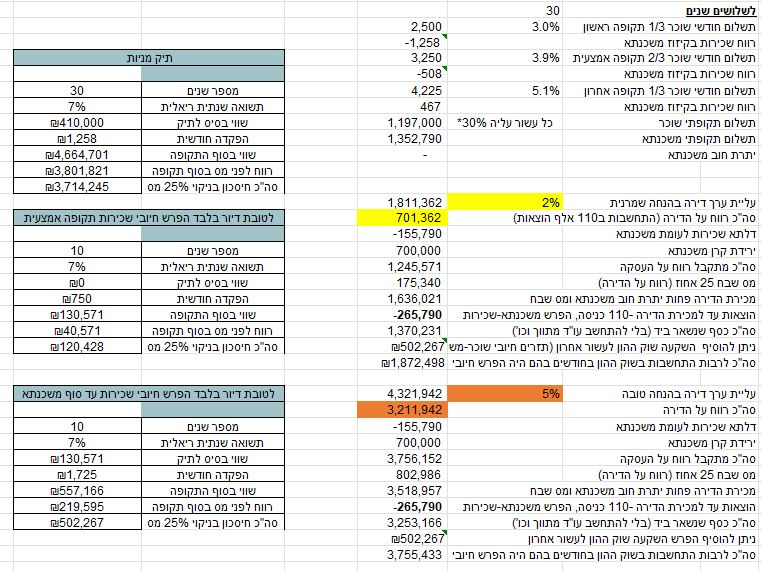
סיכום במידה ומה שעשיתי נכון
1. בתרחיש 5 אחוז עליית שווי הון דיור, מתקבל 3.7 מיליון נטו הן בשוק ההון והן בדיור
2. בתרחיש 2 אחוז עליית שווי הון דיור, מתקבל פער עצום 1.8 מיליון לעומת 3.7 מיליון לשוק ההון
3. בטווח של 10 שנים, יצא פער גדול יותר לטובת שוק ההון , מדוע?
 
הערות:
1. האם הוספת לחישוב מס השבח גם את הפחת שנצבר? (גם אם לא ניצלת אותו).
2. חישבת לפי תפוסה של 100%, זה לא מתקיים במציאות.
3. איפה הוצאות תחזוקה?
4. גם במכירת דירה יש הוצאות, האם לקחת אותם בחשבון?
5. אתה מחשב במספרים אבסולוטיים ואין לזה משמעות כלשהי כי יש אלמנט של זמן שלא מקבל ביטוי, הדרך הנכונה לחשב היא באחוזים מהוונים לשנה או במילה אחרת: IRR.
6. בחישוב ל30 שנים צריך לקחת בחשבון גם CAPEX.
 
רלוונטי בגלל שאין צורך להוסיף אותו לשבח...
לא רלוונטי בשום צורה לשום דבר כי לא משלמים במסלול המס השולי במקרה הזה וגם אם במקרה שכן אז כמעט תמיד ידרשו פחת.
 
לא רלוונטי בשום צורה לשום דבר כי לא משלמים במסלול המס השולי במקרה הזה וגם אם במקרה שכן אז כמעט תמיד ידרשו פחת.
אם הוא ילך על מסלול הפטור, אז השבח שלו יהיה הרבה יותר גדול, כי גם לא יתחשבו בריבית על המשכנתא.
כלומר אם ניקח את האפשרות של 10 שנים עם 5% עליית ערך
הפחת ב־10 שנים יהיה
1,110,000 × 2/3 × 4% × 10 = 296,000
יתרת המחיר המקורי
1,110,000-296,000 = 814,000
שבח לפני הוצאות מכירה
1,628,895-814,000 = 814,895
מס שבח 25% = 203,724₪

במקום 129,724 שהוא חישב במסלול מס שולי.

אם המטרה היא להרוויח כסף, אז מסלול מס שולי עדיף בהרבה על מסלול הפטור במקרה הזה.
 
נערך לאחרונה ב:
הערות:
1. האם הוספת לחישוב מס השבח גם את הפחת שנצבר? (גם אם לא ניצלת אותו).
2. חישבת לפי תפוסה של 100%, זה לא מתקיים במציאות.
3. איפה הוצאות תחזוקה?
4. גם במכירת דירה יש הוצאות, האם לקחת אותם בחשבון?
5. אתה מחשב במספרים אבסולוטיים ואין לזה משמעות כלשהי כי יש אלמנט של זמן שלא מקבל ביטוי, הדרך הנכונה לחשב היא באחוזים מהוונים לשנה או במילה אחרת: IRR.
6. בחישוב ל30 שנים צריך לקחת בחשבון גם CAPEX.
תודה על התייחסותך.
לגבי 1 - לקחתי רק את המס שבח ובהוצאות כניסה לדירה. לאורך ה10 שנים לא הנחתי שיש שיפוץ וגם לא הורדתי ממס שבח. במציאות יכול להיות בעיקר שמדובר על 30 שנים.
2. נכון, אפשר להוריד עוד מתשואת הנדלן או להגיד ש3 אחוז תשואה פירותית זה לאחר התחשבות.
3. כמה נהוג להניח?
4. ציינתי שלא לקחתי עורך דין/מתווך למכירה, למרות שזה יחסית זניח בתקופה של 30 שנה. ל10 שנים נכון לקחת וכבר יותר משמעותי.
5. את ה IRR אני מבין וגם היוון להיום. אך יש לך סרטון/מדריך/פוסט שמראה איך לחשב זאת במקרה הנוכחי?יש לא מעט משתנים. גם עליית שכירות, גם עליית שווי הון, גם משכנתא.
6. CAPEX מתייחס לסעיף 3 או גם מעבר?

א. במידה ואקח את כל מה שציינת, האם בהכרח שזה יוריד מדירה שניה להשקעה לטווח של 30 שנים (בהנחת עליית שווי הון 5 אחוז בשנה) ובהכרח כדאי שוק ההון (בהנחה ששוק ההון יעשה ריאלית 7 אחוז בשנה)?
ב. כלומר בצד המקל נהיה בשווי דומה בין שוק ההון לדירה שניה (בהנחות שציינתי) ובצד המחמיר יותר(נושאים שציינת שיש לקזז מהדיור) יש עדיפות ברורה לשוק ההון? ג. בראיה כללית - פספסתי משהו נוסף לטובת נדלן דירה שניה? שיכול לעשות את זה משתלם יותר משוק ההון.
 
משהו לא מסתדר לי בחישוב, נסתכל על השמרני - דירה נמכרת ב1,218,994 אחרי 10 שנים
יתרת משכנתא אחרי 10 שנים - 570,773 (לפי מחשבון במשכנתאמן)

עם סילוק משכנתא נשארת ביד:
1,218,994-570,773 = 648,221

תשלומים למשכנתא לאורך 10 שנים - 12*10*3857 = 462,840, מתוכם ריבית ששילמת במשך 10 שנים: 320,325 ש"ח (לפי מחשבון שמצאתי בגוגל, נראה לי שיש פה טעות)
כלומר (סכום ביד אחרי סילוק משכנתא מינוס עלות ריבית והון עצמי)
648,221 - 320,325 - 300,000 = 27,896
שזה הרווח לפני עו"ד, שכירות ושבח

אחרי עו"ד:
27,896 - 7000 = 20,896

אחרי שבח:
20,896*0.75 = 15,672

לזה נוסיף תשלומי שכירות של כ 300,000

כלומר רווח של כ315K


משהו גם לא מסתדר לי עם החישוב שאני עשיתי - מישהו מצליח לראות אם יש פה בעיה?
 
אם הוא ילך על מסלול הפטור, אז השבח שלו יהיה הרבה יותר גדול, כי גם לא יתחשבו בריבית על המשכנתא.
תראה לי זה נשמע מאד מוזר, אני יודע שגם העניין עם הפחת ומסלול הפטור תקוע בבית משפט, או היה עד לא מזמן.
זה גם לגבי ריבית?
בכל זכות אין אזכור לכך:

לפי מה שאתה אומר אא"כ אם אין אפשרות למכור בעתיד בפטור משבח וגם לוקחים מימון אין כלל טעם להשתמש בפטור או במסלול ה10%.
לגבי 1 - לקחתי רק את המס שבח ובהוצאות כניסה לדירה. לאורך ה10 שנים לא הנחתי שיש שיפוץ וגם לא הורדתי ממס שבח. במציאות יכול להיות בעיקר שמדובר על 30 שנים.
מס שבח יש רק במכירה וגם זה יש תכנונים שאפשר לעשות לפעמים.
3. כמה נהוג להניח?
תלוי במצב הדירה, במיקום שלה, בגמרים שלה, בגודל וכו'
הייתי שם לפחות 1000 ש"ח בשנה.
4. ציינתי שלא לקחתי עורך דין/מתווך למכירה, למרות שזה יחסית זניח בתקופה של 30 שנה. ל10 שנים נכון לקחת וכבר יותר משמעותי.
אני מציע לא לעשות תוכניות ל30 שנים בעיקר כי הרבה מאד דברים יכולים להשתנות בזמן הזה, גם הרצונות שלך.
5. את ה IRR אני מבין וגם היוון להיום. אך יש לך סרטון/מדריך/פוסט שמראה איך לחשב זאת במקרה הנוכחי?יש לא מעט משתנים. גם עליית שכירות, גם עליית שווי הון, גם משכנתא.
הכל שמים באקסל ועושים IRR.
6. CAPEX מתייחס לסעיף 3 או גם מעבר?
בוודאי שמעבר.
כל X שנים יהיה לך תקלה בדוד, בצנרת, במזגנים או בחמשל זה תחזוקה.
פעם בY שנים תצטרך להחליף את כל הדוד, את המזגנים, מקלחונים וכו' כנ"ל אם הדירה כוללת מוצרי חשמל.

א. במידה ואקח את כל מה שציינת, האם בהכרח שזה יוריד מדירה שניה להשקעה לטווח של 30 שנים (בהנחת עליית שווי הון 5 אחוז בשנה) ובהכרח כדאי שוק ההון (בהנחה ששוק ההון יעשה ריאלית 7 אחוז בשנה)?
הכל תלוי בהנחות שלך ואני בכל מקרה לעולם לא עושה תוכניות ל30 שנים. זה טוב אולי לאקסל, לא למציאות.
ב. כלומר בצד המקל נהיה בשווי דומה בין שוק ההון לדירה שניה (בהנחות שציינתי) ובצד המחמיר יותר(נושאים שציינת שיש לקזז מהדיור) יש עדיפות ברורה לשוק ההון? ג. בראיה כללית - פספסתי משהו נוסף לטובת נדלן דירה שניה? שיכול לעשות את זה משתלם יותר משוק ההון.
קודם כל אין משמעות ל"שוק ההון" כי זה שם כולל למשהו שיכול לתת לך מ0 תשואה עד להרבה מאד תשואה.
אני מניח שהכוונה לתיק מניות מפוזר.
אישית אני לא צריך אקסל לזה, מובן (לי) מאליו שתיק מנייתי עדיף מאשר דירה שנייה, אא"כ הציפיות שלך אופטימיות במיוחד או שיש לך עסקת בוננזה.
 
תראה לי זה נשמע מאד מוזר, אני יודע שגם העניין עם הפחת ומסלול הפטור תקוע בבית משפט, או היה עד לא מזמן.
זה גם לגבי ריבית?
נושא הפחת עבר בייצוגית במחוזי, המדינה כרגע בשלב של ערעור לעליון, נקבע דיון בערעור בחודש מאי הקרוב.
בנושא הריבית גם הייתה בקשה לייצוגית אבל היא נדחתה על הסף.
המצב כרגע, אם משתמשים במסלול הפטור, לא ניתן להכיר בהוצאות ריבית, ועל פי תוצאות הערעור יהיה ניתן או לא להכיר בפחת.

בתרחיש כאן בעשרת השנים הראשונות הריבית גדולה מהכנסות השכירות, לכן אם הולכים על מסלול מס שולי לא ישולם מס על השכירות, וכל שנה יירשם הפסד להעברה לשנה הבאה, ולכן המסלול עדיף על הפטור, ללא קשר לשאלה אם נושא הפחת יאושר בעליון או לא.

ניתן לדרוש כל שנה גם את הפחת, ולרשום הפסד יותר גדול, או לחילופין לא לדרוש את הפחת ולמנוע הפחתה של פחת נצבר במכירה (עדיף בסביבה אינפלציונית).

דעתי האישית שהיא כמובן לא המלצה:
כל עוד ניתן לרשום הפסד שוטף במסלול מס שולי, ללכת על המסלול הזה.
בשנה שאין יותר הפסד שוטף, להתחיל לשמור בצד את ההפסד המצטבר, ולשקול את שאר המסלולים.
 
אישית אני לא צריך אקסל לזה, מובן (לי) מאליו שתיק מנייתי עדיף מאשר דירה שנייה, אא"כ הציפיות שלך אופטימיות במיוחד או שיש לך עסקת בוננזה.
תודה על התייחסות הרחבה.
לגבי התיק מנייתי לעומת נדלן - ראינו שבנדלן לאחר 21 שנה, התיק מתחיל להניב תזרים חיובי
במידה ומשווים לתיק מנייתי גלובלי מדד מניות עולמי. האם הוא יוכל לתת תזרים? במידה ומושכים נידרש לשלם מס רווחי הון 25 אחוז.
ובהכנסות משכירות אין את המס. האם זה משנה סוג של הסתכלות למי שצריך תזרים?

משהו לא מסתדר לי בחישוב
בטעות הורדתי את ה110 אלף שח בשורה תחתונה וצריך להוסיף אותם בכל החישובים. בתרחיש 2 אחוז ל10 שנים כתוב 361 אלף בתמונה ואמור להיות 471 אלף.
בצורה הכי פשוטה:
נמכרה דירה ב 1,218,994 ש"ח
יתרת חוב משכנתא 569,394 ש"ח
במכירה נדרשנו לשלם גם מס שבח של 27,249 [(1,218,994 מינוס 1,110,000)כפול 0.25]
כמה כסף לאחר מכירה נשאר לנו (לאחר חיסול משכנתא, ותשלום מס שבח) - 622,351 ש"ח

אך במהלך התקופה - הפסדנו 150,930 ש"ח הפרש בין הוצאות משכנתא להכנסות משכירות. כלומר כסף שהוספנו לעסקה מהבית במהלך התקופה.וצריך לחסרו.

כמה כסף באמת נשארנו ביד - 471,421 ש"ח
כמה הרווחנו מהעסקה - 471,421 מינוס ההון הראשוני ששמנו שהוא 410 אלף ש"ח (300 לעסקה+110 כניסה לעסקה) - שזה 61,421 ש"ח בלבד!

בשוק ההון נשאר לנו ביד 909,397 ש"ח לאחר 10 שנים, ובנדלן 471,421 ש"ח . בתרחיש של 2 אחוז עליית שווי הון נדלן. האם מסכים?
תבדוק אצלך את החישובים, אשמח שעוד משתתפים יבחנו את החישובים.
 
תודה על התייחסות הרחבה.
לגבי התיק מנייתי לעומת נדלן - ראינו שבנדלן לאחר 21 שנה, התיק מתחיל להניב תזרים חיובי
במידה ומשווים לתיק מנייתי גלובלי מדד מניות עולמי. האם הוא יוכל לתת תזרים? במידה ומושכים נידרש לשלם מס רווחי הון 25 אחוז.
ובהכנסות משכירות אין את המס.
קודם כל תוכניות לא רלוונטיות ל21 שנים, התוכנית בהכרח לא תתמש.
כל תיק מניות יכול להניב איזה תזרים שאתה רוצה, זה היופי בשוק ההון, אתה מחליט על כמה תזרים ומתי.
בהכנסה משכירות לא רק שיש מס אלא יתכן מס גבוה יותר, בטח אחרי 21 שניםמה גם הוא ממוסה מהשקל הראשון, אא"כ אתה במסלול הפטור ואז תיקנס עוד במכירה בעוד בשוק ההון אתה ממוסה רק על הרווח ולא על ה"משיכה".
האם זה משנה סוג של הסתכלות למי שצריך תזרים?
בנדלן למגורים עם משכנתא אין בכלל תזרים, זה לא רלוונטי. נדלן ממונף למגורים לא קונים בשביל תזרים.
 
בטעות הורדתי את ה110 אלף שח בשורה תחתונה וצריך להוסיף אותם בכל החישובים. בתרחיש 2 אחוז ל10 שנים כתוב 361 אלף בתמונה ואמור להיות 471 אלף.
בצורה הכי פשוטה:
נמכרה דירה ב 1,218,994 ש"ח
יתרת חוב משכנתא 569,394 ש"ח
במכירה נדרשנו לשלם גם מס שבח של 27,249 [(1,218,994 מינוס 1,110,000)כפול 0.25]
כמה כסף לאחר מכירה נשאר לנו (לאחר חיסול משכנתא, ותשלום מס שבח) - 622,351 ש"ח

אך במהלך התקופה - הפסדנו 150,930 ש"ח הפרש בין הוצאות משכנתא להכנסות משכירות. כלומר כסף שהוספנו לעסקה מהבית במהלך התקופה.וצריך לחסרו.

כמה כסף באמת נשארנו ביד - 471,421 ש"ח
כמה הרווחנו מהעסקה - 471,421 מינוס ההון הראשוני ששמנו שהוא 410 אלף ש"ח (300 לעסקה+110 כניסה לעסקה) - שזה 61,421 ש"ח בלבד!

בשוק ההון נשאר לנו ביד 909,397 ש"ח לאחר 10 שנים, ובנדלן 471,421 ש"ח . בתרחיש של 2 אחוז עליית שווי הון נדלן. האם מסכים?
תבדוק אצלך את החישובים, אשמח שעוד משתתפים יבחנו את החישובים.
עכשיו החישובים יותר מסתדרים, המס שבח לדעתי יהיה יותר נמוך כי:
א.הוא מוצמד למדד ולא לקחת את זה בחשבון
ב.צריך לקחת גם הוצאות במכירה כמו עורך דין
אם אני מבין נכון את החישוב של מס שבח (ואני לא בטוח בזה) המדד לבדו אולי מבטל את הצורך שלך לשלם מס שבח כי אם נניח מדד שנתי של 3% ב10 שנים יוצא מעל מחיר המכירה (ב4 שנים האחרונות המדד השנתי היה גבוהה יחסית, לפני הוא היה מאוד נמוך - אז זה תלוי במה אתה מאמין שיקרה).

דרך אגב יש פה עוד הוצאות - כמו קנס פירעון מוקדם של המשכנתא בחלק מהמסלולים.
 
שורה תחתונה - אני לא הצלחתי להבין מה ההתלבטות לטובת דירה שניה בישראל? יש משהו שפספתי?
המספרים מראים עדיפות לשוק הון בתרחישים שהצגתי
 
אשמח למענה מאנשים שמבינים - מתי יש עדיפות לדירה שניה להשקעה לעומת שוק ההון

תודה
שורה תחתונה - אני לא הצלחתי להבין מה ההתלבטות לטובת דירה שניה בישראל? יש משהו שפספתי?
המספרים מראים עדיפות לשוק הון בתרחישים שהצגתי
 
אשמח למענה מאנשים שמבינים - מתי יש עדיפות לדירה שניה להשקעה לעומת שוק ההון

תודה
לדעתי רק אם יש עסקת בוננזה או שיש ציפייה שלך לעליית ערך משמעותית בעתיד הקרוב/בינוני.
 
אשמח למענה מאנשים שמבינים - מתי יש עדיפות לדירה שניה להשקעה לעומת שוק ההון

תודה
פעם נדל"ן היה נחשב השקעה משמעותית יותר בטוחה ממניות, ואולי אפילו יותר בטוחה מאגח קונצרני (אבל עם תשואה באחוזים דומים לאגח קונצרני). נדל"ן להשכרה גם נותן סכום חודשי די קבוע ועם מיסוי נמוך או אפסי. להרבה אנשים זה התאים, בטח אם היה חסר להם כסף כל חודש בפרישה.

היום הדברים האלה די השתנו ולכן יש פחות משקיעים בדירה שניה או שלישית. אני חושב שזאת השקעה טובה בהיבטים הבאים:
1 עוד השקעה עם קורלציה נמוכה למניות כשיש לו כבר הרבה מהן.
2 צריך הכנסה חודשית נוספת.
3 מישהו שרוצה בעתיד לעזור לילדים שלו לקנות דירה או שבעצמו רוצה לשפר דיור.
 
מובן (לי) מאליו שתיק מנייתי עדיף מאשר דירה שנייה, אא"כ הציפיות שלך אופטימיות במיוחד או שיש לך עסקת בוננזה
איזה שינוי )אם בכלל) יגרום לך לשנות את דעתך? ירידות מחירים משמעותיות בנדל"ן בארץ? שינוי ריבית? שינוי משמעותי במיסוי?
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
לדעתי רק אם יש עסקת בוננזה או שיש ציפייה שלך לעליית ערך משמעותית בעתיד הקרוב/בינוני.
א. דירה חתומה לפינוי בינוי? הנקנת להשקעה, זה משהו שנכנס ועדיף?

ב. פריסייל ששמים 15 אחוז ועוד 5 שנים מקבלים דירה? שוקל להכין אקסל כמו למעלה ונראה..


מישהו שרוצה בעתיד לעזור לילדים שלו לקנות דירה או שבעצמו רוצה לשפר דיור
למה שזה ישנה? , רוב מי שבונה על כסף לטווח ארוך חלקו גדול ילך לדיור לילדים/נכדים. לקחנו את זה בתשואה של עליית שווי הון.
 
נושאים דומים
פותח הנושא כותרת פורום תגובות תאריך
A נדלן השקעה - שתי דירות או דירה אחת נדל"ן 3
M מדד תל אביב נדלן או נדלן מניב מול דירה להשקעה בחמש שנים שוק ההון 2
D חישוב מס שבח ממכירת נדלן עם הטבת יישוב מוטב. מיסים 5
D נדלן למגורים נדל"ן 1
M מחפש מלווה לעסקת נדלן שכוללת שיפוץ. נדל"ן 28
F הונאת נדלן בארהב נדל"ן 9
I ספרים מומלצים על נדלן, משכנתא, התחדשות עירונית? נדל"ן 2
F קיזוז הפסד בשוק ההון מול רווח שותפות נדלן בחול מיסים 7
F מיסוי על השקעה בקרן נדלן באירופה מיסים 8
ה חישוב נדלן לעומת שוק ההון נדל"ן 83
E האם כדאי לפתוח חשבון בנק ב US עבור השקעות נדלן והחזר מס נדל"ן 8
Vit7 השקעת נדלן באירופה לשכירות קצרת טווח נדל"ן 8
S התלבטות לגבי עסקת נדלן בתוך המשפחה לפני ירושה נדל"ן 7
ת קניית נדלן למגורים בשותפים נדל"ן 6
F ממוצע תשואה נדלן לעומת שוק ההון נדל"ן 13
ת נתינת הלוואה ליזם נדלן נדל"ן 17
ב נדלן או קופת גמל נדל"ן 5
F מה אני מפספס פה ? נדלן בארה״ב נדל"ן 37
נתי מתלבטים איזו השקעת נדלן לעשות. נדל"ן 0
ס 70 / 30 מניות / נדלן - במקום אגח שוק ההון 7
D בת ים - אורון נדלן garden towers נדל"ן 18
B מתלבט לגבי 2 השקעות נדלן דומות נדל"ן 7
מ אחוז מינוף מומלץ - נדלן או מדדים נדל"ן 17
S מחפש הזדמנות נדלן עד 1 מש"ח. נדל"ן 0
א יש תעודת/קרן סל עוקבת אינדקס נדלן למגורים ? שוק ההון 0
ה שאלת הבנה במחירי נדלן נדל"ן 8
A יתרונות של עסק על פני אדם פרטי ברכישה ומכירת נדלן נדל"ן 6
S חלוקת תקציב בין נדלן ושוק ההון (מניות) נדל"ן 6
מ השקעות נדלן בחול בסכומים קטנים נדל"ן 20
ש השקעה בקרן נדלן הולנדית במטבע אירו נדל"ן 16
N השקעות נדלן בפרוייקט יזמי נדל"ן 6
D האם נדלן נכנס לחוק 300? פרישה מוקדמת והחיים שאחריה 5
ס העברת כספים ונכסי נדלן לחו"ל אוף טופיק 4
V נדלן מול מדדים במצב של ריבית נוכחית נדל"ן 37
מ רמלוד או בת ים- נדלן נדל"ן 27
Y האם ניתן לאתר בעלות על נכסי נדלן לפי פרטים מזהים? נדל"ן 7
ש שוק ההון לצד נדלן פוסטים מאיכות נמוכה 0
chen15 מבנה ההון בעסקת נדלן - בני 60+ נדל"ן 19
S מתווכי/משווקיי/יועצי נדלן - תמרורי אזהרה נדל"ן 18
Y השקעה בפרוייקט נדלן מניב - קרן פרטית נדל"ן 5
ש נדלן מעבר לים - לרנקה קפריסין נדל"ן 6
R נדלן בחול - צעדים ראשונים נדל"ן 10
GoldenFace מקורות מידע על נדלן נדל"ן 3
א מחקה מדד נדלן מניב ישראל שוק ההון 23
E מתי כבר יגיע הזעזוע לפה? (הייטק/נדלן בארץ) פוסט תסכול פוסטים מאיכות נמוכה 534
A תחזית נדלן -- האם הטירוף יימשך? נדל"ן 251
נ מה ההבדל בין מדד תל אביב נדלן למדד תל אביב בניה? נדל"ן 3
ישראלית מימון כנגד נדלן שנמכר נדל"ן 13
B משכנתא להשקעת נדלן בחול נדל"ן 4
ט ההבדל בין מדד ת"א נדלן לבין תא מניב ישראל שוק ההון 2

נושאים דומים

Back
למעלה

