• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

בחירת מנהל השקעות אקטיבי

  • פותח הנושא פותח הנושא Ehud
  • פורסם בתאריך פורסם בתאריך
אין כאן גזירת קופון נוספת...אין השקעות בקרנות אחרות או דברים נוספים, אך ורק במניות.
מודל ההצלחה הוא רק על התשואה מעל 6%...ז"א נגיד והקרן הגיעה לתשואה של 10%, ה6% הולכים אלי ועל 4% הנותרים, מתחלקים...ז"א על מישהי שייצרה תשואה של 10%, אני משלם 1%...יותר ממוכן...על ה9% הנותרים אני משלם רווח הון רגיל כמובן.
בבקשה:
ציטוט מהכתבה:
משכורות הענק שהם מושכים באמצעות דמי ניהול קבועים והשתתפות ברווחים (בדרך כלל 20% מהרווח) גורמות לכך שרווחים, כאשר יש, מתרכזים בעיקר אצל המנהלים, והשאריות שמגיעות לחוסכים הן אפסיות או שליליות.
לפי תגובות הרוב נראה שרומזים לך לחפש את הדגלים האדומים [אולי באותיות הקטנות]
אבל קשה לשכנע את המשוכנעים.
עצתי לך - תבדוק שוב את חוזה ההתקשרות, יכול להיות שנפלת על קבוצת ניהול קרנות נהדרת אבל שווה לבדוק בציציות כי זה הכסף שלך...
 
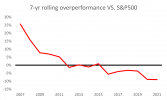
אז מה בעצם רואים פה? קרן שנפתחה פחות או יותר בשיא הבועה, ובשנים הראשונות שלה בזמן שהבועה התפוצצה, היא נתנה תשואת יתר ניכרת.
כל ההשוואה הזו נותנת שורה תחתונה חיובית רק בגלל השנתיים הראשונות שבה.
בניכוי השנתיים הראשונות בלבד, כלומר התשואה המצטברת של 20 השנים האחרונות של הקרן כמעט זהות לסנופי. עבור כל תקופה קצרה יותר (כלומר עבור 19 השנים האחרונות, 18 השנים האחרונות וכן הלאה והלאה) הקרן בביצועי חסר, לעיתים משמעותיים.

כלומר קרן שבתקופה הקרובה לפתיחתה הצליחה להתחמק, ואף להרוויח, מהתפוצצות הבועה, וכך קנתה לעצמה שם (ותזרים הכנסות) למשך 20 שנים נוספות שבהן התועלת היחידה שנתנה למשקיעים היתה תנודתיות מוגברת (במקרה הטוב).
אז עוד מקרה מני אלפים של קרן שהצליחה בהתחלה וכך קנתה לעצמה שם.
לא קניתי.
אכן בשנתיים האחרונות יש ביצועי חסר...עד 2018, לא משנה באיזה תקופת הצטרפת, הבסת את האינדקסים.
בבקשה:
ציטוט מהכתבה:

לפי תגובות הרוב נראה שרומזים לך לחפש את הדגלים האדומים [אולי באותיות הקטנות]
אבל קשה לשכנע את המשוכנעים.
עצתי לך - תבדוק שוב את חוזה ההתקשרות, יכול להיות שנפלת על קבוצת ניהול קרנות נהדרת אבל שווה לבדוק בציציות כי זה הכסף שלך...
דווקא, אני מקשיב ופתחתי את הנושא הזה על מנת לקבל פידבק מאנשים שמראש אני יודע שיבואו נגד השיטה הזו בשביל לקבל עוד השקפות.
בינתיים זה נראה שבעיקר הצד "המשוכנע" הוא הצד שבטוח שאין אפשרות להשקיע נכון במנהל פעיל .

בקשר לדמי ניהול; בדקתי גם בדקתי:

An Investment Management Fee will become payable to the Investment Manager on December 31st of each year and on the final trading day immediately preceding (i) any investment in Common Shares of the Fund by a new or existing investor and (ii) any redemption by an investor of all or any portion of such investor’s Common Shares of the Fund. The amount of the Management Fee will be equal to 25% of the amount by which the increase, if any, in the Net Asset Value of the Fund at the time such Fee becomes payable exceeds 6%, on an annualized basis, of the Net Asset Value of the Fund at the time such Fee was most recently paid to the Investment Manager (after giving appropriate effect to any intervening new investments in the Fund and any redemptions of Common Shares). The Management Fee will be paid to the Investment Manager promptly after it becomes payable, except that no Management Fee otherwise payable to the Investment Manager will be paid unless at the time such Fee becomes payable the Net Asset Value of a Common Share is at its highest historic value


ושלא יהיה כאן ספק, רשמתי כאן ובפוסטים אחרים, שאני חושב שניהול אקטיבי במניות זה משחק קשה מאד, שאני חושב שלרוב(ואולי גם לי) אין את הכלים לבחור מניות ובטח שלא לבחור מנהל מוצלח, שמבנה העלויות הסטנדרטי הופך את היכולת הנמוכה גם כך להביס את האינדקסים לבלתי אפשרית בטווח הארוך, שמבנה האינטרסים הוא שונה(לשמור על כולם בפנים ואז להיות closeted index ולא לייצר תשואה עודפת שכנראה תכלול תנודתיות יותר גבוהה), שלחפש מנהל פעיל מעולה זה קשה עד בלתי אפשרי ועוד ועוד..
אני לא דוחף כאן להשקעה אקטיבית...אני חושב עדיין שהפתרון הנכון לרוב המוחלט של האנשים(וגם לחלק ניכר מהנכסים שלי) הוא פשוט תעודות סל....אבל גם לא מרגיש את הצורך להיות דוגמטי...וכן חושב שאפשר(גם אם מאד מאד קשה לאורך זמן) למצוא מנהלים טובים/השקעות אשר מביסות את השוק...והיום החלטתי האישית,ש time will tell, היא שלהשקיע בקרן הזו, תייצר עבורי תשואה עודפת לעומת הסנופי בהסתברות טובה. בטוח? רק המוות בטוח.
 
אני חושב שלרוב(ואולי גם לי) אין את הכלים לבחור מניות ובטח שלא לבחור מנהל מוצלח, שמבנה העלויות הסטנדרטי הופך את היכולת הנמוכה גם כך להביס את האינדקסים לבלתי אפשרית בטווח הארוך
הנה, מצאתי משהו שאני מסכימה איתך :)
* נחמד להוציא דברים מהקשרם לפעמים.
 
הנה, מצאתי משהו שאני מסכימה איתך :)
* נחמד להוציא דברים מהקשרם לפעמים.
בלי סרקזם:
אני חושב שלהרבה אנשים (לא יודע אם רוב או כמה), אין יכולת לנהל את כספם באופן שהוא אופטימאלי למטרות שלהם, בייחוד כאשר הסכומים נהיים גבוהים ומשמעותיים (לא מדבר על ילדים ששמים 20 אשח על מניות מם, אלא על אנשים עם נכסים משמעותיים שרוצים לפרוש ולכלכל את משפחתם וילדיהם משוק ההון), ושאלות של איך עושים את הדבר הנכון תחת תנאי קיצון שונים לאורך זמן רב נהיות חשובות ומשמעותיות יותר מהיפר-אופטימיזציות של דמי ניהול ושאר זוטות כמו קרנות איריות מול אמריקאיות מול ישראליות. למען היסר ספק גם היום השוק נמצא במצב קיצון (תמחור יתר רוחבי). והמנהל הנכון יכול לשפר את התוצאה הסופית עבור המשקיע, מעל מה שהמשקיע היה משיג לבד על פני אותה תקופת זמן ואותם תנאי קיצון. זה לא אומר איך פותרים את הבעיה של למצוא את המנהל הנכון, כי יש הרבה מנהלי ״זבל״ שלא נותנים ערך מוסף וזה עוד לפני שלוקחים בחשבון רמאים למיניהם, ואיך נמנעים ממצב של לרדוף אחרי מנהלים ולהחליף כל כמה שנים כל פעם שיש תשואת חסר.
פורום הסולידית זאת קהילה מאד מוטית מחשבתית בנושא של ״השקעה פסיבית במדדים זה האופטימום למשקיע״. זאת לא לגמרי קהילה סגורה כפי שאפשר לראות דרך הדיונים הערים על שלל נושאים שהם לא רק מדדים, אבל ההטיה עדיין קיימת, ובמבט על כלל האוכלוסיה ולא רק האוכלוסיה שבחרה ב self selection להגיע לפה, השקעה עצמית במדדים זאת לא האסטרטגיה האופטימאלית לכולם. המטרה היא לא להביס את האינדקסים, אלא לתת מענה לצרכים של המשקיע באופן האופטימאלי עבורו.
 
בהצלחה.
האם ניסית לקחת בחשבון גם את הזמן שהשקעת במחקר על הקרן, ובנוסף הזמן שאולי תשקיע בעתיד בניסיון להבין מה היו הפעולות שעשתה המנהלת ולמה?

המנהל הנכון יכול לשפר את התוצאה הסופית עבור המשקיע, מעל מה שהמשקיע היה משיג לבד על פני אותה תקופת זמן ואותם תנאי קיצון.
אתה לא חושב שלצורך המטרה הזו עדיף מנהל יותר אישי שמכירים, כזה שאפשר להרים אליו טלפון ולדבר איתו?
זה כבר לא עניין של למצוא מנהל השקעות עם תשואות עבר מרשימות, זה למצוא מישהו שיודע להסביר את ההגיון מאחורי הדברים, לענות על שאלות ולהרגיע בעת הצורך.
המטרה היא לא להביס את האינדקסים, אלא לתת מענה לצרכים של המשקיע באופן האופטימאלי עבורו.
מסכים לגמרי.
 
אני חושב שלהרבה אנשים (לא יודע אם רוב או כמה), אין יכולת לנהל את כספם באופן שהוא אופטימאלי למטרות שלהם, בייחוד כאשר הסכומים נהיים גבוהים ומשמעותיים (לא מדבר על ילדים ששמים 20 אשח על מניות מם, אלא על אנשים עם נכסים משמעותיים שרוצים לפרוש ולכלכל את משפחתם וילדיהם משוק ההון),
מסכימה, ובדיוק בשביל זה המציאו (תודה לאל) את המדדים הרחבים. זה הכי רציונאלי שאני יכולה לחשוב בתור אחת שאין לה מידע פנים. ואת זה אני אומרת בתור אחת שיודעת לקרוא לא רע דוחות ומאזנים, שמכירה שטיקים וטריקים של דוחות כאלה ויודעת שלא יכולה לדעת מה באמת קורה שם.
אני מאלה שהשקיעו בבת אחת סכומים גבוהים (ואחוזים גבוהים מההון) ועברתי שנים של תשואות שליליות בלי להניד עפעף. זה לא בגלל שאני גברת הפלדה, זה בגלל שמראש השארתי כסף להווה וכסף לבניית עסק ובגלל שהתיק נועד לפרישה (יעני לשימוש כ"קיצבה" ולא לקניית בית).
יש הרבה מנהלי ״זבל״ שלא נותנים ערך מוסף
אם הם לא רמאים, לא הייתי קוראת להם זבל. אבל איך אתה יכול לדעת מה האיכות שלהם? לפי מה אתה בוחר? לפי הטבלה שצירפת בתחילת השרשור?
אם אני הייתי מחליטה ללכת לכיוון הזה, הייתי מחפשת אדם שאני יודעת בוודאות שהוא נפגש בקביעות (פעם ברבעון/בשנה) עם מושאי ההשקעה שלו, שואל אותם שאלות, רואה את שפת הגוף שלהם כשהם עונים לו (ולא מסתמך רק על המילה הכתובה במאזן), מזהה נורות אדומות וכן הלאה.
מטרה היא לא להביס את האינדקסים, אלא לתת מענה לצרכים של המשקיע באופן האופטימאלי עבורו.
מה שלא הבנתי (אולי פיספסתי) - הם משקיעים באותן חברות לאורך כל השנים? הם קונים ומוכרים בזמן קצר? אתה יכול לדעת בוודאות בכל זמן מה הפורטפוליו?
 
אתה לא חושב שלצורך המטרה הזו עדיף מנהל יותר אישי שמכירים, כזה שאפשר להרים אליו טלפון ולדבר איתו?
זה כבר לא עניין של למצוא מנהל השקעות עם תשואות עבר מרשימות, זה למצוא מישהו שיודע להסביר את ההגיון מאחורי הדברים, לענות על שאלות ולהרגיע בעת הצורך.
זה בהחלט עדיף. אחת הסיבות שבחרתי לעבוד גם עם גרבר. בארץ לא מכיר מישהו כזה, בטוח שיש אבל זה בהחלט לא משהו פשוט למצוא, לא פשוט כמו לקנות מדדים או לשים את הכסף בקהש.

אם הם לא רמאים, לא הייתי קוראת להם זבל. אבל איך אתה יכול לדעת מה האיכות שלהם? לפי מה אתה בוחר? לפי הטבלה שצירפת בתחילת השרשור?
אולי זבל זאת מילה קשה, אבל שלא תורמים ערך מוסף ושדמי הניהול שלהם הם נטו גרר על התשואות. לצורך העניין התיקים המנוהלים בבתי ההשקעות בארץ נופלים בקטגוריה הזאת. הטבלא היא לא שלי אלא של Ehud
אם אני הייתי מחליטה ללכת לכיוון הזה, הייתי מחפשת אדם שאני יודעת בוודאות שהוא נפגש בקביעות (פעם ברבעון/בשנה) עם מושאי ההשקעה שלו, שואל אותם שאלות, רואה את שפת הגוף שלהם כשהם עונים לו (ולא מסתמך רק על המילה הכתובה במאזן), מזהה נורות אדומות וכן הלאה.
עדן אלפא עושים את זה, לא עם כל ההשקעות שלהם, אבל כן נפגשים וכן משתתפים בשיחות משקיעים ושואלים שאלות. חלק מהותי מהתיק שלהם זה חברות ישראליות אז זה יותר קל.

מה שלא הבנתי (אולי פיספסתי) - הם משקיעים באותן חברות לאורך כל השנים? הם קונים ומוכרים בזמן קצר? אתה יכול לדעת בוודאות בכל זמן מה הפורטפוליו?
זה תלוי במנהל לא? בכל מקרה אני לא משקיע בשום קופסאות שחורות, אני תמיד יודע באיזה חברות המנהלים משקיעים ואני מוודא עם עצמי שאני מכיר את החברות לפחות ברמה הכי בסיסית וזה הגיוני לי שהמנהל מחזיק את החברות הללו.
 
נערך לאחרונה ב:
מסכימה, ובדיוק בשביל זה המציאו (תודה לאל) את המדדים הרחבים. זה הכי רציונאלי שאני יכולה לחשוב בתור אחת שאין לה מידע פנים. ואת זה אני אומרת בתור אחת שיודעת לקרוא לא רע דוחות ומאזנים, שמכירה שטיקים וטריקים של דוחות כאלה ויודעת שלא יכולה לדעת מה באמת קורה שם.
אני מאלה שהשקיעו בבת אחת סכומים גבוהים (ואחוזים גבוהים מההון) ועברתי שנים של תשואות שליליות בלי להניד עפעף. זה לא בגלל שאני גברת הפלדה, זה בגלל שמראש השארתי כסף להווה וכסף לבניית עסק ובגלל שהתיק נועד לפרישה (יעני לשימוש כ"קיצבה" ולא לקניית בית).

אם הם לא רמאים, לא הייתי קוראת להם זבל. אבל איך אתה יכול לדעת מה האיכות שלהם? לפי מה אתה בוחר? לפי הטבלה שצירפת בתחילת השרשור?
אם אני הייתי מחליטה ללכת לכיוון הזה, הייתי מחפשת אדם שאני יודעת בוודאות שהוא נפגש בקביעות (פעם ברבעון/בשנה) עם מושאי ההשקעה שלו, שואל אותם שאלות, רואה את שפת הגוף שלהם כשהם עונים לו (ולא מסתמך רק על המילה הכתובה במאזן), מזהה נורות אדומות וכן הלאה.

מה שלא הבנתי (אולי פיספסתי) - הם משקיעים באותן חברות לאורך כל השנים? הם קונים ומוכרים בזמן קצר? אתה יכול לדעת בוודאות בכל זמן מה הפורטפוליו?
נראה שאת מניחה שהדרך היחידה לייצר תשואה עודפת היא על פי מידע פנים + להפגש עם המנכ"לים פנים מול פנים ולנתח שפת גוף...(שזה נראה לי ממש לא נכון...מנכ"לים בדרך כלל הם אנשי מכירות טובים מאד...אם כבר הם יכולים לעוות את ההשקפה שלך ולגרום לך להשקיע למרות "שהנתונים היבשים" אומרים אחרת).
מבחינתי השווקים בטווח קצר אינם יעילים(בוודאי ובוודאי ככל שאתה מתרחק מארה"ב large cap) ויש בהם תמחורים לא נכונים לצד הגבוה ולצד הנמוך...(שוב, תבחרי איזה מניה שתרצי....תראי שבין הגבוה לנמוך השנתי יש פערים של 100%...האם באמת העסק השתנה כל כך בשנה? לא...וזה הפיצר והבאג של הבורסות...בטווח הארוך "הערך" הוא נכון...בטווח הקצר שיכול להמשך חודשים ושנים...לא.)
אם את מקבלת את זה(אם לא אז הדיון נגמר, כי השווקים יעילים ואין טעם לנסות להרוויח מעל השוק), אז ברגע שאת(או מנהל טוב) מסוגל לזהות ולקנות נכס ששווה 500 במחיר 100, את יכול לייצר תשואה עודפת.
להשקעה אקטיבית "רגילה" יש המון חסרונות.. עלויות, חוסר בכשרון של המנהל, השקעה בהמון חברות, הצמדות לאינדקס, טרנדיות, התמקדות בטווח קצר, התמקדות בשווק, לחוסר יכולת להדיוט לנתח השקעות/מנהל וכו וכו
העולם מוצף במוצרים שמעשירים את מנהלי הקרנות ולא מוסיפים ערך אמיתי למשקיעים. האם זה אומר שאין משקיעים טובים? לא...קשה למצוא אותם? כן.

מבחינתי לפחות, אחרי שבשנים האחרונות היו לי כל חודש הצעות חדשות ממנהלי תיקים/השקעות/hedge funds וכו ולא השקעתי בהם(וכן השקעתי ישירות באינדקסים ומניות)...
היא מתאימה עבורי לחלק מהוני כי:

1. אני חושב שהשוק האמריקאי יקר מאד והתשואה העתידית בסבירות גבוהה מבחינתי תהיה נמוכה.(אשמח לראות את הסנופי נותן 7% לשנה מעכשחו ובעוד עשר שנים מגיע ל 8400+...אבל לא מוכן לבנות על זה). וכן זו נקיטת עמדה על השוק.
2. יש לי כסף פנוי מהעסק הפרטי שנוצר ויושב בצד.
3. המשקיעה הזו התעשרה מניהול ההון שלה בהשקעות ולא משום דבר אחר.
4. היא משקיעה בצורה של value investing עם בעיני, מרווח בטחון יפה והשקעה רק במקומות בהם יש לה הבנה מהותית והגנה מה downside.
ומבחינתי היא עובדת לפי עקרונות של משקיעים שיש להם היסטוריה של הצלחה מהותית...והגישה היחידה שראיתי שמאפשרת הצלחה לאורך זמן...buffet ודומיו.
5. יש לה היסטוריה של הצלחה מהותית מעל השוק לאורך עשורים ושווקים שונים.
6. משקיעה בעיני במקומות פחות תחרותיים(גאוגרפית, גודל של חברות וכו...יתרון תחרותי)...ולא מתחרה בשוק האמריקאי מול כל העולם בלהחליט האם גוגל או פייסבוק שוות יותר.
7. משקיעה בכמות מצומצת של חברות...מבינה שיש מעט רעיונות טובים וכשיש צריך להשקיע בהם ולא להתפזר על 20-100 השקעות שאתה מבין בהם קצת.
8. כי מבנה התגמול הוגן.

השקעה במדדים בסופו של דבר זה להשקיע לאורך זמן, ולקבל בממוצע את התשואה של השוק(=צמיחת הכלכלה בקרוב)...לקנות בזול ולקנות ביוקר...ולמצע...(או פשוט לחכות הרבה זמן עד לקבלת תשואה טובה ביחס לסיכון בהנתן וקנית "ביוקר".)
זוהי אופציה נהדרת ולא דורשת שום עבודה נוספת או סיכון נוסף ואני גם חושב שברוב המקרים לעשות יותר כאן זה לעשות נזק...כי הקפיצה ממדדים להשקעה אקטיבית/מנוהלת מוצלחת היא לפי דעתי חתיכת קפיצה ביכולת הנדרשת...אבל זה לא אומר שהעולם נגמר בהשקעה פסיבית במדדים רחבים וזוהי השיטה היחידה בעלת התשואה המקסימלית להון ביחס לסיכון.(היא כן אחת מהאופציות הטובות למקסם השקעת הון ללא שום צורך בהתעסקות וידע נוסף).
היא ממש רחוקה מזה.(אני משקיע בעסקים פרטיים שעושים 10% בחודש על ההון...קניתי עסקים פרטיים במכפיל 2 שהחזירו את ההשקעה בפחות משנתים וכו וכו...) יש דרכים נוספות להשקיע. הן קשות הרבה יותר מאשר לקנות VTI ודורשות ידע נוסף....אבל הן שם. בעיני, גם בשוק הציבורי.

ושוב שלא יהיה כאן ספק, לכל חברי ומכרי אני מציע דבר אחד בלבד, תקנו תעודת סל X ותבדקו את החשבון שלכם בעוד Y שנים...אין כאן ניסיון לשכנע אף אחד...מבחינתי
רציתי להציג מהלך ולראות האם יש דברים נוספים שפיספתי מעבר לזה ש"לא ניתן להביס את השוק".
 
ואני רוצה להאיר עוד נקודת מבט
לא פעם אין קשר בין רמת החברה למחיר המניה שלה
אני עובד עם כמה חברות ציבוריות ומכיר אותם מבפנים
יודע מתי הן משקיעות בפיתוח ומתי ואיך הן משלמות
יודע מה מצב ההזמנות והמלאי שלהן
בקיצור הרבה מידע באופן ישיר ולא מדוחות שמפרסמים
יש לי לקוח למשל שהוא חברה מעולה ביותר
קניתי את המניות שלה לפני כמה שנים
לא ממש זזו במשך 3 שנים
והחברה גדלה צומחת ומתרחבת
תזרים מזומנים מצוין
אין קשר בין מחיר המניה לשווי החברה
סוף סוף לפני כמה חודשים התחילה לעלות.

דבר שני לגבי מנהל תיקים
בגילי ולאור כמות השנים שלי בשוק
יש בארץ אולי 3 שאני אתן להם לנהל לי את הכסף

אני לקוח מועדף מאוד של בנק גדול ופעם בחודש המנהל קשרי לקוחות
מתקשר אליי לדבר איתי על התיק שאצלו
הרבה פעמים אני עם אשתי באוטו
ואז אחרי השיחה היא אומרת שאני מסביר לו במקום להיפך...
ושלא יהיה אי הבנות אני לא עוסק בזה לפרנסתי
 
גם המתודולוגיה הזו בעייתית כי כל הטווחים תלויים בשנה האחרונה (כפי שאתה הצבעת על השנתיים הראשונות)
כנראה שצריך לבחור שנים רנדומיות ולהציג את התפלגות התשואה עליהן.

למען הסר ספק, איני מחזיק שום קרן מנוהלת.
אתה צודק, ובהחלט אין לי טענה עקרונית לפיה ניהול אקטיבי הוא פחות טוב ממעקב פאסיבי (ואין סיבה שיהיה), עד כדי דמי ניהול (ובמקרה כאן, מכיוון שנקבע watermark גבוה בשנים הראשונות, כנראה שההשפעה היתה מצומצמת חלק גדול מהזמן). הטענה היא רק שהוא לא טוב יותר באופן קונסיסטנטי ו/או מתמשך מספיק.

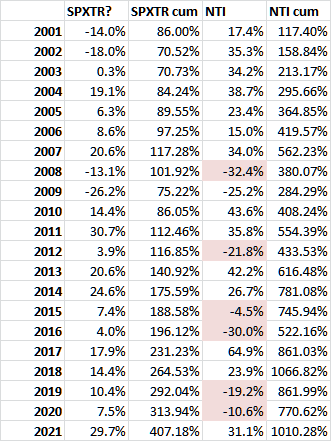
ובכל זאת, הנתונים:
Picture1.png
(בעריכה רק ניקיתי מעט את התמונה)
 
נערך לאחרונה ב:
איך
ז ברגע שאת(או מנהל טוב) מסוגל לזהות ולקנות נכס ששווה 500 במחיר 100, את יכול לייצר תשואה עודפת.
איך הוא מזהה? מהדוחות? אבל כולם רואים אותם.
מה שאתה טוען, אם הבנתי נכון, זה שיש מוכשרים שמבינים מהדוחות את מה שאחרים לא מבינים וככה מוצאים מציאות? וכשאני מדברת על אחרים, אני מתייחסת לקולגות שלה - לא אלי או אליך.
יש בהם תמחורים לא נכונים לצד הגבוה ולצד הנמוך...(שוב, תבחרי איזה מניה שתרצי....תראי שבין הגבוה לנמוך השנתי יש פערים של 100%...האם באמת העסק השתנה כל כך בשנה?
יש הבדל בין מי שנכנס כמשקיע לחברה באופן ישיר למי שמשקיע דרך הבורסה. המחירים בבורסה לא נקבעים רק לפי דוחות אלא גם לפי ידיעות חדשות בתקשורת על עסקאות חדשות, מעילות, ציוצים מוטרפים (ע"ע מאסק) וכל מה שגורם למשקיעים בבורסה להתלהב או לפחד. זה לא משהו שאפשר לדעת מראש כשבוחרים חברה (ובטח אם זאת השקעה ארוכת טווח).
יש לי לקוח למשל שהוא חברה מעולה ביותר
קניתי את המניות שלה לפני כמה שנים
לא ממש זזו במשך 3 שנים
והחברה גדלה צומחת ומתרחבת
תזרים מזומנים מצוין
אין קשר בין מחיר המניה לשווי החברה
חחח, אולי זאת אותה מניה שהבת שלי קנתה (בהמלצתי)... לפחות יש דיבידנדים כל רבעון, אבל אני שוברת את הראש להבין מה גורם למניה לדשדש. לדעתי רק מוסדיים משקיעים בה (מה שאולי מבטיח שהם ימשיכו לחלק דיבידנדים בקביעות).
 
איך הוא מזהה? מהדוחות? אבל כולם רואים אותם.
מה שאתה טוען, אם הבנתי נכון, זה שיש מוכשרים שמבינים מהדוחות את מה שאחרים לא מבינים וככה מוצאים מציאות? וכשאני מדברת על אחרים, אני מתייחסת לקולגות שלה - לא אלי או אליך.
את מניחה שכולם מסתכלים על אותם פרמטרים ומסיקים את אותם מסקנות. תני למאה אנליסטים את אותו מידע גולמי, לא סביר בעינייך שאחד מהם יצליח לזהות משהו שהאחרים לא יזהו?
 
תני למאה אנליסטים את אותו מידע גולמי, לא סביר בעינייך שאחד מהם יצליח לזהות משהו שהאחרים לא יזהו?
סביר שכל אחד יגיע למסקנות אחרות. אבל לא מדובר על מידע גולמי של חברה אחת ולכן אולי אנליסט אחד יקלע בול לגבי חברה X והשני לגבי חברה Y, וכל זה בדיעבד. וזה לא רק לזהות בנקודת הזמן הראשונה אלא כל הזמן לראות מה קורה עם כל חברה (מניחה שבאופן יומיומי) ולהצליח לזהות שוב ושוב את המצב ולאן זה הולך.
אז לשאלתך, לא נראה לי סביר:)
 
סביר שכל אחד יגיע למסקנות אחרות. אבל לא מדובר על מידע גולמי של חברה אחת ולכן אולי אנליסט אחד יקלע בול לגבי חברה X והשני לגבי חברה Y, וכל זה בדיעבד. וזה לא רק לזהות בנקודת הזמן הראשונה אלא כל הזמן לראות מה קורה עם כל חברה (מניחה שבאופן יומיומי) ולהצליח לזהות שוב ושוב את המצב ולאן זה הולך.
אז לשאלתך, לא נראה לי סביר:)
כלומר לא יכולה להיות נוסחה שמורכבת ממספר רב של פרמטרים שתצליח לנבא בהסתברות טובה שמדובר בחברה בהערכת חסר? ואם יש נוסחה כזו, בלתי אפשרי שמעטים בלבד יצליחו לנסח אותה?
 
בניכוי השנתיים הראשונות בלבד, כלומר התשואה המצטברת של 20 השנים האחרונות של הקרן כמעט זהות לסנופי. עבור כל תקופה קצרה יותר (כלומר עבור 19 השנים האחרונות, 18 השנים האחרונות וכן הלאה והלאה) הקרן בביצועי חסר
לי יוצא תשואה עודפת גם אם 3 השנים הראשונות הן 0?

אבל הסה"כלים המצטברים יוצאים לי שונה ממה שבטבלה בתחילת הדיון:
pjCY0FT.png
 
נערך לאחרונה ב:
האם יש מנהלי תיקים שאימם נגועים באינטרסים גלויים או סמויים?
אני בספק גדול!!!
חיפשתי מנהלי השקעות כאלה ולא מצאתי לצערי.
אחת הסיבות שמנהלי השקעות לא משיגים את מדד הייחוס לדעתי ,זה שיש אינטרסים סמויים בהשקעות.
עובדה שכספי הנוסטרו של בתי השקעות לרוב יותר גבוהות קרן נאמנות.
 
עובדה שכספי הנוסטרו של בתי השקעות לרוב יותר גבוהות קרן נאמנות.
זה גם יכול לנבוע מהעובדה שיותר קל למצוא הזדמנויות השקעה טובות בהיקף קטן יחסית (כמו נוסטרו של בית ההשקעות) לעומת היקף הכספים בקרן המנוהלת.
 
האם יש מנהלי תיקים שאימם נגועים באינטרסים גלויים או סמויים?
לא מבינה מה הבעיה כאן. זאת העבודה שלהם והם צריכים לייצר הכנסות למקום העבודה.
זה לא אינטרסים סמויים (גם אם לא מצהירים עליהם בריש גלי), זה קומון סנס.
איך הם מייצרים הכנסות? ע"י עמלות קניה ומכירה למשל, ואז איזה אינטרס יש להם להשקיע פעם אחת בתיק שלך ולהניח לזה במשך שנים?
יש מנהלי תיקים שאולי פחות עוסקים באינטנסיביות בקניה ומכירה, אבל אז הם יקחו דמי ניהול גבוהים יותר. ממשהו צריך להרוויח, לא?
מצד שני, בהנחה והם רוצים שעוד לקוחות יצטרפו אליהם, הם צריכים להראות תשואות יפות בפירסומים. את התשואות (בפרסומות) הם מציגים לפני עמלות ואז הכל נראה מספיק טוב כדי למשוך עוד לקוחות.
אין במשהו שהם עושים שום דבר יוצא דופן, כך מתנהלים עסקים.
 
אין במשהו שהם עושים שום דבר יוצא דופן, כך מתנהלים עסקים.
הכוונה ב"אינטרס סמוי" היא לא ריווחי המנהל מהתיק, אלא רווחים ישירים ועקיפים שקשורים לאינטרס של צד ג'. למשל: חילוץ חבר מהשקעה בינונית, סיוע לחבר במימון מיזם וכד'. יש דברים כאלו בשוק. כמו ההבדל בין עורך דין שקובע ישיבה לא הכרחית בשביל עוד שעות חיוב לעורך דין שמתפשר על פחות ממה שאפשר כי הצד השני קשור לחברה אחרת שלבעל המניות שלה יש חברה נוספת שנותנת הרבה עבודה לעורך הדין.
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
רווחים ישירים ועקיפים שקשורים לאינטרס של צד ג'
חילוץ חבר מהשקעה בינונית, סיוע לחבר במימון מיזם וכד'.
יש הבדל בין שיתופי פעולה לגיטימים בין עסקים (מה שאתה קורא צד ג') לבין חילוץ/סיוע לחבר על חשבון הלקוח/המעסיק ולא על חשבונו הפרטי של העוזר. קוראים לזה שחיתות ולצערי זה נפוץ מאד במדינה שלנו. אין שום סיבה לגיטימית לעשות זאת, למעט מהסיבה שזה כל-כך נורמטיבי בקהלים מסויימים (או במקצועות מסויימים) שכבר לא מבינים שזה פשע. אבל אני לא חושבת שלזה התכוון הפות"ש, אלא לכך שאין שקיפות כלפיו כלקוח לגבי התימחור וקבלת ההחלטות. כי גם אני כבעלת עסק לא נוהגת לשתף את לקוחותיי לגבי המניעים לתימחור או לגבי לו"ז או כל התנהלות אחרת. אני יוצאת מנקודת הנחה שאם הלקוח מבין שהוא מקבל את מה שהוא רוצה ובמחיר שהוא מוכן לו - זה מספיק לגמרי.
 
נושאים דומים
פותח הנושא כותרת פורום תגובות תאריך
A אופן בחירת גוף מנהל לקופת פנסיה/קרן השתלמות פנסיה, גמל וקרנות השתלמות 8
בן מלך בחירת דירה במחיר למשתכן נדל"ן 9
ה בחירת מסלול פנסיה, גמל וקרנות השתלמות 4
ה בחירת קרן פנסיה פנסיה, גמל וקרנות השתלמות 4
E בחירת קרן פנסיה ומסלול דקה לפני פרישה פנסיה, גמל וקרנות השתלמות 2
B בחירת תמהיל משכנתא (בהינתן סכום ותקופה) למזעור ריביות מהבנק נדל"ן 20
H בחירת גודל דירה להשקעה נדל"ן 17
עידו ג בחירת מוסד אקדמי ומקום מגורים - לקראת נובמבר 2026 התפתחות אישית 22
E בחירת עורך דין לעסקת יד שנייה נדל"ן 64
R השפעת המלחמה מול איראן על בנית/בחירת דירה נדל"ן 6
A בחירת דירה במחיר למשתכן נדל"ן 15
ב בחירת ברוקר אמריקאי ברוקרים ופלטפורמות מסחר 0
ר בחירת קרן כספית שקלית שוק ההון 28
E בחירת מסלול בגין הכנסות שכר דירה מיסים 9
Y בחירת קריירה - מדעי המחשב / הנדסת חשמל / אחר התפתחות אישית 14
ש בחירת קרן כספית שוק ההון 1
A בחירת קרן אירית במצב שההכנסה שלי היא בדולרים שוק ההון 18
E חוקי? מיטב IRA חוסמת בחירת חבר בורסה שונה ממיטב טרייד פנסיה, גמל וקרנות השתלמות 0
R בחירת סטאטוס עבור תשלום מיסים בארה"ב (Single Vs. Jointly) מיסים 2
N בחירת קרן השתלמות פנסיה, גמל וקרנות השתלמות 2
ג בחירת דירה תמורה - פינוי בינוי נדל"ן 1
S בחירת מזגן בדירת קבלן נדל"ן 25
Kipodi בחירת קורסים בתואר שני במנהל עסקים - MBA שוק ההון 4
ח בחירת מסלול מס נכון - שכר דירה מיסים 0
M בחירת עורך דין לעסקת נדל"ן בחו"ל נדל"ן 5
A בחירת דירה נדל"ן 37
I בחירת דירה במחיר למשתכן - 4 או 5 חדרים נדל"ן 7
N בחירת ETFים אמריקאים, דיבידנדים והשלכות מיסוי ב-1301 וב-1040 צרכנות פיננסית 0
N בחירת מסלול השקעה פנסיה והשתלמות לשכיר בן 51 פנסיה, גמל וקרנות השתלמות 15
H בחירת ערוץ השקעה לטווח בינוני שוק ההון 5
D בחירת מקום מגורים נדל"ן 87
Y בחירת השקעה בביטקוין: IBIT, BITW, והשקעה ישירה קריפטו והשקעות אלטרנטיביות 32
algo.il בחירת קרן סל להשקעה - הכוונה\עזרה להבין נתוני קרן סל\מחקה בהשקעה סקטוריאלית שוק ההון 4
E בחירת דירה בדירה בהנחה נדל"ן 2
Y בחירת קרן כספית שוק ההון 3
א בחירת דירה - מחיר למשתכן נדל"ן 18
ג קנית קרן מחקה מדד סנופי + בחירת פלטפורמה שוק ההון 0
י בחירת האינסטרומנט המתאים לגידור שוק ההון 0
ד בחירת יועץ משכנתא נדל"ן 7
B בחירת מסלול אצל אקסלנס שוק ההון 4
D מיסוי espp, בחירת אופן חישוב המס מיסים 2
T בחירת דרך השקעה מתאימה לשנה בלי משכורת שוק ההון 7
caterpillar בחירת מקבילה דואלית מתאימה לנייר שקלי שוק ההון 0
ס בחירת בורסה לרכישת נייר דולרי שוק ההון 9
I בחירת דירה בפינוי בינוי נדל"ן 32
ס בחירת מסלול מס להשכרה - 10% או פטור חלקי: האם ניתן לקזז הוצאות גדולות של התקנת המזגן / אי השכרה? מיסים 4
S בחירת שכונה למגורים אוף טופיק 16
doc29 בחירת עורך דין מייצג פינוי בינוי נדל"ן 7
ttmoon בחירת דירה ומשכנתא נדל"ן 26
Y בחירת קרן פנסיה ו"אנומליה" פנסיה, גמל וקרנות השתלמות 1

נושאים דומים

Back
למעלה