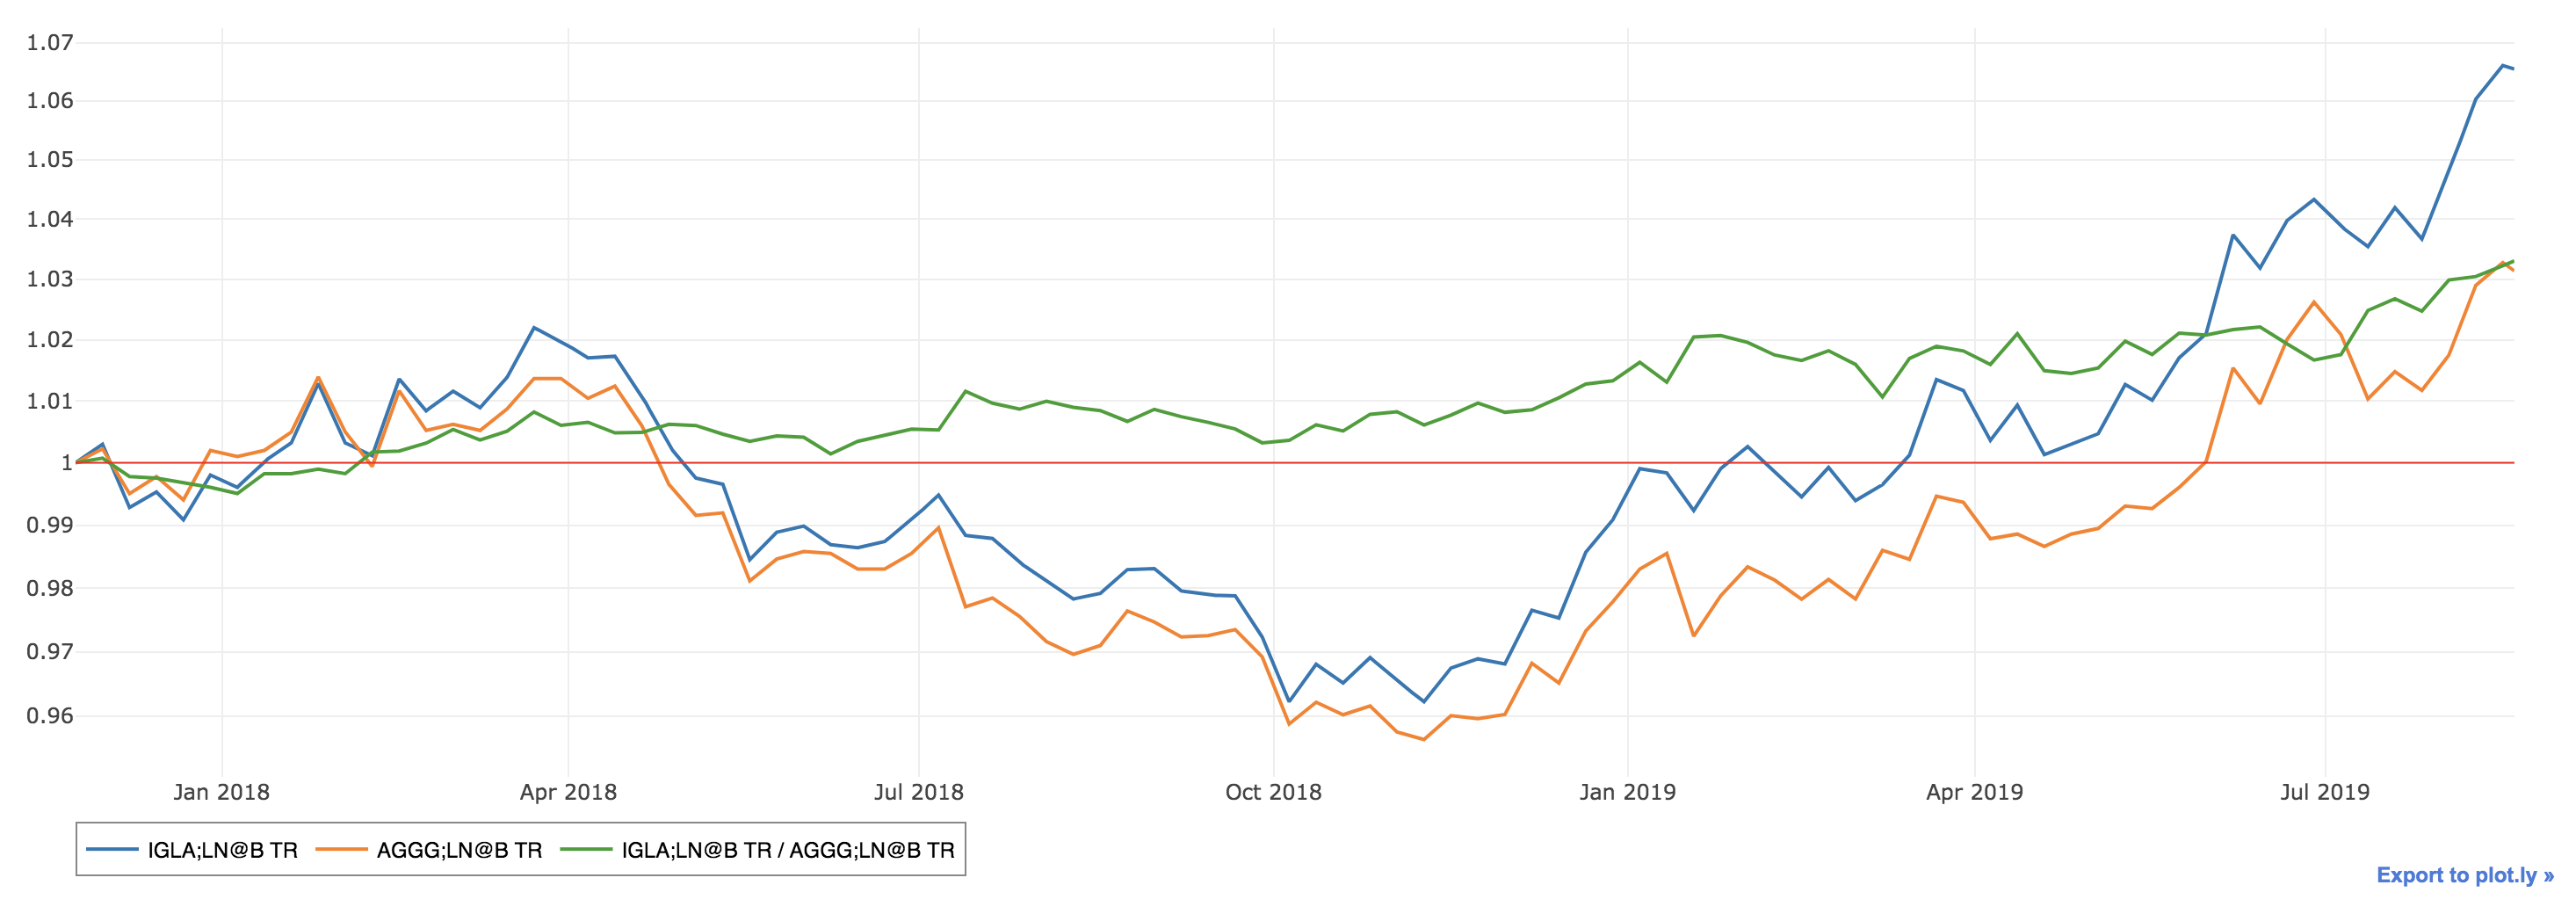
אני לא שואף להכות שוק (או ירך...חחח), אבל כן הולך לכיוון השקעה פאסיבית בפיזור עולמי.
הקו מחשבה, הקריאה, ונסיון ההשקעה שצברתי ב4 השנים האחרונות, הובילו אותי לחשוב על שילוב של IWDA + IGLA שיכול להיות פשוט ואפקטיבי.
אני בסה"כ מנסה לאשרר או להפריך את קו המחשבה הזה ולקבל מידע רלוונטי שאיני יודע עוד.
.[/QUOTE]
נשמע שילוב טוב סהכ. דמי הניהול גבוהים יותר מאשר באמריקאיות, אבל אין סכנת מס ירושה, ובטווח של כ30 שנה (תלוי בהנחות תשואה/דיבידנד) התשואה גם לא נופלת. אבל אולי אני מוטה, אני מחזיק iwda.
אתה לא משקיע במדינות מתפתחות. כרגע זה נראה מאוד סביר- רק 10% מהחלק המנייתי, ללא תשואת יתר ברורה היסטורית, חלק מהמדינות לא נשמעות כמו מקום להשקיע בו כסף. אבל, נניח שאנחנו בפתח שני עשורים שבהן מתפתחות יתנו תשואה עודפת משמעותית על מפותחות, ויכללו במדדים יותר מניות סיניות, כך שבסופם מתפתחות תהיינה 20-25% ממדד עולמי. האם לא יהיה לך קשה לא לשנות אלוקציה? מה שאני רוצה לומר הוא לא שמתפתחות זו השקעה טובה, אלא שאם בונים אסטרטגיה לטווח רחוק, אני חושב שהיתרון בכיסוי כללי ומלא, מעבר לפיזור, הוא קלות ההצדקה העצמית והתמיכה בהמשך האלוקציה בתנאים משתנים אותם אולי קשה לנו לחזות היום.
אפשר לומר אותו דבר לגבי חוסר כיסוי iwda למניות קטנות- לי אישית זה לא מפריע, אתה צריך לוודא שגם לך לא.
אגח- למה לא צמוד? (למדד

). שוב, דמיין עשור של אינפלציה, בו אתה רואה את החלק הזה נשחק כל חודש. תתמיד באלוקציה בלי להסס? אישית נראה לי יותר הגיוני חצי חצי, ואם כבר הייתי בוחר לעצמי צד אחד הייתי משקיע בצמוד, אם מה שחשוב לי זה שימור כח קניה פלוס תשואה נמוכה אך בטוחה.
הבעייה בשינוי אלוקציה בעקבות שנים של תשואת חסר של מסלול מסויים היא כמובן שאתה מסתכן בלקבל פחות מתשואת שוק, אם תעשה את השינוי בתזמון שבדיעבד יתגלה כמכירה בשפל/קניה בשיא- מה שאמפירית נוטה לקרות יותר מאשר ההיפך בציבור הרחב.
אגח, לא זוכר אם הסברת (לעצמך בעיקר) למה לא אגח ישראלי. בחירה לגיטימית כמובן, ואולי אפילו יותר סבירה מאגח ממשלתי ישראלי (מה שאני בחרתי), אבל חשוב להבין חסרונות פוטנציאליים, בעיקר אם אתה חי בישראל ומתכנן להמשיך לגור בישראל בעתיד הנראה לעין (בעיקר- פחות קורלציה לכח קניה בישראל, השאר מינורי יותר לדעתי). יש על זה כמה שרשורים לדעתי, לא שם לינק כי אני מוגבל טכנולוגית (לא הייטקיסט

).
ואחרון- הכי חשוב זה לוודא שהמסגרת של השקעה פאסיבית לטווח ארוך מתאימה. אישית אני חושב שזו צורת השקעה מסוכנת יותר לפני שברורות שאלות של חתונה/ילדים/הגירה/וכאלה, שישנו רדיקלית החלטות קודמות על אופק השקעה וסיבולת סיכון.
תיק שלי בגלריה, עם שיקולים שלי למה בחרתי במה שבחרתי.
מקווה שזה עוזר, ומזכיר שאיני בעל מקצוע בתחום, בהחלט יתכן שהכל שגוי (אשתי וגו׳).
כ