

liranviper
משתמש בכיר
- הצטרף ב
- 17/10/15
- הודעות
- 2,227
- דירוג
- 1,820
שלום,
לאחר קריאה בפוסטי עבר (כולל של עצמי), בלינקים של IB, ובתגובות של אנשים טובים כ- @אורי ג. ו @ogi
אני מנסה לחשב את הסיכון שלי ל MC בהינתן שאמשוך החוצה מהתיק 100K$ במינוף.
אני אסכם המונחים כפי שהבנתי אותם, ואחר כך אחשב.
למרות שנפתחו פה כבר פוסטים דומים, ההגדרות מפוזרות שם בתגובות, ואני חושב שזה יועיל מאוד גם לאחרים.
אני אשמח מאוד לאישורים או תיקונים.
חישוב סיכון ל MC
החשבון שלי (ב Portfolio Margin)
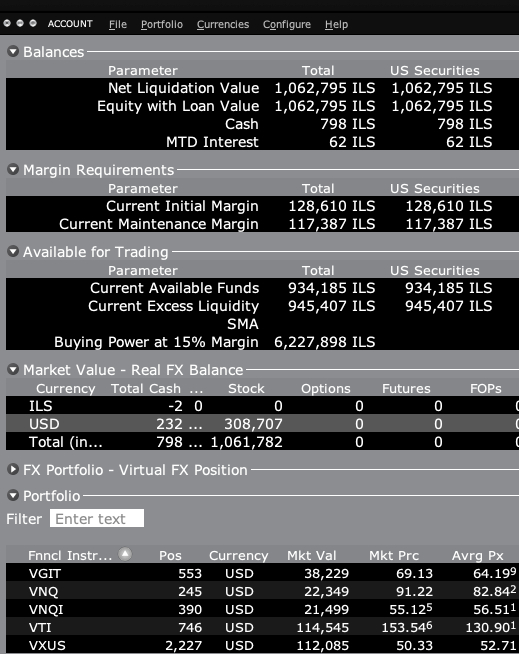
הערבונות שצריך להשאיר בחשבון לעומת שווי בחשבון אצלי הוא 11% (או במילים אחרות, שווי התיק צריך להיות פי 9 מהערבונות). חישוב:
117,387 / 1,062,495 = 0.1105
לכן אם אני לוקח ומושך מהחשבון 100 אלף דולר הלוואה (= 100,000* 3.5= 350,000 ₪)
הEquity with Loan Value שלי יהיה
1,062,795 - 100,000*3.5 = 713,000
המצב הנוכחי של החשבון יהיה
סך שווי מניות = 1,062,500 ₪
סך הלוואות = 350,000 ₪
סך שווי כולל הלוואות = 713,000 ₪
הMaintenance Margin, השווי ערבונות שצריך להשאיר בחשבון, יהיו:
713,000 * 11% = 78,400
זה אומר שאני אקבל Margin Call אם השווי תיק שלי ירד ב
713,000 - 78,400 = 634,600
זה ה Excess Liquidity למעשה
---> מסקנה: כדי שהתיק ירד בסכום כזה, צריכה להיות נפילה בבורסה של כ60% <---
זה למעשה הסיכון שאני לוקח על עצמי.
נוסחה כללית שמחשבת כמה התיק צריך לרדת בהינתן ששווי התיק הוא 300 אלף דולר, לוקחים הלוואה של 100 אלף דולר:
https://www.wolframalpha.com/input/?i=(300000*(1-x)+-+100000)*9+=+100000
*מרבית הסכומים עוגלו לשם הנוחות
הערה: בפועל כל נע תורם שווי בטחונות שונה על פי סיכונו.. עשיתי פה הנחה מקלה שכולם תורמים באותו האופן ושהיחס ירידה בתיק יהיה שווה בכולם( בכל מקרה אאזן אם זה לא יהיה המצב)
מילון מונחים
Net Liquidation Value
השווי של כל הנכסים (מניות ומזומן) בחשבון
Equity with Loan Value
השווי של כל הנכסים שמתחשבים בהם כבסיס לחישובים לצורך מינוף
אצלי בגלל שכל הנכסים סחירים זה אותו ערך כמו Net Liquidation Value
Current Initial Margin
שווי המינימלי של נכסים שצריך להשאיר בחשבון כדי לא לחטוף Margin Call במהלך יום המסחר
רלוונטי לסוחרי יום שמתכוונים להתמנף במהלך היום אבל לא בין ימים.
בחשבון Reg-T מחושב כ25% מEquity with Loan Value
Current Maintenance Margin
כמו Current Initial Margin אבל כשמחזיקים לאורך זמן ולא רק עד סוף יום המסחר
זה הערך שמעניין אותי בתכלס
Current Available Funds
המשאבים הזמינים בחשבון שלי שIB מוכנים להתחשב בהם כערבות לצורך הלוואה/מינוף.
בגלל שיש לי מניות סחירות, אז IB מתחשבים בהן בתור ערבון ולכן מוכנים להתייחס לשווי שלהן כאילו היו מזומן אבל כן מפחיתים מהשווי מרווח ביטחון (= Current Initial Margin).
Current Available Funds = Equity with Loan Value - Current Initial Margin
Buying Power
המשאבים הזמינים שלי לרכישת נכסים כולל מינוף בחשבון כרגע. מחושב לפי המשאבים שIB מוכנים להסתכל עליהם כטובים לערבון (Current Available Funds).
בחשבון Reg-t בהינתן margin requirement של 25% החישוב הוא
Buying Power = Current Available Funds * 4
כשהמסחר הוא עם החזקה לאורך זמן לאחר יום המסחר הנוכחי, ה margin requirement הוא של 50% ולכן צריך לכפול ב- 2 במקום
בחשבון Portfolio Margin זה מחושב ככה:
Buying Power * 15% = Current Available Funds
שזה כמו לכתוב
Buying Power = Current Available Fund / 0.15 = Current Available Fund * 6.6666
כדאי לשים לב שבReg-T הייתי צריך להכפיל ב4 למסחר יומי, וב-2 במסחר בין-יומי לאורך זמן.. פה אני צריך להכפיל ב6.666 אז זה משמעותית יותר טוב כי משמעותית כוח הקניה גדולה יותר
Current Excess Liquidity
כמה באפר נשאר לשווי נכסים שלי לרדת לפני שאחטוף Margin Call.
כשהערך פה מגיע ל0 אז IB מתחילים להנזיל נכסים בשמי.
Current Excess Liquidity = Equity with Loan Value - Current Maintenance Margin
מקורות קריאה
https://www.interactivebrokers.com/en/index.php?f=1232
https://www.interactivebrokers.com/en/index.php?f=24862
שאלה לסיום
נניח שאני רוצה למשוך 100 אלף דולר.
איך אני יכול לקנות אותם קודם? הרי זה יכניס אותי למינוס בשקלים והמערכת לא תיתן לי.
אני יכול פשוט לעשות Withdrawal של 100 אלף דולר וIB ימירו לי במחיר השוק?
לאחר קריאה בפוסטי עבר (כולל של עצמי), בלינקים של IB, ובתגובות של אנשים טובים כ- @אורי ג. ו @ogi
אני מנסה לחשב את הסיכון שלי ל MC בהינתן שאמשוך החוצה מהתיק 100K$ במינוף.
אני אסכם המונחים כפי שהבנתי אותם, ואחר כך אחשב.
למרות שנפתחו פה כבר פוסטים דומים, ההגדרות מפוזרות שם בתגובות, ואני חושב שזה יועיל מאוד גם לאחרים.
אני אשמח מאוד לאישורים או תיקונים.
חישוב סיכון ל MC
החשבון שלי (ב Portfolio Margin)
הערבונות שצריך להשאיר בחשבון לעומת שווי בחשבון אצלי הוא 11% (או במילים אחרות, שווי התיק צריך להיות פי 9 מהערבונות). חישוב:
117,387 / 1,062,495 = 0.1105
לכן אם אני לוקח ומושך מהחשבון 100 אלף דולר הלוואה (= 100,000* 3.5= 350,000 ₪)
הEquity with Loan Value שלי יהיה
1,062,795 - 100,000*3.5 = 713,000
המצב הנוכחי של החשבון יהיה
סך שווי מניות = 1,062,500 ₪
סך הלוואות = 350,000 ₪
סך שווי כולל הלוואות = 713,000 ₪
הMaintenance Margin, השווי ערבונות שצריך להשאיר בחשבון, יהיו:
713,000 * 11% = 78,400
זה אומר שאני אקבל Margin Call אם השווי תיק שלי ירד ב
713,000 - 78,400 = 634,600
זה ה Excess Liquidity למעשה
---> מסקנה: כדי שהתיק ירד בסכום כזה, צריכה להיות נפילה בבורסה של כ60% <---
זה למעשה הסיכון שאני לוקח על עצמי.
נוסחה כללית שמחשבת כמה התיק צריך לרדת בהינתן ששווי התיק הוא 300 אלף דולר, לוקחים הלוואה של 100 אלף דולר:
https://www.wolframalpha.com/input/?i=(300000*(1-x)+-+100000)*9+=+100000
*מרבית הסכומים עוגלו לשם הנוחות
הערה: בפועל כל נע תורם שווי בטחונות שונה על פי סיכונו.. עשיתי פה הנחה מקלה שכולם תורמים באותו האופן ושהיחס ירידה בתיק יהיה שווה בכולם( בכל מקרה אאזן אם זה לא יהיה המצב)
מילון מונחים
Net Liquidation Value
השווי של כל הנכסים (מניות ומזומן) בחשבון
Equity with Loan Value
השווי של כל הנכסים שמתחשבים בהם כבסיס לחישובים לצורך מינוף
אצלי בגלל שכל הנכסים סחירים זה אותו ערך כמו Net Liquidation Value
Current Initial Margin
שווי המינימלי של נכסים שצריך להשאיר בחשבון כדי לא לחטוף Margin Call במהלך יום המסחר
רלוונטי לסוחרי יום שמתכוונים להתמנף במהלך היום אבל לא בין ימים.
בחשבון Reg-T מחושב כ25% מEquity with Loan Value
- הערך פה נגזר באחוזים משווי התיק. אם שווי התיק ירדת גם הערך כאן ירד.
- הערך הזה הוא 1 מינוס שווי לביטחונות כפול שווי הנ"ע בתיק
- אם האשראי שלי יהיה מתחת לשווי בטחונות, אני אקבל MC
Current Maintenance Margin
כמו Current Initial Margin אבל כשמחזיקים לאורך זמן ולא רק עד סוף יום המסחר
זה הערך שמעניין אותי בתכלס
Current Available Funds
המשאבים הזמינים בחשבון שלי שIB מוכנים להתחשב בהם כערבות לצורך הלוואה/מינוף.
בגלל שיש לי מניות סחירות, אז IB מתחשבים בהן בתור ערבון ולכן מוכנים להתייחס לשווי שלהן כאילו היו מזומן אבל כן מפחיתים מהשווי מרווח ביטחון (= Current Initial Margin).
Current Available Funds = Equity with Loan Value - Current Initial Margin
- הערה: @אורי ג. מהפורום הגדיר את זה: כמה כסף אפשר למשוך מהחשבון
Buying Power
המשאבים הזמינים שלי לרכישת נכסים כולל מינוף בחשבון כרגע. מחושב לפי המשאבים שIB מוכנים להסתכל עליהם כטובים לערבון (Current Available Funds).
בחשבון Reg-t בהינתן margin requirement של 25% החישוב הוא
Buying Power = Current Available Funds * 4
כשהמסחר הוא עם החזקה לאורך זמן לאחר יום המסחר הנוכחי, ה margin requirement הוא של 50% ולכן צריך לכפול ב- 2 במקום
בחשבון Portfolio Margin זה מחושב ככה:
Buying Power * 15% = Current Available Funds
שזה כמו לכתוב
Buying Power = Current Available Fund / 0.15 = Current Available Fund * 6.6666
כדאי לשים לב שבReg-T הייתי צריך להכפיל ב4 למסחר יומי, וב-2 במסחר בין-יומי לאורך זמן.. פה אני צריך להכפיל ב6.666 אז זה משמעותית יותר טוב כי משמעותית כוח הקניה גדולה יותר
Current Excess Liquidity
כמה באפר נשאר לשווי נכסים שלי לרדת לפני שאחטוף Margin Call.
כשהערך פה מגיע ל0 אז IB מתחילים להנזיל נכסים בשמי.
Current Excess Liquidity = Equity with Loan Value - Current Maintenance Margin
- הערה: @אורי ג. מהפורום הגדיר את זה: בכמה כסף אתה יכול לרכוש ני"ע בהנחה שהשווי שלהם לביטחונות שווה 0
- @ogi הגדיר את זה: השווי לביטחונות פחות דרישת הביטחונות נותן לך את הנזילות העודפת (= "כרית הביטחון" לפני מרג'ין קול)
מקורות קריאה
https://www.interactivebrokers.com/en/index.php?f=1232
https://www.interactivebrokers.com/en/index.php?f=24862
שאלה לסיום
נניח שאני רוצה למשוך 100 אלף דולר.
איך אני יכול לקנות אותם קודם? הרי זה יכניס אותי למינוס בשקלים והמערכת לא תיתן לי.
אני יכול פשוט לעשות Withdrawal של 100 אלף דולר וIB ימירו לי במחיר השוק?
נערך לאחרונה ב:






