• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

תמחור שוק המניות ותשואה עתידית

העניין הוא שאמונה זה דבר בעייתי. יש המון מחקרים בעניין שמראים שהאמונה הזו שגויה.
יש לך דוגמאות למחקרים כאלה? שים לב שהמחקרים צריכים להתייחס למי שמנהל את כספו. למי שמנהל כספים של אחרים יש מערכת שיקולים אחרת, שלא רלוונטית למקרה שלנו.
 
ולגבי החזקת מזומן, בהחלט יש בזה סיכון של אינפלציה וצריך להתחשב בכך. לא כדאי להחזיק מזומן לטווח ארוך, אלא רק כפתרון זמני. בהודעה הפותחת של השרשור הצגתי את האינפלציה כאחת האפשרויות שתחזיר את תמחור המניות לערכים היסטוריים.
זה הייתה כוונתי,גם מי שמאמין שהוא יודע שאנחנו בוודאות די גבוה לפני מפולת ב"הכול" יתקשה לנצל את הידע שלו(בהנחה שהוא לא מומחה ולא סוחר מאוד אקטיבי) כי קשה לדעת מה יפגע יותר ובאיזה אופן בטווח הארוך ממגה מיתון(ואולי יש כאן עוד רעיונות איך כן לעשות זאת) מצד שני ברוב השנים השוק כן עולה אז יש כאן איבוד גדול של תשואה במידה וטעינו ויכול להיות שנפסיד אפילו שצדקנו(בהחזקת מזומן למשל).
זה יהיה מעניין לחזור לשרשור הזה בעתיד. שימו לב שכתבתי: "אני תוהה אם ראינו עכשיו את היום הראשון של תיקון משמעותי ואולי שוק דובי". בינתיים אנחנו רואים עוד יומיים של ירידות.
לא חושב שיהיה אפשר ללמוד מזה הרבה.
אני לא רוצה להתייחס אליך ספציפית(למרות שאאל"ט כבר הזהרת כאן בעבר ממפולת מאוד קרובה) אבל לא חסר מומחים שמזהירים במשך שנים שהמפולת מעבר לפינה,לחלקם יש מאמרים\סרטונים קבועים בנושא. ברור שהמפולת תגיע בשלב כלשהו ואז המאמר האחרון ישלף כהוכחה שהם צפו אותה.
אני חושב שלנסות לצפות מפולת ב"הכול" בטווח של ימים זה לא רציני.
 
אני חושב שלנסות לצפות מפולת ב"הכול" בטווח של ימים זה לא רציני.
לחלוטין, אני חושב שזה מרחיק את הדיון מהשאלה היותר מעניינת בעיני, שקשורה ל:
ברור שהמפולת תגיע בשלב כלשהו
למה זה ברור? ואם זה ברור, מה זה בעיניך ״שלב כלשהו״? מה צריך לעשות אם זה ברור?
אני לא מבין את הדואליות בלשפוט את סימני הזהרה והאנשים שמעלים אותם - ב1997 כבר התחילו להתריע שהשוק נכנס לבועה, והשוק עלה עוד, והתריעו ב-98 והשוק עלה עוד, וב-99 וב-2000. בסוף השוק ירד. האם ההתראה של אלו שהתריעו ב-97 הייתה חסרת ערך כי הם הקדימו את זמנם? האם ההתראה של אלו שהתריאו ב-99 הייתה חסרת ערך כי היו התראות ״שוא״ כבר כמה שנים? ואיך במקביל, כותבים ספרים על אי הרציונאליות של ההמונים שהשקיעו בשוק בועתי כזה או אחר? ואיך אנחנו כה בטוחים בעצמנו שרק קודמינו לפני 10-20 שנים היו לא רציונאליים, אבל לנו זה לא יקרה, כי אנחנו נדע שהפעם זה אחרת?
מאיפה נובעת ה״״״יהירות״״״ (מלא מרכאות כפולות, אני לא מתכוון להעליב אלא רק לדגיש) שבלפסול כל דעה שאיננה ״הכל בסדר, השוק ימשיך לעשות 15% תשואה בשנה״?
 
עד כמה שיש מגוון דעות, גם שווריות וגם דוביות
אף אחד לא יודע כלום לגבי 2 דברים:
א. מתי - זה משחק ניחושים, אין משהו מבוסס כדי להגיד חצי שנה וגם לא שנה וחצי
ב. מה זה מפולת?
לגבי ב' אנסה להרחיב את מה שאני חושב
אינדיקטורים נולדו באופן כרונולוגי כדי להציג את הכשל הקודם ומה גרם לו, למרות שלאנשים יש גם "חוש" וידעו לזהות, עם הנתונים הקיימים
תמיד יש אנליסטים שהם קיצוניים בהשקעותייהם (קיצון = לא כמו השוק) לכן פגיעה בחיזוי קיצוני כזה נותנת להם את ה Edge לנצח את השוק (לפחות פעם אחת) וכמובן תהילת "נביא" על משהו ש"כולם פיספספו" ולא "צפו", זה מזרים הרבה כספים לכוון, זה בטוח
נתמקד בנקודה ב', אני חושב שאנחנו צריכים לוודא מה זה "כשל" ולמה פתאום העולם אמור "חצי" להחרב
האם כשל הוא תגובה אינסטנקטיבית שכולם "מתוחים"
האם כשל הוא מהלך אקטיבי של דוב-לויתן
האם זה תיאור מצב שכולם פיספסו, כמו באג בתוכנה
יש דברים שאני לא מבין, אז ארשום מה שנראה לי נכון (לרגע זה)
כשל בגלל סין - אז סין קורסת, מי מקבל הזמנות במקומם? יש איזון אוטומאטי של הנתח של המדינות בהשקעה מדדית
הצריכה לא תפסיק וגם אם תהיה האטה החברות הגלובליות נהנות מאותו הפיזור, אני מניח שזה יפגע נקודתית במניות ולא לכלל השוק
חברות שממוקדות בסין כנראה לא ישרדו
כשל בגלל חוב שגדל - אם 20% מהמטבעות יקרסו (חוץ מהדולר) , עד כמה זה ישפיע על המטבע המקומי (שקל)?, פגיעה בדולר או ביורו תשפיע על הכסף שאצלנו בכיס הרבה יותר
כשל תמחור יתר - אז מישהו מעריך ש 25-30 שנה זה לא מספיק שנים כדי להחזיר את ההשקעה וזה יקר מדי, אני לא חושב שזה משנה כל כך
זה כמובן משנה לחלק מהאנשים, אבל "להחזיר את ההשקעה" זה רק חישוב אישי ועד כמה ההשקעה עזרה לך לבצע את התוכנית הראשונית שלך
אם בא לך להשקיע במוצר שמחזיר השקעה "מהר" יותר, יש סיכון נלווה לכל דבר
זה דווקא כשל שהרבה צופים לו, כדי לקנות מניות שוב בזול, לחזור במחיר שנתיים אחורה לא אמור להזיק לאף אחד, כאמור רעל - במנות קטנות
אני מניח מדבריו של @Leo1 שיש כשלים נוספים,
אבל הם גם יכולים לבוא במכה או "גל רודף גל", אני עדיין לא מבין לעומק,
כמה ברגים חסרים מסוגלים להשבית מכונה שמכל הצדדים שלה עומדים אנשים עם מפתח שבדי?
 
למה זה ברור?
צודק היה יותר נכון לכתוב סביר,וזאת על פי העבר. יש גם סיכוי שלא תהיה מפולת של יותר מכמה אחוזים עד סוף חיינו(אני מעריך אותו כקטן מאוד על פי נתוני העבר וההתנהגות של בני אנוש)
אני לא מבין את הדואליות בלשפוט את סימני הזהרה והאנשים שמעלים אותם - ב1997 כבר התחילו להתריע שהשוק נכנס לבועה, והשוק עלה עוד, והתריעו ב-98 והשוק עלה עוד, וב-99 וב-2000. בסוף השוק ירד. האם ההתראה של אלו שהתריעו ב-97 הייתה חסרת ערך כי הם הקדימו את זמנם? האם ההתראה של אלו שהתריאו ב-99 הייתה חסרת ערך כי היו התראות ״שוא״ כבר כמה שנים?
אני לא שופט אף אחד ואפילו מתעניין ומוצא הגיון בהרבה ממה שחלקם אומרים,לדוגמא פיטר שיף שמבין לא מעט בכלכלה וטוען כבר שנים שאנחנו במגה בועה, שהיא ההמשך של הבועה מ2008 וכול רגע תהיה מפולת.הטיעונים שלו מאוד משכנעים ועוד לא הצלחתי לראות מישהו שנוגד אותם בצורה משכנעת יותר. הבעיה היותר רצינית שעליה נסיתי לכוון היא מה המסקנה מכול זה והכי חשוב איך לפעול.
בגדול אפשר לראות את זה כך:אחרי כול משבר גדול בהסטוריה התחילה להתנפח בועה חדשה והיו כאלה שהתריאו על כך. בסופו של דבר היא מתפוצצת וחוזר חלילה.
השאלה מה אנחנו יכולים לעשות עם זה? הגישה "הסולידית" אומרת שכלום ואני כרגע נוטה להסכים בחוסר בררה.....
מחקרים שראיתי במשך השנים מראים שאלה שניסו לעשות משהו הצליחו פחות מאלה שעשו כלום(כקבוצה אני בטוח שהיו יחידים שכן הצליחו)
מאיפה נובעת ה״״״יהירות״״״ (מלא מרכאות כפולות, אני לא מתכוון להעליב אלא רק לדגיש) שבלפסול כל דעה שאיננה ״הכל בסדר, השוק ימשיך לעשות 15% תשואה בשנה״?
אני בכלל לא חושב שזה מה שיקרה לא ברור לי מאיפה הבנת כך.
בגדול אני לא יודע מה יקרה,אני אפילו מעריך שיש סיכוי למשבר רציני ב"עתיד הלא רחוק".
אני רק חושב שאין לי דרך להעריך כמה הוא באמת קרוב איך בדיוק הוא יגיע והכי חשוב מה לעשות נגדו בהקשר של הון שאני משקיע לעוד 20 שנה.
 
לא חייב להיות כשל. הנה דרך מאוד פשוטה לחשוב על זה:
הבנקים המרכזיים מזרימים כסף לשוק - מחירי המניות עולים.
הבנקים המרכזיים מוציאים כסף מהשוק - מחירי המניות יורדים.
נכתב על כך לא מעט. הנה הדבר הראשון שמצאתי עכשיו בגוגל:
https://www.lewrockwell.com/2014/11/peter-schiff/whither-stocks-without-qe/
בנוסף יש מלחמת סחר שרק מסלימה.

זה פשוט לא נכון.
הורדת ריבית זה גם דרך של הבנק להזרים כסף ואין שום קורלציה בין זה לבין עלייה של מחירי המניות.
העלאת ריבית ...

לגבי קניית אגח שהממשלות ביצעו, להבנתי זה הדרך של המדינה להוסיף כסף לשוק בצורה אגרסיבית ומהירה שכן לאפקט
של הורדת ריבית לוקח זמן להתרגם להקטנה של דיפלציה. זה הסיבה שמחירי האגח נופלים דווקא עכשיו שהממשלות מתחילות
למכור את האגח שברשותם. בצורה הזאת המדינה יצרה הפרשי ריבית נמוכים בין הריבית לתשואה של האגח המשמעות של זה
הינה תחזית אינפלציה עתידית נמוכה. המכירה של האגח בתוספת עליית הריבית מבשרות על תהליך הפוך שלא קרה בעולם
40 שנה חזרתה לתחייה של האינפלציה.
להבנתי קניית אגחים(כפי שהממשלה עושה) למינהם מקטינה את הריבית על כל סוגי ההלוואות מכיוון שאם הריבית על אג"ח כל כך
בטוח כמו ממשלתי נמוכה אז בוודאי שגם אגח של חברות וכד' תלך בהתאם.

להבנתי השילוב של מכירת אגחים והעלאת ריבית יביאו לכך שמחירי האגח ימשיך לרדת כאשר אגח של בנקים ירדו הכי הרבה.
הדולר יתחזק משמעותית ביחס למטבעות אחרים בעולם(מה שלדעתי יחייב פעולות דומות בשאר העולם),
בגלל שמכירת האגחים משמעותה צמצום כמות הדולרים בשוק.

לגבי החברות בעולם, מצד אחד כנראה שחברות יתקשו יותר לגייס כסף בעזרת אגחים כי תשואה מאגח ממשלתי כמעט תמיד תהיה
נמוכה מתשואה מאגח של חברה ומכיוון שמחיר האגח יורד התשואה עליו עולה. מצד שני הרבה חברות העלו את שווי המניות שלהם על ידי
קנייה מחדש של המניות שלהם ויוכלו להשתמש במניות האלה בשביל לגייס כסף או לקנות חברות וכד'. דרך נוספת זה פשוט על ידי העלאת
מחירים קרי עוד אינפלציה...

לגבי P/E של חברות ואינפלציה,
להבנתי P/E יש קורלציה שלילית עם אינפלציה. בזמן אינפלציה אנשים מוכנים לשלם פחות בשביל הרווחים שהחברה מציעה(צפייה לתשואה
גבוהה יותר עבור הסיכון בגלל התשואות מאגח). וזה בגלל שמחיר הדברים עולים בצורה מתמדת. על פניו מחיר המניה צריך לרדת כדי לפצות על כך אולם בעבר זה לא קרה מכיוון שהחברות מפצות על כך בהעלאת מחירי הסחורות שלהם. לכן בעבר שוק המניות לא הראה קורלציה כלשהי לאינפלציה.

*בהינתן שהתהליך שיקרה זה אינפלציה שתקטין את ה-P/E הדבר הגרועה ביותר שאפשר לעשות
זה לשבת על מזומן או אגח ארוך. סתם כדי שתחשבו פעמיים לפני שאתם משנים את האלוקציה.
*נראה לי שבהינתן אינפלציה של 4%(הממוצע ההיסטורי) בשנה ה-P/E ירד ל-חצי ממה שהוא עכשיו בתוך 18 שנה(רווח החברה יגדל פי 2).(פשוט להגדיל את רווחי החברה ב-4% בשנה). והנה חזרנו לממוצע ההיסטורי בלי שום מפולת.
 
נערך לאחרונה ב:
נראה לי שבהינתן אינפלציה של 4%(הממוצע ההיסטורי) בשנה ה-P/E ירד ל-חצי ממה שהוא עכשיו בתוך 18 שנה(רווח החברה יגדל פי 2).(פשוט להגדיל את רווחי החברה ב-4% בשנה). והנה חזרנו לממוצע ההיסטורי בלי שום מפולת.
זה יתכן, אך לא סביר. מניות לרוב לא יורדות לאט, ברגע שהשוק מפנים שפוטנציאל העליה נעלם והתחלף בשחיקה, נוצרת תגובת שרשרת של מכירה בפאניקה לצאת ראשון ולעבור לאגח שמניב תשואה חיובית.
 
יש לך דוגמאות למחקרים כאלה? שים לב שהמחקרים צריכים להתייחס למי שמנהל את כספו. למי שמנהל כספים של אחרים יש מערכת שיקולים אחרת, שלא רלוונטית למקרה שלנו.
בחיפוש זריז זה מה שמצאתי, אם יהיה לי זמן אחפש עוד:
https://onlinelibrary.wiley.com/doi/abs/10.1111/0022-1082.00226

שנית, כתמונת ראי- אני לא מוצא ועד עכשיו לא מצאתי שיטת תזמון יעילה ועקבית. מה שמוביל אותי למסקנה אחת משתיים: 1. אין שיטה כזו. 2. יש שיטה או שיטות כאלה, אבל אף אחד לא פרסם אותן והן ידועות למעט אנשים. במקרה הזה- אם אתה אחד מהם - מעולה, אם כי גם אז- יש סכנה שהשוק יסגור את הפרמיום הזה די מהר.

שלישית, אני לא מקבל את ההצהרה שלך שההבדל בין מנהלי נכסים למשקיע אינדיבידואלי שונה מספיק כדי להתעלם מזה. כלומר, אמנם יש הבדלים ביניהם, אבל מטרת העל היא עדיין תשואה גבוהה לא? בכל מקרה- זה שכל העדויות אומרות שהם נכשלים בוודאי לא מוביל למסקנה שכדאי לך לנסות להוכיח שאתה יותר טוב מהם...

נ.ב. אני די משוכנע שהדיונים שאנחנו מנהלים כאן נוהלו עשרות אלפי פעמים בפורומים שונים (כולל כאן), וכל פעם שהשוק נהיה יקר, נהיה קשה מאוד לשבת עם הידיים בכיסים, כמו שמנסים לשנן שזה מה שצריך לעשות כשיש עליות.
 
זה יתכן, אך לא סביר. מניות לרוב לא יורדות לאט, ברגע שהשוק מפנים שפוטנציאל העליה נעלם והתחלף בשחיקה, נוצרת תגובת שרשרת של מכירה בפאניקה לצאת ראשון ולעבור לאגח שמניב תשואה חיובית.
זה באמת מה שקורה היסטורית בזמן אינפלציה P/E נוטים לרדת. שים לב שבסופו של דבר זה שה P/E זז במקרה הזה לא משפיע בכלל על
הרווח של מחזיק המנייה. הדבר היחידי שזה יוצר זה הגנה מפני האינפלציה. במקרה שהתשואה של מחזיק המנייה תיהיה ריאלית 0 אבל האינפלציה
תיהיה 4% למשך 18 שנה ה-P/E ירד בחצי(חישוב גס כמובן). קיצר כל המספרים האלה והנבואות שמתבססות עליו מאוד מאוד בעייתיות. כמו שכתבתי
אני מאמין שאין כל בעיה בשוק ורוב האינדיקציות שנתת מקורם בגידול עתידי באינפלציה.
תשואה ריאלית 0% ל-18 שנים בנכס מסוכן כמו מניות זה קטסטרופה. והתכווצות של ה PE משפיע ועוד איך - זה משמיד ערך לבעל המניה. כן, התשואה (yield) מתאימה את עצמה לבאות, אבל כל זה לא משנה את העובדה שהפסדת כסף.
 
תשואה ריאלית 0% ל-18 שנים בנכס מסוכן כמו מניות זה קטסטרופה. והתכווצות של ה PE משפיע ועוד איך - זה משמיד ערך לבעל המניה. כן, התשואה (yield) מתאימה את עצמה לבאות, אבל כל זה לא משנה את העובדה שהפסדת כסף.
מסכים אבל כך מצב דימיוני שחברה צומחת ריאלית ב-7% שנתי ובנוסף יש לך 4% אינפלציה משמע החברה צמחה ב-11% אותה שנה.
בהינתן שערך המנייה יעלה בהתאם לתשואה הריאלית ה P/E של החברה עדיין ירד בחצי אחרי 18 שנה. וזה הגיוני כמו שכתבתי
P/E תלוי באינפלציה כי היא מכתיבה את רמת הסיכון שמשקיע לוקח משקיע מצפה לקבל לפחות 4% נומינלי. בקיצור הP/E הגבוהה שרואים היום יכול להיות תוצר לכך שהאינפלציה אפסית והערכים האלה עתידים לרדת בזהירות כאשר האינפלציה תגדל.
 
בקיצור הP/E הגבוהה שרואים היום יכול להיות תוצר לכך שהאינפלציה אפסית והערכים האלה עתידים לרדת בזהירות כמו צפלין בוער כאשר האינפלציה תגדל.
תיקנתי לך.
מאיפה הבטחון שה-PE ירד בהדרגה?
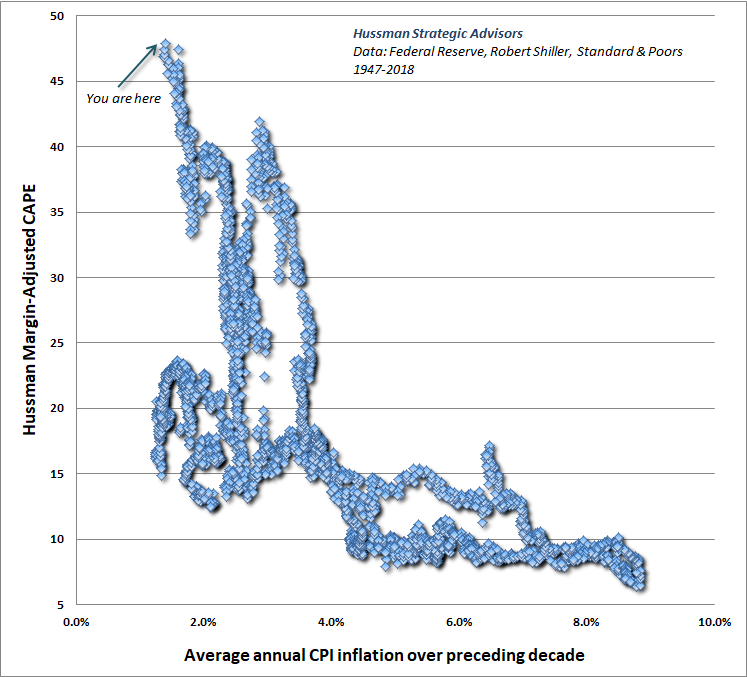
תסתכל על זה (לקוח מכאן). אם האינפלציה תגיע ל-4%, תגיד שלום ל-2/3 משווי השוק של המניות.
mc180904e.png
 
תיקנתי לך.
מאיפה הבטחון שה-PE ירד בהדרגה?
ממש לא בטחון אני פשוט לא מוצא סיבה למה שהירידה תהיה מהירה. על פניו כאשר מוציאים
את הפסיכולוגיה האנושית מהמשוואה, הירידה צריכה להיות הדרגתית מכיוון שהיא לא מלווה ברווח או הפסד של הצד המשקיע.

מה שאני רואה בגרף שצירפת: נראה שקיימות 2 תקופות שונות אחת עם אינפלציה מעל 3% בה הP/E היה נמוך מ-15(קרוב יותר לממוצע ההיסטורי) ותקופה בה האינפלציה קטנה מ-3%(איפה שאנחנו היום) בה ה-P/E היה גבוהה מ-15.
המריחה ב-3% בה מתקבלים הרבה P/E יכולה להיות הירידה ההדרגתית שאתה מחפש.


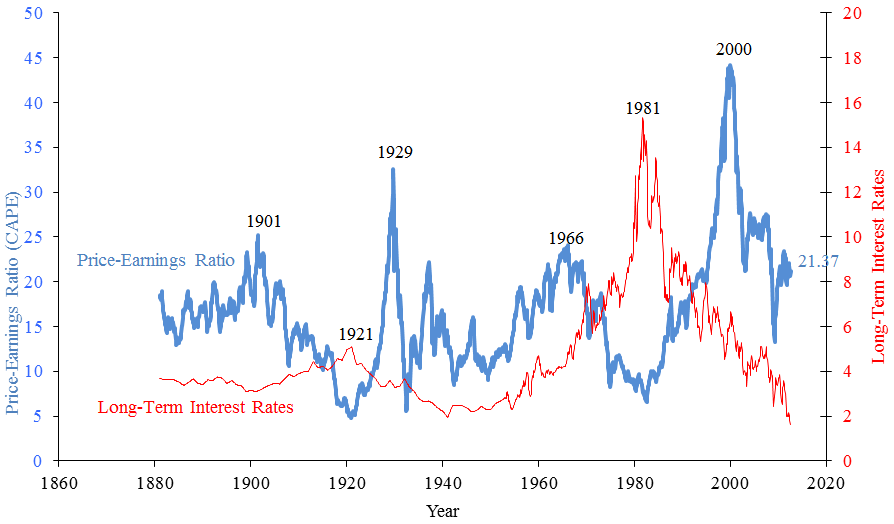
יכול להיות שאנחנו עכשיו איפשהו ב-1960 ואם זה נכון צפויי לנו עשור מדהים מבחינת תשואות. אפשר לראות ש-P/E הוא אינדיקציה מצויינת
לשוק בו האינפלציה קבועה או יורדת.1929,2000 וכד'.
S_and_P_500_pe_ratio_to_mid2012.png
 
@adamshalev

למה בעצם שה-P/E ירד מהר?אני לא מוצא לזה היגיון,אני אשמח לסיבה אם מצאת.
 
@adamshalev

למה בעצם שה-P/E ירד מהר?אני לא מוצא לזה היגיון,אני אשמח לסיבה אם מצאת.
דיברנו על 4% אינפלציה, בהנחה שהאינפלציה תגיע ל-4%, ע״ב היחס ההיסטורי בין אינפלציה ל-PE בגרף הנ״ל.
השקעה במניות צריכה לגלם פרמיה על הסיכון. אם האינפלציה עולה, והריבית עולה, למה למשקיע להחזיק מניות עם תשואה ריאלית אפס וסיכון גבוה מהרגיל (בגלל התמחור היקר) כאשר אפשר להחזיק אגח ממשלת ארהב שמניב אותו דבר באפס סיכון? לא יתכן מצב כזה, ואם משהו מחזיק אותו ככה זה רק האמונה שהתשואות ימשיכו להיות כפי שהן היו בעבר, משהו שהוא בלתי סביר בעליל כשחלק ניכר מהתשואה היה בגלל התרחבות ה-PE. ברגע שנהיה ברור שהPE לא יגדל עוד ושיש חלופות טובות באגח, ה-PE ירד.
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
אתה מעלה נקודה חשובה שלא התייחסתי אליה מפורשות קודם.

הגישה הבסיסית שמתוארת בבלוג ובמקורות אחרים מתייחסת לקביעת אחוז מניות/אגח מסוים ושמירה עליו ע"י איזון גם בשלב הצבירה של תיק ההשקעות וגם בשלב הפרישה.

כל עוד הייתי בשלב הצבירה, האבחנה בין השניים הייתה פחות רלוונטית - אבל כבר לפני כמה שנים המחשבה שאני אמשיך ואגדיל את הפלח האגחי (במונחים אבסולוטיים) בלי הגבלה ככל שהתיק יגדל התחילה להיראות לי לא בהכרח רלוונטית. כמה כבר "מיתון תנודתיות" אני צריך אחרי שהפלח האגחי עבר בגודלו מספק שנות מחיה (בלי קשר לאחוזו בתיק)? אני חושב שהתייחסתי לזה לראשונה לפני איזה שלוש שנים פה בפורום, אבל עוד לא גיבשתי אז התנהלות חלופית מסודרת.

היות ושלב הפרישה עכשיו רלוונטי לי יותר, יצא לי לקרוא ספר חדש יחסית (2016) ומאוד מעניין בנושא -
Living Off Your Money: The Modern Mechanics of Investing During Retirement with Stock and Bonds
(הספר בתשלום, אבל באתר הספר עצמו אפשר להוריד בחינם את שלושת הפרקים הראשונים בחינם, ומה שאני מתייחס אליו נדון בפרק השלישי). מדובר בספר טכני למדי - מיועד למי שמכיר את המושגים הפיננסיים והוא כבר נכנס להרבה ניתוחים סימולציות של אסטרטגיות פרישה (כולל "אימון" מודל על השוק האמריקאי וולידציה out-of-sample על שווקים של UK ויפן). קריאה ברורה אם כי לא קלילה (אחד הספרים המועטים שאשכרה קניתי בעותק קשיח כדי שיהיה קל יותר לקרוא ולהתעמק), אבל בהחלט מתאים לאנשים שמדבגים אקסלים על קרנות איריות להנאתם :)

בכל מקרה, בפרק השלישי הוא משווה אסטרטגיות משיכה (מאיזה פלח למשוך), והמסקנות בהחלט מצביעות על כך שהגישה העדיפה (במובן של - מעלה אחוזי שרידות) היא לא לאזן להקצאה המקורית כל פעם שמושכים מהתיק, אלא דווקא למשוך (להוצאות מחיה) רק מהפלח האגחי. המשיכה מהפלח המנייתי היא רק אם הפלח האגחי נוצל במלואו והאיזון (מכירה מנייתית ורכישת אגחים) הוא רק בתנאים מסוימים - הוא משווה כמה אפשרויות אבל המשותף הוא שזה מתבצע רק כשהמניות עלו ביחס לנקודה השוואה ראשונית כלשהי (מה שגם אומר שאין מכירה של מניות לצורך איזון ורכישת אגח בתקופות של ירידות).

זה תיאור מאוד מקוצר אבל מעביר את הנקודה המרכזית. פרקטית גישה זו אומרת שאחוז האגחים והמניות בשלב הפרישה ישתנה עם השנים. חלק מההיגיון בגישה זו והעובדה שלא חובה לשמור על אחוז אגחי קבוע לכל אורך הפרישה ניתן לראות בהיבט של הסיכון העיקרי של פורש טרי - רצף תשואות, שהתייחסתי אליו לא מזמן.
@Yevgeny אשמח להרחבה כללית על אסטרטגית המשיכה שבחרת כי גם אני בשלב המשיכה.
 
נושאים דומים
פותח הנושא כותרת פורום תגובות תאריך
Ron.B תמחור דירה סמוכה לאיזור התחדשות עירונית נדל"ן 15
LtWorf אסטרטגיית תמחור: להתחיל נמוך או להתחיל גבוה נדל"ן 7
Z פרוייקט קומבינציה - תמחור הוגן שווי נוכחי נדל"ן 3
ריש-לקיש תמחור מרפסת שירות שהיא חלק מהבית נדל"ן 5
AbuNafha תמחור פוטנציאל התחדשות עירונית נדל"ן 9
S תמחור של עוסק פטור למפגשים כולל נסיעות? אוף טופיק 3
E תמחור שכר סופרים/אמנים לאזרח אמריקאי-ישראלי ושיקולים מיסויים מיסים 5
C תמחור חכם אוף טופיק 16
D שאלה על תמחור דירה ישנה שתעבור פינוי בינוי. כיצד יש להעריך את הדירה ? איך הקונה יכול להעריך את שווי הדירה נדל"ן 5
A תמחור קרנות איריות ישראליות וגידור אל מול הדולר שוק ההון 5
ס תמחור העלאות הריבית הקרובות באגח ארוכים שוק ההון 3
grmp תמחור דירה בבניין חדש לעומת דירה חדשה בבניין שעבר תמ״א נדל"ן 10
__DanDan תמחור חניה משותפת בקניית דירה במרכז ת״א נדל"ן 20
ה תמחור נוכחי של מניות ארה"ב (בועה?) שוק ההון 69
Y תמחור ותשואות עתידיות שוק ההון 4
S תמחור השוק ה"נכון" כולל אגח שוק ההון 35
O שאלה על תמחור מנייה מחוץ לשעות הרגילות שוק ההון 7
F תמ"א תמחור דירה בתהליך נדל"ן 16
ע תמחור ארוחה מינימליזם, חסכנות ואנטי-צרכנות 1
נ מחפש ספרים וחוברות מעודכנים של קורס אתיקה ודיני ניירות ערך (למבחני רשות שוק ההון);לקניה יד 2 התפתחות אישית 0
T שינוי כיוון- שוק ההון במקום נדל"ן? שוק ההון 154
ה התייעצות לפני פנייה לממונה על שוק ההון: פריצת תקרת אכ"ע חוזית, "קניבליזציה" של התגמולים ותשובת סוכנות ההסדר פנסיה, גמל וקרנות השתלמות 8
הסולידית פסגות טרייד עם הצעה שוברת שוק לקוראי הסולידית שוק ההון 0
S מתלבט מה לעשות במצב הנוכחי של שוק העבודה התפתחות אישית 4
A שוק העבודה שייך לצעירים למרות שהם פחות יציבים, למה ? אוף טופיק 35
א סקר שוק מול יועצים/סוכנים עבור אבא שלי, שמעוניין כעת להפעיל את הפנסיה פנסיה, גמל וקרנות השתלמות 17
R מי מגן על יזמי תמ"א אם שוק הנדל"ן בצרות נדל"ן 8
pasta שוק ההון, נדל"ן, קרנות ממונפות ועוד – איך יוצאים מה-Rabbit Hole? שוק ההון 59
ת תהיות לגבי השקעה עיקרית ב-Nasdaq על פני מדד שוק רחב שוק ההון 1
N פלטפורמת מסחר המציאה לי ערך קניה של מניה - האם זו ההוראה של המפקח על שוק ההון? ברוקרים ופלטפורמות מסחר 5
D מתעניין בתחום שוק ההון, יש לי רצון להשקיע במדדים טיפה יותר... "מיוחדים" שוק ההון 17
M רשות שוק ההון רוצה לחסל את הIRA פנסיה, גמל וקרנות השתלמות 52
ה חישוב נדלן לעומת שוק ההון נדל"ן 83
נ שוק שובר שיאים שוק ההון 37
ש תזמון שוק מתי כמה ואיך שוק ההון 49
Y איך לכסות החזרי משכנתא באמצעות שוק ההון? שוק ההון 20
י מצב שוק התכנות בישראל פוסטים מאיכות נמוכה 13
J פריסייל במחיר שוק נדל"ן 29
א השקעה בנדל"ן דרך שוק ההון שוק ההון 15
N שוק ההון מול קניית דירה נדל"ן 10
ר מה היתרון ברכישת דירה שניה לעומת שוק ההון? נדל"ן 21
F ממוצע תשואה נדלן לעומת שוק ההון נדל"ן 13
S דירה למגורים אל מול שוק ההון נדל"ן 7
algo.il מקורות ידע למיסוי נדל"ן ומס-הכנסה+שוק ההון מיסים 3
נ השקעה ארוכת טווח: שוק ההון או נדל"ן? שוק ההון 6
S האם אפשרי לייצר תזרים שאפשר לחיות ממנו לטווח ההווה באמצעות שוק ההון? שוק ההון 27
S מיטב מסלול פסיבי מחקה מדדי מניות - האם יש עדכון לגבי החשיפה החדשה של המסלול בעקבות הרפורמה של רשות שוק ההון? פנסיה, גמל וקרנות השתלמות 0
ס חסיד של שוק ההון אבל הנדל"ן קורץ שוק ההון 102
1 מה ההשפעות של הרפורמה של רשות שוק ההון? פנסיה, גמל וקרנות השתלמות 10
ג השקעות ערך - מחקר שוק התפתחות אישית 1

נושאים דומים

Back
למעלה