• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

תיק השקעות 60K לזוג צעיר

אחד שלומד

משתמש רגיל
הצטרף ב
22/5/17
הודעות
227
דירוג
29
שלום רב,
אנחנו בני 25-29, ומתחילים בשנה הקרובה עבודות במשרה מלאה.
הנה פירוט התיק, אשמח לדעות/רעיונות (לא המלצות וכו')

5% מיטב כספית לריבית עולה
22% ממשלתי שקלי 0347
31% אינטרגמל S&P500 (מתאפשר כי אני כרגע עצמאי)
16% MTF מחקה ת"א 125
8.5% iShares MSCI EAFE ESG Select ETF
8.5% Shares MSCI EM ESG Select ETF
8.5% מניות בבחירה (טכנולוגיה, נדלן וכו')

תודה רבה :)
 
שלום רב,
אנחנו בני 25-29, ומתחילים בשנה הקרובה עבודות במשרה מלאה.
הנה פירוט התיק, אשמח לדעות/רעיונות (לא המלצות וכו')

5% מיטב כספית לריבית עולה
22% ממשלתי שקלי 0347
31% אינטרגמל S&P500 (מתאפשר כי אני כרגע עצמאי)
16% MTF מחקה ת"א 125
8.5% iShares MSCI EAFE ESG Select ETF
8.5% Shares MSCI EM ESG Select ETF
8.5% מניות בבחירה (טכנולוגיה, נדלן וכו')

תודה רבה :)
לא הבנתי את "אשמח לדעות/רעיונות (לא המלצות וכו')" רעיון זה למעשה המלצה לא?

אני בערך בגיל שלך והלכתי בעיקר על קרן מחקה עולם ועוד קרן אחרת של ונגארד שזה 100% מניות.. בזמן הקרוב אני מתכוון לקנות עוד קרן נוספת שלהם..
בכל אופן אני משקיע 100% מניות..
אבל השאלה היא לכמה זמן ההשקעה שלכם.. שלי לטווח של לפחות 10 שנים אז 100% מניות זה סבבה..

מיותר לציין שאני רק אומר מה אני עשיתי וזה לא המלצה לאף אחד...
 
לא הבנתי את "אשמח לדעות/רעיונות (לא המלצות וכו')" רעיון זה למעשה המלצה לא?

אני בערך בגיל שלך והלכתי בעיקר על קרן מחקה עולם ועוד קרן אחרת של ונגארד שזה 100% מניות.. בזמן הקרוב אני מתכוון לקנות עוד קרן נוספת שלהם..
בכל אופן אני משקיע 100% מניות..
אבל השאלה היא לכמה זמן ההשקעה שלכם.. שלי לטווח של לפחות 10 שנים אז 100% מניות זה סבבה..

מיותר לציין שאני רק אומר מה אני עשיתי וזה לא המלצה לאף אחד...

"מיותר לציין שאני רק אומר מה אני עשיתי וזה לא המלצה לאף אחד.." לזה התכוונתי לגבי המלצה (פשוט הנושא החוקי, שאני מבין שכולם לא מייעצים/ממליצים)

זמן השקעה 10 שנים לפחות, המבנה הוא משהו כמו 80-20 למניות ופלח סולדי יותר עם קורלציה שלילית למניות
 
"מיותר לציין שאני רק אומר מה אני עשיתי וזה לא המלצה לאף אחד.." לזה התכוונתי לגבי המלצה (פשוט הנושא החוקי, שאני מבין שכולם לא מייעצים/ממליצים)

זמן השקעה 10 שנים לפחות, המבנה הוא משהו כמו 80-20 למניות ופלח סולדי יותר עם קורלציה שלילית למניות

בהצלחה!
 
5% מיטב כספית לריבית עולה
22% ממשלתי שקלי 0347
31% אינטרגמל S&P500 (מתאפשר כי אני כרגע עצמאי)
16% MTF מחקה ת"א 125
8.5% iShares MSCI EAFE ESG Select ETF
8.5% Shares MSCI EM ESG Select ETF
8.5% מניות בבחירה (טכנולוגיה, נדלן וכו')

לא ממליץ ולא מייעץ.
אבל זה נראה עמוס מדי, קשה לאזן כל פעם -
הרבה עמלות קניה ומכירה.
 
5% מיטב כספית לריבית עולה
22% ממשלתי שקלי 0347
31% אינטרגמל S&P500 (מתאפשר כי אני כרגע עצמאי)
16% MTF מחקה ת"א 125
8.5% iShares MSCI EAFE ESG Select ETF
8.5% Shares MSCI EM ESG Select ETF
8.5% מניות בבחירה (טכנולוגיה, נדלן וכו')
נשאר לך עוד חצי אחוז שאתה לא עושה איתו כלום......

המבנה הוא משהו כמו 80-20 למניות
בפועל, התיק שהצגת, הוא 27-72.5. לא 20-80. לא יודע מה פרופיל הסיכון שמתאים לך, אבל כדאי שהתיק ייצג את מה שהחלטת...

16% MTF מחקה ת"א 125
למה?
מה מצאת ב125 המניות האלו שאתה חושב שהן יעשו תשואה משמעותית יותר משאר העולם?
למה לא לתת הטיה כזו לניו-זילנד? למה לא לסינגפור? למה לא לאוסטריה? לבלגיה? לפולין? פורטוגל? נורבגיה? פינלנד?
מה מצאת דווקא בישראל?

8.5% מניות בבחירה (טכנולוגיה, נדלן וכו')
אתה סבור שיש לך יכולת טובה יותר מהממוצע לבחור מניות?
כי מחקרים מראים שגם למנהלי השקעות כנראה שאין....

8.5% iShares MSCI EAFE ESG Select ETF
אם כבר, למה לא VEA?
יותר פיזור, פחות דמי ניהול.
(ג.נ.: מחזיק)

8.5% Shares MSCI EM ESG Select ETF
אם כבר, למה לא VWO?
כנ"ל, יותר זול, יותר פיזור.
(ג.נ.: מחזיק)


31% אינטרגמל S&P500 (מתאפשר כי אני כרגע עצמאי)
16% MTF מחקה ת"א 125
8.5% iShares MSCI EAFE ESG Select ETF
8.5% Shares MSCI EM ESG Select ETF
8.5% מניות בבחירה (טכנולוגיה, נדלן וכו')
באופן כללי, לפי מה קבעת את החלוקה?

אתה למשל נותן למדינות מפותחות (ללא ארה"ב וקנדה), אותו משקל כמו למתפתחות.
אם מסתכלים על העולם ללא ארה"ב, שוק המדינות המפותחות גדול בערך פי 4 מהמתפתחות.

לארה"ב אתה נותן משקל חסר יחסית לפלח המנייתי, אבל משקל חסר אם מתעלמים מת"א ומהמניות בבחירה.

חשוב שיהיה רציונאל בחלוקת התיק שאתה יודע להסביר לעצמך היטב, בעיקר כדי שתוכל להתמיד בו במשברים.
 
למה אמור להיות אכפת לבעל התיק שלפני דמי ניהול מנהל ההשקעות "הרוויח" לו?
דובר על הפלח המנייתי שפותח השרשור רוצה לבחור לבד. מכאן שאין לו שם דמי ניהול, אז הטענה שמנהלי התיקים לא מצליחים לא רלוונטית פה.
אתה יכול להגיד שאולי הוא מגדיל סיכון לא סיסטמטי, וגם זה לא בטוח אם הוא יודע מה שהוא עושה.
 
לא הבנתי...
אם מנהלי השקעות לא יודעים מה הם עושים (לפי מחקרים)למה שאדם פרטי ידע ? ובכך הוא מגדיל את הסיכון הלא סיסטמטי כמו שקראת לו
 
אם מנהלי השקעות לא יודעים מה הם עושים
הם יודעים.
לפני דמי ניהול באחוזים טובים הם מכים את המדד. אחרי דמי ניהול (לא של ואנגארד) הם לא.
לכן אם אין לך דמי ניהול לשלם, ואתה יודע מה אתה עושה, יש סיכוי לא רע שתצליח להכות את המדד אם זה מה שאתה מחפש.

אפשר להגיד לו שהוא מגדיל את הסיכון אם הוא בוחר מניות לפי אופנה, או מה שנשמע לו מבלי לבדוק לעומק כל חברה.
אבל לא לתת סיבה לא רלוונטית ולא נכונה
 
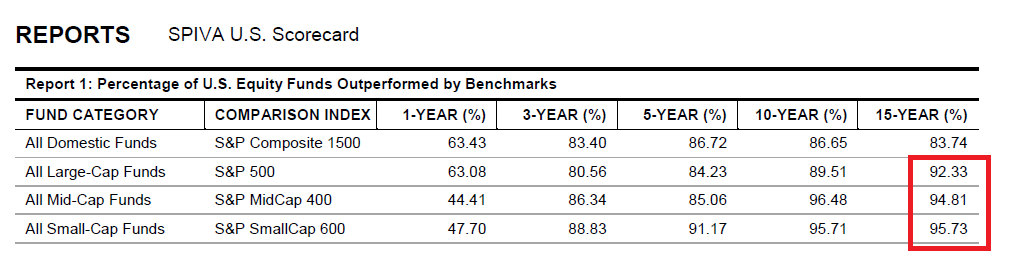
לפני דמי ניהול באחוזים טובים הם מכים את המדד.
סימוכין?
כי לזה לא הייתי קורא "אחוזים טובים":
SPIVA1.png
 
סימוכין?
כי לזה לא הייתי קורא "אחוזים טובים":
ממליץ מאוד לעבור על ההגדרות של מחקר spiva.
כל קרן שנסגרה במהלך התקופה מחושבת כקרן שהפסידה למדד.
כל קרן ששינתה מדיניות השקעה נחשבת כאחת שהפסידה למדד הרלוונטי שלה.
לדוגמה עבור 15 שנה ועבור מדד sp500 נשארו רק 35% מהקרנות ורק 26% נשארו עם אותה מדיניות השקעה. אז זה יפה שניצחו 90% מתוך מי שנשאר אבל זה לא אומר שום דבר.
תסתכל על המספרים ואתה תראה שהמידע הזה לא מועיל לנו.

כמובן בתור משקיע בקרנות האלה אכפת לך אם הקרנות נסגרו או שינו מדיניות השקעה. אבל לצורך הדיון שלנו על יכולת בחירת מניות שמנצחת את המדד זה לא אומר שום דבר.
 
סימוכין?
כי לזה לא הייתי קורא "אחוזים טובים":
ל-SPIVA לא הייתי קורא סימוכין. תקרא את מדיניות ההחלטה שלהם על "קרן שמפסידה למדד". סטרבו שכחת גם שמבחינתם קרן שהשיגה תשואה ממוצעת של 100% בשנה במשך 50 שנה אבל בשנה בודדת פיגרה אחרי המדד ב-0.1% היא קרן ש-"מפסידה למדד".
 
סטרבו שכחת גם שמבחינתם קרן שהשיגה תשואה ממוצעת של 100% בשנה במשך 50 שנה אבל בשנה בודדת פיגרה אחרי המדד ב-0.1% היא קרן ש-"מפסידה למדד".

לא ידעתי את זה. תודה על השיתוף.
אגב מדובר בנתונים מs&p שמתחזקים כמה וכמה מדדים. תמיד כשמדובר בנתונים מפוזיציה צריך להסתכל עליהם ביותר מ7 עיניים.
 
מבחינתם קרן שהשיגה תשואה ממוצעת של 100% בשנה במשך 50 שנה אבל בשנה בודדת פיגרה אחרי המדד ב-0.1% היא קרן ש-"מפסידה למדד".
זה לא מחושב לפי תשואה במשך 15 של הקרן המנוהלת לעומת 15 שנה של המדד?
 
זה לא מחושב לפי תשואה במשך 15 של הקרן המנוהלת לעומת 15 שנה של המדד?
לא - SPIVA בודקים אם קרן מנוהלת עקפה את מדד הייחוס בעקביות ללא קשר לתשואה הכוללת ארוכת הטווח שהקרן השיגה.יש בבדיקה הזו היגיון פסיכולוגי אבל לא מתמטי (ראה כל האנשים שהתחילו להשקיע במניות דיבידנד ופרשו כי בשנה ספציפית התיק שלהם פיגר אחרי המדד - אבל אתה בטח לא תראה כי @adamshalev בטח יצנזר את ההודעה שלי כי היא מגלה לאנשים שהמחקר שהם מצטטים כ-"תורה מסיני" אומר משהו שלא קשור בכלל למה שהם מצטטים והוא לא אוהב את זה).
 
נערך לאחרונה ב:
לצורך הדיון שלנו על יכולת בחירת מניות שמנצחת את המדד זה לא אומר שום דבר.
יכול להיות. בגלל זה שאלתי אם יש לך נתונים/מחקרים אחרים. אשמח ללמוד.
מצד שני, כנראה ש-
קרן שנסגרה במהלך התקופה
לא נסגרה בגלל שהתשואה שלה הייתה יותר מדי טובה.

עריכה: גם התוצאות לשנה אחת (ששם לא אמורה להיות השפעה משמעותית לכל המגרעות של SPIVA כפי שציינת) לא מראות אחוזים ששונים מהותית מהטלת מטבע.
 
נערך לאחרונה ב:
עריכה: גם התוצאות לשנה אחת (ששם לא אמורה להיות השפעה משמעותית לכל המגרעות של SPIVA כפי שציינת) לא מראות אחוזים ששונים מהותית מהטלת מטבע.

דווקא מהתוצאות של שנה אחת יש 37% של קרנות שעקפו את המדד. (מנתוני end year 2017)
עם 5% קרנות שנסגרו, ו9% קרנות ששינו מדיניות.
מזכיר שמדובר אחרי דמי ניהול, לכן צריך להתחשב בזה - דמי ניהול של מינימאליים של תעודה עוקבת - 0.04% (VOO).
1. כמה קרנות אחרי דמי ניהול נפלו בין ביצועי Sp500 לבין sp500*0.9996 (ההפרש בין ביצועי השוק לדמי ניהול המינימאליים של תעודה עוקבת)?
2. כמה קרנות לפני דמי ניהול נופלות בטווח הזה?
3. כמה קרנות לפני דמי ניהול נופלות בטווח של Sp500+Fees (כמה מהן עוקפות את המדד לפני דמי ניהול?)
בוא נניח ש5% שנסגרו וה9% ששינו מדיניות הפסידו למדד.
נניח גם שהתשובה לשאלות 1-3 היא 0 קרנות.
עדיין יש סיכוי של 37% להכות את המדד?!
ושוב מדובר אחרי דמי ניהול, ז"א שהביצועים של אותן קרנות היו בהפרש מעל דמי הניהול (היקרים?) שהן גובות.

כל אחד יחשוב מה שהוא רוצה על הסיכויים, אבל להגיד אי אפשר זה פשוט לא נכון אפילו אליבא דSPIVA.
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
לא - SPIVA בודקים אם קרן מנוהלת עקפה את מדד הייחוס בעקביות ללא קשר לתשואה הכוללת ארוכת הטווח שהקרן השיגה.
תוכל להביא סימוכין?
כי לפי ה- SPIVA האחרון נראה שזה לא נכון. הם מדברים על תשואה ב- 15 שנים. אני לא מוצא שצריך לעקוף בעקביות כל שנה אלא רק השוואה של התשואה הכוללת.

עדיין יש סיכוי של 37% להכות את המדד?!
הטענה היא לא שלא ניתן לעקוף את המדד לטווח קצר (תקנה UPRO ותעקוף את SP500 לטווח של שנה בודדת ברוב המקרים גם אחרי דמי הניהול).
הטענה היא שקשה עד בלתי אפשרי לעשות זאת לטווח ארוך.
אתה לא יכול להתעלם מקרנות שמוזגו/נסגרו, כי אז אתה בדיוק נופל ל- survivor bias. יש סיבה שאחוז כ"כ גדול מהקרנות האקטיביות נסגרות.
חוץ מזה, אפילו אם נרחיב את ה- 37% לשנים רבות (ושנינו יודעים שאם נסתכל על טווח של 30-50 שנה המספר יהיה נמוך יותר לפחות בסדר גודל, אם לא ב2), גם אז מאיפה היומרה לקבוע שאתה תוכל לעקוף את מנהלי הקרנות החזקים והמוצלחים ביותר בעולם?
 
נערך לאחרונה ב:
נושאים דומים
פותח הנושא כותרת פורום תגובות תאריך
ס הוצאת כסף מקופת גמל להשקעה לטובת תיק השקעות בניהול עצמי צרכנות פיננסית 4
G תיק השקעות של gabi שוק ההון 8
Elliott מעבר מדינה ב2-4 שנים הקרובות ואיך זה משפיע על תיק השקעות שנמצא בבנק ישראלי? שוק ההון 4
R חלוקה מחדש של תיק השקעות 1.1m שוק ההון 8
L פתיחת תיק השקעות שוק ההון 22
ח מבנה תיק משפחתי: IB / בית השקעות / חשבון משותף – פשטות מול מורכבות דיווח שוק ההון 17
ח שיתוף תיק השקעות, יומן מסע והתאמות יומני מסע אישיים 12
ב תיק השקעות במיטב טרייד שוק ההון 3
T התייעצות | מימוש תיק השקעות לצורך רכישת דירה להשקעה נדל"ן 28
hommie העברת תיק מבנק לבית השקעות שוק ההון 6
M איך להרכיב תיק השקעות ראשון? שוק ההון 3
Y מימון עצמי לרכישת דירה - מתוך תיק השקעות ישראלי, תיק ני"ע ב- IB או קרן השתלמות? שוק ההון 4
ה תיק השקעות מול קופת גמל שוק ההון 61
F ניוד תיק השקעות צרכנות פיננסית 5
B שאלות על ירושה של תיק השקעות שוק ההון 4
ס השתחרר מענק חתימה מהעבודה ומעוניין לפתוח תיק השקעות שוק ההון 2
E לא עושה כלום בעבודה מרוויח 20 ברוטו, תיק השקעות כמעט סביב ה2 מ' שקל. קללה או ברכה? יומני מסע אישיים 36
בנגה ניהול תיק השקעות - עזרה להורים שוק ההון 4
B תיק השקעות וניתוק תושבות שוק ההון 3
B דרוש עזרה - מעוניין בספרי לימוד כהכנה לבחינות מנהל תיק השקעות שוק ההון 0
M אחי פצוע צה"ל עם הורי כאפוטרופוס. חשבתי להשקיע את הכסף עם מנהל תיק השקעות. דיברתי עם מיטב, והם לא רצו אפוטרופוס. איך מומלץ להשקיע כסף לבעל אפוטרופוס? ברוקרים ופלטפורמות מסחר 18
Y תיק השקעות בפסגות שוק ההון 4
S 2 שאלות בנושא תיק השקעות ופיצויים פטורים ממס שוק ההון 28
S תיק השקעות שנצבר לפני חתונה, מה קורה בגירושים? אוף טופיק 13
נ המלצה על בית השקעות לניהול תיק ברוקרים ופלטפורמות מסחר 6
מ תיק השקעות אישי אשמח לחו"ד שוק ההון 15
שם_משתמש פתיחת תיק השקעות בצל רילוקיישן לארהב שוק ההון 6
Y אסטרטגיה בבניית תיק השקעות שוק ההון 5
B תמהיל תיק השקעות - סיכון בינוני + שוק ההון 12
J האם יש לכם תיק השקעות אחד? שוק ההון 2
RL132 ניוד תיק השקעות מהבנק נתקל בסירוב ברוקרים ופלטפורמות מסחר 1
B התלבטות לגבי פתיחת תיק השקעות בצל רילוקיישן לאוסטרליה שוק ההון 6
Y מה דעתכם על תיק השקעות מנוהל ? שוק ההון 1
T העברת תיק השקעות מאבא לבן שוק ההון 3
A קובץ אקסל תיק השקעות קריפטו קריפטו והשקעות אלטרנטיביות 2
Gari שילוב אסטרטגיית "buy borrow die" מול תיק השקעות ב IB - עם אסטרטגיית אחוז המשיכה הבטוח שוק ההון 19
E רוצה לבנות תיק השקעות מפוזר. להיות ממוקד או לפזר? סביבות 400k שוק ההון 8
S עיתוי מכירת תיק השקעות לעניין סוף שנת מס שוק ההון 2
T תיק השקעות לבני 60+ שיקולים שאני מפספס? מיסים? שוק ההון 23
ה ניוד תיק השקעות מחשבון משותף לחשבון של אחד בני הזוג מיסים 2
א קופת גמל לפי תיקון 190 (מס 15% נומינלי) או תיק בית השקעות/ פוליסת חיסכון בחברת ביטוח (מס 25% ריאלי). שוק ההון 37
ע עצות במכירת תיק השקעות גדול שוק ההון 14
The Objectivist תיק השקעות לחייל משוחרר ברוקרים ופלטפורמות מסחר 15
E האם אפשר לבנות לבד תיק השקעות? 500K - לא צריך אותם לפחות ב-5 שנים הקרובות. שוק ההון 5
K חוות דעת לגבי תיק השקעות שוק ההון 16
X שאלות בנושא בניית תיק השקעות לאמי הפנסיונרית שוק ההון 1
א עזרה בבניית תיק השקעות חדש שוק ההון 0
C הרכב תיק השקעות לטווח ארוך שוק ההון 2
D שאלות לגבי בניית תיק השקעות שוק ההון 13
C יועץ השקעות שעוקץ תיק של 6 מיליון שוק ההון 2

נושאים דומים

Back
למעלה