• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

תחזית נדלן -- האם הטירוף יימשך?

  • פותח הנושא פותח הנושא auto_trader
  • פורסם בתאריך פורסם בתאריך
לא הייתי ממליץ על זה, יש תיעוד מלא של כל הפעולות, גם אם בברוקר זר. אתה לעולם לא יודע מתי רשות המסים תקבל מ IB את רשימת בעלי התושבות הישראלית שמחזיקים שם חשבון.
בטוח יש אנשים עם חשבונות באיי קימן ואולי גם שוויץ, ועוד מקומות שזאת ההתמחות שלהם ולא חותמים על שום אמנה.

מס שונה על הכנסות שונות מהון (נדל"ן/מניות) הוא בעייתי ברמה הערכית, וגם לא יעיל כלכלית ככה"נ.

עם כל הבעיות במחירים של היום אני לא יכול לדמיין ירידה משמעותית במחירים מכל סיבה פרט לעליית ריבית, ומצב כזה ירחיק את חסרי הדירה מרכישת דירה:
נניח שדירה של שני מיליון תרד למיליון וחצי. קח זוג עם ארבע מאות אלף שקל הון עצמי, שצריכים לקחת 1.1 מיליון ש"ח ב10% ריבית, ותראה כמה הם צפויים לשלם לאורך חיי המשכנתא.

הריבית במשק כמובן חייבת להיות קרובה לריבית בעולם ואין אפשרות לשנות את זה בלי לגרור אותנו לאסון כלכלי.

כדי להוריד את מחירי הדיור יהיה צריך לבנות יותר, ויהיה צריך לסגור פער ענק של השקעה בתשתיות שחסרות היום וקצב הריבוי בארץ מקשה מאוד על הנושא.
יש ניגוד ענייני בין העיריות אשר מאשרות בנייה חדשה לבין שאר האזרחים שרוצים שמחירי הדירות ירדו, הארנונה למגורים נמוכה ומלאה בפטורים, ולכן לא כדאי לעיריות לאשר בנייה, וכשהן מאשרות הן יעדיפו בנייה שמתאימה למשפחות עם כסף (בתים גדולים וכו).
ניסו לפתור את ניגוד העניינים הזה עם הסכמי הגג ובעוד הרבה דרכים, אבל הוא רחוק מפתרון.

כמובן יש את נושא הבירוקרטיה של הליכי אישורי הבנייה בארץ.

@שנקל אתה מנסה לעשות פה השוואות, אבל הן רחוקות מאוד מלשקף, כמובן שיש המון הוצאות נלוות וסיכונים בנדלן, אבל להתייחס להשקעה בנדלן בלי מינוף זה בדיחה, ולהגיד שמחירים לא יעלו זאת ספקולציה פחות סבירה מלהגיד שהמחירים יעלו, לדעתי הכי הגיוני לקחת ממוצע ארוך טווח ולעגל אותו למטה בשביל תרחיש שמרני, אני מניח שאתה מחזיק מניות גם כי אתה מצפה שהם יעלו לא? למרות שתשואות העבר לא בהכרח מעידות.

לגבי הסיפורים על מינופים ואנשים שלקחו הלוואה כנגד פוליסת חיסכון הפקידו שוב בפוליסת חיסכון, וכנגדה לקחו הלוואה עבור הון עצמי לדירה בפריפריה, אני לא יודע כמה הסיפורים האלו שרואים בפייסבוק הם מידע מייצג ומאמין שזה קורה, אבל לא בהכרח כל כך הרבה.
ראיתי נתונים לגבי מינוף ממוצע על דירה, אבל לא רק על רכישות מהשנים האחרונות בנפרד, אם מישהו מכיר נתונים על זה אשמח לראות.

לסיכום, זה הריבית, ורק הריבית, וזה כבר תלוי בעולם.
 
נערך לאחרונה ב:
בטוח יש אנשים עם חשבונות באיי קימן ואולי גם שוויץ, ועוד מקומות שזאת ההתמחות שלהם ולא חותמים על שום אמנה.
אנשים חשבו ששוויץ היא מקלט המס המושלם, ואז האמריקאים דרשו מהם לדווח לפי האמנה והבנקים שיתפו פעולה בלי לפצות פה.
 
העליות אולי יתמתנו, אבל לא חושב שתהיה כאן "קריסה" של המחירים. אני חושב שהתנאים לכך בארץ הם רק בסביבת משבר של ההייטק (שישפיע על האטה בכל שאר הסקטורים) + ריבית גבוהה.

למדינה יש אינטרס לשעבד אנשים למשכנתאות יקרות וארוכות, והיא תעשה הכל כדי להמשיך את חגיגת המחירים. זה כולל "הצלה" בדמות שימוש במיסים של כלל האוכלוסייה.
 
התקנות של זכאי משרד השיכון לא נקבעו היום אלא נקבעו בממשלה שהכילה את החרדים.
הרעיון שניסיתי להעביר הוא שגם בממשלה הנוכחית יש אינטרסים לטובת זוגות (ולרעת רווקים).

דוגמא נוספת מהיום - בעיתון themarker:
הגרלות ללא היתר בנייה: בניסיון לצנן את השוק, אלקין חוזר על הטעויות של כחלון

כדי לצמצם את הביקוש לדירות, במשרד השיכון רוצים להקדים את ההגרלות לדיור מסובסד לזוגות צעירים – ולכלול בהן גם דירות שעוד לא קיבלו היתר בנייה ■ החלטה דומה ב"מחיר למשתכן" יצרה פקק של אלפי זוכים שמחכים כבר יותר מחמש שנים לדירה שרכשו
הכוונה היא - שאין זה משנה אם הקואליציה היא לטובת חרדים או לא - אלא עדיין יש הטבות בשביל זוגות, שהן בהכרח לרעת רווקים (על חשבונם).

- מכונית.
- מזון.
- מכשירי חשמל.
- עלות נופש (חדר זוגי במלון עולה הרבה פחות משני חדרי יחיד).
אני יכול לחשוב על עוד הוצאות שבהן הוספת נפש לא מגדילה את ההוצאה לינארית.
מכונית זה משהו שמתחלקים בו בחופשות משפחתיות וכאלה.
אבל כשצריך לנסוע לעבודה או לסידורים? לא מתחלקים.

מזון לא מתחלקים - כל אחד אוכל לפי הצורך שלו, בלי תלות אם הוא חי עם עוד מישהו.

עדיין, למיטב ידיעתי הוצאה על ילד היא יותר.

למה דירת קבלן? דירה בת 20 שנה לא יכולה להיות קורת גג ראויה? איזה סיבה בעולם יש לזוג בתחילת דרכו לרכוש דווקא דירה מקבלן?
זה כל הקטע, הדירות הישנות "ייגמרו" בסוף כך שדירות קבלן הן אלו שקובעות את המגמה של המחירים.
מה שמשנה זה לא צעיר פלוני מתל אביב שאין לו הורים אמידים אז הוא בוחר לעבור לדימונה.
אלא מה שחשוב זה כל *הפלונים* שרוצים לעבור לדימונה ביחד.
אז בהתחלה יהיה מלאי דירות במחירים *יחסית* זולים (ואני כותב יחסית כי עדיין למחירי דימונה זה יקר - הרי מחירי יד שנייה עולים יחד עם מחירי דירת קבלן).
ובמהרה מחירי דירת קבלן ייקבעו את הסטנדרט.

למה שבדימונה דירת קבלן לא תהיה במחיר נמוך יותר?
זאת השאלה.
אבל אנחנו "יודעים" למה...

זו לא כפייה - דירה היא מוצר יקר ולא כולם יכולים להרשות לעצמם לרכוש אחת. גם אם הדירות יוזלו בשלושים אחוז יהיו אנשים שלא יוכלו לרכוש דירה.

דירה היא מוצר יקר יחסית למזון - זה ברור.
דירה היא מוצר יקר יחסית לכמות המים שאדם שותה ביום - זה ברור.
אבל מה זה אומר "יקר"?
פעם מחיר דירה היה 80 משכורות (ממוצעות?).
היום זה לפחות 150 באזור המרכז (ובחלק ממקומות הפריפריה) - ועולה.

אז כן, היום דירה היא במחיר הרבה יותר יקר, בצורה בלתי הגיונית, מאשר בעבר.
 
הרעיון שניסיתי להעביר הוא שגם בממשלה הנוכחית יש אינטרסים לטובת זוגות (ולרעת רווקי
זה לא קשור רק למפלגה/ ממשלה כזו או אחרת. החברה באופן כללי רואה בתא משפחתי של זוג (גבר+אשה+ילדים) כנורמה.
זוגות (מבוגרים) ללא ילדים הם כבר לא בנורמה כנ'ל רווקים מבוגרים. החברה מעודדת את המודל ה'נורמלי' ופחות את המודלים ה'לא נורמלים'
 
10% ריבית אתה תראה אנשים קופצים מהחלונות. רכבת תהיה מושבתת כי כל שעה מישהו יקפוץ על המסילה. ב-10% ריבית מחירי הנדל"ן יפלו כמו לבנה שנזרקה ממגדל יחד עם חצי מהחברות במשק. כמות החוב במערכת חסרת תקדים בהיסטוריה האנושית.
למה בעצם אתם מתכוונים ב 10% ריבית? אם המדינה תרצה לתת כסף בריבית הזו, נגיד לה תודה יפה, ונלווה ממקום אחר. הרי יש כמות לא מוגבלת של כסף זול בעולם.
אם המדינה תסכים לשלם 10% ריבית, אז תוך שעה יכנס טריליון שקל למדינה, ובזה יסתיים העניין. או שסתם תהיה 11% אינפלציה, בהנחה שלא צמוד. כלכלה תורכית.
 
אז כן, היום דירה היא במחיר הרבה יותר יקר, בצורה בלתי הגיונית, מאשר בעבר.
דווקא צורה הגיונית לגמרי.

מדינה קטנה וצפופה, עם המון ילודה וגם המון קליטה של עליות עניות וחסרות כל שמסתמכות על סיוע של המדינה,
וכמה אוכלוסיות "נזקקות" שהן דווקא ותיקות למדי - אבל מסיבות כאלה ואחרות לא עובדים (בין שבוחרים לא לעבוד או לא מצליחים לעבוד), מה שמקטין את התוצר ואת תקבולי המיסים וכו' -
עם חרא של תשתית תחבורתית שנאלצה להבנות בטלאים ובחופזה בגלל גלי הגירה כמעט חסרי תקדים בעולם המערבי (וללא בסיס כלכלי איתן) - מה שמאלץ את כולם לגור במרכז עצמו או מאוד קרוב אליו -
עם התנגדות על הפרנציפ לבנות לגובה, ועם מערכת תמריצים מעוותת שבה המדינה עצמה (או יותר נכון, ה-"ממשלה") מרוויחה מהמצב, ואין לאף אחד ממש אינטרס לשנות אותו -
ועם ציבור שמצביע לפי השתייכות שבטית ובלי קשר להישגים של הממשלות בפועל - וכמה תתי-ציבורים שמצביעים בצורה אוטומטית ומחזקים כל מי שידאג לאינטרסים המאוד צרים שלהם על חשבון כל היתר (ומפלגות אחרות שיש להם אינטרס להכנע לתכתיבים האלה כדי להשיג כח פוליטי)
עם פוליטיקאים חדלי-אישים ופופוליסטים שבאים - מבלבלים במח, נבחרים, עושים נזק או שטויות (ע"ע כחלון) ואז נעלמים בלי לאמר מילה,
ועם הילודה הגבוהה ביותר ב-OECD -


מה לא הגיוני בעליית המחירים הזו?
אני חושב שמי שחושב שבתנאים שתיארתי דווקא מי שחושב שהמחירים (באיזורים שאשכרה אנשים בפורום הזה היו רוצים לגור בהם ולא נניח במטולה) ירדו - צריך לספק הסברים טובים מאוד.

למה בעצם אתם מתכוונים ב 10% ריבית? אם המדינה תרצה לתת כסף בריבית הזו, נגיד לה תודה יפה, ונלווה ממקום אחר. הרי יש כמות לא מוגבלת של כסף זול בעולם.
אם המדינה תסכים לשלם 10% ריבית, אז תוך שעה יכנס טריליון שקל למדינה, ובזה יסתיים העניין. או שסתם תהיה 11% אינפלציה, בהנחה שלא צמוד. כלכלה תורכית.

הריבית לא רק מכתיבה כמה תקבל אם תלווה למדינה, היא מכתיבה (בעקיפין) גם כמה תשלם בעצמך על דברים, כי הם או מחושבים ע"פ הריבית העדכנית (נניח, משכנתא) או כי המחיר שלהם מגלם בתוכו את עלות החוב שיש למי שמוכר לך את המוצר/שירות --- עלות שמושפעת מהריבית הנ"ל, כי הבנקים עצמם לא יכולים לספק לך חוב שזול יותר ממה שהם יכולים להשיג בעצמם.
פרקטית זה מכביד יותר על עסקים מאשר על הצרכן עצמו (אלא כאמור אם הוא צרכן של "חוב" - כמו רוכשי או בעלי דירות, או סתם מישהו שמסתמך על הלוואה בגלל קושי תזרימי בחייו).
 
נערך לאחרונה ב:
למה בעצם אתם מתכוונים ב 10% ריבית? אם המדינה תרצה לתת כסף בריבית הזו, נגיד לה תודה יפה, ונלווה ממקום אחר. הרי יש כמות לא מוגבלת של כסף זול בעולם.
אם המדינה תסכים לשלם 10% ריבית, אז תוך שעה יכנס טריליון שקל למדינה, ובזה יסתיים העניין. או שסתם תהיה 11% אינפלציה, בהנחה שלא צמוד. כלכלה תורכית.
אני גם שואל את עצמי. בכמה נשחק ערך הכסף באותן שנים? לא רוצה לומר רק אינפלציה, כי יש עוד גורמים כמו השווי מול הדולר (שהיה אז חזק בטירוף).
כמה אותם 100 אלף שהוכנסו לאיזשהו שחר\גליל\ירוקת כזה ל7 שנים, באמת היו שווים לאחר מכן ככח קנייה?
 
הריבית היתה כבר ב 10% ואף אחד לא קפץ מהחלון.

גם את זה היה כאשר הריבית הייתה 10%?

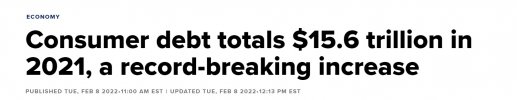
לישראלי הממוצע היה 1 מיליון שקל במשכנתא, 200 אלף שקל בהלוואות רכב (כי מגיע לנו להתפנק) ועשרות אלפי שקלים בהלוואות צרכניות?

Debt.jpg
 
נערך לאחרונה ע"י מנהל:
דווקא צורה הגיונית לגמרי.

מדינה קטנה וצפופה, עם המון ילודה וגם המון קליטה של עליות עניות וחסרות כל שמסתמכות על סיוע של המדינה,
וכמה אוכלוסיות "נזקקות" שהן דווקא ותיקות למדי - אבל מסיבות כאלה ואחרות לא עובדים (בין שבוחרים לא לעבוד או לא מצליחים לעבוד), מה שמקטין את התוצר ואת תקבולי המיסים וכו' -
עם חרא של תשתית תחבורתית שנאלצה להבנות בטלאים ובחופזה בגלל גלי הגירה כמעט חסרי תקדים בעולם המערבי (וללא בסיס כלכלי איתן) - מה שמאלץ את כולם לגור במרכז עצמו או מאוד קרוב אליו -

בין 2000 עד 2008 לא הייתה כאן המון ילודה וגם המון קליטה של עליות עניות וחסרות כל עם חרא של תשתית תחברותית שנאלצה להבנות בטלאים ובחופזה?

היו ריביות, מצב בטחוני חרא ומשבר בהייטק. הפלא ופלא מחירי הנדל"ן בישראל מסוגלים לרדת יפה מאוד ולאורך עשור. מי היה מאמין.
 
נערך לאחרונה ב:
10% ריבית אתה תראה אנשים קופצים מהחלונות. רכבת תהיה מושבתת כי כל שעה מישהו יקפוץ על המסילה. ב-10% ריבית מחירי הנדל"ן יפלו כמו לבנה שנזרקה ממגדל יחד עם חצי מהחברות במשק. כמות החוב במערכת חסרת תקדים בהיסטוריה האנושית.
הנבואה ניתנה לשוטים והיתה גם תקופה של 400% ויותר בשנה.
אז הגיעה הדולריזציה ו-שקל ואז שקל חדש.


אני שומע אנשים היום שרוצים ריבית של 10% אם רק מחיר הדירה יהיה חצי מליון (משכנתה של חצי מליון)
אני לא יודע כמה התופעה צרה או רחבה - משפחות שהיום גרות ב-2 דירות (לפני גירושין), מעבר לגירושין שצריכים 2 דירות או לחזור להורים.

אבל אני כן יודע לומר שלפחות 3 משפחות שאני מלווה כרגע...
משקיעי נדל"ן - כל אחד עם 2 דירות מושכרות (מעבר לדירה שגר בה/שוכר), עם מינוס והלוואות (מעבר למשכנתה) כי צריך לתפוס נדל"ן לפני שיעלה.

נ.ב.
debt-jpg.931

מה אכפת לי החוב של ארה"ב?
מה אכפת לי החוב של תימן?
וכן... לקראת 2,000 פגשתי משפחה עם 2 מליון במשכנתאות (אבל היו 3 דירות מושכרות ששילמו את המשכנתה של עצמן).
הקריסה היתה מהירה וחזקה.
הם לא התאבדו (אולי חשבו על זה).
אנשים שורדים.
 
נערך לאחרונה ע"י מנהל:
גם את זה היה כאשר הריבית הייתה 10%?

לישראלי הממוצע היה 1 מיליון שקל במשכנתא, 200 אלף שקל בהלוואות רכב (כי מגיע לנו להתפנק) ועשרות אלפי שקלים בהלוואות צרכניות?

צפה בקובץ המצורף 931

אני מניח שמדובר במספר בארה"ב? אנו מדברים כרגע על ישראל.

כדאי להבין מספר דברים:
1) הגלובליזציה פה כדי להישאר. בשנת 2000 (כשהריבית היתה 10%) המשק הישראלי לא היה מחובר לחו"ל כמו שהוא מחובר היום. לא היה עליאקספרס, ואנשים לא נסעו לחו"ל 4 פעמים בשנה במחירים מגוחכים.

2) ולכן, ללא משבר בהייטק יחד עם מלחמה אמיתית, הריבית בישראל לא תוכל לברוח מהריבית בעולם (=ארה"ב\EU).פרמיית הסיכון בישראל היום הרבה יותר קטנה, כי יודעים יותר ומחוברים יותר. פרמיית הסיכון על מרחק יורדת.

3) גם אם עקב סיכון גאו-פוליטי כלשהו השוק יחליט שהריבית לטווח ארוך בישראל צריכה ללהיות 10% , הבנקים בישראל תמיד יוכלו לתת משכנתאות ל"זכאים" בריביות נמוכות יותר לפי החלטת ממשלה. האמת היא שאני לקחתי אז כזוג צעיר "זכאי" משכנתא כזו (מדד+4.5%) כאשר הריביות הרגילות היו הרבה יותר גבוהות, והשקעתי באג"חים של הממשלה ;)

אגב, לדעתי הטבת המשכנתא ל"זכאים" במדד+4.5% קיימת עד היום, רק שהיום אף אחד לא נוגע בזה ... בדקתי, אכן היא קיימת, גגלו "משכנתא לזכאים של משרד השיכון"
 
נערך לאחרונה ב:
מה אכפת לי החוב של ארה"ב?
מה אכפת לי החוב של תימן?

מחוב של תימן לא אכפת לך. מחוב של ארה"ב כן. אם השוק האמריקאי יכנס למיתון גם אנחנו נכנס למיתון.

חובות בשיא של כל הזמנים ואינפלציה בשיא של כל הזמנים. יעלו ריבית יקריסו את העסקים/משפחות שבקושי מרוויחים מספיק בשביל לשרת את החוב. לא יעלו ריבית יקרסו חברות/משפחות תחת נטל האינפלציה. בינתיים בוחרים בגישה של "בת יענה" טומנים את הראש בחול ומקווים שהאינפלציה "transitory" כדי שלא יצטרכו להתמודד עם הבלאגן שהם בעצמם יצרו.

אתה צודק נבואה אכן נתנה לשוטים, אבל יש דפוסים שניתן ללמוד מהיסטוריה ובאמצעותם ניתן לנסות להבין מה יקרה גם הפעם.
 
נערך לאחרונה ב:
אם הריביות יתייקרו העשירים יוכלו להרוויח בהרבה צורות אבל הפער בין המעמדות יגדל כי העניים שנזקקים להלואות יפשטו רגל או יורידו רמת חיים
 
“The rich rules over the poor, and the borrower is slave of the lender.”

עבדים אף פעם לא היו עשירים. הלוואות הופכות אנשים לעניים.
 
תוכנית מחיר למשתכן היתה תוכנית מוצלחת למדי מבחינה זו שהאטה עליית מחירי הנדלן ונתנה לזוגות צעירים האפשרות לקנות דירה בהנחה גדולה
הייתה תוכנית מזעזעת ולא שוויונית. אין לי ספק שהזוכים הרוויחו, אבל:
הטיבה עם הציבור הדתי על גבי הציבור החילוני (למה לרווק בן 34 מגיע פחות דירה מזוג בין 20?)
הטיבה עם רוכשי דירות במרכז על גבי בפריפריה (הנחות גדולות יותר משמעותית)
עבור הזוגות עצמם: התנהלה כמו קזינו. גרמה לזוגות FOMO של לקנות דירות במקומות לא רלוונטים אליהם בכלל
ואל תשכח שהדבר הזה היה על חשבון כל מי שלא נהנה מהתוכנית. לא נראה שהתוכנית האטה את עליית המחירים בשוק החופשי.

כל הכבוד על הטהרנות.

כאילו ששוק הדיור הוא שוק חופשי בו כל אחד יכול לבנות מה שבא לו לפי צרכי השוק.

שוק מלא עיוותים והטבות לעשירים חזקים ומקושרים, אך כאשר נותנים קצת הטבות גם לזוגות הצעירים החלשים, כולם משתלחים בהם.
 
אבל יש דפוסים שניתן ללמוד מהיסטוריה ובאמצעותם ניתן לנסות להבין מה יקרה גם הפעם.
מניח שגם החבר'ה למעלה זוכרים את ההסטוריה.

La_Journ%C3%A9e_memorable_de_Versailles.jpg
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
אך כאשר נותנים קצת הטבות גם לזוגות הצעירים החלשים, כולם משתלחים בהם
בזמנו ראיתי בחור בסופר שאמר למישהי -
גברת את רוצה לעזור לילדים שלך? תתני להם כסף ישירות.
למה את רוצה לפזר את הכסף שלך לכולם?!
הטבות לזוגות צעירים? כמה פעמים אני יכול לכתוב על משפחות צעירות שקפצו מעל הפופיק והפסידו הכל?
לעומת "חורים" עם 95% מאושרים שבטוחים שהם אלו שהצליחו להביא את המכה ואף אחד חוץ מהם לא מתכנן להשכיר כמוהם את הדירה?
 
נושאים דומים
פותח הנושא כותרת פורום תגובות תאריך
Y תחזית 2025 פוסטים מאיכות נמוכה 2
L תחזית לעשור הקרוב אוף טופיק 9
גרהם תחזית לשנת 2024 אוף טופיק 12
A תחזית חודשית 31.07.23 מתעדכנת | אינדקטורים מאקרו כלכליים שוק ההון 13
גרהם תחזית לשנת 2023 אוף טופיק 30
ע תחזית קצבת פנסיה ואינפלציה פנסיה, גמל וקרנות השתלמות 0
adamshalev תחזית לשנת 2021 אוף טופיק 114
M תחזית אפוקליפטית ל 2018 בגלובס - מתחברים? שוק ההון 2
D חישוב מס שבח ממכירת נדלן עם הטבת יישוב מוטב. מיסים 5
D נדלן למגורים נדל"ן 1
M מחפש מלווה לעסקת נדלן שכוללת שיפוץ. נדל"ן 28
F הונאת נדלן בארהב נדל"ן 9
I ספרים מומלצים על נדלן, משכנתא, התחדשות עירונית? נדל"ן 2
J נדלן דירה שניה ושוק ההון נדל"ן 62
F קיזוז הפסד בשוק ההון מול רווח שותפות נדלן בחול מיסים 7
F מיסוי על השקעה בקרן נדלן באירופה מיסים 8
ה חישוב נדלן לעומת שוק ההון נדל"ן 83
A נדלן השקעה - שתי דירות או דירה אחת נדל"ן 3
E האם כדאי לפתוח חשבון בנק ב US עבור השקעות נדלן והחזר מס נדל"ן 8
Vit7 השקעת נדלן באירופה לשכירות קצרת טווח נדל"ן 8
S התלבטות לגבי עסקת נדלן בתוך המשפחה לפני ירושה נדל"ן 7
ת קניית נדלן למגורים בשותפים נדל"ן 6
F ממוצע תשואה נדלן לעומת שוק ההון נדל"ן 13
ת נתינת הלוואה ליזם נדלן נדל"ן 17
ב נדלן או קופת גמל נדל"ן 5
F מה אני מפספס פה ? נדלן בארה״ב נדל"ן 37
נתי מתלבטים איזו השקעת נדלן לעשות. נדל"ן 0
ס 70 / 30 מניות / נדלן - במקום אגח שוק ההון 7
D בת ים - אורון נדלן garden towers נדל"ן 18
B מתלבט לגבי 2 השקעות נדלן דומות נדל"ן 7
מ אחוז מינוף מומלץ - נדלן או מדדים נדל"ן 17
S מחפש הזדמנות נדלן עד 1 מש"ח. נדל"ן 0
א יש תעודת/קרן סל עוקבת אינדקס נדלן למגורים ? שוק ההון 0
ה שאלת הבנה במחירי נדלן נדל"ן 8
A יתרונות של עסק על פני אדם פרטי ברכישה ומכירת נדלן נדל"ן 6
S חלוקת תקציב בין נדלן ושוק ההון (מניות) נדל"ן 6
מ השקעות נדלן בחול בסכומים קטנים נדל"ן 20
ש השקעה בקרן נדלן הולנדית במטבע אירו נדל"ן 16
N השקעות נדלן בפרוייקט יזמי נדל"ן 6
D האם נדלן נכנס לחוק 300? פרישה מוקדמת והחיים שאחריה 5
ס העברת כספים ונכסי נדלן לחו"ל אוף טופיק 4
V נדלן מול מדדים במצב של ריבית נוכחית נדל"ן 37
מ רמלוד או בת ים- נדלן נדל"ן 27
Y האם ניתן לאתר בעלות על נכסי נדלן לפי פרטים מזהים? נדל"ן 7
ש שוק ההון לצד נדלן פוסטים מאיכות נמוכה 0
chen15 מבנה ההון בעסקת נדלן - בני 60+ נדל"ן 19
S מתווכי/משווקיי/יועצי נדלן - תמרורי אזהרה נדל"ן 18
Y השקעה בפרוייקט נדלן מניב - קרן פרטית נדל"ן 5
ש נדלן מעבר לים - לרנקה קפריסין נדל"ן 6
R נדלן בחול - צעדים ראשונים נדל"ן 10

נושאים דומים

Back
למעלה