• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

תחזית נדלן -- האם הטירוף יימשך?

  • פותח הנושא פותח הנושא auto_trader
  • פורסם בתאריך פורסם בתאריך
נכונה כלכלית״ זו שאלה מאוד קשה.

השאלה הזו הופכת לקשה רק כאשר מערבים רגש בקבלת ההחלטה,
אך אם מחליטים על פי שיקול כלכלי לרכוש דירה למגורים או להשקעה כדי לגדר את עלויות הדיור,
כל עוד זה לא פוגע ביכולת להגיע לעצמאות כלכלית הגיוני לקנות.
 
מנקודת מבטי, כל עוד המדינה נהנת מעליית מחירי הדיור, אין לה שום אינטרס לעשות משהו.
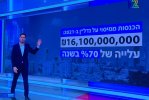
המדינה נהנת מהכנסות גבוהות ממיסים (מעל 16 מיליארד) -
272153440_1319458325147446_653540201742438525_n.jpg

אפשר להחליט לעלות את הריבית בצורה דרסטית על משכנתא (מדירה שניה) לדוגמא, אבל למה להם? הכסף שנכנס ממשקיעים הוא מעולה, השוק רותח.

לדעתי, ירידה כנראה תהיה רק במקומות שיבנו בצורה דרסטית כמויות, יחד עם מיסים גבוהים יותר למשקיעים או כמו שאמרו כאן כבר - משבר גלובלי בו חברות ענק יקצצו ואז אנשים יתחילו לשבת על הגדר עם מזומן כי זה יהיה הכי בטוח (שוק ההון ירד גם, הנדל"ן יהיה בעייתי).

אם הפוסטים שאני רואה בקבוצות שונות, אני מבין שאנשים קונים וממנפים ממה שאפשר - חשיפה גבוהה לשוק ההון בכל שקל שיש להם (מבלי לחשוב שיכול גם לרדת אחרי השנתיים האחרונות) וקניית דירות כאילו לחמניות (מכסף שברובו ממונף)
 
נערך לאחרונה ב:
המדינה נהנת מהכנסות גבוהות ממיסים (מעל 16 מיליארד) -
צפה בקובץ המצורף 925

אפשר להחליט לעלות את הריבית בצורה דרסטית על משכנתא (מדירה שניה) לדוגמא, אבל למה להם? הכסף שנכנס ממשקיעים הוא מעולה, השוק רותח.

לדעתי, משבר בדיור כנראה יהיה רק במקומות שיבנו בצורה דרסטית כמויות, יחד עם מיסים גבוהים יותר למשקיעים או כמו שאמרו כאן כבר, משבר גלובלי בו חברות ענק יקצצו ואז אנשים יתחילו לשבת על הגדר עם מזומן כי זה יהיה הכי בטוח (שוק ההון ירד גם, הנדל"ן יהיה בעייתי).

אם הפוסטים שאני רואה בקבוצות שונות, אני מבין שאנשים קונים וממנפים ממה שאפשר - חשיפה גבוהה לשוק ההון בכל שקל שיש להם (מבלי לחשוב שיכול גם לרדת אחרי השנתיים האחרונות) וקניית דירות כאילו לחמניות (מכסף שברובו ממונף)
וזו התנהגות תקינה בסביבה של ריבית אפסית, ככה מתנהגת כלכלה, עד שהאינפלציה מתחילה להרים את הראש ומתחילים להעלאות ריבית.
אני צופה שגם בגלל המנטליות הישראלית הייחודית לרוץ לקנות דירה אחרי החתונה וגם בגלל היעדר היצע מביקוש. בטווח הקצר נמשיך לראות עלייה כמו בשנים האחרונות, ובטווח הבינוני רחוק עדיין תהיינה עליות אם כי בקצב מואט יותר.
לדעתי בגוש דן הביקוש ישאר גבוה לפחות עוד כמה עשרות שנים(מטרו?).
בנוסף ההיסטוריה הוכיחה שכל התערבות ממשלתית לחלק מתנות לא עוזרת.
 
אם הפוסטים שאני רואה בקבוצות שונות, אני מבין שאנשים קונים וממנפים ממה שאפשר - חשיפה גבוהה לשוק ההון בכל שקל שיש להם (מבלי לחשוב שיכול גם לרדת אחרי השנתיים האחרונות) וקניית דירות כאילו לחמניות (מכסף שברובו ממונף)
גם אני התרשמתי ככה.
גם בארה"ב נראה שלא למדו ממשבר הנדל"ן הקודם,כן כבר אי אפשר לקחת משכנתא של 95% אבל יש טריקים אחרים למנף את עצמך לדעת.

מצד שני,אין באמת אינטרס לקבוצה גדולה\קבוצת כוח שהמחירים ירדו ואנחנו חיים בעולם של הרחבות כמותיות וניסויים פיננסיים חסרי תקדים אז אולי האינפלציה תאזן את העליות בעשור הקרוב.

דירה בתל אביב ב5 מיליון נשמע מחריד כרגע אבל במידה ועוד עשור וחצי קרטון חלב יעלה 95 ש"ח זה כבר ישמע סביר יחסית......
 
אולי כי נוצרת פה קרקע פוריה למשבר חוב בהיקפים שטרם נראו?
זה אתה ואני יודעים (לא באמת, כולם יודעים ;)), בפועל עובדתית המדינה מוציאה כל פעם "תכניות" חדשות שלא באמת עוזרות, מהצד שלי זה נראה כאילו "אנחנו לא רוצים באמת לעשות משהו, אבל בואו נראה שכן" - למראית עין..

בנוסף ההיסטוריה הוכיחה שכל התערבות ממשלתית לחלק מתנות לא עוזרת
אולי אם תהיה תכנית באמת טובה ולא השטויות שניסו לעשות בעבר (0 אחוז מע"מ, מחיר למשתכן..)
 
מנקודת מבטי, כל עוד המדינה נהנת מעליית מחירי הדיור, אין לה שום אינטרס לעשות משהו.
מי זו המדינה? איך היא יכולה להנות ממשהו?
כנראה האינטרס של אנשים שיכולים לשנות את המצב הוא שמחירי הדיור לא יירדו.
 
נערך לאחרונה ב:
אם הפוסטים שאני רואה בקבוצות שונות, אני מבין שאנשים קונים וממנפים ממה שאפשר - חשיפה גבוהה לשוק ההון בכל שקל שיש להם (מבלי לחשוב שיכול גם לרדת אחרי השנתיים האחרונות) וקניית דירות כאילו לחמניות (מכסף שברובו ממונף)

הכל מבוסס על אמונה. כל עוד אנשים ממשיכים להאמין שמחירי נדל"ן יכולים רק לעלות הם ימשיכו לקפוץ פנימה בכל מחיר.

ביום חמישי דיברתי עם מישהו שאני מלווה אותו במעבר לארה"ב. הוא מכר דירה 5 חד' בנתניה וקנה בכסף בית פרטי ב-San Jose.

דירה 5 חד' ביבנה הירוקה נמכרה ב-3.2 מיליון.

סה"כ הגיוני.
 
נערך לאחרונה ב:
אתה לוקח בחשבון שרוב הדירות נרכשות בידי זוג, עם שתי משכורות?
אם זה באמת המצב, אז זה סותר את העובדה שזוגות נשואים מקבלים הטבות מהמדינה בתחום הדיור.

דוגמא להטבה בתחום הדיור שזוג נשוי מקבל - מחיר למשתכן:
כדי שהרווקים יוכלו להיחשב בתוכנית, הם צריכים להיות מעל גיל 35.

אם זוגות נשואים מסתדרים כל כך טוב מהרווקים, אז למה הם מקבלים הטבות מהמדינה באופן שמפלה את הרווקים?

לא זו אלא גם שזוגות נשואים עם ילדים הם עם הוצאות ניכרות משמעותיות יותר מאשר רווקים, באופן יחסי.
אם מביאים מטפלת - עולה הון.
גן? כמעט משכורת מינימום.
לפעמים האישה מחליטה שלא לעבוד כדי להיות עם הילדים. לכן ההכנסה שלה אינה קיימת.
אוכל, בגדים, חיתולים וכו'.

הון עצמי מהורים, הלוואות מקרן השתלמות...
גרוע מאוד.
זה שולל את יכולת קיומו של הפרט בזכות עצמו.
קרן השתלמות נועדה למטרות אחרות, ואי-אפשר להסתמך עליה כדי לזרוק כסף על דיור - רק בגלל שמחירי הדיור עולים מסיבה קוסמית.

צריך לבחון משכורת משותפת חציונית של בית אב, בהנחה ששני בני הזוג לא משתכרים בדיוק אותו דבר.
לא חושב שזה נכון, מהסיבות שכתבתי למעלה.

מה הכוונה זכות בסיסית לדיור? לכל אדם יש זכות לשכור דירה ככל שהכנסתו וחסכונותיו מאפשרים לו. יש זכות נוספת?
זכות לדיור זו אחת מזכויות האדם הבסיסיות.
אם שוק הדיור מנוהל בצורה לא תקינה, זה שולל את זכות הדיור.

זה כבר קורה - פחות ופחות חלקים באוכלוסיה יכולים להרשות לעצמם לרכוש דירה באזורי הביקוש.
רק באזורי ביקוש?
גם באזורים שהם לא ביקוש.
המחירים עולים במספרים לא הגיוניים, גם בפריפריה.
ברגע שאנשים יעברו לפריפריה, המחירים יתאימו את עצמם כמו שקורה במרכז, ואז מה?
ברור שהבעיה היא לא "אזורי ביקוש".

בכלל, בישראל אחוז הבעלות על דירות חריג כלפי מעלה לעומת רוב מדינות אירופה, בהן הרוב שוכר.
מעניין באמת לדעת איך שוק השכירות שם, שמעתי שהוא מפוקח.

חוץ מזה, ראה דוגמא כזו:
אני מאמין שיש בעלי בית טובים, אבל למה להיכנס לסיפורים האלה?
או שפתאום אתה מגלה נזילות\עובש בכל הבית.
וגם, רק כדי לתקוע מסמר בקיר צריך לבקש אישור.
בקניית דירה אתה פעם אחת סוגר סיפור - עם אנשי מקצוע כמו מהנדס\שמאי\עו"ד - וזהו.
אין לי ספק שתמיד יהיו הצדקות להשכרה, אבל שכל אחד יעשה מה שנוח לו.
לא מבין למה כופים על אנשים להשכיר או לקנות.
 
מי זו המדינה? איך היא יכולה להנות ממשהו?
כנראה האינטרס של אנשים שיכולים לשנות את המצב הוא שמחירי הדיור לא יירדו.

התמכרו לכסף. אף אחד לא רוצה שהתקציב יהרס.
 
התמכרו לכסף. אף אחד לא רוצה שהתקציב יהרס.
התקציב משרת מטרה.
כנראה שהמטרה הזו חשובה יותר מהמטרה של ירידת מחירי הדירות. אם מי שמחליט ישנה את העדפותיו, המחירים יירדו.
אני אגב פחות רומנטיקן ממך. התקציב לא מעניין אף אחד, לדעתי. האינטרסים של מי שמרוויח ממחירי דירות גבוהים וריבית נמוכה , בהחלט כן.
 
לדעתי... כל עוד הריבית לא תעלה משמעותית ה"טירוף" ימשך.

גם אני התרשמתי ככה.
גם בארה"ב נראה שלא למדו ממשבר הנדל"ן הקודם,כן כבר אי אפשר לקחת משכנתא של 95% אבל יש טריקים אחרים למנף את עצמך לדעת.
עדיין אפשר, כל עוד אתה גר בדירה שנה. אז אפשר פעם בשנה לעבור דירה ולקנות דירה במימון כזה.
 
אני תמיד מסתכל על הבית שבו אני גר כהשקעה לטווח ארוך. ב-10 השנים האחרונות, מאז שרכשתי את הבית - ההשקעה הזו הוכיחה את עצמה ונתנה תשואה יותר טובה מכל הנכסים הפיננסיים שברשותי.
צריך לזכור שתשואה זו, כל עוד מכרתי את הבית - היא תשואה על הנייר בלבד. אני מנסה לחשוב על תסריטים אחרים שבהם מה שיהיה הוא לא בהכרח מה שהיה. אחד מהם למשל הוא שינוי במצב הבטחוני של מדינת ישראל - לדעתי הרבה משקיעים (ובעלי נדלן) לא מתחשבים מספיק בהסתברות לאירוע מסוג זה.
אירועים בטחוניים כאלו יכולים לבוא כהתקפת טילים מצד איראן או מלבנון או כהתקוממות עממית ממושכת בשטחים או אף של המיעוט הערבי בתוך המדינה.
לדעתי ההסתברות של אירוע כזה שיהיו לו השלכות על מחירי הנכסים (נדלן ואחרים) בארץ אינה זניחה. צריך להביא בחשבון גם שהידרדרות ביטחונית תהיה לה השפעה על השקל ועל פרמיית הסיכון של הלוואות מחול (אע"פ שאלו מצטמצמות לעומת העבר).
לאחרונה העברתי את כל הנכסים הפיננסיים שלי (חוץ מכספים פנסיוניים) לברוקר בחו"ל בין השאר משיקולים מסוג זה (וגם שיקולים אחרים שעולים פה בפורום)
אני תוהה לפעמים עד כמה משמעותי הסיכון הזה לגבי ערך הבית שברשותי והאם לא כדאי לממש אותו עכשיו. כרגע ההרגשה היא שעדיין המדינה איתנה מאוד צבאית ולכן החלטתי נגד זה.
יתכן אגב תסריט אחר - חיובי שבו איראן למשל משנה כיוון (אולי עקב הפיכה פנימית) או המצב הפנימי בלבנון משתנה בצורה כזו שכוחו של חיזבאללה יורד והם נעשים יותר ידידותיים - במצב הזה אין ספק שערך הנכסים בארץ יעלה מאוד.
במאזן הכללי הבטחוני, עדיין להערכתי "מה שהיה הוא שיהיה" ואנחנו נצטרך לחיות כאן מול איום ארוך טווח מצד מדינות עוינות.
 
אולי אם תהיה תכנית באמת טובה ולא השטויות שניסו לעשות בעבר (0 אחוז מע"מ, מחיר למשתכן..)

לאיזה "תוכנית באמת טובה" אתה מחכה? למשיח שיבוא על חמור לבן ויחלק דירות לדוגמא מרוהטות לכל דיכפין במרכז ת"א? תמשיך לחכות

תוכנית מחיר למשתכן היתה תוכנית מוצלחת למדי מבחינה זו שהאטה עליית מחירי הנדלן ונתנה לזוגות צעירים האפשרות לקנות דירה בהנחה גדולה

בפועל אנו רואים שאותם זוגות צעירים לא בחרו שוב בכחלון שאיפשר את זה להם, כנראה שזה לא היה חשוב להם, ואם להם זה לא חשוב , בטוח שזה לא חשוב למבוגרים שיש להם כבר דירות (ואולי אפילו כמה דירות) ומשכירים לאותם הצעירים.
 
אם זה באמת המצב, אז זה סותר את העובדה שזוגות נשואים מקבלים הטבות מהמדינה בתחום הדיור.
אם זוגות נשואים מסתדרים כל כך טוב מהרווקים, אז למה הם מקבלים הטבות מהמדינה באופן שמפלה את הרווקים?
זה לא סותר, פשוט המדינה מעדיפה (או לפחות העדיפה) משיקולים קואליציונים לתת הקלות לחרדים. בגלל זה יותר ילדים נותן יותר הטבות ממעט או ללא ילדים.
לא זו אלא גם שזוגות נשואים עם ילדים הם עם הוצאות ניכרות משמעותיות יותר מאשר רווקים, באופן יחסי.
אם מביאים מטפלת - עולה הון.
גן? כמעט משכורת מינימום.
ועדיין ההוצאה הכוללת של זוג תהיה כמעט תמיד גדולה מהוצאה של שני יחידים. ברגע שחולקים רכוש, ההוצאות לנפש קטנות יותר.
גרוע מאוד.
זה שולל את יכולת קיומו של הפרט בזכות עצמו.
קרן השתלמות נועדה למטרות אחרות, ואי-אפשר להסתמך עליה כדי לזרוק כסף על דיור - רק בגלל שמחירי הדיור עולים מסיבה קוסמית.
קרן השתלמות היא למעשה עיוות מס שהיה נכון לוותר על קיומו, ולהחליף בהטבה שממנה כל אדם היה יכול ליהנות בלי תלות ברצונו של המעסיק.
זכות לדיור זו אחת מזכויות האדם הבסיסיות.
אם שוק הדיור מנוהל בצורה לא תקינה, זה שולל את זכות הדיור.
הזכות לקורת גג שונה מהזכות לבעלות על דירה. כשאתה מדבר על הזכות לדיור, אתה מדבר על זכות לבעלות על דירה? כי אם כן, אין זכות כזו.
רק באזורי ביקוש?
גם באזורים שהם לא ביקוש.
המחירים עולים במספרים לא הגיוניים, גם בפריפריה.
הרבה יותר זול עדיין בפריפריה מאשר באזורי ביקוש.
ברגע שאנשים יעברו לפריפריה, המחירים יתאימו את עצמם כמו שקורה במרכז, ואז מה?
ברור שהבעיה היא לא "אזורי ביקוש".
בפריפריה אין מחסור בשטחים כך שאפשר להרחיב מאוד את הבניה ביישובים אלו. במרכז יש מחסור חמור בקרקע.
מעניין באמת לדעת איך שוק השכירות שם, שמעתי שהוא מפוקח.
תלוי מדינה. יש מדינות עם יותר פיקוח ויש כאלו עם פחות.
חוץ מזה, ראה דוגמא כזו:
אני מאמין שיש בעלי בית טובים, אבל למה להיכנס לסיפורים האלה?
לא הבנתי מה המטרה באזכור בעיה אנקדוטלית שמישהו כתב. אני גם יכול למצוא לך פוסט של מישהו שהיו לו בעיות עם השכנים בדירה בבעלותו או בעיות עם הקבלן.
או שפתאום אתה מגלה נזילות\עובש בכל הבית.
וגם, רק כדי לתקוע מסמר בקיר צריך לבקש אישור.
בקניית דירה אתה פעם אחת סוגר סיפור - עם אנשי מקצוע כמו מהנדס\שמאי\עו"ד - וזהו.
אין ספק שיש נוחות שמגיעה עם בעלות על דירה. אתה רוצה את הנוחות הזו? תשלם על דירה ותיהנה ממנה.
לא מבין למה כופים על אנשים להשכיר או לקנות.
לא הבנתי מי כופה מה. תשכור / תקנה / תגור אצל ההורים לפי רצונך החופשי.
 
כנראה האינטרס של אנשים שיכולים לשנות את המצב הוא שמחירי הדיור לא יירדו.
לדעתי מה שכתבת מוכרח להיות נכון, אחרת אין לי הסבר איך שר אוצר בישראל 2020 (או אולי 2021 לא זוכר) *הוריד* מס רכישה על דירה שניה.
 
אני תמיד מסתכל על הבית שבו אני גר כהשקעה לטווח ארוך. ב-10 השנים האחרונות, מאז שרכשתי את הבית - ההשקעה הזו הוכיחה את עצמה ונתנה תשואה יותר טובה מכל הנכסים הפיננסיים שברשותי.
צריך לזכור שתשואה זו, כל עוד מכרתי את הבית - היא תשואה על הנייר בלבד. אני מנסה לחשוב על תסריטים אחרים שבהם מה שיהיה הוא לא בהכרח מה שהיה. אחד מהם למשל הוא שינוי במצב הבטחוני של מדינת ישראל - לדעתי הרבה משקיעים (ובעלי נדלן) לא מתחשבים מספיק בהסתברות לאירוע מסוג זה.
אירועים בטחוניים כאלו יכולים לבוא כהתקפת טילים מצד איראן או מלבנון או כהתקוממות עממית ממושכת בשטחים או אף של המיעוט הערבי בתוך המדינה.
לדעתי ההסתברות של אירוע כזה שיהיו לו השלכות על מחירי הנכסים (נדלן ואחרים) בארץ אינה זניחה. צריך להביא בחשבון גם שהידרדרות ביטחונית תהיה לה השפעה על השקל ועל פרמיית הסיכון של הלוואות מחול (אע"פ שאלו מצטמצמות לעומת העבר).
לאחרונה העברתי את כל הנכסים הפיננסיים שלי (חוץ מכספים פנסיוניים) לברוקר בחו"ל בין השאר משיקולים מסוג זה (וגם שיקולים אחרים שעולים פה בפורום)
אני תוהה לפעמים עד כמה משמעותי הסיכון הזה לגבי ערך הבית שברשותי והאם לא כדאי לממש אותו עכשיו. כרגע ההרגשה היא שעדיין המדינה איתנה מאוד צבאית ולכן החלטתי נגד זה.
יתכן אגב תסריט אחר - חיובי שבו איראן למשל משנה כיוון (אולי עקב הפיכה פנימית) או המצב הפנימי בלבנון משתנה בצורה כזו שכוחו של חיזבאללה יורד והם נעשים יותר ידידותיים - במצב הזה אין ספק שערך הנכסים בארץ יעלה מאוד.
במאזן הכללי הבטחוני, עדיין להערכתי "מה שהיה הוא שיהיה" ואנחנו נצטרך לחיות כאן מול איום ארוך טווח מצד מדינות עוינות.
מסכים מאוד לגבי הסיכון הביטחוני, וכמובן עוד לא הזכרנו רעידות אדמה ואסונות טבע שיהיו שכיחים יותר ויותר עם מגמת ההתחממות הגלובלית: אמנם ההסתברות לכל tail risk בפני עצמו היא נמוכה, אך ההסתברות שיקרה רק אחד מהם היא כבר ממש לא זניחה. לדעתי זו גישה בריאה מאוד, לאחר שאקנה בית בישראל, הרוב המכריע של נכסיי יהיו אצל ברוקרים וחשבונות בנק בחו״ל, על מנת לפזר סיכונים גיאוגרפית.

אישית, המחשבה שעשרות רבות של אחוזים מהפורטפוליו שלי שקועים בבטון באחד האזורים הפחות יציבים גיאו-פוליטית בעולם לא עושה לי טוב, ולכן לעולם לא הייתי קונה דירה בלי להשאיר מספיק כסף בצד ליום סגריר.
 
השאלה הזו הופכת לקשה רק כאשר מערבים רגש בקבלת ההחלטה,
אך אם מחליטים על פי שיקול כלכלי לרכוש דירה למגורים או להשקעה כדי לגדר את עלויות הדיור,
כל עוד זה לא פוגע ביכולת להגיע לעצמאות כלכלית הגיוני לקנות.

בהגדרה, רכישת דירה למגורים פוגעת ביכולת להגיע לעצמאות כלכלית, במיוחד עם התשואות העלובות באזור המרכז, קל וחומר בבתים גדולים המיועדים למשפחות. מלבד זאת, אני מכיר מעטים בלבד שלא יערבו רגש בעניין כל כך אישי כמו קניית דירה למגורים. לגבי דירה להשקעה, אני מסכים לגמרי וזה כמובן סיפור אחר לחלוטין -- אבל זו לא ההתלבטות אשר אני עומד בפניה.
 
מי זו המדינה? איך היא יכולה להנות ממשהו?
כנראה האינטרס של אנשים שיכולים לשנות את המצב הוא שמחירי הדיור לא יירדו.
המדינה = ממשלה / ממשלות (שרים, פקידים כולם)
יושבים אנשים שאין להם אינטרס, בין אם אישי (נכסים או רצון לכאלה) או שיודעים שברגע שמחיר הדירה יירד, גם הכנסות המדינה, ואז מאיפה יגיע הכסף לכל הדברים? (16 מיליארד הכנסות מממסים)

מוציאים תכניות שלא מזיזות לשוק להרגע, בכוונה לדעתי, אבל חייבים להוציא משהו למראית עין
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
תוכנית מחיר למשתכן היתה תוכנית מוצלחת למדי מבחינה זו שהאטה עליית מחירי הנדלן ונתנה לזוגות צעירים האפשרות לקנות דירה בהנחה גדולה

התוכנית הזאת אפשרה בעיקר לזוגות שבקושי הצליחו לגרד 100 אלף שקל בכל החיים שלהם להתמנף עם דירה חדשה.
 
נושאים דומים
פותח הנושא כותרת פורום תגובות תאריך
Y תחזית 2025 פוסטים מאיכות נמוכה 2
L תחזית לעשור הקרוב אוף טופיק 9
גרהם תחזית לשנת 2024 אוף טופיק 12
A תחזית חודשית 31.07.23 מתעדכנת | אינדקטורים מאקרו כלכליים שוק ההון 13
גרהם תחזית לשנת 2023 אוף טופיק 30
ע תחזית קצבת פנסיה ואינפלציה פנסיה, גמל וקרנות השתלמות 0
adamshalev תחזית לשנת 2021 אוף טופיק 114
M תחזית אפוקליפטית ל 2018 בגלובס - מתחברים? שוק ההון 2
D חישוב מס שבח ממכירת נדלן עם הטבת יישוב מוטב. מיסים 5
D נדלן למגורים נדל"ן 1
M מחפש מלווה לעסקת נדלן שכוללת שיפוץ. נדל"ן 28
F הונאת נדלן בארהב נדל"ן 9
I ספרים מומלצים על נדלן, משכנתא, התחדשות עירונית? נדל"ן 2
J נדלן דירה שניה ושוק ההון נדל"ן 62
F קיזוז הפסד בשוק ההון מול רווח שותפות נדלן בחול מיסים 7
F מיסוי על השקעה בקרן נדלן באירופה מיסים 8
ה חישוב נדלן לעומת שוק ההון נדל"ן 83
A נדלן השקעה - שתי דירות או דירה אחת נדל"ן 3
E האם כדאי לפתוח חשבון בנק ב US עבור השקעות נדלן והחזר מס נדל"ן 8
Vit7 השקעת נדלן באירופה לשכירות קצרת טווח נדל"ן 8
S התלבטות לגבי עסקת נדלן בתוך המשפחה לפני ירושה נדל"ן 7
ת קניית נדלן למגורים בשותפים נדל"ן 6
F ממוצע תשואה נדלן לעומת שוק ההון נדל"ן 13
ת נתינת הלוואה ליזם נדלן נדל"ן 17
ב נדלן או קופת גמל נדל"ן 5
F מה אני מפספס פה ? נדלן בארה״ב נדל"ן 37
נתי מתלבטים איזו השקעת נדלן לעשות. נדל"ן 0
ס 70 / 30 מניות / נדלן - במקום אגח שוק ההון 7
D בת ים - אורון נדלן garden towers נדל"ן 18
B מתלבט לגבי 2 השקעות נדלן דומות נדל"ן 7
מ אחוז מינוף מומלץ - נדלן או מדדים נדל"ן 17
S מחפש הזדמנות נדלן עד 1 מש"ח. נדל"ן 0
א יש תעודת/קרן סל עוקבת אינדקס נדלן למגורים ? שוק ההון 0
ה שאלת הבנה במחירי נדלן נדל"ן 8
A יתרונות של עסק על פני אדם פרטי ברכישה ומכירת נדלן נדל"ן 6
S חלוקת תקציב בין נדלן ושוק ההון (מניות) נדל"ן 6
מ השקעות נדלן בחול בסכומים קטנים נדל"ן 20
ש השקעה בקרן נדלן הולנדית במטבע אירו נדל"ן 16
N השקעות נדלן בפרוייקט יזמי נדל"ן 6
D האם נדלן נכנס לחוק 300? פרישה מוקדמת והחיים שאחריה 5
ס העברת כספים ונכסי נדלן לחו"ל אוף טופיק 4
V נדלן מול מדדים במצב של ריבית נוכחית נדל"ן 37
מ רמלוד או בת ים- נדלן נדל"ן 27
Y האם ניתן לאתר בעלות על נכסי נדלן לפי פרטים מזהים? נדל"ן 7
ש שוק ההון לצד נדלן פוסטים מאיכות נמוכה 0
chen15 מבנה ההון בעסקת נדלן - בני 60+ נדל"ן 19
S מתווכי/משווקיי/יועצי נדלן - תמרורי אזהרה נדל"ן 18
Y השקעה בפרוייקט נדלן מניב - קרן פרטית נדל"ן 5
ש נדלן מעבר לים - לרנקה קפריסין נדל"ן 6
R נדלן בחול - צעדים ראשונים נדל"ן 10

נושאים דומים

Back
למעלה