• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

משיכה סיסטמטית מתיק השקעות לפי חוק 4-7 אחוז.

  • פותח הנושא פותח הנושא שיש
  • פורסם בתאריך פורסם בתאריך
דוגמה לדירת שלושה חדרים משופצת ומושכרת במיקום יוצא מן הכלל, מרחק 27 דקות נסיעה* משדרות רוטשילד.
כמובן שיש עוד המון דוגמאות, משכונות נוספות וערים נוספות.
עברת פעם תהליך תמא 38?


מרחק 27 דקות נסיעה* משדרות רוטשילד.
בתקווה שיסיימו את הרכבת התחתית מתישהו ביובל הקרוב.
 
כלומר אם מניה הייתה שווה 100 דולר והדולר ירד ב50% אז שווי המניה יהיה 200 דולר.
חידשת לי, תודה על ההסבר.
תיק 100% מניות שמפוזר בין אלפי חברות שנות הוא פחות מסוכן מנכס אחד בנדלן (לדעתי).
אני חושב שיש אי הבנה בנינו, הרעיון שלי היה לרכוש נדל"ן לצד המניות(על חשבון האג"ח).
אני לא חושב שנדל"ן היא השקעה טובה יותר ממניות, אלא ששילוב של נדל"ן כחלק מתיק ההשקעות לקראת הפרישה יכול לעזור לשמור על התיק כדי שלא יימחק.
יש מקומות בחו"ל שאלה יכול לקנות בהם 10 נכסים במחיר של נכס אחד בארץ.
אני מודה שאני לא מכיר את נושא הנדל"ן בחו"ל, אבל נשמע לי יותר מסוכן לקנות דירה בחו"ל מאשר בארץ(חייב לערב גורם צד שלישי, רגולציה, מרחק, מטבע...)
לא זוכר בדיוק, אבל הקטע הוא פחות הזמן נטו שאלה מבזבז אלא ההתעסקות וזמן המחשבה שזה גוזל גם כשאתה לא מתעסק בזה ישירות.
זה היה מפריע לך(ברמה של למכור) גם אם היית בשלב המשיכה?
לעומת זאת לקנות את המדד נותן לך סוג של תוחלת על השוק.
ברור לי, מעולם לא טענתי אחרת וזאת גם הדרך בה אני משקיע.
איך זה קשור לנושא הנדל"ן?
אתה חושב שבנדל"ן אין סיכון רצף תשואות?
אני חושב שאם כ30% מהנכסים שלך הם בלתי תלויים לשוק ההון, אז הסיכוי שתישאר בלי כלום לאחר עשור הוא 0, לעומת אדם שפורש עם 100% מניות.
האם לדעתך דירת 2 חדרים תיהיה יותר מסוכנת מדירת 6 חדרים באותו בניין?
לא, אבל דירה מתפוררת בדימונה מסוכנת יותר מדירה משופצת במרכז.
לגבי חו"ל הרחבתי למעלה.
תזכיר לי מה זאת "הראשונה"?
לקנות נכס אחד ב1.5מ ש"ח איפשהו בישראל?
לקנות דירה במרכז ב1.5 מיליון שקלים, כאשר יש לך עוד 2.5 מיליון שקלים שמושקעים כולם במדדים.
 
נערך לאחרונה ב:
עברת פעם תהליך תמא 38?
לא, אבל יש לי חבר טוב שתהליך התמא בדירה שלו מסתיים בחודש הבא.
הוא עדכן אותי לגבי מה שקורה לאורך כל הדרך(כבר כמה שנים). שמעתי שזה כאב ראש לא קטן, הוא נאלץ לעבור דירה למשך שנה וקצת, אבל ערך הדירה עלה משמעותית.
בגדול הוא מרוצה מאוד.
בתקווה שיסיימו את הרכבת התחתית מתישהו ביובל הקרוב.
אוקי, אז 4 שנים, בסוף תהיה רכבת...

אני לא מבין למה אתה בוחר להתייחס לתפל ולא לעיקר, אני יכול להביא לך גם 100 דוגמאות אחרות לדירות בלי תמא ובלי רכבת שראויות למגורים במרכז.
 
אני חושב שיש אי הבנה בנינו, הרעיון שלי היה לרכוש נדל"ן לצד המניות(על חשבון האג"ח).
על זה דיברתי.
כלומר לא בהכרח על חשבון האג"ח אלא במקום תיק 100% מניות יהיה לך תיק ש50% ממנו מפוזר על פני אלפי חברות ו50% ממנו מושקע באסופת בלוקים אחת במיקום אחד (aka דירה אחת).
אני לא חושב שנדל"ן היא השקעה טובה יותר ממניות, אלא ששילוב של נדל"ן כחלק מתיק ההשקעות לקראת הפרישה יכול לעזור לשמור על התיק כדי שלא יימחק.
אני מסכים. בתנאי שהנדל"ן מפוזר.
אם אתה מחזיק רק דירה אחת לדעתי זה רק מגדיל את הסיכון ולא מקטין אותו.
אני מודה שאני לא מכיר את נושא הנדל"ן בחו"ל, אבל נשמע לי יותר מסוכן לקנות דירה בחו"ל מאשר בארץ(חייב לערב גורם צד שלישי, רגולציה, מרחק, מטבע...)
יש הרבה דברים שנשמעים מרחוק באופן מסויים וכשבאים לבחון אותם ברצינות מגלים שהם ממש לא ככה.
ספציפית השקעה בחו"ל יכולה להיות הרבה פחות מסוכנת מאשר בארץ. תלוי כמובן מאוד איפה בחו"ל, בכל זאת "חו"ל" זה מקום מאוד גדול.
זה היה מפריע לך(ברמה של למכור) גם אם היית בשלב המשיכה?
כן, בהחלט.
אפילו יותר אם הייתי בשלב המשיכה.
היום עוד לפחות יש לי כוח ופנאי מנטלי להתעסק בשטויות האלה. בפרישה אני רוצה להתעסק בשטויות האלה עוד פחות.
אני חושב שאם כ30% מהנכסים שלך הם בלתי תלויים לשוק ההון, אז הסיכוי שתישאר בלי כלום לאחר עשור הם 0, לעומת אדם שפורש עם 100% מניות.
לפי ההגיון הזה למה אתה לא קונה דוגקויין ב30% הללו? או עדיף - צבעונים. בוא לא נערב פה את חסידי הביטקויין.
הצבעונים הרי לא תלויים לחלוטין בשוק ההון. עזוב שהצבעונים הייתה בועה שהשווי שלה ירד מהר מאוד ל0, לפי התפיסה שלך הרי הסיכון של הנכס לא משנה וגם אם הוא ירד תוך כמה שנים ל0 זה בסדר, כל עוד אין קורלציה לשוק ההון.
(כן, אני בכוונה מקצין. מנסה להעביר נקודה :-) )

אגב, אתה גם מערבב פה דברים לא קשורים. גם אם שאר הנכסים שלך לא תלויים בשוק ההון, ואפילו אם כל הנכסים שלך בנכס פלאי שנותן לך (קבוע) 7% תשואה + מדד, עדיין אתה יכול להגיע למצב שתשאר בלי כלום אחרי עשור - פשוט ע"י משיכה גדולה יותר של התיק.
אם אתה מדבר על כלל ה3-4%, אז הסיכוי שלא ישאר לך כלום בתיק 100% מניות אחרי עשור הוא די אפסי, ואם יש נפילה כזאת שמוחקת אותך אז 30% מההון שישאר לך לא באמת יעזור לך לשרוד עשור נוסף.
לא, אבל דירת מתפוררת בדימונה מסוכנת יותר מדירה משופצת במרכז.
איך אומרים - עדיף להיות בריא ועשיר מאשר עני וחולה.
לקנות דירה במרכז ב1.5 מיליון שקלים, כאשר יש לך עוד 2.5 מיליון שקלים שמושקעים כולם במדדים.
כן, אין ספק שזה משמעותית יותר מסוכן מאשר להשאר ב100% מניות.
 
לפי התפיסה שלך הרי הסיכון של הנכס לא משנה וגם אם הוא ירד תוך כמה שנים ל0 זה בסדר, כל עוד אין קורלציה לשוק ההון.
לא לא, אני טוען שבנוסף לעניין הקורלציה הוא גם צריך להיות נכס "בטוח"(בגלל זה קשה לי להתייחס לדוגמאות שהבאת).
אתה תגיד שדירה היא לא נכנס בטוח ושהיא יכולה להישאר ריקה במשך שנה ושהשווי שלה יכול לרדת.
אבל עדיין יהיה לך נכס ששווה 750K, לעומת דוג שבאמת יכול להיות שווה 0.
והרעיון שלי הוא שבמקרה ויש קריסה בשוק ההון, אז אפשר יהיה להסתמך מהכסף שנכנס מהנדל"ן(בתקווה שהדירה לא ריקה) ולא למשוך/למשוך מעט מתיק המניות כדי לא לגמור אותו, עד שיתאושש בחזרה.
אולי זה יקטין את הפוטנציאל של התיק, אבל לדעתי זה יגדיל את המינימום שלו וזאת המטרה של הרעיון.
אם אתה מדבר על כלל ה3-4%
בדיוק על זה אני מדבר.
אז הסיכוי שלא ישאר לך כלום בתיק 100% מניות אחרי עשור הוא די אפסי

הגזמתי עם העשור, אבל שלושה עשורים זה זמן ריאלי.
מכיוון שאני מדבר על פרישה מוקדמת ומכיוון שתוחלת החיים הולכת וגדלה, אז לבנות על זה שיש סיכוי טוב שהסכום יספיק לי עד גיל 60-70 זה לא מספיק טוב בשבילי.
1621712087382.png

כן, אין ספק שזה משמעותית יותר מסוכן מאשר להשאר ב100% מניות.
בוא נעזוב את עניין ההתעסקות בצד, אני גם יכול לקבל את זה שהרעיון שלי לא מושלם ולא הכי בטוח.
אבל אני עדיין מנסה להבין מה אתה מציע? לפרוש עם 100% מניות לפי כלל ה4%?
 
לא לא, אני טוען שבנוסף לעניין הקורלציה הוא גם צריך להיות נכס "בטוח"(בגלל זה קשה לי להתייחס לדוגמאות שהבאת).
בדיוק!
ואני טוען שלהחזיק דירה אחת זה לא נכס בטוח, גם אם "דירות" באופן כללי זה נכסים בטוחים יחסית.
אתה תגיד שדירה היא לא נכנס בטוח ושהיא יכולה להישאר ריקה במשך שנה ושהשווי שלה יכול לרדת.
אתה חצי צודק. כלומר אתה צודק שדירה היא לא נכס בטוח, אבל לא בגלל הסיבות שרשמת (או לפחות לא רק).
אבל עדיין יהיה לך נכס ששווה 750K, לעומת דוג שבאמת יכול להיות שווה 0.
לא בהכרח.
אם כבר בדוג' במקרה הגרוע הנכס שלך יהיה שווה 0, בדירה אתה יכול להגיע לשווי שלילי (נכון שזה רק במקרים קיצוניים, אבל בתאוריה זה בהחלט אפשרי).
והרעיון שלי הוא שבמקרה ויש קריסה בשוק ההון, אז אפשר יהיה להסתמך מהכסף שנכנס מהנדל"ן(בתקווה שהדירה לא ריקה) ולא למשוך/למשוך מעט מתיק המניות כדי לא לגמור אותו, עד שיתאושש בחזרה.
אם אתה מצמצם את רמת החיים שלך, מה זה משנה אם אתה פשוט מושך פחות מתיק ההשקעות וזהו?
אולי זה יקטין את הפוטנציאל של התיק, אבל לדעתי זה יגדיל את המינימום שלו
זה לא.
הגזמתי עם העשור, אבל שלושה עשורים זה זמן ריאלי.
דוקא התכוונתי שהגזמת עם ה0 :-)
מכיוון שאני מדבר על פרישה מוקדמת ומכיוון שתוחלת החיים הולכת וגדלה, אז לבנות על זה שיש סיכוי טוב שהסכום יספיק לי עד גיל 60-70 זה לא מספיק טוב בשבילי.
מסכים.
אבל אני עדיין מנסה להבין מה אתה מציע? לפרוש עם 100% מניות לפי כלל ה4%?
זאת אכן אופציה טובה.
ואם אתה חושש ש4% זה לא מספיק בטוח אז אפשר לרדת ל3%.
 
בדירה אתה יכול להגיע לשווי שלילי (נכון שזה רק במקרים קיצוניים, אבל בתאוריה זה בהחלט אפשרי).
מה? תסביר בבקשה.
אם אתה מצמצם את רמת החיים שלך, מה זה משנה אם אתה פשוט מושך פחות מתיק ההשקעות וזהו?
כי בסופו של דבר, גם אם אני מצמצם את רמת החיים שלי, עדיין יכול להיווצר מצב שבו אני מושך סכום גדול מדי(מבחינת אחוזים) מהתיק שלי ובכך אני "אהרוג" אותו.
ההוספה של החלק הנדלני מוסיפה לי בתאוריה הכנסה למשך תקופת זמן אינסופית(גם יהיו תקופות רעות). אני לא יכול לרשום את אותו הדבר על החלק המנייתי.
אני יוצא מנקודת הנחה שהנכס לא יהיה שווה אפס או פחות(עד שתוכיח לי שאני טועה), לכן המינימום שלך גדול מאפס => המינימום אכן גדול יותר.
זאת אכן אופציה טובה.
דוקא התכוונתי שהגזמת עם ה0 :)
חחח ברור לי שהגזמתי, אבל זאת המטרה.
מה זה עוזר לי שהכלל הזה עובד 99% מהפעמים, כאשר ה1% שהוא לא עובד משאיר אותי בלי כלום בגיל 60?
מכיוון שאני לא יכול להריץ את הניסוי הזה מספר רב של פעמים בחיים האמיתיים, אז העובדה שההסתברות שתיק של 100% מניות יניב לי הכי הרבה כסף לא ממש מעניינת אותי.
ואם אתה חושש ש4% זה לא מספיק בטוח אז אפשר לרדת ל3%.
זאת דיוק הנקודה שלי, ברשותך אני אקח את המספר שהכימאי זרק
בהנחה שאני צריך ארבע מיליון שקלים כדי לחיות לפי כלל ה4%, הרי שאני צריך עוד כמעט מיליון וחצי שקלים כדי לחיות לפי משיכה של 3%.
בעוד שכדי להגיע לאותו תזרים מזומנים בתיק שאני מדבר עליו, אתה צריך להוסיף פחות מ400K*.
* אתה מוזמן לשתף מהניסיון שלך, אבל אני מניח תשואה שמרנית של 3%. אני לא לוקח הוצאות שותפות בחשבון, אבל אני גם מתעלם מהפטור ממס, ככה שנראה לי שהחישוב הוא "לרעתי".
אם ככה ההשוואה לא הוגנת, מכיוון שאתה משווה תיק של 5.5M לתיק של 4.4M.
 
בגדול הוא מרוצה מאוד.
בדיעבד כל אחד שעבר את זה בהצלחה, מרוצה. אבל זה כי הרבה אנשים לא מבינים את הערך של זמן.


אני לא מבין למה אתה בוחר להתייחס לתפל ולא לעיקר
צודק, העיקר הוא שבאמת כפי שנכתב כאן, דירה אחת בודדת לא מגוונת את התיק שלך אלא מרכזת אותו. בדיוק מאותה לוגיקה שאגח בודד לא יגן לי על התיק (ברמה מספקת של הורדת סיכון).
 
הגזמתי עם העשור, אבל שלושה עשורים זה זמן ריאלי.
מכיוון שאני מדבר על פרישה מוקדמת ומכיוון שתוחלת החיים הולכת וגדלה, אז לבנות על זה שיש סיכוי טוב שהסכום יספיק לי עד גיל 60-70 זה לא מספיק טוב בשבילי.
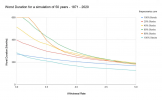
צפה בקובץ המצורף 179
מה זה הסימולטור הזה?
 
מה? תסביר בבקשה.
בקצרה - אתה יכול להגיע למצב שתישאר בלי נכס ועם הרבה חובות (ולא רק בגלל המשכנתה).
שוב, אני מסכים שזה תרחיש קיצון אבל הוא בהחלט קיים.
כי בסופו של דבר, גם אם אני מצמצם את רמת החיים שלי, עדיין יכול להיווצר מצב שבו אני מושך סכום גדול מדי(מבחינת אחוזים) מהתיק שלי ובכך אני "אהרוג" אותו.
זה נכון גם אם יש לך נדל"ן.
ההוספה של החלק הנדלני מוסיפה לי בתאוריה הכנסה למשך תקופת זמן אינסופית(גם יהיו תקופות רעות). אני לא יכול לרשום את אותו הדבר על החלק המנייתי.
הכנסה מאוד לא בטוחה, ובטח שלא מספיקה בשביל להחזיק אותך.
אם 1.5% מכלל התיק (מדברים על צמצום) לא יספיק לך אז איך 3% מ30% מהתיק יספיק לך?
ואני אופטימי מאוד עם 3%, בתקופות קשות השכירות יכולה לרדת להרבה פחות מ3%.
אני יוצא מנקודת הנחה שהנכס לא יהיה שווה אפס או פחות(עד שתוכיח לי שאני טועה), לכן המינימום שלך גדול מאפס => המינימום אכן גדול יותר.
תראה לי תרחיש ריאלי אחד שבו שווי כל החברות בעולם יורדות ל0.
ואני מתכוון לתחיש שבו האנושות שורדת ושבו אתה יכול לקבל איזשהי הכנסה משכירות ושבכלל יש עדיין משמעות לכסף.

מה זה עוזר לי שהכלל הזה עובד 99% מהפעמים, כאשר ה1% שהוא לא עובד משאיר אותי בלי כלום בגיל 60?
אבל זה לא 1%, זה הרבה פחות מ1%. בטח כשמדברים על גיל 60.
זה נכון שזה לא 100%, אבל אין 100% בשום דבר בחיים.
מכיוון שאני לא יכול להריץ את הניסוי הזה מספר רב של פעמים בחיים האמיתיים, אז העובדה שההסתברות שתיק של 100% מניות יניב לי הכי הרבה כסף לא ממש מעניינת אותי.
נכון.
הנקודה היא לא מי מעניק הכי הרבה כסף אלא מי נותן את הסיכון הכי גבוהה לשרידות התיק עד גיל 100 ויותר.
בדירה אחת אתה יכול באמת ליפול טוב ולהרוויח הרבה יותר מאשר במניות, אבל הסיכון בדירה אחת יכול גם להפיל אותך ותמצא את עצמך בגיל 60 (או פחות) בלי גרוש על התחת ועם חובות.
הסיכוי שתיק 100% מניות ישרוד עד גיל 100 הוא (שוב, לדעתי) הרבה יותר גבוה מהסיכוי שתשרוד עם תיק שמכיל חצי מניות וחצי דירה אחת.
בהנחה שאני צריך ארבע מיליון שקלים כדי לחיות לפי כלל ה4%, הרי שאני צריך עוד כמעט מיליון וחצי שקלים כדי לחיות לפי משיכה של 3%.
בעוד שכדי להגיע לאותו תזרים מזומנים בתיק שאני מדבר עליו, אתה צריך להוסיף פחות מ400K*.
אבל אתה מגדיל את הסיכון!
כמו שאמרת לפני שניה - הנקודה העיקרית זה לא התזרים התאוריטי שאתה יכול לקבל מתיק מסויים אלא מה הסיכוי שהתיק הזה ישרוד עד שתמות.
בהנחה שנדל"ן לא גורם לך למות צעיר יותר (מה בהחלט יכול לקרות. האמת אולי עלית פה על רעיון :-) ), אז תיק של 100% מניות ישרוד בסבירות גבוהה יותר.
אתה מוזמן לשתף מהניסיון שלך, אבל אני מניח תשואה שמרנית של 3%. אני לא לוקח הוצאות שותפות בחשבון, אבל אני גם מתעלם מהפטור ממס, ככה שנראה לי שהחישוב הוא "לרעתי".
איך לרעתך? בינתיים כל ההנחות פה הן לטובת הנדל"ן.
אתה מתעלם מהוצאות, אתה לוקח תשואה מאוד גבוהה, אתה מתעלם מענייני מיסים. איך בדיוק זה "לרעתך"?
אם ככה ההשוואה לא הוגנת, מכיוון שאתה משווה תיק של 5.5M לתיק של 4.4M.
אני משווה 2 תיקים של 3 מליון. אחד מהם עם 50% מניות ו50% נכס אחד בודד, והשני עם 100% מניות מפוזרות
אם יש לך תיק של 5.5 מליון ואתה שם 1.5מ ממנו על נכס אחד זה כבר סיפור אחר וכנראה שפחות מסוכן (אם כי עדיין מסוכן מידי לדעתי).
 
בדיעבד כל אחד שעבר את זה בהצלחה, מרוצה. אבל זה כי הרבה אנשים לא מבינים את הערך של זמן.
אני חושב שלרוב מי שמתנגד אלו בעלי הדירות שגרים בבניין, זה באמת יותר מורכב למי שגר שם.
אבל אני חושב שרוב המשקיעים מייחלים לזה שהבניין שלהם יעבור תמ"א.
צודק, העיקר הוא שבאמת כפי שנכתב כאן, דירה אחת בודדת לא מגוונת את התיק שלך אלא מרכזת אותו. בדיוק מאותה לוגיקה שאגח בודד לא יגן לי על התיק (ברמה מספקת של הורדת סיכון).
בגדול אתה ורונן צודקים לגבי דירה אחת.
במקור כתבתי
הייתי משתמש בחלק הסולידי לרכישת נדלן בארץ ובחו"ל.
לא זוכר כבר מה גרם לי להגיע אחרי זה לנכס אחד :/
אז סבבה, בוא נגיד שמחליפים את הדירה האחת בשלושה נכסים זולים יותר מיבשות שונות.

מה זה הסימולטור הזה?

Updated Trinity Study for 2021


בקצרה - אתה יכול להגיע למצב שתישאר בלי נכס ועם הרבה חובות (ולא רק בגלל המשכנתה).
שוב, אני מסכים שזה תרחיש קיצון אבל הוא בהחלט קיים.
התסריט היחיד שאני מצליח לחשוב לגביו זה רכישה של דירה על הנייר מנוכל, אפשר להימנע מזה.
זה נכון גם אם יש לך נדל"ן.
אני אכתוב תסריט ונראה ביחד מה קורה.
הנחות:
יש לנו שני תיקים, הראשון מורכב ממניות בשווי 4M והשני ממניות בשווי 2.5M + נכסי נדלן בשווי 1.5M(שמספקים לנו תזרים של 45K בשנה).
לפי כלל ה4% אנחנו צריכים למשוך 160K בשנה כדי לשמור על רמת החיים שלנו.
איך שאנחנו פורשים מתחיל משבר, המדד שעוקב אחרי כל העולם נחתך במצטבר בכ-50% לאורך תקופת זמן של מעל לשנה(הנדל"ן נשאר יציב).
בוא נניח ששליש מההוצאות שלנו הן מותרות, כך שאנחנו יכולים להמשיך לחיות עם 2/3 מהסכום שתכננו, משמע כ-107K.
תיק A:
משיכה של 107K בנקודת הזמן הנוכחית אומרת שאנחנו צריכים למשוך 5.35% מהתיק שלנו.
תיק B:
הדיירים שלנו ממשיכים לשלם לנו 45K בשנה, משמע נשאר לנו למשוך עוד 62K, אשר מהווים 4.96% מהתיק שלנו.
מסקנה:
בהנחה והמשבר לא יימשך במשך שנים, כנראה שההבדל לא יהיה כזה משמעותי.
ככה שיכול להיות שאתה צודק D:

אם 1.5% מכלל התיק (מדברים על צמצום)
צמצום רציני הבאת פה חח, בכל מקרה כנראה שאתה צודק קטע זה.
ראה לי תרחיש ריאלי אחד שבו שווי כל החברות בעולם יורדות ל0.
לא הבנת אותי, הכוונה שלי הייתה שיהיה משבר ארוך בשוק ההון ולכן אחרי X שנים לא יישאר לך כסף בחשבון(כי מכרת את כל המניות, לא כי כל העולם נחרב).
אבל זה לא 1%, זה הרבה פחות מ1%. בטח כשמדברים על גיל 60.
אם מדברים על גיל 60, אז כנראה שזה באמת פחות מאחוז אחד, אבל אם מדברים על טווח של 50 שנים, אז 4% נותן תוצאות דיי רעות ו3.5% תוצאות דיי טובות(98% הצלחה). אבל 1/50 לכך שיגמר לך הכסף זה דיי מפחיד, במיוחד בהתחשב בכך שהרבה פעמים ההוצאות עולות ככל שמזדקנים.
1621722945883.png
הסיכוי שתיק 100% מניות ישרוד עד גיל 100 הוא (שוב, לדעתי) הרבה יותר גבוה מהסיכוי שתשרוד עם תיק שמכיל חצי מניות וחצי דירה אחת.
שינית את זה לחצי חצי, אבל ברשותך אשנה את זה בחזרה ל2.5M מניות ו1.5M נדל"ן, כפי שכתבתי למעלה, אמיר את הנכס בשלושה נכסים זולים.
ואני מנסה לחשוב אם יש דרך להריץ סימולציה דומה לתיק שאני מתאר, זה ממש מעניין.
בהנחה שנדל"ן לא גורם לך למות צעיר יותר (מה בהחלט יכול לקרות. האמת אולי עלית פה על רעיון :) )
חחח חשבתי שאומרים שתיק שהוא 100% מנייתי גורם ליותר התקפי לב.
איך לרעתך? בינתיים כל ההנחות פה הן לטובת הנדל"ן.
אתה מתעלם מהוצאות, אתה לוקח תשואה מאוד גבוהה, אתה מתעלם מענייני מיסים. איך בדיוק זה "לרעתך"?
מאילו מיסים אני מתעלם? בהודעה הקודמת הנחנו שיש לי דירה אחת בארץ, עם שכירות חודשית אשר נמוכה מ5K, כך שאני לא משלם מס על ההכנסה החודשית שלי לעומת הכסף שאני מושך מהתיק המנייתי.
לגבי התשואה של הנדל"ן, אין לי ניסיון, אז אני אלך איתך.
מה התשואה ברוטו ונטו שאפשר לצפות מנכסי נדל"ן בשווי 1.5M(משאיר לך להחליט כמה נכסים ובאילו מדינות)?

אני רק רוצה להגיד שהדיון הזה מעניין אותי, תודה על הסבלנות שלך, כיף להתדיין איתך.
 
התסריט היחיד שאני מצליח לחשוב לגביו זה רכישה של דירה על הנייר מנוכל, אפשר להימנע מזה.
יש עוד המון תרחישים אחרים.
על תשכח שיש לך לייביליטי כשיש לך נכס פיסי, יש המון גופים שיכולים לתבוע אותך על נזק שנגרם להם מהנכס שלך ויש המון גופים שיכולים לחייב אותך לעשות שינויים יקרים בנכס.
בנוסף יכול להיות מצב שדייר ברח לך והשאיר אותך עם המון חובות לצדדים שלישיים (ועד בית, חשמל וכו').
לא חסרים תסריטים תאורתיים שבהם תישאר עם מינוס מדירה (גם אם הם מאוד לא סבירים). לעומת זאת במניות אין שום סיכוי שתרד מתחת ל0. יותר מזה - בפיזור מספיק אין גם שום סיכוי שתתקרב כלל ל0.
יש לנו שני תיקים, הראשון מורכב ממניות בשווי 4M והשני ממניות בשווי 2.5M + נכסי נדלן בשווי 1.5M(שמספקים לנו תזרים של 45K בשנה).
במקור לא דיברנו על תיק של 3מ ש1.5מ ממנו מניות ו1.5מ ממנו נדל"ן?
(שמספקים לנו תזרים של 45K בשנה).
אתה מאוד מאוד אופטימי עם התזרים.
מה קורה עם כל מיני בלת"מים בנכס? מה קורה עם שיפוצים שצריך לעשות מידי פעם? מה קורה עם דייר בעייתי?
לא רק שאתה מניח תשואה ברוטו גבוהה יחסית (אני מכיר מספרים של יותר באזור ה2.5% במרכז), אתה גם מסתכל על ההכנסה התאורטית ברוטו כאילו היא הכנסה בטוחה וקבוע. אתה צריך להוריד לפחות 10% (ושמרנים יורידו 20%) מהברוטו הצפוי כדי לקבל הערכה נכונה יותר להכנסה נטו (במובן של אחרי הוצאות, אבל עדיין לפני מס) בפועל.
תיק B:
הדיירים שלנו ממשיכים לשלם לנו 45K בשנה,
אתה מניח שבמשבר עולמי ארוך תצליח למצוא דיירים שימשיכו לשלם לך את אותו סכום שהם שלמו לפני המשבר.
ואתה מניח שלא תיפול (במקרה לגמרי) על דיירים שפשטו רגל בגלל המצב ועכשיו אתה תקוע עם חודשים ארוכים בלי שכ"ד, ועם תהליך ארוך ומסובך של פינוי דייר (שלא בטוח שיתנו לך לפנות בקלות בזמן משבר - תראה למשל מה קרה בארה"ב במשבר הקורונה האחרון והחוקים הזמניים שהכניסו שם לפינוי דיירים).
כלומר אתה מניח ששוק המניות יקרוס, אבל שבדירה האחת והבודדת שלך יש 0 סיכון. זאת הנחה מאוד מאוד אופטימית (על גבול הדמיונית).

בהנחה והמשבר לא יימשך במשך שנים, כנראה שההבדל לא יהיה כזה משמעותי.
ככה שיכול להיות שאתה צודק D:
:)
אני לא טענתי שההבדל לא משמעותי אלא שלהחזיק נכס נדל"ני אחד מגדיל את הסיכון.
אם תעשה את החישוב עם המספרים המתוקנים שהצעתי קודם אתה כנראה גם תראה את זה.
מצד שני, אתה לא לוקח בחשבון עליית ערך (גם של הנדל"ן וגם של המניות) לאורך זמן, מה שמגדיל את השכ"ד ומקטין את המשיכה מהתיק לאורך זמן.

צמצום רציני הבאת פה חח, בכל מקרה כנראה שאתה צודק קטע זה.
לא נראה לי כזה far fetched לצמצם בחצי את ההוצאות בתקופה של משבר. מניח שזה תלוי בתוכניות שלך לפרישה, אבל אבל אני לא מתכנן לחיות על תקציב עצמות יבשות למשך כל החיים שלי בפרישה אלא מתכנן "לחיות טוב" ולכן לא רואה בעיה גדולה לצמצם בהרבה במקרה הצורך.
אם מדברים על גיל 60, אז כנראה שזה באמת פחות מאחוז אחד, אבל אם מדברים על טווח של 50 שנים, אז 4% נותן תוצאות דיי רעות ו3.5% תוצאות דיי טובות(98% הצלחה). אבל 1/50 לכך שיגמר לך הכסף זה דיי מפחיד, במיוחד בהתחשב בכך שהרבה פעמים ההוצאות עולות ככל שמזדקנים.
נכון, אבל קח בחשבון שהבעיה העיקרית בכל התרחישים היא "סיכון רצף התשואות".
כלומר לרוב אתה תוכל לראות ב5-10 שנים הראשונות לפרישה לאן התיק הולך, ומקסימום לחזור לעבוד (גם אם חלקית) בתחילת הפרישה שלך.
אם אין משבר בתחילת החיסכון ויש תשואה "רגילה" אז תוך כמה שנים אחוז המשיכה שלך ירד מתחת ל3% מהתיק, אם יש תמיד אפשר לצמצם הוצאות/לעבוד ולהכניס כסף וכככה לדאוג שעד שתגיע לגיל מבוגר סיכויי השרידות יעלו משמעותית.
שינית את זה לחצי חצי, אבל ברשותך אשנה את זה בחזרה ל2.5M מניות ו1.5M נדל"ן,
אבל מראש דיברנו על חצי חצי - אתה אמרת שאתה רוצה לקנות 1.5מ נדל"ן מתיק של כ3מ ש"ח.
אמיר את הנכס בשלושה נכסים זולים.
ואני מנסה לחשוב אם יש דרך להריץ סימולציה דומה לתיק שאני מתאר, זה ממש מעניין.
א. אני לא בטוח אם 3 נכסים זה מספיק פיזור.
ב. עוד נקודה שחשבתי עליה עכשיו - ככל שאתה מזדקן הטיפול בנדל"ן (התעסקות עם דיירים וכו') נהיית יותר ויותר קשה, בטח כשאתה מגדיל את כמות הנכסים שאתה צריך לטפל בהם.
במניות לעומת זאת יש לך כמעט 0 התעסקות בפרישה (אפשר אפילו לעשות את זה אוטומטי לחלוטין או כמעט לחלוטין).
חחח חשבתי שאומרים שתיק שהוא 100% מנייתי גורם ליותר התקפי לב.
רק אם אתה מסתכל על מצב החשבון :-)
מאילו מיסים אני מתעלם? בהודעה הקודמת הנחנו שיש לי דירה אחת בארץ, עם שכירות חודשית אשר נמוכה מ5K, כך שאני לא משלם מס על ההכנסה החודשית שלי לעומת הכסף שאני מושך מהתיק המנייתי.
על דירה אחת עם שכירות של פחות מ5K אתה באמת לא משלם מיסים, נכון להיום. אבל אם אתה מתחיל להחזיק יותר אז כבר תתחיל לשלם יותר מיסים.
לא לכולם מספיקה משיכה שנתית של 150K. חלקינו רוצים 300K בשנה ויותר, ואז כבר תשלם די הרבה מיסים אם חצי מהכסף שלך בנדל"ן.
ולגבי המס על החלק המנייתי, הוא כנראה הרבה יותר נמוך ממה שאתה חושב. במיוחד בשנים הראשונות (בהנחת LIFO).
לגבי התשואה של הנדל"ן, אין לי ניסיון, אז אני אלך איתך.
מה התשואה ברוטו ונטו שאפשר לצפות מנכסי נדל"ן בשווי 1.5M(משאיר לך להחליט כמה נכסים ובאילו מדינות)?
מאוד משתנה. נכס בארץ אני מניח שכ2.5-3% ברוטו וכ2-2.5% נטו לפני מס מהשכירות עצמה (בלי עליית ערך).
בחו"ל בחלק מהאזורים אפשר להגיע ל20%+ ברוטו ו10%+ נטו לפני מס, אבל זה כמובן בא גם עם סיכון מוגבר בהתאם.
אני רק רוצה להגיד שהדיון הזה מעניין אותי, תודה על הסבלנות שלך, כיף להתדיין איתך.
בכיף, שמח שאתה נהנה :)
 
על תשכח שיש לך לייביליטי כשיש לך נכס פיסי, יש המון גופים שיכולים לתבוע אותך על נזק שנגרם להם מהנכס שלך ויש המון גופים שיכולים לחייב אותך לעשות שינויים יקרים בנכס.
צודק, מניסיון.
בנוסף יכול להיות מצב שדייר ברח לך והשאיר אותך עם המון חובות לצדדים שלישיים (ועד בית, חשמל וכו').
לא יודע לגבי ועד בית, אבל לא נהוג שבעל הדירה מעביר את כל החשבונות על שמו של הדייר?
ולא לוקחים צ'ק ביטחון/ערבויות כדי למנוע מצבים שהדייר נעלם מבלי לשלם?
לא חסרים תסריטים תאורתיים שבהם תישאר עם מינוס מדירה (גם אם הם מאוד לא סבירים).
אם כי אני עדיין לא רואה איך נכס שקניתי ב1.5M הופך לאפס או למינוס(בהנחה ואני קונה דירה בנויה).
במקור לא דיברנו על תיק של 3מ ש1.5מ ממנו מניות ו1.5מ ממנו נדל"ן?
נניח שרוב האנשים כאן שמתכננים פרישה מוקדמת מציבים לעצמם יעד של 3-5 מיליון שקלים(באמת מעניין מה הממוצע), אז לדעתי רכישה של דירה אחת למגורים בארץ בכמיליון וחצי שקלים זה פיזור סיכונים לא רע.
בחרת משום מה לקחת את הסכום המינימלי, אני הלכתי עם הכימאי שכתב 4 מיליון.
אתה מאוד מאוד אופטימי עם התזרים.
מה קורה עם כל מיני בלת"מים בנכס? מה קורה עם שיפוצים שצריך לעשות מידי פעם? מה קורה עם דייר בעייתי?
לא רק שאתה מניח תשואה ברוטו גבוהה יחסית (אני מכיר מספרים של יותר באזור ה2.5% במרכז), אתה גם מסתכל על ההכנסה התאורטית ברוטו כאילו היא הכנסה בטוחה וקבוע. אתה צריך להוריד לפחות 10% (ושמרנים יורידו 20%) מהברוטו הצפוי כדי לקבל הערכה נכונה יותר להכנסה נטו (במובן של אחרי הוצאות, אבל עדיין לפני מס) בפועל.
לגבי השיפוץ, ההנחה שלי הייתה שקונים דירה משופצת/משפצים בעצמינו.
אבל התייחסתי לתשואה של 3% ברוטו, מכיוון שגם המשיכה מהחלחק המנייתי היא ברוטו.
בגלל שבחלק המנייתי יש לנו מס של 15%-25%, אז נראה לי שזה לא פייר לחשב את הנטו של הנדל"ן בעוד שאנחנו מחשבים את הברוטו של המשיכה מהחלק המנייתי.
בגדול אני חושב שהערכה הגסה שנתתי הוגנת(אם כי לא מדויקת).
אתה מניח שבמשבר עולמי ארוך תצליח למצוא דיירים שימשיכו לשלם לך את אותו סכום שהם שלמו לפני המשבר.
ואתה מניח שלא תיפול (במקרה לגמרי) על דיירים שפשטו רגל בגלל המצב ועכשיו אתה תקוע עם חודשים ארוכים בלי שכ"ד, ועם תהליך ארוך ומסובך של פינוי דייר (שלא בטוח שיתנו לך לפנות בקלות בזמן משבר - תראה למשל מה קרה בארה"ב במשבר הקורונה האחרון והחוקים הזמניים שהכניסו שם לפינוי דיירים).
כלומר אתה מניח ששוק המניות יקרוס, אבל שבדירה האחת והבודדת שלך יש 0 סיכון. זאת הנחה מאוד מאוד אופטימית (על גבול הדמיונית).
כן, לקחתי בכוונה תסריט אופטימי לגבי הדירה כי רציתי לבדוק עד כמה ההשפעה של הדירה חיובית במקרה קצה.
מצד שני, אתה לא לוקח בחשבון עליית ערך (גם של הנדל"ן וגם של המניות) לאורך זמן, מה שמגדיל את השכ"ד ומקטין את המשיכה מהתיק לאורך זמן.
נכון, אבל מה שקורה עשור לאחר הפרישה פחות מטריד אותי.
יותר מטריד אותי שתהיה קריסה בשנים הראשונות של הפרישה, כאשר אני יותר פגיע. זאת הסיבה שבתסריט שלי המשבר קרה איך שהחלטתי לפרוש.
אם תעשה את החישוב עם המספרים המתוקנים שהצעתי קודם אתה כנראה גם תראה את זה.
יאללה אני אריץ את התסריט פעם נוספת, כאשר אקח בחשבון משבר גם בשוק הדיור(אבל אניח שיש לי שלוש דירות) ואשתמש במספרים שאתה כתבת לי.
הנחות:
יש לנו שני תיקים.
תיק A מורכב ממניות בשווי 4M.
תיק B מורכב ממניות בשווי 2.5M + נכסי שלושה נכסי נדלן בשווי 1.5M.
נכס אחד בארץ(800K) שנותן תשואה נטו של 2.5% שמספק לנו תזרים שנתי של 20K.
ועוד שני נכסים(350K*2) בשתי יבשות שונות שנותנים לנו תשואה של 10% נטו לפני מס(אין לי מושג מה גובה המס, מניח ש25%) מה שמספק לנו תזרים של 52.5K.
לפי כלל ה4% אנחנו צריכים למשוך 160K בשנה כדי לשמור על רמת החיים שלנו.
איך שאנחנו פורשים מתחיל משבר, המדד שעוקב אחרי כל העולם נחתך במצטבר בכ-50% לאורך תקופת זמן של מעל לשנה.
בוא נניח ששליש מההוצאות שלנו הן מותרות, כך שאנחנו יכולים להמשיך לחיות עם 2/3 מהסכום שתכננו, משמע כ-107K.
תיק A:
משיכה של 126K(במקום 107K כי לקחתי בחשבון מס של 15%) בנקודת הזמן הנוכחית אומרת שאנחנו צריכים למשוך 6.3% מהתיק שלנו.
תיק B:
המשבר התחיל בארה"ב ולכן לדייר שלנו אין כסף לשלם לנו, הצלחנו לחלץ ממנו משכורת של חודש אחד שמכסה את ההוצאות, אבל אין לנו רווח.
הדייר מאירופה מחזיק בעבודה יציבה ולכן תודה לאל(ולפיזור) ואנחנו מקבלים ממנו תזרים של 26K.
לבינתיים בב"ש אחד הסטונדטים ברח לנו ולא השאיר ערבויות(נלמד מזה להבא), עדיין נשארנו עם שני דיירים ועם הכנסה של 7K.
לסיכום הדיירים שלנו ממשיכים לשלם לנו 33K השנה, משמע נשאר לנו למשוך עוד 74K, אשר מהווים 5.92% מהתיק שלנו.
מסקנה:
פיזור האפיק הנדלני על פני שלושה נכסים שונים דיי הציל אותנו.
בפועל, התוצאה דומה לתסריט הקודם.
לא נראה לי כזה far fetched לצמצם בחצי את ההוצאות בתקופה של משבר. מניח שזה תלוי בתוכניות שלך לפרישה, אבל אבל אני לא מתכנן לחיות על תקציב עצמות יבשות למשך כל החיים שלי בפרישה אלא מתכנן "לחיות טוב" ולכן לא רואה בעיה גדולה לצמצם בהרבה במקרה הצורך.
מקבל, אבל כל מקרה לגופו.
זה תלוי באיזו רמת חיים אתה מתכנן לחיות, ביכולת ההישרדות שלך וגם בהוצאות הקבועות שלך(אנחנו מניחים שלאדם שאנחנו מדברים עליו אין דירה למגורים בבעלותו?)
נכון, אבל קח בחשבון שהבעיה העיקרית בכל התרחישים היא "סיכון רצף התשואות".
כלומר לרוב אתה תוכל לראות ב5-10 שנים הראשונות לפרישה לאן התיק הולך, ומקסימום לחזור לעבוד (גם אם חלקית) בתחילת הפרישה שלך.
אם אין משבר בתחילת החיסכון ויש תשואה "רגילה" אז תוך כמה שנים אחוז המשיכה שלך ירד מתחת ל3% מהתיק, אם יש תמיד אפשר לצמצם הוצאות/לעבוד ולהכניס כסף וכככה לדאוג שעד שתגיע לגיל מבוגר סיכויי השרידות יעלו משמעותית.
אתה צודק לגמרי.
כל ההודעות שלי כוונו לתרחיש שבו סיכון רצף התשואות יתממש בתחילת הדרך והם באו למנוע מצב של חזרה מפרישה, אבל אולי אי אפשר למנוע את זה ב100%.
א. אני לא בטוח אם 3 נכסים זה מספיק פיזור.
זה דווקא הוכיח את עצמו בתסריט למעלה D:
ב. עוד נקודה שחשבתי עליה עכשיו - ככל שאתה מזדקן הטיפול בנדל"ן (התעסקות עם דיירים וכו') נהיית יותר ויותר קשה, בטח כשאתה מגדיל את כמות הנכסים שאתה צריך לטפל בהם.
במניות לעומת זאת יש לך כמעט 0 התעסקות בפרישה (אפשר אפילו לעשות את זה אוטומטי לחלוטין או כמעט לחלוטין).
נכון, אבל כבר סיכמנו שמבחינת ההתעסקות 100% מניות לוקחים בקלות.
אבל מה כבר יהיה לי לעשות בבית בגיל 70, אני דווקא חושב שאצטרך תירוץ טוב לברוח קצת מהאישה, אז אטייל קצת ברחבי הארץ ואראה את הדירות שלי לאנשים.
רק אם אתה מסתכל על מצב החשבון :)
צחוק צחוק, בוא נגיד שטפו טפו הכל הולך לפי התוכניות והגעת לגיל 70 כשהנכסים שלך רק המשיכו לגדול, לראות את התיק שלך נחתך בחודש אחד מ10M ל5M מיליון באמת יכול לגרום להתקף לב(למרות שאתה לא באמת תצטרך את הכסף הזה).
על דירה אחת עם שכירות של פחות מ5K אתה באמת לא משלם מיסים, נכון להיום. אבל אם אתה מתחיל להחזיק יותר אז כבר תתחיל לשלם יותר מיסים.
לא לכולם מספיקה משיכה שנתית של 150K. חלקינו רוצים 300K בשנה ויותר, ואז כבר תשלם די הרבה מיסים אם חצי מהכסף שלך בנדל"ן.
אתה צודק, אבל אני לא רואה טעם להחזיק יותר מנכס אחד בארץ.
 
לא יודע לגבי ועד בית, אבל לא נהוג שבעל הדירה מעביר את כל החשבונות על שמו של הדייר?
ולא לוקחים צ'ק ביטחון/ערבויות כדי למנוע מצבים שהדייר נעלם מבלי לשלם?
נכון. אבל זה לא תמיד עוזר.
צ'ק ביטחון לא יעזור לך אם הדייר פשט רגל. ערבויות וכו' גם לא תמיד עוזרות, וגם אם כן הן מוגבלות בסכום.
וגם לגבי העברת חשבונות שמעתי כבר סיפורים שזה לא עזר ובעל הבית היה צריך לשלם את החוב כדי לחדש את השרות.
שוב, זה לא המצב הנפוץ. זה לחלוטין מקרה קיצון.

אם כי אני עדיין לא רואה איך נכס שקניתי ב1.5M הופך לאפס או למינוס(בהנחה ואני קונה דירה בנויה).
לאפס זה קל - נהרס או הופך לא ראוי למגורים בארוע שלא מכוסה ע״י הביטוח.
המינוס מגיע משילוב של 0 פלוס חוב קיים.

בחרת משום מה לקחת את הסכום המינימלי, אני הלכתי עם הכימאי שכתב 4 מיליון
יש הבדל בין 1.5 מ3 (חצי מהכסף) ל1.5 מ4 ("רק" 37%)
אין ספק שלשים שליש זה הרבה פחות מסוכן מחצי, אם כי לטעמי זה עדיין מסוכן מידי.

לגבי השיפוץ, ההנחה שלי הייתה שקונים דירה משופצת/משפצים בעצמינו
לא דיברתי על שיפוץ ראשוני אלא אל השוטף.
כשאתה מחזיק דירה יש מידי פעם תיקונים ושיפוצים שצריך לעשות.

אבל התייחסתי לתשואה של 3% ברוטו, מכיוון שגם המשיכה מהחלחק המנייתי היא ברוטו.
תבדיל בין ברוטו במובן של "סכום לפני מס" לבין ברוטו במובן של "סכום לפני הוצאות".
אני התכוונתי בברוטו לסכום לפני הוצאות ואילו נטו לסכום אחרי הוצאות ולפני מס.
מאחר ובמניות אין הוצאות (או כמעט ואין. אפשר להגיד שעמלות הן סוגד של הוצאה) אז במניות הברוטו והנטו זהים. בנדל"ן לעומת זאת יש המון הוצאות אז 3% ברוטו הופך ל2.5% נטו (שוב - לפני מס).

בגלל שבחלק המנייתי יש לנו מס של 15%-25%
הרבה הרבה פחות. ה25% הוא רק על הרווחים לא על המשיכות. ואם אתה מושך בLIFO אתה מגיע לרווחים ממומשים מאוד נמוכים (במיוחד בשנים הראשונות) ולכן גם לאחוז מס נמוך מתוך סך המשיכה.
בנוסף אחרי גיל 60 המס על רווחי הון יכול לרדת (במיוחד אם אין הכנסות אחרות) ויהיה הנמוך מבין המס לפי המדרגות הרגילות (מס שולי) לבין מס רווחי הון. תוסיף נקודות זיכוי ותגיע למס אפסי.

אז נראה לי שזה לא פייר לחשב את הנטו של הנדל"ן בעוד שאנחנו מחשבים את הברוטו של המשיכה מהחלק המנייתי.
כמו שהסברתי קודם - בשני המקרים לא התייחסתי למס אלא רק להוצאות.

בגדול אני חושב שהערכה הגסה שנתתי הוגנת(אם כי לא מדויקת).
ואני בטוח שלא
זאת טעות מאוד נפוצה של משקיעים בנדל"ן שמסתכלים על שכ"ד חודשי, מכפילים אותו ב12 חושבים שכל זה הוא רווח נטו (לפני מס).
צריך להוריד מהסכום ברוטו לפחות 10% (ואולי אפילו 20%) כדי להגיע להכנסה האמיתית.
אגב, בחו"ל בחלק מהמקומות זה יכול להגיע גם ל 50-60%.
וכל זה כמובן לא מתייחס למס אלא רק להוצאות על הנכס.

נכון, אבל מה שקורה עשור לאחר הפרישה פחות מטריד אותי.
יותר מטריד אותי שתהיה קריסה בשנים הראשונות של הפרישה, כאשר אני יותר פגיע. זאת הסיבה שבתסריט שלי המשבר קרה איך שהחלטתי לפרוש.
אבל דוקא קריסה בשנים הראשונות אחרי הפרישה הרבה פחות מטרידה. זה שלב שבו אתה יכול לחזור לעבוד בקלות ולהשלים את הפער.
הבעיה היא כשיש קריסה בגיל שבו אתה כבר לא יכול לחזור לעבוד בכזאת קלות.

משיכה של 126K(במקום 107K כי לקחתי בחשבון מס של 15%) בנקודת הזמן הנוכחית אומרת שאנחנו צריכים למשוך 6.3% מהתיק שלנו.
הגזמת עם המס.
במיוחד בתקופה של משבר שבו שווי המניות נמוך. יותר סביר שבתקופה כזאת (במיוחד אם היא בשנים הראשונות לפרישה) תקבל מגן מס (כלומר סוג של מס שלילי שתוכל לנצל בשנים הבאות).
מסקנה:
פיזור האפיק הנדלני על פני שלושה נכסים שונים דיי הציל אותנו.
בפועל, התוצאה דומה לתסריט הקודם.
אם תעשה חישובי עם מיסוי נכון תגיע למשיכה של 5.35% בתיק המנייתי לעומת 5.92% בתיק עם הנדל"ן.
שניהם לא אופטימליים, אבל ההפרש לטובת התיק המנייתי די גדול.
מקבל, אבל כל מקרה לגופו.
זה תלוי באיזו רמת חיים אתה מתכנן לחיות, ביכולת ההישרדות שלך וגם בהוצאות הקבועות שלך
בהחלט.
כמו ש @קפיצת הדרך הזכירה - מאוד חשוב שההשקעות באופן כללי יתאימו לך ולאופי שלך. יש מרכיב פסיכולוגי מאוד גדול, והרבה יותר חשוב שתוכל לישון טוב בלילה עם ההשקעות שלך מאשר עוד חצי אחוז יותר בתשואה.
אנחנו מניחים שלאדם שאנחנו מדברים עליו אין דירה למגורים בבעלותו?
בתרחיש א' בהחלט.
בתרחיש ב' זה לא באמת משנה אם הדירה ב1.5מ היא למגורים עצמיים או להשכרה.

אגב, דוקא כשאתה גר בשכירות הגמישות שלך בהורדת עלויות הרבה יותר גדולה (במיוחד במשבר מתמשך על פני כמה שנים) - אתה יכול הרבה יותר בקלות לעבור לגור באזור זול.
אם אתה בפרישה אז אתה בכלל יכול לעבור לשנה-שנתיים לגור במדינה מאוד זולה בחו"ל, מה שלא רק יורד את עלויות השכירות אלא גם את שאר ההוצאות שלך.
כלומר אפשר בתאוריה להוריד הוצאות אפילו יותר מחצי (במיוחד בשנים הראשונות לפרישה שבהן אתה הרבה יותר "גמיש").
אתה צודק לגמרי.
כל ההודעות שלי כוונו לתרחיש שבו סיכון רצף התשואות יתממש בתחילת הדרך והם באו למנוע מצב של חזרה מפרישה, אבל אולי אי אפשר למנוע את זה ב100%.
א. אין דבר כזה 100%.
ב. אני לא רואה בעיה גדולה בלחזור מפרישה בשנים הראשונות. בכמה שנים הראשונות אחרי היציאה לפרישה כנראה שתוכל יחסית בקלות לחזור לשוק, ואפילו במקצוע הקודם שלך ש(בתקווה) הרווחת בו לא רע.
הבעיה הגדולה (לדעתי) היא אם אתה נאלץ לחזור מפרישה בגיל מבוגר יותר. למצוא את עצמך בגיל 70 עובד כשומר בקניון לא נשמע לי כיף גדול. לעומת זאת לחזור לעבוד במשרד בגיל 50 (או 60 או 40, תלוי מתי תכננת לפרוש) לא נראה לי כלכך נורא.

נשאל את זה ככה - האם אתה מעדיף להמשיך לעבוד 5 שנים יותר כדי שתוכל להוריד את אחוז המשיכה ואת הסיכון או שאתה מעדיף לעבוד 5 שנים פחות ולקחת בחשבון שבאותם 5 (ואולי גם קצת מעבר) יש סיכוי שתצטרך לחזור לעבוד לתקופה?
זה דווקא הוכיח את עצמו בתסריט למעלה D:
אבל זה תסריט תאורטי שאתה בנית.
הוא לא מבוסס על מספרים אמיתיים (תקן אותי אם אני טועה). כלומר לא בדקת מה הסיכוי שיהיה דייר שלא ישלם וכו', מה ההתפלגות הסטטיסטית של עלויות שונות וכו'.
מה קורה בתסריט שנפלת בכל 3 הדירות על דייר שלא מצליח לשלם?
מה הסיכוי שזה יקרה בכל 3 הדירות שלך? לא יודע, אבל הסיכוי הרבה יותר גבוהה שזה יקרה ב3 מתוך 3 מאשר ב10 מתוך 10.

מעבר לזה, אני לא מדבר על שנה אחת ספציפית אלא על השקעה לטווח ארוך. ככל שיש לך יותר דירות ככה הבלת"מים שתקבל יתפזרו יותר סטטיסטית (כלומר תקבל משהו שהוא יותר קרוב לתוחלת).
אבל מה כבר יהיה לי לעשות בבית בגיל 70, אני דווקא חושב שאצטרך תירוץ טוב לברוח קצת מהאישה, אז אטייל קצת ברחבי הארץ ואראה את הדירות שלי לאנשים.
כל עוד אתה מסוגל ללכת ולהתעסק בדברים האלה סבבה. מה קורה בשלב שזה כבר לא המצב?
צחוק צחוק, בוא נגיד שטפו טפו הכל הולך לפי התוכניות והגעת לגיל 70 כשהנכסים שלך רק המשיכו לגדול, לראות את התיק שלך נחתך בחודש אחד מ10M ל5M מיליון באמת יכול לגרום להתקף לב(למרות שאתה לא באמת תצטרך את הכסף הזה).
זה עניין אישי (והרבה פסיכולוגיה).
רוב חברי הפורום לוקחים בחשבון שהתיק בשלב מסויים יחתך בחצי. לא כעניין תאורטי שזה "אולי יכול לקרות מתישהו" אלא יותר כסוג של "זה בטוח יקרה, השאלה רק מתי".
כשזאת הגישה, ובמיוחד כשהתיק כבר גדול פי 2-3 ממה שאתה באמת צריך, זה לא באמת מפריע לך כהוא נחתך בחצי.
אתה צודק, אבל אני לא רואה טעם להחזיק יותר מנכס אחד בארץ.
אני לא רואה טעם להחזיק אפילו אחד :-)
 
שהוספה של משתנה חסר קורלציה למדד, עם תוחלת דומה למדד, מורידה את תנודתיות המדד. לדעתי ההיפך הוא הנכון.

אם x וy הם משתנים מקריים בלתי תלויים אז:
E(x+y) = E(x) + E(y) (זה תמיד נכון)
Var(x+y) =Var(x) + Var(y) (זה נכון בגלל שהם בלתי תלויים)

אם הם גם בעלי אותה תוחלת ושונות אז:
E(x+y) = E(2x)
Var(x+y) = 2Var(x) < 4Var(x) = Var(2x)

אותה תוחלת, חצי שונות.
 
אם x וy הם משתנים מקריים בלתי תלויים אז:
E(x+y) = E(x) + E(y) (זה תמיד נכון)
Var(x+y) =Var(x) + Var(y) (זה נכון בגלל שהם בלתי תלויים)
זו בדיוק הטענה שלי. תיק של נדל"ן ומדד תנודתי יותר מתיק רק של מדד. ההמשך שכתבת מעניין אבל פחות רלוונטי לטיעון. תודה.
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
זו בדיוק הטענה שלי. תיק של נדל"ן ומדד תנודתי יותר מתיק רק של מדד. ההמשך שכתבת מעניין אבל פחות רלוונטי לטיעון. תודה.
תיק של 100K במדד תנודתי יותר מתיק של 50K במדד, באופן אבסולוטי - לא יחסי.
צריך להשוות תנודתיות כוללת של X מדד + X נדל"ן לעומת 2X מדד, לא לעומת X מדד.
 
נושאים דומים
פותח הנושא כותרת פורום תגובות תאריך
SolidAce שאלות תם - משיכה מקרן השתלמות פנסיה, גמל וקרנות השתלמות 2
M גמל להשקעה - משיכה כקצבה פנסיה, גמל וקרנות השתלמות 0
O האם משיכה חלקית של המשכנתא מבטיחה את יתרת הסכום? נדל"ן 7
ח משיכה קבועה מקופת גמל להשקעה פנסיה, גמל וקרנות השתלמות 0
R משיכה מקרן השתלמות של הסכום שמעבר לתקרת המס פנסיה, גמל וקרנות השתלמות 1
א דיווח בטופס 1301 על רווחים חייבים במס מקרן השתלמות + מיסוי משיכה מקופת גמל לפי תיקון 190 פיצויים מיסים 0
S כסף הלך לאיבוד בעת משיכה מאינטראקטיב ברוקרס שוק ההון 73
M משיכה מוקדמת מקרן פנסיה של מעסיק נוכחי פנסיה, גמל וקרנות השתלמות 3
J משיכה חלקית מקרה"ש IRA פנסיה, גמל וקרנות השתלמות 6
B פיצויים שהופקדו בנפרד מתגמולים - מה קורה בעת משיכה? פנסיה, גמל וקרנות השתלמות 14
G שאלות על פנסיה - איחוד קופות/מעבר קרן, עיתוי משיכה פנסיה, גמל וקרנות השתלמות 4
F משיכה מקופת גמל להשקעה לטובת מסחר עצמאי שוק ההון 36
C גמל להשקעה - משיכה בגיל 60 כקיצבה פנסיה, גמל וקרנות השתלמות 2
נ משיכה מתיק ההשקעות לאחר פרישה ללא השארת ירושה פרישה מוקדמת והחיים שאחריה 18
ס משיכה מקרן השתלמות לעצמאים לפני שעברו 6 שנים פנסיה, גמל וקרנות השתלמות 4
ד משיכה בטוחה התחשבות בשינוי המיסוי פרישה מוקדמת והחיים שאחריה 1
D משיכה מאינטראקטיב ברוקרים ופלטפורמות מסחר 36
M קיזוז מס מול משיכה מוקדמת של קרן השתלמות מיסים 1
עידו ג אישור משיכה בפטור ממס מיסים 0
י משיכה חלקית מקופת גמל להשקעה פנסיה, גמל וקרנות השתלמות 3
A משיכה חד פעמית של כספי קופת גמל לקצבה פנסיה, גמל וקרנות השתלמות 3
B משיכה לפני/אחרי פנסיה או קצבה? פנסיה, גמל וקרנות השתלמות 4
sharon נוסחה לחישוב הסכום שצריך לחסוך בחוק המשיכה הביטוח לפי אחוזי משיכה פרישה מוקדמת והחיים שאחריה 6
T משיכה מקופת גמל ותיקה פנסיה, גמל וקרנות השתלמות 8
yanosh34 סדר משיכה מקרן השתלמות עם הפקדות מעל התקרה פנסיה, גמל וקרנות השתלמות 0
ראובן7 ביטוח מנהלים-משיכה פנסיה, גמל וקרנות השתלמות 1
J משיכה מחשבון מט"ח צרכנות פיננסית 1
R משיכה מקרן מהשתלמות פנסיה, גמל וקרנות השתלמות 9
I משיכה מקרן פנסיה פנסיה, גמל וקרנות השתלמות 0
כ משיכה של פוליסה עם סכום קטן - מס? פנסיה, גמל וקרנות השתלמות 1
J משיכה מקרן השתלמות לצורך העברה לIB פנסיה, גמל וקרנות השתלמות 15
מ משיכה מ-IB לבנק הבינלאומי - ש״ח או מטח? צרכנות פיננסית 5
L קרן השתלמות - משיכה רק של הכסף שהופקד מעל התקרה הפטורה פנסיה, גמל וקרנות השתלמות 34
M קרן גמל להשקעה משיכה כקצבה בגיל 60 פנסיה, גמל וקרנות השתלמות 1
I משיכה מקרן הפנסיה פנסיה, גמל וקרנות השתלמות 2
מ העברה מקרן פנסיה לקופת גמל לצורך משיכה פנסיה, גמל וקרנות השתלמות 0
ב אסטרטגיית משיכה בפרישה: פנסיה, RSU, השתלמות, תיק ממוסה… פרישה מוקדמת והחיים שאחריה 2
ר קרן השתלמות- החלת ותק ללא משיכה? פנסיה, גמל וקרנות השתלמות 1
CoinCollector משיכה של קרן השתלמות נזילה VS המתנה ל IRA פנסיה, גמל וקרנות השתלמות 15
N המלצה לאסטרטגיית משיכה פרישה מוקדמת והחיים שאחריה 32
mk1 תקינות משיכה מגמל להשקעה פנסיה, גמל וקרנות השתלמות 9
ח משיכה חלקית מקופת גמל להשקעה - מס שוק ההון 2
מ משיכה חלקית מקופת גמל להשקעה פנסיה, גמל וקרנות השתלמות 3
M משיכה מחשבון משותף אצל ברוקר זר מיסים 3
M מיסוי של הסכום מעל תקרת ההפקדה הפטורה לאחר משיכה מקה"ש IRA פנסיה, גמל וקרנות השתלמות 10
H קופת גמל - משיכה הונית חד פעמית פנסיה, גמל וקרנות השתלמות 29
Wonko משיכה חודשית של כספים ממוסים מהפנסיה פנסיה, גמל וקרנות השתלמות 26
V משיכה שקלית מIB - בעזרת WISE או ישירות דרך IB? שוק ההון 17
ע הכללת ערך בית בחישוב אחוז משיכה נדל"ן 5
stamEhad משיכה (WITHDRAWAL) של דולרים בשיטת ACH דרך IB ל TransferWise ברוקרים ופלטפורמות מסחר 10

נושאים דומים

Back
למעלה