• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

שינוי דמי ניהול בקרנות כספיות לשנת 2026

  • פותח הנושא פותח הנושא יוסיד
  • פורסם בתאריך פורסם בתאריך
אז אני שוב שואל, אתה יודע להראות שהשיטה הזו יצרה לך רווחים עדיפים בחמש השנים האחרונות? יש לי ספק רציני לגבי זה, ממה שאני זוכר משרשור אחר.
אבל היא כן גזלה ממך זמן ומאמץ מנטלי. אולי גם מס שהקדמת שלא לצורך.
כן. האיש שעשה את הסימולציה הציג לך. נתת יותר כסף כעמלת שירות למישהו אחד, כאשר מישהו אחר מוכן לעשות עבורך את אותה פעולה בפחות כסף. אתה לא יכול למדוד מה סיכויי ההצלחה של אף אחד מהם, אתה כן יכול למדוד כמה כסף תשלם על השירות שהם נותנים למרות שעבורך אין הבדל בין השניים.

אם יש לך שתי פלפליות שאחת לוקחת יותר כסף מהשניה למרות השפיתות הם באותו גודל ממוצע, אין הגיון ללכת ליקרה יותר(בניטרול טעמים כמובן) רק כי אי אפשר לדעת איזה גודל של פיתה תהיה באיזה דוכן בכל פעם. ההפסד שלך יהיה ההפרש בין דוכני הפיתות.

כל עוד אתה לא יודע לנטרל רעש בין הקרנות, הכסף שתפסיד הוא כמה שתשלם עבור השירות וזה נכון לכל נותן שירות שאתה לא יכול להשוות את יכולת ההצלחה שלו או המיומנות שלו.
 
נערך לאחרונה ב:
טוב, שיחקתי קצת עם ה- AI אז אני לא ערב לנכונות הנתונים, אבל זה מה שיצא עבור 2025:


שם הקרןתשואה מצטברת 2025 (YTD)*דמי ניהול שנתיים
ילין לפידות כספית ניהול נזילות4.33%0.07%
ילין לפידות כספית4.33%0.19%
אנליסט כספית שקלית4.30%0.16%
מיטב כספית שקלית כשרה4.29%0.14%
מיטב כספית4.28%0.25%
אי.בי.אי. כספית שקלית כשרה4.27%0.09%
איילון כספית4.27%0.18%
מגדל כספית שקלית4.23%0.22%
דולפין כספית4.22%0.09%
הראל כספית מגמת ריבית4.17%0.18%
קסם אקטיב כספית שקלית4.16%0.14%

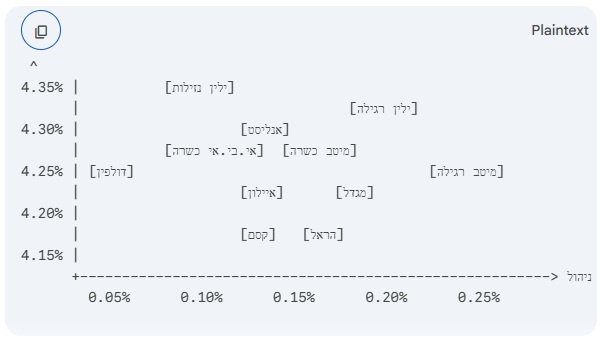
אפשר לראות למשל שאם היית עובר לדולפין כספית הזולה (נדמה לי ש- @אורי ג. המליץ בשעתו ) אז התשואה שלך הייתה בתחתית הטבלה, בעוד שדווקא ילין לפידות היקרה השיגה את התשואה הגבוהה ביותר.

הוא גם יודע לייצר מזה גרף:
RP5Ssg0.jpeg


בקיצור, רואים שאין ממש קשר בין דמי ניהול ותשואה, זה בעיקר רעש סביב הממוצע.
אז אתה יכול עכשיו להבטיח לכולנו שבעקבות הנתונים האלה דולפין תרוויח פחות בשנה הבאה? אתה יכול לדעת גם מה רמת הסיכון שהייתה בשנה האחרונה הקרן המצליחה לזו שלא ? אתה יכול להגיד לנו באיזה קרן להשקיע לשנה הקרובה?

אז בעצם אתה חושב שנתוני העבר מעידים על תוצאות העתיד, זה חדש לי.

בנוסף, גם אם תציג טבלה של רוב הקרנות המנוהלות בתחום מסויים, סביר שלא תצליח למצוא קשר בין העמלה לתשואה, זה לא שמנה את העובדה שהכסף שאתה מפסיד בגלל העמלה הוא הפסד שלא נוצר מתוך סיכון שנועד לתשואה.
 
נערך לאחרונה ב:
לא, אני לא יכול, וגם לא מתיימר.
בניגוד לכאלה שהציעו אלגוריתם למיקסום התשואה (שלא עומד במבחן המציאות).
אז בעצם הדבר היחיד שאתה יכול לדעת בודאות היא כמה אתה הולך לשלם על הקרן?

הוספתי אז אני חוזר על זה. אם תציג טבלה של רוב הקרנות המנוהלות בתחום מסויים, סביר שלא תצליח למצוא קשר בין העמלה לתשואה(היה פה דיון מאוד ישן שעסק בקרנות השתלמות בנושא), זה לא משנה את העובדה שהכסף שאתה מפסיד בגלל העמלה הוא הפסד שלא נוצר מתוך סיכון שנועד לתשואה, אלא כסף שאתה זורק לפח.
 
טוב, שיחקתי קצת עם ה- AI אז אני לא ערב לנכונות הנתונים, אבל זה מה שיצא עבור 2025
מדגימה זריזה יש טעויות, אל תסמוך ככה סתם על AI. לכל הפחות הייתי מוריד את הנתונים ממאיה לאקסל ומעלה לו, בנוסף מוודא לפחות ששורה אחת או שתיים נכונות.
 
מדגימה זריזה יש טעויות, אל תסמוך ככה סתם על AI. לכל הפחות הייתי מוריד את הנתונים ממאיה לאקסל ומעלה לו, בנוסף מוודא לפחות ששורה אחת או שתיים נכונות.
כן, זה לא מספיק חשוב לי, אני זוכר שתוצאות מקבילות היו גם בשנים קודמות בלי AI.
 
אם תציג טבלה של רוב הקרנות המנוהלות בתחום מסויים, סביר שלא תצליח למצוא קשר בין העמלה לתשואה(היה פה דיון מאוד ישן שעסק בקרנות השתלמות בנושא), זה לא משנה את העובדה שהכסף שאתה מפסיד בגלל העמלה הוא הפסד שלא נוצר מתוך סיכון שנועד לתשואה, אלא כסף שאתה זורק לפח.
לא, אני לא יכול, וגם לא מתיימר.
בניגוד לכאלה שהציעו אלגוריתם למיקסום התשואה (שלא עומד במבחן המציאות).

אני חוזר בי. נתתי לגמני לנתח תשואה מול דמי ניהול של 42 הקרנות הכספיות מהשנה האחרונה. הוא מצא קשר ישיר בין דמי ניהול לתשואה. יש גם גרף שהוא יצר אבל אין לי דרך להעלות אותו אז אני יביא רק את הסיכום שלו:
תובנות מהגרף של 42 הקרנות:
הקשר ההפוך (קו המגמה האדום): בקרנות כספיות הקשר הוא כמעט מתמטי – ככל שדמי הניהול גבוהים יותר, התשואה נטו למשקיע נמוכה יותר. הסיבה היא שכל מנהלי הקרנות משקיעים באותם נכסים (פיקדונות בנקאיים ומק"מ), ולכן ההבדל העיקרי בביצועים נובע מהעמלה שהם גובים.
הקבוצה המובילה (צד שמאל למעלה): קרנות כמו אלטשולר שחם ניהול נזילות, ילין לפידות ניהול נזילות והפניקס כספית נמצאות בנקודה האופטימלית – דמי ניהול מתחת ל-0.1% ותשואה שמתקרבת ל-4.65%.
הקבוצה הממוצעת: רוב השוק נמצא בטווח דמי הניהול של 0.12%-0.18% עם תשואה של סביב 4.5%.
הקרנות היקרות (צד ימין למטה): קרנות הגובות מעל 0.20% דמי ניהול הציגו תשואות נמוכות משמעותית (באזור ה-4.4%), מה שממחיש מדוע חשוב להשוות את העמלה לפני הבחירה.

לקחת בערבון מוגבל כי זה ai, אבל זה בהחלט סותר את הגרף החלקי של חתול לילה.
 
משהו בנתונים לא מסתדר, בגרף של @guesto הממוצע הוא 4.45 ואצלך הוא גבוה יותר. אולי אחד מכם לא התחשב בדמי הניהול.
שלי זה נתונים מהדף של פאונדר(רק לשקליות). לא יודע לגבי אמינותם או אמינות ה ai. מעבר לזה שמדובר על יותר קרנות (אצלי).
 
הורדתי נתונים של הבורסה והעברתי לג'מיני, הסברתי לו איך לחשב (שער אחרון של 2025 לעומת 2024) וביקשתי ממנו לסנן קרנות שלא קיימות לפחות שנה. הטבלה בגיליון המצורף (שהוספתי בעריכה), דגמתי 2 קרנות ונראה בסדר.
 
הורדתי נתונים של הבורסה והעברתי לג'מיני, הסברתי לו איך לחשב (שער אחרון של 2025 לעומת 2024) וביקשתי ממנו לסנן קרנות שלא קיימות לפחות שנה. הטבלה בגיליון המצורף (שהוספתי בעריכה), דגמתי 2 קרנות ונראה בסדר.
בסדר, גם מבדיקה מדגמית שלי הנתונים שלך הם נכונים.


אז מה שאנחנו רואים בקו המגמה זה שככל שדמי הניהול גבוהים יותר, כך גם התשואה גבוהה יותר, תודות לניהול האקטיבי המוצלח.

סתם, לא באמת.

מה שרואים בגרף זה שכל הקרנות השיגו סביב 4.45% פלוס מינוס רעש קטן, בלי קשר לדמי הניהול.

שזה מה שאמרתי מלכתחילה, הניסיון לקפוץ מקרן לקרן אולי נותן איזה תחושת שליטה, אבל לא ברור שהוא משפר את התשואות (ואולי אף גורע עקב תשלום המס).
 
בסדר, גם מבדיקה מדגמית שלי הנתונים שלך הם נכונים.
בדיעבד הנתונים בפאנדר של תשואות מתחילת השנה זהים לחלוטין, אז סתם בזבזתי זמן על להוריד אחד-אחד ממאיה. מה שכן קצת שונה זה דמי ניהול, גם כי הוספתי דמי נאמנות וגם כי לפעמים קרנות הורידו ד"נ במהלך השנה. אבל ההבדל די זניח. בכל מקרה אם מתעלמים משתי הקרנות ללא-קונצרני (חריגים) זה נראה אפילו יותר מפוזר.

דמי ניהול ונאמנות (ממוצע 2025) vs תשואה 2025 - Copy.jpg
 
בסדר, גם מבדיקה מדגמית שלי הנתונים שלך הם נכונים.


אז מה שאנחנו רואים בקו המגמה זה שככל שדמי הניהול גבוהים יותר, כך גם התשואה גבוהה יותר, תודות לניהול האקטיבי המוצלח.

סתם, לא באמת.

מה שרואים בגרף זה שכל הקרנות השיגו סביב 4.45% פלוס מינוס רעש קטן, בלי קשר לדמי הניהול.

שזה מה שאמרתי מלכתחילה, הניסיון לקפוץ מקרן לקרן אולי נותן איזה תחושת שליטה, אבל לא ברור שהוא משפר את התשואות (ואולי אף גורע עקב תשלום המס).
שלי זה נתונים מהדף של פאונדר(רק לשקליות). לא יודע לגבי אמינותם או אמינות ה ai. מעבר לזה שמדובר על יותר קרנות (אצלי).
בשביל שההשוואה תהיה הוגנת צריך להשמיט קרנות אג"ח ממשלתי ללא קונצרני.
בכל מקרה הסיפור פה זה התוחלת. התוחלת של קרן כספית אחת ביחס לשניה ברמת סיכון זהה היא אפס.
אז אם יש הפרש בדמי ניהול, לקרן הזולה תהיה תוחלת חיובית ביחס לקרן היקרה בגובה הפרש דמי הניהול.
תוחלת כמו תוחלת באה לידי ביטוי באופן הדרגתי לאורך זמן ובמקרה שלנו כנראה מדובר בזמן רב.
בסופו של דבר כמו תמיד מדובר בזמן והתעסקות תמורת רווח כספי כלשהו, ובקרנות כספיות כנראה שברוב המקרים לרוב האנשים אכן אין הצר שווה בנזק המלך כמו שחתול לילה אומר.
מבחינתי בכל אופן העיקר זה התהליך.
אם להורים שלי בגיל 20 היה רבע מהמיומנות, ידע ומודעות פיננסית שנדרשים לצורך עריכת חישוב כזה, היו להם היום כנראה עוד כמה מיליוני שקלים לכל הפחות.
 
השאלה כאן היא לא מנת פלאפל לפה או לשם.
אלא האם אנחנו כצרכנים יודעים לתגמל את מי שנותן דמי ניהול טובים, והאם אנחנו יודעים לחנך את החברות...
או שאנחנו נופלים לידיים שלהם...
ככל ותהיה יותר מודעות והתעקשות הלחץ והחרות יתגברו.
 
יש שינוי השבוע בימי המסחר של הבורסה בתל אביב.
האם גם קרנות כספיות משתנות לימים שני עד שישי?
כדי שאדע אם אפשר לקנות היום(ראשון) קרן כספית...
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
נושאים דומים
פותח הנושא כותרת פורום תגובות תאריך
M הודעה על שינוי דמי ניהול - יש מה לעשות? פנסיה, גמל וקרנות השתלמות 13
י קל גמל שינוי דמי ניהול למקסימום כעבור שנתיים שוק ההון 10
P כיצצד מודיעים על שינוי דמי ניהול בקרן שוק ההון 2
מ שינוי דמי ניהול באיחוד קופות לקרן פנסיה צרכנות פיננסית 12
P זיפזופ בעקבות שינוי דמי ניהול שוק ההון 5
ה שינוי תושבות מס, אחרי קצת יותר מחצי שנה, ומיסוי מיסים 15
Dim שינוי תושבות מס ברוקרים ופלטפורמות מסחר 13
T שינוי כיוון- שוק ההון במקום נדל"ן? שוק ההון 154
D שינוי מסלול בקרן פנסיה, דווקא עכשיו? פנסיה, גמל וקרנות השתלמות 2
OOmer שינוי חלוקת נכסים בתיק שוק ההון 26
א שינוי תקרת הפקדה לקרו השתלמות? פנסיה, גמל וקרנות השתלמות 3
Z העברת מניות בין מדינות (שינוי תושבות) שוק ההון 17
ח שינוי כיוון מקצועי התפתחות אישית 24
ריש-לקיש שינוי כיוון? המשך? הגיגים קדימה התפתחות אישית 27
ה שינוי כיוון והרבה שאלות פתוחות התפתחות אישית 6
P שינוי מסלול בביטוח מנהלים ישן פנסיה, גמל וקרנות השתלמות 4
S שינוי מדיניות פרטיות של הבנק - התייחסות לבינה מלאכותית שוק ההון 7
מ דיווח שנתי למס הכנסה - מס עבור שינוי שער המט"ח מיסים 2
א שינוי במחיר ממוצע של מניה שוק ההון 18
M שינוי מועד חיוב בכרטיס אשראי צרכנות פיננסית 6
L חשבון Coinbase קיים - שינוי כתובת לישראל? קריפטו והשקעות אלטרנטיביות 0
ק שינוי לתזרים שלילי- האם נכון למשוך מתיק השקעות? מינימליזם, חסכנות ואנטי-צרכנות 3
R תרחיש שינוי גיל פרישה בישראל אוף טופיק 32
V גובה התיק אינו תואם ביחד עם "שינוי מעלות" שוק ההון 7
Y שינוי מסלול התפתחות אישית 2
ד שינוי הקצעה בתיק -אשמח לחו"ד שוק ההון 8
H שינוי מסלול בביטוח מנהלים מלפני 2001 מגדל יותר קרן י' פנסיה, גמל וקרנות השתלמות 0
A התלבטות עקב שינוי קריירה התפתחות אישית 4
A שינוי מסלול בפנסיה והשתלמות פנסיה, גמל וקרנות השתלמות 9
B רס"ן בקבע - שינוי כיוון התפתחות אישית 3
B קרנות כספיות - שינוי בדמי הניהול שוק ההון 2
O שינוי אפיקי השקעות בשוק ההון שוק ההון 16
S קצב שינוי מקדמי ההמרה בקרנות הפנסיה פנסיה, גמל וקרנות השתלמות 16
B פריקה + שינוי קריירה התפתחות אישית 79
Sesquiterpene שינוי קריירה ל-data science התפתחות אישית 10
T שינוי כיוון קריירה אוף טופיק 0
L תהליך שינוי מסלול בקרן השתלמות פנסיה, גמל וקרנות השתלמות 5
D שינוי מסלול השקעה בקרן פנסיה - החתמת מעסיק ויועץ פנסיוני פנסיה, גמל וקרנות השתלמות 4
N שינוי חשיפה מנייתית בקרן השתלמות פנסיה, גמל וקרנות השתלמות 3
ד עמודת שינוי מעלות בספארק ברוקרים ופלטפורמות מסחר 3
deussex שאלה עבור הוריי - שינוי מסלול לאחר יציאה לפנסיה פנסיה, גמל וקרנות השתלמות 7
מ קרן סל בזמן שינוי הדולר שוק ההון 4
פ היטל השבחה לאחר שינוי תב״ע לפני קבלת היתר - גלגול חבות ברכישה נדל"ן 2
R פפר אינבסט עובר שינוי משמעותי ברוקרים ופלטפורמות מסחר 7
א שינוי בהרכב התיק שוק ההון 68
י השפעת שינוי מט"ח על רכישת המניות הראשונית שוק ההון 53
Echelon שינוי מדיניות השקעה בפנסיה - מסלול S&P500 פנסיה, גמל וקרנות השתלמות 3
M קופת גמל - שינוי מסלול מרכיב פיצויים של מעסיק הקודם פנסיה, גמל וקרנות השתלמות 3
C שינוי מדיניות השקעה במסלול s&p500 במור פנסיה, גמל וקרנות השתלמות 3
R התייעצות נדל"נית לאור שינוי משפחתי - למכור ולקנות או מה לעשות? נדל"ן 9

נושאים דומים

Back
למעלה