• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

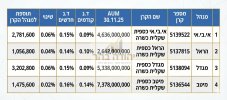
שינוי דמי ניהול בקרנות כספיות לשנת 2026

  • פותח הנושא פותח הנושא יוסיד
  • פורסם בתאריך פורסם בתאריך
זה לא תיאום או שזה "תיאום דרך השוק", זה חוקי.

זה גולש לפילוסופיה ואני נמנע מזה, אם יש הוכחה שיש פה עבירה פלילית וזה מעסיק אותך אתה מוזמן להגיש תלונה.
אותי אישית זה ממש לא מעניין. אני לא מושקע באף אחד מהן.
לא רמזתי לשום דבר פלילי...
 
תיאום מחירים זו עבירה פלילית.

זה לא תיאום או שזה "תיאום דרך השוק", זה חוקי.
אני לא חושב שהם לא נפגשו בחניון והחליטו בחשאי להעלות ל 0.149, אבל קשה להאמין שזה מקרי או תוצאה של אסטרטגיה מחוכמת שהובילה למספר הזה.
לא חושב גם שיש פה משהו פסול אחר.
 
חוקי למהדרין ואף חכם.
כשאתה תבדוק קרנות ותמיין לפי דמי ניהול מי ששם 0.149 יהיה לפני 0.15 וגם הם יהיו אולי במערכת דירוג של הבנקים במקום גבוה יותר.
לא אמרתי שאין הגיון מאחורי המחיר.
אני שואל על צירוף המקרים.
אבל שני קרנות, שהיו באותו מחיר, העלו באותה שנה, על אותה קרן, בדיוק לאותו מחיר, על הנקודה. (למה שנה שעברה הם לא היו 0.89 ?)
בעוד למשל שנה שעברה שניהם לא העלו מחיר.
נו נו.
אפילו לא דמי כיס
תבדוק כמה זה יוצא בהכפלה בנכסי הקרן.
1000091768.jpg
 
נערך לאחרונה ב:
איפה אני יכול לראות את הרכב הקרן הכספית של אלטשולר שחם שנפתחה בתאריך 17/7/2025?
מספר קרן:
5140918
באתר פאנדר ההרכב לא מופיע:
ובאתר מאיה אני לא מוצא את ההרכב:

מי יכול לסייע לי? כי אני שוקל לקנות את הקרן הכספית הזאת...

תודה רבה!
 
איפה אני יכול לראות את הרכב הקרן הכספית של אלטשולר שחם שנפתחה בתאריך 17/7/2025?
פה

וכמה אתה חופר על איזה קרן לבחור... כמה כבר יעשה הבדל של 0.1% בתשואה שאתה לא יודע מראש איפה יהיה?
 
חישוב כדאיות החלפת קרן כספית - תיאור מקרה אמיתי.
הבהרה: החישוב נעשה למטרה מתודית ולא בשביל לגרד כמה שקלים למנת פלאפל.

סכום אחזקה: 33,872 ש"ח.
קרן מוחזקת: מגדל כספית שקלית כשרה.
דמי ניהול ונאמנות בקרן הנוכחית בשנת 2026: 0.15%.
קרן אלטרנטיבית: אלטשולר שחם כספית ניהול נזילות.
דמי ניהול ונאמנות בקרן האלטרנטיבית בשנת 2026: 0.07%.
הפרש דמי ניהול: 0.08%.
רווח נומינלי בקרן המוחזקת: 425 ש"ח.
רווח ריאלי בקרן המוחזקת: 344 ש"ח.
מס מחושב: 86 ש"ח.
תשואה צפויה בקרן כספית בשנה הקרובה בניכוי דמי ניהול ומיסים והסתברות להפחתת ריבית: 4%.
הפסד צפוי בשנה הקרובה בעקבות אירוע המס: 3.5 ש"ח.
עלות צפויה של דמי ניהול בשנה הקרובה בקרן הנוכחית: 52 ש"ח.
עלות צפויה של דמי ניהול בשנה הקרובה בקרן האלטרנטיבית: 24 ש"ח.
הפרש בעלות דמי ניהול בין הקרנות: 28 ש"ח.
הפרש בין חיסכון בדמי ניהול ובין ההפסד מאירוע המס: 24.5 ש"ח.
מסקנה: עדיף להחליף את הקרן הנוכחית בקרן הזולה יותר ובסוף השנה לחגוג את החיסכון במנת פלאפל (ללא שתיה).

הערה: לא חישבתי את ההפסד מאירוע המס מעבר לשנה אחת כי אי אפשר לדעת מה יהיו דמי הניהול בעוד שנה וכי בכל מקרה אני צפוי לקבל החזר מס בתוספת ריבית והצמדה (התוספת תחושב רק החל מינואר 2027).
 
מסקנה: עדיף להחליף את הקרן הנוכחית בקרן הזולה יותר ובסוף השנה לחגוג את החיסכון במנת פלאפל (ללא שתיה).
הנחת שהפרש התשואות נגזר ישירות מדמי הניהול, ובפועל זה לא המצב.
 
אז ממה נגזר הפרש התשואות?
בעיקר רעש של מה היו האחזקות, המח"מ שלהן ושינויי הריבית.
אתה מוזמן למשל לעבור על נתוני 2025 ולהשוות את התשואה שהתקבלה לדמי הניהול שהיו.
מעניין אם AI יודע לבצע את המשימה הזו.
 
בעיקר רעש של מה היו האחזקות, המח"מ שלהן ושינויי הריבית.
אתה מוזמן למשל לעבור על נתוני 2025 ולהשוות את התשואה שהתקבלה לדמי הניהול שהיו.
מעניין אם AI יודע לבצע את המשימה הזו.
אז אתה יודע להבדיל בין מי שירוויח יותר לפחות בשנה הקרובה?
 
לא, ואני גם לא מתיימר לעשות את זה ולהציג חישובים בנושא.
אז הפרמטר היחיד שאתה כן יכול לשלוט הוא כמה כסף יקחו ממך?

בהנתן גם שאתה מאמין בשוק יעיל ,כלומר, הרווח שנוצר בכל קרן הוא ביחס ישר לסיכון שלה פחות העמלות ומאחר ואתה לא יודע לחשב את רמת הסיכון ומכאן גם הרווח ההוגן לשנה הבאה, התשלום היחיד הלא הוגן שתשלם הוא העמלה, הכסף היחיד שתפסיד בודאות שלא קשור ברמת הסיכון שהכסף שלך נמצא בו והתשואה הצפויה. כלומר, כל הפרשי העמלות הם מהכיס שלך. הוא יכול ללכת לקנות פלאפל :)
 
נערך לאחרונה ב:
אז הפרמטר היחיד שאתה כן יכול לשלוט הוא כמה כסף יקחו ממך?
אנסח אחרת.
הפרש התשואות טובע ברעש, לכן אני רואה מעט ערך בשרשורים של "עברתי מקרן א' לקרן ב' כי הפרש דמי הניהול היה 0.05%"
זה נכון שאם תחזיק קרן כספית ל- 20 שנה אז כנראה בסופו של דבר אולי ההפרשים האלה יסתכמו למשהו מורגש מעל הרעש.
מצד שני קרן כספית זה לא מוצר לאחזקה ארוכה. אתה גם לא אמור להחזיק שם סכומים גדולים, רק קרן חרום. כסף שאתה לא צריך/תצטרך אמור להיות מושקע לטווח ארוך יותר.
הוא הציג הפרש של 0.08% והוא עדין יש הפרשים גם של כפול מזה על רווחים צפויים מאוד קטנים.

ממה נובע הרעש? אין קשר לסיכונים שונים? מה יקרה בעוד 20 שנה שלא קורה היום ? מה לגבי הרעש של קרנות סנופי, גם שם אתה ממליץ להתעלם מהעמלות כי יש רעשי רקע בין הקרנות שאתה לא שולט בהם?

גם אם יש רעש שאתה לא יודע לחשב אותו ואיזה קרן תרוויח ממנו ואיזה תפסיד, זה עדיין אומר שאת הכסף ששילמת בדמי ניהול אתה בוודאות הפסדת, כל עוד אתה לא יודע לחשב רעש.

מכיר הרבה אנשים שמחזיקים קרנות כספיות כדי לנטרל משברים קרובים בחלק הסולידי של התיק במקום אג"חים ובסכומים גבוהים. סביר להניח שהם יצאו משם מתי שהוא, אבל אף אחד לא יודע המתי הזה יקרה. אין שום סיבה שהם לא יתפנקו בפלאפל פעם בשנה ואפילו יותר אם יש שם יותר כסף וליותר שנים.

מי שלא מרים שקל...ובמילים אחרות מחלקים לך כסף, לא הרבה אומנם , בשביל כמה לחיצות על העכבר של המחשב, לא תיקח?
 
נערך לאחרונה ב:
מי שלא מרים שקל...ובמילים אחרות מחלקים לך כסף, לא הרבה אומנם , בשביל כמה לחיצות על העכבר של המחשב, לא תיקח?
לא, השלווה הנפשית של "קנה והחזק" שווה לי יותר מאותה מנת פלאפל.
אני לא צריך לעקוב כל שנה מי העלה ובכמה ולהתחיל לחשב אם כדאי לי לעבור או לא.

אבל בסדר, מקבל את זה שיש כאלה שכן ירצו את הפלאפל.
 
אבל בסדר, מקבל את זה שיש כאלה שכן ירצו את הפלאפל.
1. אתה צודק.
2. הרבה אנשים (כולל אני) משתמשים בזה בתור תחליף למזומן בבנק, לפעמים יש צורך בהרבה מזומן ולפעמים בקצת כלומר כסף יוצר ונכנס מהכספית כל הזמן, אם כבר מכניסים כסף חדש עדיף שיהיה לזול.
3. אני מכיר הרבה אנשים שמחזיקים שם הרבה כסף (מיליונים) ואז זה כבר קצת יותר ממנת פלאפל.
 
לא, השלווה הנפשית של "קנה והחזק" שווה לי יותר מאותה מנת פלאפל.
אני לא צריך לעקוב כל שנה מי העלה ובכמה ולהתחיל לחשב אם כדאי לי לעבור או לא.

אבל בסדר, מקבל את זה שיש כאלה שכן ירצו את הפלאפל.
אתה לא צריך. אתה פותח פאונדר בפבואר,רואה מי עלה מי ירד ומחליף. זה לא מדע טילים. ספציפית לגביך, אני בטוח שאתה יודע יותר טוב מרובינו כאן איזו קרן כספית שהוא מחזיק העלת לו דמי ניהול.

מעבר לעובדה שתפיסה כזאת היא גם הגורם להעלאת דמי ניהול מלכתחילה.
https://youtu.be/cX8szNPgrEs?si=q06hHTmhq55eO-zu
 
נערך לאחרונה ב:
תיאום מחירים זו עבירה פלילית.
תראה בגדול דיי שקוף שהגופים כן מביטים ימינה ושמאלה בתמחור זה אולי לא מתואם ברמה של ישיבה משותפת וחיכוך ידיים. אבל זה כן מלמעלה שכל אחד רואה את האחר ותמחר קרוב כדי לא להיות בפער משמעותי. בחלק זה גם בסוף אנשים שעבדו יחד ועשו מעברים זה דיי מתכנס.
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
אתה פותח פאונדר בפבואר,רואה מי עלה מי ירד ומחליף
אז אני שוב שואל, אתה יודע להראות שהשיטה הזו יצרה לך רווחים עדיפים בחמש השנים האחרונות? יש לי ספק רציני לגבי זה, ממה שאני זוכר משרשור אחר.
אבל היא כן גזלה ממך זמן ומאמץ מנטלי. אולי גם מס שהקדמת שלא לצורך.
 
נושאים דומים
פותח הנושא כותרת פורום תגובות תאריך
M הודעה על שינוי דמי ניהול - יש מה לעשות? פנסיה, גמל וקרנות השתלמות 13
י קל גמל שינוי דמי ניהול למקסימום כעבור שנתיים שוק ההון 10
P כיצצד מודיעים על שינוי דמי ניהול בקרן שוק ההון 2
מ שינוי דמי ניהול באיחוד קופות לקרן פנסיה צרכנות פיננסית 12
P זיפזופ בעקבות שינוי דמי ניהול שוק ההון 5
ה שינוי תושבות מס, אחרי קצת יותר מחצי שנה, ומיסוי מיסים 15
Dim שינוי תושבות מס ברוקרים ופלטפורמות מסחר 13
T שינוי כיוון- שוק ההון במקום נדל"ן? שוק ההון 154
D שינוי מסלול בקרן פנסיה, דווקא עכשיו? פנסיה, גמל וקרנות השתלמות 2
OOmer שינוי חלוקת נכסים בתיק שוק ההון 26
א שינוי תקרת הפקדה לקרו השתלמות? פנסיה, גמל וקרנות השתלמות 3
Z העברת מניות בין מדינות (שינוי תושבות) שוק ההון 17
ח שינוי כיוון מקצועי התפתחות אישית 24
ריש-לקיש שינוי כיוון? המשך? הגיגים קדימה התפתחות אישית 27
ה שינוי כיוון והרבה שאלות פתוחות התפתחות אישית 6
P שינוי מסלול בביטוח מנהלים ישן פנסיה, גמל וקרנות השתלמות 4
S שינוי מדיניות פרטיות של הבנק - התייחסות לבינה מלאכותית שוק ההון 7
מ דיווח שנתי למס הכנסה - מס עבור שינוי שער המט"ח מיסים 2
א שינוי במחיר ממוצע של מניה שוק ההון 18
M שינוי מועד חיוב בכרטיס אשראי צרכנות פיננסית 6
L חשבון Coinbase קיים - שינוי כתובת לישראל? קריפטו והשקעות אלטרנטיביות 0
ק שינוי לתזרים שלילי- האם נכון למשוך מתיק השקעות? מינימליזם, חסכנות ואנטי-צרכנות 3
R תרחיש שינוי גיל פרישה בישראל אוף טופיק 32
V גובה התיק אינו תואם ביחד עם "שינוי מעלות" שוק ההון 7
Y שינוי מסלול התפתחות אישית 2
ד שינוי הקצעה בתיק -אשמח לחו"ד שוק ההון 8
H שינוי מסלול בביטוח מנהלים מלפני 2001 מגדל יותר קרן י' פנסיה, גמל וקרנות השתלמות 0
A התלבטות עקב שינוי קריירה התפתחות אישית 4
A שינוי מסלול בפנסיה והשתלמות פנסיה, גמל וקרנות השתלמות 9
B רס"ן בקבע - שינוי כיוון התפתחות אישית 3
B קרנות כספיות - שינוי בדמי הניהול שוק ההון 2
O שינוי אפיקי השקעות בשוק ההון שוק ההון 16
S קצב שינוי מקדמי ההמרה בקרנות הפנסיה פנסיה, גמל וקרנות השתלמות 16
B פריקה + שינוי קריירה התפתחות אישית 79
Sesquiterpene שינוי קריירה ל-data science התפתחות אישית 10
T שינוי כיוון קריירה אוף טופיק 0
L תהליך שינוי מסלול בקרן השתלמות פנסיה, גמל וקרנות השתלמות 5
D שינוי מסלול השקעה בקרן פנסיה - החתמת מעסיק ויועץ פנסיוני פנסיה, גמל וקרנות השתלמות 4
N שינוי חשיפה מנייתית בקרן השתלמות פנסיה, גמל וקרנות השתלמות 3
ד עמודת שינוי מעלות בספארק ברוקרים ופלטפורמות מסחר 3
deussex שאלה עבור הוריי - שינוי מסלול לאחר יציאה לפנסיה פנסיה, גמל וקרנות השתלמות 7
מ קרן סל בזמן שינוי הדולר שוק ההון 4
פ היטל השבחה לאחר שינוי תב״ע לפני קבלת היתר - גלגול חבות ברכישה נדל"ן 2
R פפר אינבסט עובר שינוי משמעותי ברוקרים ופלטפורמות מסחר 7
א שינוי בהרכב התיק שוק ההון 68
י השפעת שינוי מט"ח על רכישת המניות הראשונית שוק ההון 53
Echelon שינוי מדיניות השקעה בפנסיה - מסלול S&P500 פנסיה, גמל וקרנות השתלמות 3
M קופת גמל - שינוי מסלול מרכיב פיצויים של מעסיק הקודם פנסיה, גמל וקרנות השתלמות 3
C שינוי מדיניות השקעה במסלול s&p500 במור פנסיה, גמל וקרנות השתלמות 3
R התייעצות נדל"נית לאור שינוי משפחתי - למכור ולקנות או מה לעשות? נדל"ן 9

נושאים דומים

Back
למעלה