זה גולש לפילוסופיה ואני נמנע מזה, אם יש הוכחה שיש פה עבירה פלילית וזה מעסיק אותך אתה מוזמן להגיש תלונה.
אותי אישית זה ממש לא מעניין. אני לא מושקע באף אחד מהן.
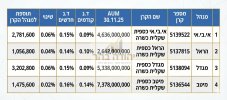
אני לא חושב שהם לא נפגשו בחניון והחליטו בחשאי להעלות ל 0.149, אבל קשה להאמין שזה מקרי או תוצאה של אסטרטגיה מחוכמת שהובילה למספר הזה.
לא חושב גם שיש פה משהו פסול אחר.
לא אמרתי שאין הגיון מאחורי המחיר.
אני שואל על צירוף המקרים.
אבל שני קרנות, שהיו באותו מחיר, העלו באותה שנה, על אותה קרן, בדיוק לאותו מחיר, על הנקודה. (למה שנה שעברה הם לא היו 0.89 ?)
בעוד למשל שנה שעברה שניהם לא העלו מחיר.
נו נו.
מאי"ה היא מערכת אינטרנט להודעות החברות, המהווה כלי עבודה מרכזי לציבור המשקיעים, לחברות הבורסאיות ולכל קהילת שוק ההון. מאי"ה מאפשרת לקבל מידע מקיף על החברות הבורסאיות ועל ניירות הערך הנסחרים בבורסה.
maya.tase.co.il
מי יכול לסייע לי? כי אני שוקל לקנות את הקרן הכספית הזאת...
חישוב כדאיות החלפת קרן כספית - תיאור מקרה אמיתי.
הבהרה: החישוב נעשה למטרה מתודית ולא בשביל לגרד כמה שקלים למנת פלאפל.
סכום אחזקה: 33,872 ש"ח.
קרן מוחזקת: מגדל כספית שקלית כשרה.
דמי ניהול ונאמנות בקרן הנוכחית בשנת 2026: 0.15%.
קרן אלטרנטיבית: אלטשולר שחם כספית ניהול נזילות.
דמי ניהול ונאמנות בקרן האלטרנטיבית בשנת 2026: 0.07%.
הפרש דמי ניהול: 0.08%.
רווח נומינלי בקרן המוחזקת: 425 ש"ח.
רווח ריאלי בקרן המוחזקת: 344 ש"ח.
מס מחושב: 86 ש"ח.
תשואה צפויה בקרן כספית בשנה הקרובה בניכוי דמי ניהול ומיסים והסתברות להפחתת ריבית: 4%.
הפסד צפוי בשנה הקרובה בעקבות אירוע המס: 3.5 ש"ח.
עלות צפויה של דמי ניהול בשנה הקרובה בקרן הנוכחית: 52 ש"ח.
עלות צפויה של דמי ניהול בשנה הקרובה בקרן האלטרנטיבית: 24 ש"ח.
הפרש בעלות דמי ניהול בין הקרנות: 28 ש"ח.
הפרש בין חיסכון בדמי ניהול ובין ההפסד מאירוע המס: 24.5 ש"ח.
מסקנה: עדיף להחליף את הקרן הנוכחית בקרן הזולה יותר ובסוף השנה לחגוג את החיסכון במנת פלאפל (ללא שתיה).
הערה: לא חישבתי את ההפסד מאירוע המס מעבר לשנה אחת כי אי אפשר לדעת מה יהיו דמי הניהול בעוד שנה וכי בכל מקרה אני צפוי לקבל החזר מס בתוספת ריבית והצמדה (התוספת תחושב רק החל מינואר 2027).
בעיקר רעש של מה היו האחזקות, המח"מ שלהן ושינויי הריבית.
אתה מוזמן למשל לעבור על נתוני 2025 ולהשוות את התשואה שהתקבלה לדמי הניהול שהיו.
מעניין אם AI יודע לבצע את המשימה הזו.
בעיקר רעש של מה היו האחזקות, המח"מ שלהן ושינויי הריבית.
אתה מוזמן למשל לעבור על נתוני 2025 ולהשוות את התשואה שהתקבלה לדמי הניהול שהיו.
מעניין אם AI יודע לבצע את המשימה הזו.
אז הפרמטר היחיד שאתה כן יכול לשלוט הוא כמה כסף יקחו ממך?
בהנתן גם שאתה מאמין בשוק יעיל ,כלומר, הרווח שנוצר בכל קרן הוא ביחס ישר לסיכון שלה פחות העמלות ומאחר ואתה לא יודע לחשב את רמת הסיכון ומכאן גם הרווח ההוגן לשנה הבאה, התשלום היחיד הלא הוגן שתשלם הוא העמלה, הכסף היחיד שתפסיד בודאות שלא קשור ברמת הסיכון שהכסף שלך נמצא בו והתשואה הצפויה. כלומר, כל הפרשי העמלות הם מהכיס שלך. הוא יכול ללכת לקנות פלאפל
אנסח אחרת.
הפרש התשואות טובע ברעש, לכן אני רואה מעט ערך בשרשורים של "עברתי מקרן א' לקרן ב' כי הפרש דמי הניהול היה 0.05%"
זה נכון שאם תחזיק קרן כספית ל- 20 שנה אז כנראה בסופו של דבר אולי ההפרשים האלה יסתכמו למשהו מורגש מעל הרעש.
מצד שני קרן כספית זה לא מוצר לאחזקה ארוכה. אתה גם לא אמור להחזיק שם סכומים גדולים, רק קרן חרום. כסף שאתה לא צריך/תצטרך אמור להיות מושקע לטווח ארוך יותר.
הוא הציג הפרש של 0.08% והוא עדין יש הפרשים גם של כפול מזה על רווחים צפויים מאוד קטנים.
ממה נובע הרעש? אין קשר לסיכונים שונים? מה יקרה בעוד 20 שנה שלא קורה היום ? מה לגבי הרעש של קרנות סנופי, גם שם אתה ממליץ להתעלם מהעמלות כי יש רעשי רקע בין הקרנות שאתה לא שולט בהם?
גם אם יש רעש שאתה לא יודע לחשב אותו ואיזה קרן תרוויח ממנו ואיזה תפסיד, זה עדיין אומר שאת הכסף ששילמת בדמי ניהול אתה בוודאות הפסדת, כל עוד אתה לא יודע לחשב רעש.
מכיר הרבה אנשים שמחזיקים קרנות כספיות כדי לנטרל משברים קרובים בחלק הסולידי של התיק במקום אג"חים ובסכומים גבוהים. סביר להניח שהם יצאו משם מתי שהוא, אבל אף אחד לא יודע המתי הזה יקרה. אין שום סיבה שהם לא יתפנקו בפלאפל פעם בשנה ואפילו יותר אם יש שם יותר כסף וליותר שנים.
מי שלא מרים שקל...ובמילים אחרות מחלקים לך כסף, לא הרבה אומנם , בשביל כמה לחיצות על העכבר של המחשב, לא תיקח?
1. אתה צודק.
2. הרבה אנשים (כולל אני) משתמשים בזה בתור תחליף למזומן בבנק, לפעמים יש צורך בהרבה מזומן ולפעמים בקצת כלומר כסף יוצר ונכנס מהכספית כל הזמן, אם כבר מכניסים כסף חדש עדיף שיהיה לזול.
3. אני מכיר הרבה אנשים שמחזיקים שם הרבה כסף (מיליונים) ואז זה כבר קצת יותר ממנת פלאפל.
אתה לא צריך. אתה פותח פאונדר בפבואר,רואה מי עלה מי ירד ומחליף. זה לא מדע טילים. ספציפית לגביך, אני בטוח שאתה יודע יותר טוב מרובינו כאן איזו קרן כספית שהוא מחזיק העלת לו דמי ניהול.
תראה בגדול דיי שקוף שהגופים כן מביטים ימינה ושמאלה בתמחור זה אולי לא מתואם ברמה של ישיבה משותפת וחיכוך ידיים. אבל זה כן מלמעלה שכל אחד רואה את האחר ותמחר קרוב כדי לא להיות בפער משמעותי. בחלק זה גם בסוף אנשים שעבדו יחד ועשו מעברים זה דיי מתכנס.
אז אני שוב שואל, אתה יודע להראות שהשיטה הזו יצרה לך רווחים עדיפים בחמש השנים האחרונות? יש לי ספק רציני לגבי זה, ממה שאני זוכר משרשור אחר.
אבל היא כן גזלה ממך זמן ומאמץ מנטלי. אולי גם מס שהקדמת שלא לצורך.