• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

קופת גמל פנסיונית IRA

  • פותח הנושא פותח הנושא שפינוזה
  • פורסם בתאריך פורסם בתאריך

שפינוזה

משתמש רגיל
הצטרף ב
6/5/16
הודעות
182
דירוג
81
האם יש דבר כזה קופת דמל פנסיונית (לא להשקעה) IRA?

שאלה נוספת (קשורה): אני שוקל לעבור מקרן פנסיה משלימה לקופת גמל פנסיונית IRA. בעקבות הפרסום הזה. האם אתם מכירים את הבעייה החדשה?
 
האם יש דבר כזה קופת דמל פנסיונית (לא להשקעה) IRA?
כן. זה נקרא "קופת גמל לא משלמת לקצבה בניהול אישי" או משהו כזה.
אני שוקל לעבור מקרן פנסיה משלימה לקופת גמל פנסיונית IRA
ואת החלק עד התקרה אתה מתכנן להשאיר בפנסיה מקיפה?
האם אתם מכירים את הבעייה החדשה?
זאת לא בעיה חדשה אלא פתרון לבעיה ישנה
 
מקרן פנסיה משלימה
אין קשר בין הדברים. הכתבה שהבאת מדברת על קרן פנסיה מקיפה. בקרן פנסיה משלימה פשוט אין רכיב ביטוחי.

בגדול, גם אם אתה שוקל להעביר את הכסף מקרן הפנסיה המקיפה, לקופת גמל, כי הביטוח בקרן הפנסיה התייקר, זה לא לגמרי הגיוני.
אם אתה עדיין מעוניין בכיסוי הביטוחי, תצטרך לרכוש אותו בנפרד אם תהיה בקופת גמל, וכנראה שהוא יעלה לך עוד יותר יקר, גם אחרי העלאת המחירים בפרמיות של קרנות הפנסיה.

הסברתי בעבר למה הכיסוי הביטוחי של הפנסיה זול יותר, תוכל לראות כאן:
בגדול יש כמה וכמה סיבות שהא.כ.ע. שבתוך הפנסיה יותר זול:
1. המדינה מפקחת על המחירים עם זכוכית מגדלת, זה לא פשוט לפי כמה שהסוכן 'השיג' בפגישה איתך.
2. המחירים אכן היו זולים ולא מספקים, והם צפויים לעלות ב2018 (אמנם לא בהרבה).
3. הביטוח יהיה הרבה יותר קשה לתביעה במקרה של הביטוח שבתוך הפנסיה. אם הם ימצאו מקצוע כלשהו שאתה עוד יכול לעבוד בו, הם ינכו לך את הקצבה בהתאם להפרש המשכורות בין המקצועות. הביטוח החיצוני הוא תלוי במקצוע. אם לא תוכל יותר לעבוד במקצוע שלך, הם מחויבים לשלם לך.
4. בפנסיה יש ערבות הדדית. חברת הביטוח לא לוקחת אחריות אמתית במקרה שהיא לקחה ממך (ומממוצע המבוטחים) מעט מידי כסף בפנסיה, אם יהיה גרעון אקטוארי, הם פשוט יקחו מהחסכון של כולם בקרן הפנסיה באופן יחסי את הסכום החסר. התקווה של מהלך הייקור שהזכרתי ב2 הוא כדי שלא יהיה גרעון אקטוארי. אם יהיה עודף אקטוארי, הוא יחולק בין העמיתים בקרן הפנסיה. (זה גם קרה בשנים האחרונות בחלק מהקרנות). יש עוד מהלך שנוגע לפנסיונרים שאמור להועיל לאיזון האקטוארי שלא להיות שלילי.
5. יש את הקטע עם ההבדל בין סכום למקסימום שהסברתי קודם. תחשוב על זה שאת הסכום הראשוני בשביל לשלם לך, הם יכולים לקחת מהצבירה שלך, והם ישלמו את השאר רק כשזה ייגמר. זה סיכון של פחות סכום מבחינתם.
 
בקרן פנסיה משלימה פשוט אין רכיב ביטוחי.
יש. תחפש על איזונים אקטואריים בקרנות פנסיה משלימות. היו קרנות שהם הגיעו גם ל-6% בשנים מסוימות, בגלל שהקרנות הללו קטנות.
 
בגדול, גם אם אתה שוקל להעביר את הכסף מקרן הפנסיה המקיפה, לקופת גמל, כי הביטוח בקרן הפנסיה התייקר, זה לא לגמרי הגיוני.
אם אתה עדיין מעוניין בכיסוי הביטוחי, תצטרך לרכוש אותו בנפרד אם תהיה בקופת גמל, וכנראה שהוא יעלה לך עוד יותר יקר, גם אחרי העלאת המחירים בפרמיות של קרנות הפנסיה.

הסברתי בעבר למה הכיסוי הביטוחי של הפנסיה זול יותר, תוכל לראות כאן:
רק תזכור להשוות לימון ללימון: בקרן הפנסיה הכיסוי ה"זול" עבור נכות/אובדן כושר עבודה הוא ללא החרגות עיסוק.
משמע אתה אולי לא יכול לעבוד במה שעבדת לפני אבל לפי הכיסוי בקרן הפנסיה אתה יכול לעבוד בהרבה עבודות שיראו להם לנכון.
 
זה נקרא "קופת גמל לא משלמת לקצבה בניהול אישי" או משהו כזה
היות ומדובר על פתיחת קופת גמל חדשה, האם היא לא תהיה בהגדרה "קופת גמל משלמת לקצבה"? לדעתי המסלול שאינו משלם לקצבה נסגר בשנת 2008.
 
רק תזכור להשוות לימון ללימון: בקרן הפנסיה הכיסוי ה"זול" עבור נכות/אובדן כושר עבודה הוא ללא החרגות עיסוק.
משמע אתה אולי לא יכול לעבוד במה שעבדת לפני אבל לפי הכיסוי בקרן הפנסיה אתה יכול לעבוד בהרבה עבודות שיראו להם לנכון.
תגיד, ראית את הציטוט שהבאתי?
בקרן הפנסיה הכיסוי הביטוחי זול יותר לא רק כי הוא לא עיסוקי, אלא ממגוון סיבות נוספות. הבאתי ציטוט על מקום שבו מניתי לפחות את הסיבות שאני מכיר.
בגדול, מהלך הייקור האחרון הוא לא מהלך שרע לחוסכים, אלא מהלך שטוב להם. הוא יגדיל את הפרמיות באמת, אבל אמור להקטין את הגרעון האקטוארי (וכנראה גם להפוך אותו לעודף אקטוארי). מה שלמעשה מוזיל את עלות הביטוח לטווח הארוך (כי לטווח הארוך לאנשים תהיה צבירה גבוהה), כי הם לא ישלמו עליו בעקיפין מהחסכונות.
אם מישהו "בלע" את החסרונות של הביטוח שבתוך קרן הפנסיה עד עכשיו, הייקור הזה לא אמור להטריד אותו, אלא להיפך.
אפשר בלי קשר לעבור לקופת גמל. החסרונות שלה הם חסרון האג"ח המיועדות (שנוי במחלוקת, לדעתי זה חסרון), צורך בכיסוי ביטוחי נפרד (בעיקר כאב הראש), ודמי ניהול מצבירה (בפועל) קצת יותר גבוהים.


יש. תחפש על איזונים אקטואריים בקרנות פנסיה משלימות. היו קרנות שהם הגיעו גם ל-6% בשנים מסוימות, בגלל שהקרנות הללו קטנות.
בחיי שאני לא מצליח להבין את המוצר הזה. בחלק מהמקומות כתוב שאין כיסוי ביטוחי (כך גם אמר לי סוכן ביטוח ממש לאחרונה), בחלק זה לא ברור.
מה זה? זה ביטוח מנהלים (שבו יש אפשרות לביטוח, אבל לא חייב)? זה קופת גמל?
אני לאט לאט מתרשם שזה המוצר הכי גרוע שיכול להיות.
כנראה שיכול להיות כיסוי ביטוחי ויכול להיות שלא (כמו ביטוח מנהלים).
אין אג"ח מיועדות.
אבל יש ערבות הדדית (אתה מדבר על איזון אקטוארי, ואני גם רואה שיש כאלו דברים באינטרנט).
בקיצור, אחד המוצרים הכי גרועים שאני מצליח להעלות על הדעת, אם אני מבין נכון.
לא פלא שהוא ברירת המחדל (למי שעובר את התקרה) o_o:( ......
 
תגיד, ראית את הציטוט שהבאתי?
בקרן הפנסיה הכיסוי הביטוחי זול יותר לא רק כי הוא לא עיסוקי, אלא ממגוון סיבות נוספות. הבאתי ציטוט על מקום שבו מניתי לפחות את הסיבות שאני מכיר.
בגדול, מהלך הייקור האחרון הוא לא מהלך שרע לחוסכים, אלא מהלך שטוב להם. הוא יגדיל את הפרמיות באמת, אבל אמור להקטין את הגרעון האקטוארי (וכנראה גם להפוך אותו לעודף אקטוארי). מה שלמעשה מוזיל את עלות הביטוח לטווח הארוך (כי לטווח הארוך לאנשים תהיה צבירה גבוהה), כי הם לא ישלמו עליו בעקיפין מהחסכונות.
אם מישהו "בלע" את החסרונות של הביטוח שבתוך קרן הפנסיה עד עכשיו, הייקור הזה לא אמור להטריד אותו, אלא להיפך.
אפשר בלי קשר לעבור לקופת גמל. החסרונות שלה הם חסרון האג"ח המיועדות (שנוי במחלוקת, לדעתי זה חסרון), צורך בכיסוי ביטוחי נפרד (בעיקר כאב הראש), ודמי ניהול מצבירה (בפועל) קצת יותר גבוהים.
סורי לא ראיתי את הציטוט שלך.
אם מחירי הפרמיות על אובדן כושר עבודה הולכות לעלות והרבה (נכון שזה עדיף לחוסכים בקרן הפנסיה מאשר גרעונות אקטוארים) אז עדיף לבדוק מחיר לביטוח פרטי/חוזה מול חברת ביטוח ולשקול מעבר לגמל.כמובן שצריך גם ביטוח ריסק .
דמי הניהול בגמל יכולים להיות מאוד נמוכים , ראיתי 0.09 תלוי בסכום המנוהל.
אג"ח מיועדות כמו שרשמת יכולות להוות חסרון/ משקולת על התיק עבור צעירים אך למבוגרים שביננו בהחלט מאזנות את התיק.
אני בגישה של מה ששלי שלי ומה ששלך שלך , לא ערב לאף אחד ולא רוצה ערבות מאף אחד.
לנהל תיק השקעות לפנסיה לא צריך ביחד עם ביטוח וכל מיני הגבלות של אגח'ים .
חסכון פנסיוני=תיק השקעות וככזה הוא צריך להיות תיק השקעות וביטוח זה ביטוח ולא צריך להיות קשר בינהם.
 
בגדול, מהלך הייקור האחרון הוא לא מהלך שרע לחוסכים, אלא מהלך שטוב להם
בקרן פנסיה הקופה משותפת לכולם, אז כל מהלך שטוב לחוסכים מסויימים הוא רע לחוסכים אחרים. גביית חסר וגירעון אקטוארי זה טוב לחוסכים עם פרמיה נמוכה ולחוסכים עם צבירה נמוכה, ולהיפך. זה לגמרי משחק סכום אפס.
הפיתרון היחיד ההוגן הוא לנסות לצמצם את העודף/גירעון האקטוארי כמה שיותר.
 
נערך לאחרונה ב:
היות ומדובר על פתיחת קופת גמל חדשה, האם היא לא תהיה בהגדרה "קופת גמל משלמת לקצבה"? לדעתי המסלול שאינו משלם לקצבה נסגר בשנת 2008.
עד כמה שאני יודע, עדיין לא קיימת קופת גמל משלמת לקצבה. זאת הבעיה העיקרית של קופות גמל - שהן לא יודעות לשלם.
אתה מתבלבל עם קופת גם הונית (כלומר לא קצבתית), שאכן אי אפשר לפתוח יותר מ2008.
היום אכן אתה יכול לפתוח רק קופת קצבתית, אבל עדיין היא לא יודעת לשלם, ולכן נקראת "קופת גמל לא משלמת לקצבה" (ה"לא" מתייחס ל"משלמת", לא לקצבה")
 
אם מחירי הפרמיות על אובדן כושר עבודה הולכות לעלות והרבה (נכון שזה עדיף לחוסכים בקרן הפנסיה מאשר גרעונות אקטוארים) אז עדיף לבדוק מחיר לביטוח פרטי/חוזה מול חברת ביטוח ולשקול מעבר לגמל.כמובן שצריך גם ביטוח ריסק .
בקרן פנסיה הקופה משותפת לכולם, אז כל מהלך שטוב לחוסכים מסויימים הוא רע לחוסכים אחרים. גביית חסר וגירעון אקטוארי זה טוב לחוסכים עם פרמיה נמוכה ולחוסכים עם צבירה נמוכה, ולהיפך. זה לגמרי משחק סכום אפס.
הפיתרון היחיד ההוגן הוא לנסות לצמצם את העודף/גירעון האקטוארי כמה שיותר.
לדעתי מחירי הפרמיות הן לא השיקול העיקרי, אלא מסלולי ההשקעה ודמי הניהול. אני לא זקוק כלל לביטוח בקרן הפנסיה, ואני מתכוון לצמצם אותו למינימום האפשרי, אבל לא מתכנן לעבור בשל כך לקופת גמל. ייקור מעבר לנדרש ייתן לך עודף אקטוארי, והוזלה גדולה מידי תיתן לך גירעון אקטוארי. בהינתן ערבות הדדית, אני חושב שהמהלך של ייקור הפרמיות היה מהלך נכון וחשוב. שימו לב שזהו לא המהלך היחיד שעשה משרד האוצר כדי לצמצם את האיזון האקטוארי, אלא גם הגביל את הבטחת הקצבה לפורשים ל60% מהקצבה. לזה אין השפעות של עודף אקטוארי, אלא רק של מניעת גירעון.
דוד, שם לב שלמשקיעים היותר מבוגרים העלו יותר את הפרמיות, ולהם בד"כ יש צבירה גבוהה יותר, כך שגם אם יהיה עודף משמעותי הוא יינתן יותר לאלו ששילמו יותר.
גם אני מעדיף מוצרים ללא ערבות הדדית, ואני חושב שאם כבר עושים ערבות הדדית, היו צריכים לעשות את זה בין כל העמיתים בכל החברות.

בכל מקרה, הפרמיות עדיין יהיו יקרות יותר בחוץ. אם מישהו העדיף את הפנסיה עד עכשיו, המהלך האחרון בשום אופן לא מצדיק מעבר לקופת גמל + ביטוח מחוץ לפנסיה, הפרמיות עדיין יותר זולות מהביטוח בחוץ, וכנראה שעכשיו יופחת התשלום העקיף על הביטוח, ועל האג"ח המיועדות. לא רואה איך השינוי מצדיק מעבר לקופת גמל, לדעתי אפילו להפך.

דמי הניהול בגמל יכולים להיות מאוד נמוכים , ראיתי 0.09 תלוי בסכום המנוהל.
גם אני אשמח לשמוע איפה. אתה מדבר על פחות ממיליון? ולא על IRA (ששם יש עלויות נוספות)?

אג"ח מיועדות כמו שרשמת יכולות להוות חסרון/ משקולת על התיק עבור צעירים אך למבוגרים שביננו בהחלט מאזנות את התיק.
אני סבור שגם עבור צעירים האג"ח המיועדות הן יתרון. אני אישית דיי צעיר, ומעדיף פנסיה, גם בגלל זה. אני מודע לוויכוח על זה, ואני מבין את הצד השני, אבל אני עדיין סבור שמדובר ביתרון. הרציונל מאחורי זה הוא שאני בכל מקרה מעדיף אחוז מסוים של אג"ח, והמיועדות הן הכי טובות שאני יכול להעלות על הדעת. אם אתה תוהה למה משקיעים צריכים אג"ח בתיק אתה יכול לראות כאן. אני אישית התחברתי במיוחד ל"למהול ויסקי במים". ושוב, אני מכיר את הטיעונים נגד, ולא מזלזל בהם בכלל, אבל לאחר שמיעת כל הטיעונים, המסקנה שלי היא שעדיף אחוז מסוים של אג"ח.

חסכון פנסיוני=תיק השקעות וככזה הוא צריך להיות תיק השקעות וביטוח זה ביטוח ולא צריך להיות קשר בינהם.
מסכים שעדיף להפריד. אבל בהינתן המצב הנוכחי, שמשרד האוצר חושב אחרת ממך, לפעמים עדיף לאחד בשביל לקבל יתרונות אחרים.

עד כמה שאני יודע, עדיין לא קיימת קופת גמל משלמת לקצבה. זאת הבעיה העיקרית של קופות גמל - שהן לא יודעות לשלם.
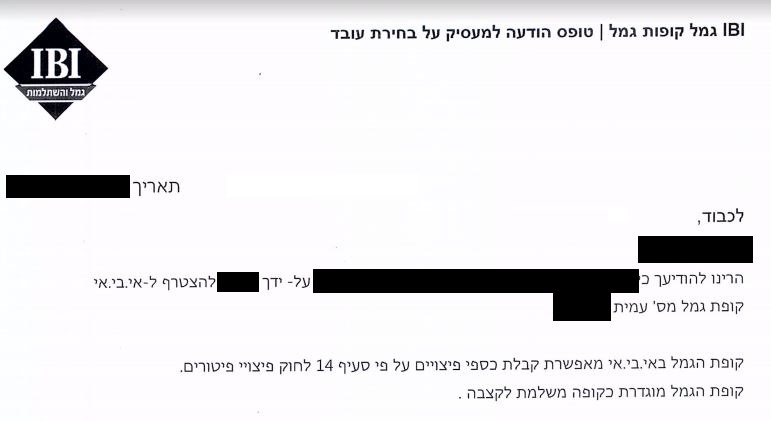
ראיתי לאחרונה מסמך של IBI לגבי קופת גמל של מישהו פרטי (לא אני), שקופת הגמל שלהם הוגדרה בו כ"קופה משלמת לקצבה".
יש מאמר מעניין של מנורה בנושא, חפש "קופה משלמת וקופה לא משלמת".
אני התרשמתי שכנראה חברות שיש להן גם קרן פנסיה וגם קופות גמל, יוכלו יותר בקלות להגדיר את הקופה שלהן כ"קופה משלמת לקצבה", כיוון שיש להן את המנגנון האקטוארי שמאפשר את חישוב הקצבה. חברות קטנות שיש להן רק קופות גמל וקרנות השתלמות (מוצרים ללא ביטוח), כנראה לא יטרחו להפוך ל"קופת גמל משלמת לקצבה" ויישארו "קופת גמל לקצבה", אף שאינן משלמות.
 
גם אני אשמח לשמוע איפה. אתה מדבר על פחות ממיליון? ולא על IRA (ששם יש עלויות נוספות)?
איזה עלויות נוספות יש לך בIRA שאין בקופה רגילה? הרי גם בקופה רגילה יש עלויות ק/מ, זה פשוט נקרא "הוצאות ניהול השקעות" ולרוב זה יוצא יותר מעמלות ק/מ בIRA פסיבי.
וכמו שניחשת - אפשר להגיע לעמלות של פחות מ0.1% בIRA עם צבירה גבוהה של באזור המליון.

ראיתי לאחרונה מסמך של IBI לגבי קופת גמל של מישהו פרטי (לא אני), שקופת הגמל שלהם הוגדרה בו כ"קופה משלמת לקצבה".
יש מאמר מעניין של מנורה בנושא, חפש "קופה משלמת וקופה לא משלמת".
אני התרשמתי שכנראה חברות שיש להן גם קרן פנסיה וגם קופות גמל, יוכלו יותר בקלות להגדיר את הקופה שלהן כ"קופה משלמת לקצבה", כיוון שיש להן את המנגנון האקטוארי שמאפשר את חישוב הקצבה. חברות קטנות שיש להן רק קופות גמל וקרנות השתלמות (מוצרים ללא ביטוח), כנראה לא יטרחו להפוך ל"קופת גמל משלמת לקצבה" ויישארו "קופת גמל לקצבה", אף שאינן משלמות.
עד כמה שאני הבנתי, "קופת גמל משלמת לקצבה" זה בעצם קרן פנסיה, ביטוח מנהלים וכאלה. קופת גמל "רגילה" היא "קופת גמל לא משלמת לקצבה"
לא ידוע לי על קופת גמל רגילה שיודעת לשלם קצבה, פשוט כי אין להן את נושא ביטוח אריכות החיים בתוך הקרן (בלי קשר אם לחברה עצמה יש מוצרים כאלה או לא), אבל אולי אני טועה.
 
נערך לאחרונה ב:
איזה עלויות נוספות יש לך בIRA שאין בקופה רגילה? הרי גם בקופה רגילה יש עלויות ק/מ, זה פשוט נקרא "הוצאות ניהול השקעות" ולרוב זה יוצא יותר מעמלות ק/מ בIRA פסיבי.
נטען בעבר שכשקופת גמל קונה תעודות סל או קרנות מחקות היא מקבלת החזר על דמי הניהול. אין לך את זה בIRA.
בנוסף, עלויות קנייה ומכירה של כמה שקלים שנכנסים לך לקופה, שונות (במיוחד אם יש עמלות מינימום) מקופה של מיליוני שקלים.
אני מעריך שחברות הניהול משיגות דילים טובים לעצמן, במיוחד שיש לזה השפעה על התשואה שהן יציגו בסוף השנה. אין לי באמת נתונים על זה.
אני מסכים, בסופו של דבר, על הנקודה שיש להשוות את הוצאות ניהול השקעות + דמי ניהול לעמלות שונות בIRA + דמי ניהול.

וכמו שניחשת - אפשר להגיע לעמלות של פחות מ0.1% בIRA עם צבירה גבוהה של באזור המליון.
אתה יודע מה התנאים שתוכל להשיג בקרן פנסיה עם מיליון ומעלה?
אני מנחש שלא רעים בכלל.
אין לי ניסיון מספק בנושא.... :'(:roll:;)


עד כמה שאני הבנתי, "קופת גמל משלמת לקצבה" זה בעצם קרן פנסיה, ביטוח מנהלים וכאלה.
נראה לי שאם היית מבין נכון, אף אדם עם סעיף 14 לא היה יכול להפקיד לקופת גמל בגלל לשון החוק בסעיף 14, וזה שאף אחד לא טורח לתקן את זה.

לא ידוע לי על קופת גמל רגילה שיועדת לשלם קצבה
תמיד אפשר ללמוד דברים חדשים (ראה את השורה האחרונה):
NQ0p3Xe.jpg


בקופה בחברה קטנה יותר, שאינה חברת ביטוח, הנוסח שקיבלתי היה "קופת גמל לקצבה". אך נעדרה משם המילה "משלמת".
ההערכה שיש קשר אם יש לחברה קרן פנסיה או לא, נעוצה במאמר של מנורה בעניין שהפניתי אליו קודם. שם הוא מדבר על קשר אם יש לחברה את המנגנון האקטוארי הנדרש או לא. ההערכה שלי שלחברה שיש גם קרן פנסיה, יש את המנגנון הנדרש, ולחברה שאין, אז אין.
 
נטען בעבר שכשקופת גמל קונה תעודות סל או קרנות מחקות היא מקבלת החזר על דמי הניהול. אין לך את זה בIRA.
מצד שני בIRA אני קונה קרנות זרות שהן הרבה יותר זולות (גם אחרי החזר דמי הניהול).
בנוסף, עלויות קנייה ומכירה של כמה שקלים שנכנסים לך לקופה, שונות (במיוחד אם יש עמלות מינימום) מקופה של מיליוני שקלים.
אני מעריך שחברות הניהול משיגות דילים טובים לעצמן, במיוחד שיש לזה השפעה על התשואה שהן יציגו בסוף השנה. אין לי באמת נתונים על זה.
אבל דוקא יש נתונים על זה - הקופות מחוייבות להציג אותם. אאל"ט אצל רובם זה באזור ה0.15%
אל תשכח שכל פעם שמישהו מנייד את הכסף שלו מקרן אחת לשניה הקרן צריכה למכור את כל האחזקות שלו (או לקנות במקרה של מצטרף).
מעבר לזה שיש הרבה קרנות אקטיביות שסתם ככה קונות ומוכורות הרבה.
בIRA אתה אחראי רק לעצמך. אם אתה רוצה אתה יכול לקנות נייר רק פעם בשנתיים (כמו שכמה חברי פורום עושים) ואז העלויות שלך אפסיות.
נראה לי שאם היית מבין נכון, אף אדם עם סעיף 14 לא היה יכול להפקיד לקופת גמל בגלל לשון החוק בסעיף 14, וזה שאף אחד לא טורח לתקן את זה.
לא הבנתי את הקשר לסעיף 14. אשמח את תרחיב קצת.

תמיד אפשר ללמוד דברים חדשים (ראה את השורה האחרונה):
אכן תמיד לומדים דברים חדשים :-)

בקופה בחברה קטנה יותר, שאינה חברת ביטוח
לא ידעתי שIBI חברת ביטוח. אאל"ט אין להם פנסיה/ביטוח מנהלים אלא רק גמל/השתלמות. מוזר שדוקא אצלהם זה קיים ואצל חברות אחרות לא.
הנוסח שקיבלתי היה "קופת גמל לקצבה". אך נעדרה משם המילה "משלמת".
זה בכלל נוסח מוזר שמעולם לא נתקלתי בו. אני מכיר רק "קופת גמל לא משלמת לקצבה" ו "קופת גמל משלמת לקצבה"
ערכה שלי שלחברה שיש גם קרן פנסיה, יש את המנגנון הנדרש, ולחברה שאין, אז אין.
שוב, עד כמה שאני יודע לIBI אין פנסיה אז איך יש להם את המנגנון הנדרש?
 
אני מכיר רק "קופת גמל לא משלמת לקצבה" ו "קופת גמל משלמת לקצבה"
אז ככה
"קופת גמל משלמת לקצבה" היא מה שפה בפורום אוהבים לכנות "קופת גמל פנסיונית" הכסםים בה מיועדים לקצבה וזה לא משנה כרגע אם החברה בה הכספים מופקדים יודעים לשלם קצבה או לא.
"קופת גמל לא משלמת לקצבה" זה הקופות הישנות שאחרי 15 שנה היו הופכות נזילות.

שוב, עד כמה שאני יודע לIBI אין פנסיה אז איך יש להם את המנגנון הנדרש?
מהמכתב ש @דור דורים הביא בכלל דובר שם על פדיון פיצויים בסיום העסקה.
אולי בלי קשר IBI טרחו לציין שזה קופת גמל שמיועדת למטרת קצבה למקרה שהעמית חשב שהיא נזילה או משהו.


אאלט @מתכנת עשה סיכום יפה של ההגדרות השונות הללו (בהנחה שרגולטורית הן לא השתנו מאז :) )
 
אז ככה
"קופת גמל משלמת לקצבה" היא מה שפה בפורום אוהבים לכנות "קופת גמל פנסיונית" הכסםים בה מיועדים לקצבה וזה לא משנה כרגע אם החברה בה הכספים מופקדים יודעים לשלם קצבה או לא.
"קופת גמל לא משלמת לקצבה" זה הקופות הישנות שאחרי 15 שנה היו הופכות נזילות.
אתה טועה.
הקופות הישנות שהיו הופכות נזילות הן לא קופות קצבתיות, ולכן המילה "קצבה" לא מופיע בשם שלהן. מה שכנראה מבלבל אותך זה שהקופות שהיו הוניות, הפכו אחרי 2008 ל "קופת גמל לא מלשלמת לקצבה", אבל זה נכון רק לכפסים שהופקדו בהן אחרי 2008.
מה שמכונה "קופת גמל פנסיונית" היא בעצם קופת גמל (משלמת או לא משלמת) לקצבה, והיא קופה שהדרך היחידה למשוך ממנה כסף זה קצבה (או היוון קיצבה). בניגוד לקופות ישנות שהיו הוניות. ההבדל בין קופה משלמת לבין קופה לא משלמת זה היכולת שלה לשלם (כמו שהשם מרמז).

מחיפוש קצר בגוגל:
1
איזה סוגי קופות גמל קיימים לאחר התיקון?
לאחר התיקון, ההגדרה של כל קופות הגמל המיועדות לחיסכון לגיל פרישה היא של קופת גמל לקצבה. כלומר, מי שרוצה לחסוך לגיל פרישה ולקבל הטבות מס מהמדינה חייב לעשות זאת במסגרת קופת גמל לקצבה
...
אז מה בכל זאת ההבדל בין "קופת גמל משלמת לקצבה" לבין "קופת גמל לא משלמת לקצבה"?
היות ולשם תשלום קצבה נדרשת מערכת אקטוארית שאינה קיימת כיום בכל הקופות שהיו קופות הוניות (קופות גמל לתגמולים וקופות ביטוח הוניות), קופות אלה יקבלו אישור של קופת גמל לא משלמת לקצבה. כלומר, קופה שהחיסכון בה הוא למטרת קצבה אך לא היא תשלם את הקצבה בפועל. להבדיל, קופות גמל שיודעות כבר כיום לשלם קצבה (קרנות הפנסיה החדשות, קרנות הפנסיה הכלליות והפוליסות הקצבתיות) יקבלו אישור של קופת גמל משלמת לקצבה ויוכלו גם לשלם את הקצבה למי שהגיע לגיל פרישה.

2
כספים שיופרשו לגמל לאחר 1/1/2008, יופרשו לקופה המכונה "קופה לא משלמת".
מאחר וכיום אין לקופות הגמל מערך תפעול ואקטואריה לנהל את תשלום הקצבה, יצטרך העמית ביום הפרישה להעביר את הכסף ל-"קופה משלמת לקצבה" על פי בחירתו (כגון קרן פנסיה או פוליסת בטוח מנהלים) אשר תשלם לו בפועל את קצבתו.

3
תוכניות מסוג קצבה דוגמא ביטוח מנהלים מסוג קצבה או קרן פנסיה, לפני 2008 הכספים שהופקדו לפני 2008 הוגדרו ככספי קצבה. לאחר 2008, הוגדרו כקצבה משלמת. כאן לא חל שינוי.
בתוכניות הוניות, אלו שמעניקות בגיל הפרישה סכומים חד פעמיים, דוגמא ביטוח מנהלים מסוג הון או קופות גמל, כספי החיסכון הוגדרו ככספים הוניים. משנת 2008, כל סכום שהופקד מ2008, יוגדר כקצבה לא משלמת.

אם יש לך מקור אחר שסותר את מה שאמרתי אשמח לקרוא
 
לא ידעתי שIBI חברת ביטוח. אאל"ט אין להם פנסיה/ביטוח מנהלים אלא רק גמל/השתלמות. מוזר שדוקא אצלם זה קיים ואצל חברות אחרות לא.
שוב, עד כמה שאני יודע לIBI אין פנסיה אז איך יש להם את המנגנון הנדרש?
אכן, אני רואה עכשיו שאין להם פנסיה.
אולי התבלבלתי עם איי די איי חברה לביטוח (ביטוח ישיר, 9000000), וחשבתי שזו אותה חברה.
אבל כנראה שסתם הנחתי שכיוון שהם חברה גדולה, אז יש להם גם פנסיה.

זה בכלל נוסח מוזר שמעולם לא נתקלתי בו.
לא הבנתי את הקשר לסעיף 14. אשמח את תרחיב קצת.
בסעיף 14 מדובר ברוב הסעיף על קרן פנסיה וקופת ביטוח.
בתחילת הנוסח, לפני הסוגריים של "להלן קרן פנסיה" מוזכר ניסוח מוזר שכולל "קופת גמל לקצבה שאינה קופת ביטוח".
יש טענות שסעיף 14 בכלל לא יכול לחול על הפקדות לקופת גמל, ואכן עושים עם זה בעיות לאנשים. ראה כאן.
בהנחה שהוא כן יכול לחול, זה כנראה בגלל שהיא מוגדרת "קופת גמל לקצבה".
לכן גם מקשרים בין הדברים במסמך שהבאתי.
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
אבל כנראה שסתם הנחתי שכיוון שהם חברה גדולה, אז יש להם גם פנסיה.
זהו שהם לא חברה כזאת גדולה. אאל"ט היא אחת החברות הקטנות בתחום. בגלל זה מוזר לי שיש להם מוצר שיודע לשלם.
בתחילת הנוסח, לפני הסוגריים של "להלן קרן פנסיה" מוזכר ניסוח מוזר שכולל "קופת גמל לקצבה שאינה קופת ביטוח".
"קופת גמל לקצבה" זה בעצם כל 3 האופציות:
פנסיה, ביטוח מנהלים, קופת גמל.
בפנסיה ובביטוח מנהלים יש מרכיב ביטוחי, בקופת גמל אין. ולכן היא נקראת "קופת גמל לקצבה שאינה קופת ביטוח".
ואכן עושים עם זה בעיות לאנשים. ראה כאן.
קראת את השרשור שקישרת עליו?
דובר שם על בעיות אחרות שבגללן המעסיק לא מסכים להעביר פיצויים לגמל, לא בגלל שהקופה לא מוגדרת "קופת גמל לקצבה". בעיקר בעיות של ביטוח אכ"א (שאכן אין בגמל) ודברים כאלה
 
נושאים דומים
פותח הנושא כותרת פורום תגובות תאריך
N קופת גמל פנסיונית (לא להשקעה) - IRA פנסיה, גמל וקרנות השתלמות 1
לאונל שאלות על קופת גמל פנסיונית שוק ההון 3
W קרן פנסיה או קופת גמל לקצבה פנסיה, גמל וקרנות השתלמות 3
B אפשרויות לניהול קופת גמל IRA עם כ 100 אש"ח פנסיה, גמל וקרנות השתלמות 3
B קהש IRA + קופת גמל IRA פנסיה, גמל וקרנות השתלמות 4
I קופת גמל להשקעה או השקעות פנסיה, גמל וקרנות השתלמות 11
Y גיל 55- קופת גמל לקצבה במקום קופת גמל להשקעה? פנסיה, גמל וקרנות השתלמות 4
J שמירה להורשה של קופת גמל לפיצויים, האם כדאי? פנסיה, גמל וקרנות השתלמות 0
ט מיסוי כספי קופת גמל שהתקבלה בירושה מיסים 17
K קרן פנסיה כללית/קופת גמל - איזון אקטוארי פנסיה, גמל וקרנות השתלמות 1
נ קופת גמל מ1993 - לא מצליח להבין מה זה המוצר הזה פנסיה, גמל וקרנות השתלמות 1
N קופת גמל IRA, מבחינת שירות לקוחות - יש העדפה אם לעבוד מול גלובל נט או מול אקטיון? פנסיה, גמל וקרנות השתלמות 10
A משיכת חלק מפנסיה לטובת קופת גמל תקנה 190 פנסיה, גמל וקרנות השתלמות 4
N מרגישה בLOOP - העברת קופת גמל קיצבתי לIRA פנסיה, גמל וקרנות השתלמות 8
P הטבת מס של קופת גמל להשקעה שוק ההון 17
N מה המשמעויות של העברת חיסכון של קופת גמל קיצבתית לIRA? פנסיה, גמל וקרנות השתלמות 4
ח איך יכול להיות שירד לי יותר מ-25% מס על פדיון של קופת גמל? מיסים 11
N קופת גמל במעמד שכיר שאני כבר לא מפקידה אליה פנסיה, גמל וקרנות השתלמות 0
ח משיכת קופת גמל בלי מס במקור מיסים 9
B עם מי כדאי להתייעץ בנוגע לירושה של קופת גמל? פנסיה, גמל וקרנות השתלמות 13
ה תיק השקעות מול קופת גמל שוק ההון 61
E הפרשות לפנסיה מעבר לתקרה - ביטוח מנהלים/קופת גמל/פנסיה משלימה פנסיה, גמל וקרנות השתלמות 6
א קרן פנסייה או קופת גמל? פנסיה, גמל וקרנות השתלמות 5
R קופת גמל תיקון 8 פנסיה, גמל וקרנות השתלמות 0
R קבלת קופת גמל בירושה פנסיה, גמל וקרנות השתלמות 0
Z דיווח קופת גמל להשקעה טופס 806 בדוח השנתי 1301 מיסים 0
S מחשבות על הנזלת פנסיה/קופת גמל לחוסכים עם סכום חסכון גדול פנסיה, גמל וקרנות השתלמות 30
P מכירת קופת גמל להשקעה: איך אדע שלא רימו אותי פנסיה, גמל וקרנות השתלמות 3
א קופת גמל לחיסכון - שאלת מיסוי שוק ההון 7
N העברת קופת גמל להשקעה לילד בגיר פנסיה, גמל וקרנות השתלמות 7
א משיכת קופת גמל פטור ממס פנסיה, גמל וקרנות השתלמות 0
מ קופת גמל להשקעה וקיבוע זכויות מיסים 1
efrat דמי ניהול IRA קופת גמל ישנה שוק ההון 14
I אישור מס עבור קופת גמל פנסיה, גמל וקרנות השתלמות 2
א תושב חוץ ארה"ב קופת גמל IRA פנסיה, גמל וקרנות השתלמות 4
ק עזיבת קופת גמל להשקעה פנסיה, גמל וקרנות השתלמות 1
E פרעון משכנתא VS קופת גמל VS קרן מחקה מדד שוק ההון 0
N מישכון ושיעבוד בהלוואה כנגד קופת גמל להשקעה / השתלמות פנסיה, גמל וקרנות השתלמות 0
N העברת קופת גמל להשקעה לתיק מסחר עצמאי פנסיה, גמל וקרנות השתלמות 6
D קופת גמל להשקעה / תעודת סל / קרן כספית? שוק ההון 0
R קופת גמל ira לפי 190 במקום תיק מסחר פנסיה, גמל וקרנות השתלמות 16
ע ירושת קופת גמל וקרן השתלמות פנסיה, גמל וקרנות השתלמות 15
G קופת גמל רגילה IRA פטורה ממס ושימוש בדיבדנדים בתור "הפקדה" פנסיה, גמל וקרנות השתלמות 6
א קופת גמל לפי תיקון 190 (מס 15% נומינלי) או תיק בית השקעות/ פוליסת חיסכון בחברת ביטוח (מס 25% ריאלי). שוק ההון 37
ב קופת גמל מסלול מניות vs אקסלנס(וכדומה) טרייד פנסיה, גמל וקרנות השתלמות 1
M דירה בהנחה או קופת גמל להשקעה נדל"ן 2
מ העברת בעלות על קופת גמל פנסיה, גמל וקרנות השתלמות 2
O העברת קופת גמל להשקעה למסחר עצמאי שוק ההון 5
מ קופת גמל לקטינה פנסיה, גמל וקרנות השתלמות 6
A משיכת קופת גמל ותיקה אל מול מכירת ניירות ערך פנסיה, גמל וקרנות השתלמות 4

נושאים דומים

Back
למעלה