• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

מסלולי פנסיה סנופי ממונפים

למה שיהיה פחות סיכון במובן של תנודתיות?
אם מחר סנופי נחתך לחצי כנ"ל המסלול
כי יש לך חלק מיועדות עם תשואה מובטחת שמפחית מעט
זה כמו שירד לך 50% מ-100/130 במקום מ-100
נכון שאז גם החלק של המיועדות יקטן אבל עדיין זה לא כמו 100% מניות טהור
 
כי יש לך חלק מיועדות עם תשואה מובטחת שמפחית מעט
זה כמו שירד לך 50% מ-100/130 במקום מ-100
לא זה לא.
אם הסנופי נופל ב50% התיק שלך נופל ב50% בלי קשר לשאלה אם האג"ח שאתה משתמש בהם לאיזון החוזה הוא ערד או סתם ממשלתי רגיל.
זה שיש לך בנוסף עוד תשואה של 1.4% לא באמת משפיע על הסיכון/תנודתיות
 
@Body Solid
מה ש @roneng

לצורך העניין אם הסנופי מחר נמחק תאלץ למכור את המיועדות והשווי שישאר לך ביד יהיה 0
 
לצורך העניין אם הסנופי מחר נמחק תאלץ למכור את המיועדות והשווי שישאר לך ביד יהיה 0
כבר דיברנו על זה לפני כמה עמודים. תוספת סיכון כן, לא מינוף.
בגלל תוספת התשואה של המיועדות התנודה הכוללת תהיה פחות מהתנודה על תיק 100% מניות. כמובן שיותר מתיק 70% אבל פחות מ-100%.
ואף אחד לא באמת מאמין שיש אפשרות למחיקה של 100% מהסנופי. במקרה כזה שום תיק בעולם כבר לא יעזור לנו.
 
כבר דיברנו על זה לפני כמה עמודים. תוספת סיכון כן, לא מינוף.
מי אמר מינוף?
אם סנופי יעלה בשנה %50 המסלול 100/30 יעלה בקירוב 52% אז לפי החישוב הזה הם דווקא הגבירו את התנודתיות?
 
ה-1.4% זה עדיין פחות מתנודה נקייה על 100%
תבדיל בין תשואה לתנודתיות.
אל תשכח שאם התיק נחתך ב50% אז גם כמות האג"ח ערד שלך ירדה ב50%.

כבר דיברנו על זה לפני כמה עמודים. תוספת סיכון כן, לא מינוף.
הפוך - מינוף כן (טכנית, לא מהותית). תוספת סיכון לא (בהשוואה למסלול 100% סנופי רגיל).
 
תבדיל בין תשואה לתנודתיות.
אל תשכח שאם התיק נחתך ב50% אז גם כמות האג"ח ערד שלך ירדה ב50%.
פה אין מה להבדיל כי התשואה מובטחת אז זה תמיד יתרום להפחתה קלה בתנודתיות יחסית ל100%
 
שאלתי שאלה מנחה כדי שתבין למה אני מתייחס או תתקן אותי אם אתה רואה טעות בהגיון שלי.
אין הבדל בתנודתיות. כל יום התיק עם האג"ח המובטחות יעשה כמה שהתיק ללא מובטחות עשה פלוס קצת פחות ממאית אחוז שנותנות המובטחות
 
אני מהנייד אז קשה לכתוב פה בלי שהטקסט יתחיל להשתגע פתאום. אאא הכל כבר נכתב אז לא כזה משנה.
 
אאא = באג בעורך מהנייד :|
 
פה אין מה להבדיל כי התשואה מובטחת אז זה תמיד יתרום להפחתה קלה בתנודתיות יחסית ל100%
התשואה מובטחת יחסית לסכום שיש בקופה.
היא לא משפיעה על תנודתיות אלא על התשואה בלבד. אם הסנופי נופל ב50% ביום אז גם התיק שלך יפול ב50% באותו יום. אם הסנופי עולה ב50% ביום אז גם התיק שלך יעלה ב50% באותו יום.
זה שבסוף השנה (או כל רבעון/חודש או איך שזה לא עובד) תקבל קופון של 4.86% על האג"ח שיש לך משפיע על התשואה אבל לא על התנודתיות.
 
בכל מקרה, ל5% אין שום עדות בדוחות
אגב, יכול להעיד שעברתי על אינספור דוחות ורשימת אחזקות של קרנות סנופי סינטטיות, היה משהו כמו 90-95% חשיפה לאגח/מזומן מט״חי ועוד איזה מספר מוזר, מינוס משהו על חוזים, לא ברור בדיוק איך זה משקף 5% אבל היה ניכר לפי המזומנים ושווי מזומנים מה היקף השקעה באג״ח.
אם יהיה לי סבלנות אביא לינקים בהמשך
הסיכון גדול יותר מאשר בקרן פנסיה בה החשיפה למדד היא 70 אחוז וההשוואה לקופ"ג לא רלוונטית. כך כתבתי מעמוד 2 לשרשור.
איכשהו רוב המשתתפים מתעקשים להשוות בין הפנסיה סנופי של הלמן לבין קופת גמל, כי הם מתלבטים בין חלופות אלו.
לדעתי, כשאתה לוקח 72 שקלים ונחשף איתם ל 100 שקלים במדד, זה מינוף, אחרים אמרו שכך עובדים חוזים ולפי עמדתי יש הרבה מכשירים ממונפים שבעצם אינם כאלה. בעיני זה לא משנה מי צודק, כי יש הסכמה על המנגנון והשאלה אם קוראים לזה מינוף לא מאד חשובה.
לדעתי אתה טועה כאן, או מתעקש להביט על זה רק מזווית אחת,
במינוף קלאסי החשיפה של הקרן לנכס הבסיס היא גבוהה יותר מאשר נכס הבסיס עצמו, השימוש במינוף גורם שכל תנועה במדד תהיה חדה יותר, ובתשקיפים כתוב משהו בסגנון ״הקרן שואפת להשיא x2 של התנועות התוך יומיות״ (אאל״ט), בקרן שלא מאזנת יומית גדל הסיכון של מחיקה מוחלטת של הקרן.
במקרה דנן, על פי התקנון אליו הפנית, כתוב שתהיה 100% חשיפה למדד, מאידך הפיסקה הבאה לכאורה סותרת את זה כי כתוב שתהיה גם חשיפה לערד, ושים לב שאין אף אזכור על אפשרות של מינוף, זאת בניגוד למסלול מעל שמצוין במפורש שעשוי להיות ממונף עד 120%, כעו״ד ציפיתי שתסכים שמבחינה חוזית אין להם אפשרות להתמנף במסלול סנופי.
שים לב לניסוח הפתלתל, אחרי הפיסקה שמתחייבת לחשיפה 100% לסנופי, לפני הפסקה שמתחייבת לחשיפה לערד, מופיע ״מבלי לפגוע באמור לעיל״, איך אתה מבין את זה ?

כדי ליישב את הסתירה בין הפסקאות,
אתה טוען (או לכל הפחות כך הבנתי אותך) שהקרן משקיעה את המיועדות ״בנפרד״ ואילו ה 70% הנותרים מושקעים בצורה כזו שמניבה חשיפה של 100% למדד, ולכן גם כינית את זה באופן שגוי (לדעתי) 100:30
מאידך, הטענות שעלו כאן הן שהקרן לא באמת מושקעת קלאסית בערד כמו במסלולי הפנסיה המקבילים אלא המסלול נחשף (לפחות בחלקו) דרך חוזים, ואילו האג״ח מהווה תחליף עבור הכספים שבד״כ (בגמל) היו מושקעים בתחליפי מזומן, זאת הסיבה שהמסלול משיא תשאות יתר על הסנופי בלי להתמנף, אפשר לומר בזהירות שהמסלול הזה ״עוקץ״ את המדינה, כי לא לזה התכוון המשורר בהקצאת האגח ערד. לכן רונן ושות׳ מתייחסים לזה כאל 100:0
אבל, אאל״ט הוויכוח הזה הוא לא רק תיאורטי-פילוסופי, אלא בעיקר כלפי הפן הטכני של העקיבה, ואמור להשפיע על תוצאת העקיבה - שועלי המתמטיקה כאן יעזרו לי - אבל נדמה לי שצפוי להיות הבדל מהותי (בכוונה לא כתבתי משמעותי) בביצועי הקרן בין 2 האפשרויות שהוצגו, לפי הדרך של @גרהם החלק המדדי יסבול מגרר לעומת המדד, לפי הדרך השניה המסלול יניב את תשואת המדד במדויק בתוספת פרמיה קטנה עקב תשואת היתר של האגח ערד.

ועוד משפט אחד, אחרי שקראתי שוב את ההשתלשלות, להבנתי מה שרונן אמר שאין התחייבות זו הייתה פליטת פה בלהט הדיון, מעבר לכך שכנראה אתם מגדירים באופן שונה את ״ההתחייבות״, מצאת רק מופע בודד שנשלף כתגובה אמוציונלית, לא חושב שזה המסר שהוא רצה להעביר (ואני מתכונן שתצלוף בי על זה), אולי היה קשה לו להצהיר שהוא חוזר בו, אבל לא ראיתי שהוא מתבצר בטענה שהקרן אינה מתחייבת להשקיע באגח מיועדות, רק אותך נתפש לפליטת פה הזו ונשען עליה שוב ושוב כהוכחה לכך שהוא לא מכיר את העובדות (ותסלח לי שאני מחפש תירוצים לסנגר עליו)
 
אגב, יכול להעיד שעברתי על אינספור דוחות ורשימת אחזקות של קרנות סנופי סינטטיות, היה משהו כמו 90-95% חשיפה לאגח/מזומן מט״חי ועוד איזה מספר מוזר, מינוס משהו על חוזים, לא ברור בדיוק איך זה משקף 5% אבל היה ניכר לפי המזומנים ושווי מזומנים מה היקף השקעה באג״ח.
אם יהיה לי סבלנות אביא לינקים בהמשך

איכשהו רוב המשתתפים מתעקשים להשוות בין הפנסיה סנופי של הלמן לבין קופת גמל, כי הם מתלבטים בין חלופות אלו.

לדעתי אתה טועה כאן, או מתעקש להביט על זה רק מזווית אחת,
במינוף קלאסי החשיפה של הקרן לנכס הבסיס היא גבוהה יותר מאשר נכס הבסיס עצמו, השימוש במינוף גורם שכל תנועה במדד תהיה חדה יותר, ובתשקיפים כתוב משהו בסגנון ״הקרן שואפת להשיא x2 של התנועות התוך יומיות״ (אאל״ט), בקרן שלא מאזנת יומית גדל הסיכון של מחיקה מוחלטת של הקרן.
במקרה דנן, על פי התקנון אליו הפנית, כתוב שתהיה 100% חשיפה למדד, מאידך הפיסקה הבאה לכאורה סותרת את זה כי כתוב שתהיה גם חשיפה לערד, ושים לב שאין אף אזכור על אפשרות של מינוף, זאת בניגוד למסלול מעל שמצוין במפורש שעשוי להיות ממונף עד 120%, כעו״ד ציפיתי שתסכים שמבחינה חוזית אין להם אפשרות להתמנף במסלול סנופי.
שים לב לניסוח הפתלתל, אחרי הפיסקה שמתחייבת לחשיפה 100% לסנופי, לפני הפסקה שמתחייבת לחשיפה לערד, מופיע ״מבלי לפגוע באמור לעיל״, איך אתה מבין את זה ?

כדי ליישב את הסתירה בין הפסקאות,
אתה טוען (או לכל הפחות כך הבנתי אותך) שהקרן משקיעה את המיועדות ״בנפרד״ ואילו ה 70% הנותרים מושקעים בצורה כזו שמניבה חשיפה של 100% למדד, ולכן גם כינית את זה באופן שגוי (לדעתי) 100:30
מאידך, הטענות שעלו כאן הן שהקרן לא באמת מושקעת קלאסית בערד כמו במסלולי הפנסיה המקבילים אלא המסלול נחשף (לפחות בחלקו) דרך חוזים, ואילו האג״ח מהווה תחליף עבור הכספים שבד״כ (בגמל) היו מושקעים בתחליפי מזומן, זאת הסיבה שהמסלול משיא תשאות יתר על הסנופי בלי להתמנף, אפשר לומר בזהירות שהמסלול הזה ״עוקץ״ את המדינה, כי לא לזה התכוון המשורר בהקצאת האגח ערד. לכן רונן ושות׳ מתייחסים לזה כאל 100:0
אבל, אאל״ט הוויכוח הזה הוא לא רק תיאורטי-פילוסופי, אלא בעיקר כלפי הפן הטכני של העקיבה, ואמור להשפיע על תוצאת העקיבה - שועלי המתמטיקה כאן יעזרו לי - אבל נדמה לי שצפוי להיות הבדל מהותי (בכוונה לא כתבתי משמעותי) בביצועי הקרן בין 2 האפשרויות שהוצגו, לפי הדרך של @גרהם החלק המדדי יסבול מגרר לעומת המדד, לפי הדרך השניה המסלול יניב את תשואת המדד במדויק בתוספת פרמיה קטנה עקב תשואת היתר של האגח ערד.

ועוד משפט אחד, אחרי שקראתי שוב את ההשתלשלות, להבנתי מה שרונן אמר שאין התחייבות זו הייתה פליטת פה בלהט הדיון, מעבר לכך שכנראה אתם מגדירים באופן שונה את ״ההתחייבות״, מצאת רק מופע בודד שנשלף כתגובה אמוציונלית, לא חושב שזה המסר שהוא רצה להעביר (ואני מתכונן שתצלוף בי על זה), אולי היה קשה לו להצהיר שהוא חוזר בו, אבל לא ראיתי שהוא מתבצר בטענה שהקרן אינה מתחייבת להשקיע באגח מיועדות, רק אותך נתפש לפליטת פה הזו ונשען עליה שוב ושוב כהוכחה לכך שהוא לא מכיר את העובדות (ותסלח לי שאני מחפש תירוצים לסנגר עליו)
חבל לי שכתבת כל כך הרבה, כי אני חושב שכבר הייתי ברור קודם בקשר לכך שהדיון מבחינתי די מיצה את עצמו. כל ההסברים למה נכון שאין התחייבת כשיש התחייבות ולמה הקרן משקיעה 95 אחוז במקמ (בעקיפין) כשבמציאות היא משקיעה במקמ 2 אחוז במישרין ואין השקעה בעקיפין, ועוד עכשיו אני צריך להסביר למה הבאתי רק ציטוט אחד מבין אינספור שבשרשור, מיותר ובזבוז זמן בעיני. אני מקווה שמי שמתעניין בנושא יבין שרוב העובדות שכתובות בשרשור לגבי המסלול הספציפי הנדון אינן נכונות ויפנה לתקנון (שגם הוא לא מספיק מפורט בעיני, אבל זה מה יש) ולפירוט הנכסים של הקופה.
מאחר שמההכרות הוירטואלית שלנו, אתה האחרון שיכתוב עוד פוסט של "למה השמש זורחת בלילה ותביא לי הוכחות שזה לא כך", אתייחס רק לפן המשפטי שהעלית.
הדיון כאן חסר בעיני, כי מנסים לפרש את התקנון שמנוסח בצמצום רב, בהתעלם מהרגולציה. אם מתייחסים ללשון בלבד, אז אכן מדובר על חשיפה של 100 אחוז למדד בלי שיש התחייבות לעקוב אחריו באופן מלא ואין אפילו התחייבות לעשות את מירב המאמצים לעקוב אחריו באופן מלא בנוסח שמקובל בקרנות מחקות (וראה הסתייגות בהמשך).
אתה צודק שיש סתירה לכאורה בין חלקי ההוראה - מחד כל נכסי המסלול יהיו חשופים למדד ומאידך, מחריגים 30 אחוז מתוכם. הפרשנות שנתת לפיה התוצאה היא תשואת יתר על הסנופי אינה נתמכת בהוראות התקנון. אני לא אומר שזה בלתי סביר, אלא שזה לא עולה מהתקנון. סביר בעיני שאם הלמן אלדובי יודעים להשיג בערך תשואת סנופי בקופת גמל, אז הם יידעו להשיג מעט יותר כשיש התחייבות לאגח מיועדות, אבל לא בטוח שבדיוק בשיעור של סנופי + תשואת אגח מיועדות (וממילא, כאמור, אין התחייבות לתשואת הסנופי). שים לב גם שלפי התקנון, האגח המיועדות אינן בגדר נכס שחשוף לסנופי, בניגוד לכל שאר נכסי הקופה. כלומר, המקמ, בשיעור זניח, המט"ח וודאי החוזים - כולם נחשבים כחשופים למדד (הניסוח בתקנון קצת קלוקל), זולת האגח המיועדות.
וצריך לסייג את כל האמור, כפי שאמרתי קודם, הוראות התקנון נשענות על בסיס משפטי שחסר כאן. אין לי את הידע או את הזמן להשלים כאן את החסר המשפטי הזה. מי שמתעניין יותר צריך להתחיל מחוקי הפיקוח על שרותים פיננסיים ולאתר את התקנות והנחיות מינהליות ככל שקיימים. כן אציין בזהירות, שלמיטב הבנתי חוק השקעות משותפות בנאמנות לא חל כאן ישירות, כך שהשוואות לקרנות סל צריכות להיעשות בזהירות רבה (וממילא בהן קיים תשקיף מחייב שלא קיים בקרן פנסיה).
 
נערך לאחרונה ב:
דיון מבחינתי די מיצה את עצמו. כל ההסברים למה נכון שאין התחייבת כשיש התחייבות ולמה הקרן משקיעה 95 אחוז במקמ (בעקיפין) כשבמציאות היא משקיעה במקמ 2 אחוז במישרין ואין השקעה בעקיפין,
כתבתי:
מסלול נחשף (לפחות בחלקו) דרך חוזים, ואילו האג״ח מהווה תחליף עבור הכספים שבד״כ (בגמל) היו מושקעים בתחליפי מזומן,
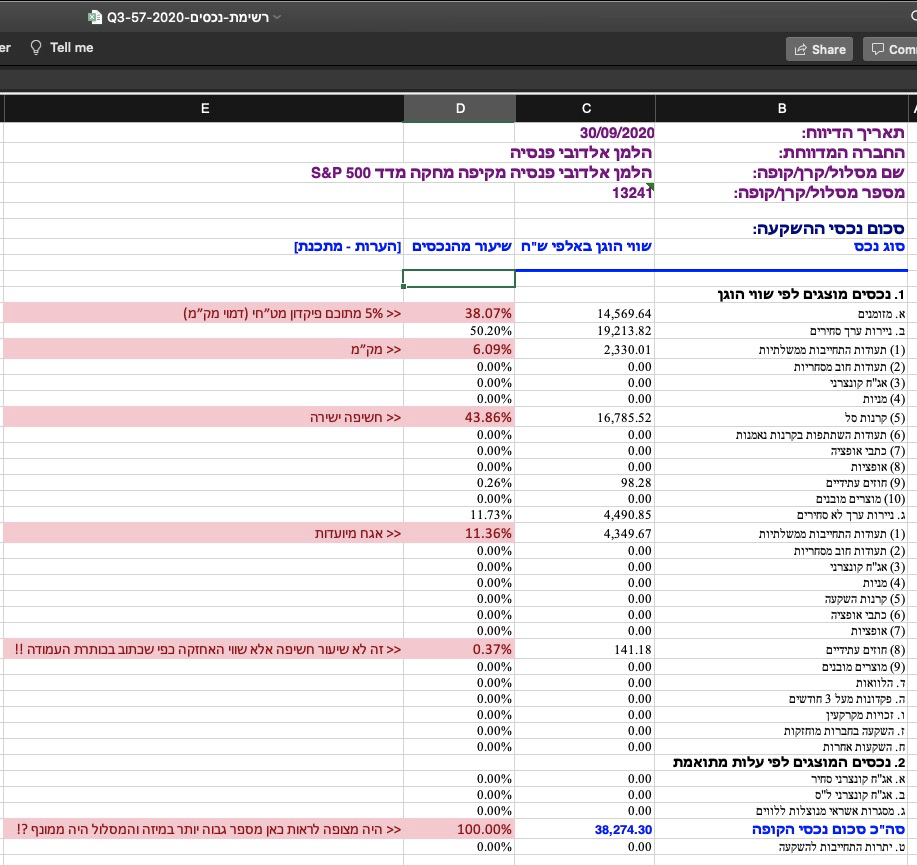
רשימת נכסים 2020 Q3 (קובץ xlsx! אבל להלן גם תמונה עם הערות)
רואים בבירור כי המסלול מכיל:
-- מזומן ותחליפיו כ 44% (ואם לוקחים בחשבון גם את האגח מיועדות אז 55%)
-- אגח מיועדת ״ערד״ 11.36% בלבד (בניגוד מוחלט ל״התחייבות״ להחזיק 30% ?....)
-- מק״מ ודומיו 11% ולא 2% (לא טענתי בכלל לגבי מקמ אבל ציינת אז בדקתי שוב - 6% מק״מ, 5% אגח דולרי עד 3 חודשים)

55IBC7q.png

אתה האחרון שיכתוב עוד פוסט של "למה השמש זורחת בלילה ותביא לי הוכחות שזה לא כך"
זה באמת טיעון רציני.
אכן השתכענתי שהדיון מיצה את עצמו כאשר מי שמטיף לבדיקת עובדות, מתעקש להציג עובדות שסותרות את המקורות אליהן הפנה.


עריכה: חוזר בי מהמשפט האחרון, לאור ההבהרה, מסתבר שהבנתי את גרהם אחרת ממה שהתכוון
 
נערך לאחרונה ב:
כל קרנות הסל הישראליות עובדות ככה, ועד לאחרונה גם כל קופות הגמל וקרנות ההשתלמות עבדו ככה.
אני רק שאלה:
פספסתי משהו ומישהו עבר לאחזקה פיסית? או שמדובר בשימוש בקרנות ישראליות שעושות את אותו דבר בעצמן?
 
אני רק שאלה:
פספסתי משהו ומישהו עבר לאחזקה פיסית? או שמדובר בשימוש בקרנות ישראליות שעושות את אותו דבר בעצמן?
לפי רשימת הנכסים נראה שספציפית במסלול הזה הלמן מחזיקה 2 ETFים זרים:
ספציפית את SPY ו IVV.
הETFים הללו עובדים באחזקה פיסית.

אני מניח שזה לא המסלול היחיד של הלמן שעובד ככה והגיוני שהם עברו לאחזקה של ETFים זרים (לפחות באופן חלקי) גם בגמל/השתלמות.

אגב, לפני כמה חודשים שמעתי שמיטב דש התחילו לעקוב עם ETFים זרים במסלולי סנופי שלהם בגמל/השתלמות (ואולי גם בפנסיה, לא זוכר).
 
נערך לאחרונה ב:

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
לפי רשימת הנכסים נראה שספציפית במסלול הזה הלמן מחזיקה 2 ETFים זרים

הETFים הללו עובדות באחזקה פיסית.

אני מניח שזה לא המסלול היחיד של הלמן שעובד ככה והגיוני שהם עברו לאחזקה של ETFים זרים (לפחות באופן חלקי) גם בגמל/השתלמות.

אגב, לפני כמה חודשים שמעתי שמיטב דש התחילו לעקוב עם ETFים זרים במסלולי סנופי שלהם בגמל/השתלמות (ואולי גם בפנסיה, לא זוכר).

פספסתי את זה - שינוי טוב, טוב לדעת.
 
נושאים דומים
פותח הנושא כותרת פורום תגובות תאריך
ה מסלולי השקעה בקרן פנסיה פנסיה, גמל וקרנות השתלמות 3
mk1 הבדלים בין מסלולי השקעה בקרן פנסיה פנסיה, גמל וקרנות השתלמות 2
S התלבטות בין מסלולי פנסיה פנסיה, גמל וקרנות השתלמות 3
ש השוואה בין מסלולי קרנות פנסיה פנסיה, גמל וקרנות השתלמות 6
S מעבר בין מסלולי פנסיה צרכנות פיננסית 1
ע דרכים להשוות בין מסלולי פנסיה צרכנות פיננסית 8
S מסלולי ביטוח בקרן פנסיה - הבדלים צרכנות פיננסית 0
לאץ' פיזור מסלולי פנסיה צרכנות פיננסית 32
D מתלבט בין מסלולי פנסיה מקיפה וכללית, גמל והשתלמות‎ צרכנות פיננסית 24
מ עלויות מסלולי ביטוח בקרן פנסיה צרכנות פיננסית 6
E מסלולי בחירה בקרן פנסיה צרכנות פיננסית 1
A הבנת מסלולי השקעה של קרן פנסיה צרכנות פיננסית 31
itamaratz מסלולי פנסיה בחברת "הפניקס" שוק ההון 80
ה מסלולי השקעה בפנסיה - שאלה לשועלי השקעות פנסיה, גמל וקרנות השתלמות 12
ה השוואת 2 מסלולי S&P500 של מגדל בתשואה שונה לחלוטין פנסיה, גמל וקרנות השתלמות 5
Y מסלולי השקעה בקופגי"ם וכו' על מדד ת"א 35 / 125 - קיימים? שוק ההון 10
מ השוואה של 2 מסלולי פרישה פנסיה, גמל וקרנות השתלמות 5
P רשימת נכסי מסלולי השקעה - למה הפורמט החדש "מאוחד"? פנסיה, גמל וקרנות השתלמות 1
C מסלולי 500 S&P בקרנות השתלמות פנסיה, גמל וקרנות השתלמות 78
D אסטרטגיית משיכת מסלולי משכנתא נדל"ן 4
ה מסלולי משכנתא שמיועדת למינוף נדל"ן 8
ע עצה בפירעון מסלולי משכנתא נדל"ן 6
N מסלולי השקעה הגנתיים פנסיה, גמל וקרנות השתלמות 0
ד למה מסלולי קופות הגמל להשקעה מנוהלים אקטיבית? שוק ההון 10
Y מסלולי השקעה בפוליסת חיסכון (2) שוק ההון 3
V הון עצמי לקניית דירה - מאיזה מסלולי השקעה עדיף למשוך? נדל"ן 0
אדריאן מסלולי IRA בפנסיה\גמל ? פנסיה, גמל וקרנות השתלמות 1
A מסלולי מיסוי שכר דירה מיסים 1
K התלבטות לגבי מסלולי השקעה בקופת גמל בתיקון 190 שוק ההון 0
ב האם מעבר בין מסלולי השקעה בקרן הפנסיה מצריך חיתום רפואי פנסיה, גמל וקרנות השתלמות 3
itaied מהן יתרונות מסלולי המניות בבתי ההשקעות? שוק ההון 13
K השקעה בשוק ההון מסחר עצמי/סגירת מסלולי משכנתא שוק ההון 20
G מעבר בין מסלולי הביטוח בקרן הפנסיה פנסיה, גמל וקרנות השתלמות 2
flower ביטול מסלולי ההשקעות בחו"ל - קרן השתלמות ופנסיה פנסיה, גמל וקרנות השתלמות 18
T התלבטות בין 2 מסלולי קריירה בראיית חשבון התפתחות אישית 1
T ראיית חשבון - מסלולי קריירה התפתחות אישית 133
S שינוי מסלולי השקעה וחשיפה למניות לשם הקטנת הדימום - עצתכם שוק ההון 13
ב האם לשנות מסלולי השקעה בקופת גמל בעת משבר? פנסיה, גמל וקרנות השתלמות 4
ש מסלולי מס על שכירות נדל"ן 10
M האם מסלולי הבטחת קצבאות בקרנות הפנסיה מתומחרים בצורה מאוזנת? פנסיה, גמל וקרנות השתלמות 17
פ קרן השתלמות מקסום תשואות ע"י פיזור הכסף בין מסלולי ההשקעה פנסיה, גמל וקרנות השתלמות 13
לא חשוב שמות הדילמות העיקריות לגבי מסלולי S&P500 בקרנות הפנסיה פנסיה, גמל וקרנות השתלמות 32
I מסלולי השקעה לבחור בן 18 שוק ההון 1
T מעבר בין מסלולי קרן פנסייה לפני/בזמן משבר שוק ההון 1
G מסלולי משכנתא מומלצים לאור התקופה נדל"ן 20
מ פרעון מוקדם של מסלולי משכנתא צרכנות פיננסית 1
מ השוואת מסלולי השקעה בפנסיה פנסיה, גמל וקרנות השתלמות 7
סטרבו פירעון מסלולי המשכנתא השונים צרכנות פיננסית 11
F התלבטות בין 3 מסלולי השקעה - אשמח לדעות שוק ההון 36
לא חשוב שמות זקוק להסבר ורקע בנושא מסלולי ברירות מחדל לפנסיה מינימליזם, חסכנות ואנטי-צרכנות 124

נושאים דומים

Back
למעלה