• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

יש עוד טעם להשקיע את החלק הכי סולידי בתיק בקרנות של אג"ח ממשלתי?

  • פותח הנושא פותח הנושא אופטי555
  • פורסם בתאריך פורסם בתאריך
פיקדון או קניית אג"ח ואחזקה עד הפדיון מאפשרים לך לקבל תשואה ידועה מראש על טווח זמן. אם יש לך הוצאה מתוכננת זה יכול לסייע.
שמדברים על הוצאה מתוכננת עוד הרבה שנים לדעתי זה לא נצרך ההגנה על הכסף מדפלציה כי גם המוצר או השרות שתרצה לקנות צריך לרדת

נניח שאני יודע שעוד 20 שנה או 10 שנים אני רוצה לקנות רכב או טיפול שיניים די ברור שמסלול אג"ח שקלי לא נצרך להגן על הכסף מדפלציה לצורך הקנייה כי גם המוצרים הנ"ל יגיבו במשך הזמן לדפלציה

ואם אני חושש ששרות מסוים לא יגיב כי תמיד יש שינויים בין המוצרים (גם היום שיש אינפלציה יש מוצרים שהמחיר שלהם ירד ויש שעלה) ואולי אפילו יעלה המחיר

זה חשש אידיאלי אבל בשביל זה צריך לנסות להגדיל את הכסף ולא מספיק לשמור עליו כי באמת לשמור לא תמיד זה מספיק לצרכים האישיים שייוצרו אצלך בהמשך (מוצר שאתה צורך יכול להיות שהיום עולה 5 אחוז מההכנסות החודשיות ועוד 20 שנה אולי יעלה 20 אחוז)
 
נערך לאחרונה ב:
הסתכלתי על הדוגמאות פה באתר של 25 תיקי השקעות להרכבה, ובכמעט כולם יש מרכיב סל אג"ח בשיעור כלשהו. נראה שהם נבנו ע"י מנוסים ועם מחשבה מאחוריהם, והתשואות שלהם נבדקו לאורך זמן רב.

באמת הגענו בזמן הזה לנקודת זמן בהיסטוריה שצריך לעדכן את כל תיקי ההשקעות המוכרים הללו ולהחליף\לעדכן את החלק האג"חי שבהם? מה מיוחד בזמן הזה לעומת ה-50 שנה האחרונות שבהם הרכיב התיקים הללו הוכיח את עצמו?
 
הסתכלתי על הדוגמאות פה באתר של 25 תיקי השקעות להרכבה, ובכמעט כולם יש מרכיב סל אג"ח בשיעור כלשהו. נראה שהם נבנו ע"י מנוסים ועם מחשבה מאחוריהם, והתשואות שלהם נבדקו לאורך זמן רב.
התיקים נבנו בימים שבהם האג"ח נתן ריבית של 4-5%, במצב כזה הוא נכס סביר למי שרוצה למתן את הסיכון.
יותר מזה, במצב כזה אג"ח הוא אנטיקורלטיבי למניות - כשהמניות יורדות כולם בורחים לנכס הבטוח יותר, ומחיר האג"ח עולה.
כך שתיק עם אג"ח יהיה פחות תנודתי.

כיום הריבית היא 0.1% (כנראה תעלה קצת מחר) ולאג"ח אין יותר לאן לעלות.
 
באמת הגענו בזמן הזה לנקודת זמן בהיסטוריה שצריך לעדכן את כל תיקי ההשקעות המוכרים הללו ולהחליף\לעדכן את החלק האג"חי שבהם? מה מיוחד בזמן הזה לעומת ה-50 שנה האחרונות שבהם הרכיב התיקים הללו הוכיח את עצמו?
שהריבית שקיבלת במשך שנים על האג"ח היא כמעט אפס נומינלית ושלילית ריאלית (אם לוקחים את המשכנתא בחשבון). ציבור המשקיעים לוקח יותר סיכונים כדי לקבל תשואה חיובית.

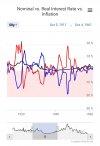
אפשר לראות בתמונה (שחור ריבית נומינלית בארה"ב, באדום אינפלציה ובכחול ריבית ריאלית) שרק בתקופות ממש מחורבנות כמו מלחמות העולם/משבר הנפט, הריבית הריאלית הייתה ממש שלילית, במשבר הגדול של שנות ה30 הגרמנית הנומינלית הייתה בערך כמו שהיא היום.

בפודקאסט Rational Reminder #163 מראיינים את Dave Plecha שהוא האחראי על השקעות אג"ח בבית ההשקעות Dimensional Find Advisors (DFA) שהוא בית ההשקעות שהקימו זוכי פרס נובל כמו יוג'ין פאמה ותלמידיהם. הפרק נפתח בשאלה שלך. התשובה: נכון שהריביות נמוכות אבל המרווחים ביחס לנכס בטוח (T-Bills) או במילים אחרות הפיצוי (פרמיית הסיכון) שמקבלים משקיעי אג"ח לא השתנה. רק הערך התחתון ירד, אבל עדיין אם אתה רוצה לקבל יותר כסף ממקמ, תוך מאפייני התנודתיות של אג"ח (בהשוואה למניות למשל), אז אג"ח זה הפתרון בשבילך.
IMG_20220410_073919.jpg
 
במצב כזה אג"ח הוא אנטיקורלטיבי למניות - כשהמניות יורדות כולם בורחים לנכס הבטוח יותר, ומחיר האג"ח עולה.
כך שתיק עם אג"ח יהיה פחות תנודתי
האם אפשר חידוד לגבי מה קורה למחיר אג"ח ברגע שהריבית עולה?

אני מבין שכשהריבית עולה, תשואת האג"ח
יורדת בגודל העלייה(באחוזים)*המח"מ באופן די מיידי.
בנוסף כשהריבית עולה אנשים נוטים לצאת ממניות כי יכולים להשיג ריבית בטוחה בכלים אחרים, וכמו שאתה כתבת - מחיר האג"ח יעלה כי יקנו ממנו יותר.

זה לא סותר באופן כלשהו? האם באופן כללי עליית ריבית תוריד מחירי אג"ח בטווח הקצר אבל מחירי האג"ח יעלו בטווח הארוך (כי יותר אנשים יקנו אותם)?
והאם יש הבדל בצפי בין קרן מחקה אבל ממשלתית לבין אגח ספצפיות
 
נערך לאחרונה ב:
האם באופן כללי עליית ריבית תוריד מחירי אג"ח בטווח הקצר אבל מחירי האג"ח יעלו בטווח הארוך
נכון. המחיר יעלה בטווח הארוך בזכות הריבית הגבוהה יותר.

והאם יש הבדל בצפי בין קרן מחקה אבל ממשלתית לבין אגח ספצפיות
יש הבדלים מינורים. ראה בשרשור של אייק.
 
האם באופן כללי עליית ריבית תוריד מחירי אג"ח בטווח הקצר אבל מחירי האג"ח יעלו בטווח הארוך
זה מתאזן בטווח השנים של המח"מ.
נגיד מח"מ 10 אז עליית ריבית 1% תגרום ירידה של 10%, ומנגד תשואה 1% יותר. ב-10 שנים זה מתקזז.
דרך אחרת להסתכל על אותה תופעה היא שאג"ח ארוך מקבע את הריבית של היום - לטוב ולרע - להרבה שנים.
 
הריביות ברצפה והקופונים של האגח כבר מתקרבים למה שתקבל בפקמ"ים בבנק (שקל וחצי בשנה לפני מס)
 
נגיד מח"מ 10 אז עליית ריבית 1% תגרום ירידה של 10%, ומנגד תשואה 1% יותר. ב-10 שנים זה מתקזז
כוונתך בעצם שב10 שנים הבאות, כל שנה צפויה לתת 1% יותר מאשר אם לא היו משנים את הריבית, ובסה"כ קיבלנו ירידה מיידית של 10%, וזה מתאזן עם עלייה ארוכת טווח של 10% (1% כל שנה למשך 10 שנים)?
 
גם אני קיבלתי את הפוש הזה הבוקר. אבל קחי בחשבון שיש קרנות סביב 0.1%-0.2%. ובנוסף יש גם את האפשרות של אחזקה ישירה למי שיש כוח.

אם את רוצה להגדיל את המרווח ממק"מ (ולקבל תשואה ריאלית חיובית) תצטרכי לקחת יותר סיכון באחד או יותר מהאופנים הבאים:
1. אג"ח - להאריך מח"מ.
2. אג"ח - להגדיל סיכון (מנפיקים בדירוג נמוך יותר - למשל קונצרני).
3. להגדיל חשיפה למניות.
4. להגדיל חשיפה לנכסים אחרים דוגמת נדל"ן.

אין ארוחות חינם. הפואנטה היא שבגלל שתשואת נכס חסר סיכון (מק"מ) הפכה להיות בערך אפסית, צריך לקחת סיכונים גדולים יותר כדי לייצר תשואה..
 
אין ארוחות חינם. הפואנטה היא שבגלל שתשואת נכס חסר סיכון (מק"מ) הפכה להיות בערך אפסית, צריך לקחת סיכונים גדולים יותר כדי לייצר תשואה..
אז חזרנו לשאלה בכותרת - איזה טעם יש להשקיע, נכון להיום, באג"ח בודד/מדד אג"ח?
להבנתי, עקיבה אחרי מדד מניות מפוזר היטב היא התשובה הטובה לאיזון בין סיכון לתשואה.
 
אז חזרנו לשאלה בכותרת - איזה טעם יש להשקיע, נכון להיום, באג"ח בודד/מדד אג"ח?
אג"ח צמוד יכול להיות מועיל בתרחיש של אינפלציה בלתי צפוייה.

להבנתי, עקיבה אחרי מדד מניות מפוזר היטב היא התשובה הטובה לאיזון בין סיכון לתשואה.
תלוי בטווח... אם תהיה מפולת ואחריה שוק דובי, אז אחזקת אג"ח הייתה עדיפה.
 
תלוי בטווח... אם תהיה מפולת ואחריה שוק דובי, אז אחזקת אג"ח הייתה עדיפה.
במקרה כזה עדיין יש עדיפות למדד מנייתי טוב, אבל כדאי להמשיך להזרים אליו כסף גם בתקופות "זולות".
הבעיה הגדולה היא איפה לשמור כסף שרוצים לחסוך לטובת הוצאה גדולה בשנים הקרובות, כמו קניית דירה. אני לא רואה שום כלי שנותן לזה פתרון טוב נכון להיום.
 
הסתכלתי על הדוגמאות פה באתר של 25 תיקי השקעות להרכבה, ובכמעט כולם יש מרכיב סל אג"ח בשיעור כלשהו. נראה שהם נבנו ע"י מנוסים ועם מחשבה מאחוריהם, והתשואות שלהם נבדקו לאורך זמן רב.

באמת הגענו בזמן הזה לנקודת זמן בהיסטוריה שצריך לעדכן את כל תיקי ההשקעות המוכרים הללו ולהחליף\לעדכן את החלק האג"חי שבהם? מה מיוחד בזמן הזה לעומת ה-50 שנה האחרונות שבהם הרכיב התיקים הללו הוכיח את עצמו?
ב40 שנה האחרונות היה bond bull market. כי המגמה ארוכת הטווח הייתה של ריבית יורדת.
הרבה דברים השתנו מאז: הריבית מגיעה לאפס ובינתיים לא יורדת מתחת (או הרבה מתחת) ועוברים לכלי מוניטרי חדש: הרחבה כמותית.

בנוסף בעשורים האחרונים יש המון התבססות על הקורולציה השלילית לכאורה בין אג"ח למניות. גם בפורטפוליו "רגיל" (60/40) וגם באסטרטגיות כמו Risk Parity. לדעתי ככל שמתבססים על זה יותר כך עולה הסיכון וה"תשואה חינם" נעלמת.

לדעתי בסביבה אינפלציונית עם ריבית נמוכה ועולה אין שום טעם להחזיק אג"ח, והוצאתי אותו מהתיק שלי בשנה האחרונה (וחסכתי ירידה של 10%).

מי שלעומת זאת מאמין שהריבית תמשיך לרדת בטווח הארוך אל מתחת לאפס, וזו לא חשיבה מופרכת (במיוחד אם ייצרו CBDC לדולר) ושהאינפלציה תרד חזרה למספרי פרה-קורונה. כדאי לו להחזיק אג"ח ארוך ולקבע את הריבית החיובית הנוכחית.

אמ;לק: לדעתי כשסביבת המאקרו לא תומכת (זתומרת ירידה ארוכת שנים של ריבית) אג"ח זה הימור בעל סיכון בדיוק כמו כל דבר אחר בשוק.
 
נערך לאחרונה ב:
כוונתך בעצם שב10 שנים הבאות, כל שנה צפויה לתת 1% יותר מאשר אם לא היו משנים את הריבית, ובסה"כ קיבלנו ירידה מיידית של 10%, וזה מתאזן עם עלייה ארוכת טווח של 10% (1% כל שנה למשך 10 שנים)?
בגדול כן.
האג"ח ממשיך לתת אותם קופונים, ובסוף התקופה את הסכום המקורי. ביחס לשווי החדש והנמוך זה מבטא תשואה גבוהה יותר.
מי שמחזיק אג"ח עד לפדיון לא מושפע בכלל משינויי הריבית (פרט לאיבוד תשואה חלופית - אם לא היה מחזיק יכול היה לקנות עכשיו אג"ח בריבית גבוהה יותר).
 
ב40 שנה האחרונות היה bond bull market. כי המגמה ארוכת הטווח הייתה של ריבית יורדת.
הרבה דברים השתנו מאז: הריבית מגיעה לאפס ובינתיים לא יורדת מתחת (או הרבה מתחת) ועוברים לכלי מוניטרי חדש: הרחבה כמותית.

בנוסף בעשורים האחרונים יש המון התבססות על הקורולציה השלילית לכאורה בין אג"ח למניות. גם בפורטפוליו "רגיל" (60/40) וגם באסטרטגיות כמו Risk Parity. לדעתי ככל שמתבססים על זה יותר כך עולה הסיכון וה"תשואה חינם" נעלמת.

לדעתי בסביבה אינפלציונית עם ריבית נמוכה ועולה אין שום טעם להחזיק אג"ח, והוצאתי אותו מהתיק שלי בשנה האחרונה (וחסכתי ירידה של 10%).

מי שלעומת זאת מאמין שהריבית תמשיך לרדת בטווח הארוך אל מתחת לאפס, וזו לא חשיבה מופרכת (במיוחד אם ייצרו CBDC לדולר) ושהאינפלציה תרד חזרה למספרי פרה-קורונה. כדאי לו להחזיק אג"ח ארוך ולקבע את הריבית החיובית הנוכחית.

אמ;לק: לדעתי כשסביבת המאקרו לא תומכת (זתומרת ירידה ארוכת שנים של ריבית) אג"ח זה הימור בעל סיכון בדיוק כמו כל דבר אחר בשוק.
בסוף זאת שאלה של אלטרנטיבות ולא של מיקסום תשואה או בחירה אידיאלית.
במה החלפת את חלק האג"ח בתיק?
לרוב המוחלט של האנשים (שמחפשים פיתרון פאסיבי ברוח הסולידית) להגיד משהו כמו "אג"ח על הפנים בסביבה הנוכחית אז פשוט נלך על 100% סנופי" זאת לא אופציה.
רוצה להגיד, אי אפשר להחליף נכס שיש לו מטרה ומאפיינים מסוימים בנכס אחר שיש לו מטרה ומאפיינים אחרים רק כי הריבית השתנתה.
 
במה החלפת את חלק האג"ח בתיק?
מניות D:

לרוב המוחלט של האנשים (שמחפשים פיתרון פאסיבי ברוח הסולידית) להגיד משהו כמו "אג"ח על הפנים בסביבה הנוכחית אז פשוט נלך על 100% סנופי" זאת לא אופציה.
אני חושב שאנשים מחפשים משהו "בטוח". וכיבכול אג"ח יושב על הפוזיציה הזו.
אני לא חושב שזה נכון ואני חושב שאי אפשר לברוח מסיכון. אין "בטוח". There is no spoon.

אבל בגדול.. מזומן (שאפשר לראות אותו כאג"ח עם מח"ם 0) הוא מספיק טוב לדעתי לטווח הקצר. או אג"ח קצר יחסית (צמוד או לא) אם ממש מתעקשים.
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
מחבחינת אופק השקעה – אני חושב שאני אצטרך את הכסף עוד 5 שנים
בגלל שאמרת שאתה צריך את הכסף רק לעוד חמש שנים - זה דווקא יותר קל - כי אפשר להרכיב תיק אג״ח ייעודי לתאריך הזה.
היתרון - להבדיל מהמדדים כמו תל בונד וכו׳, ששם יש ערב רב של אגחים עם מח״מ [משך זמן] שונה - פה, במקרה הזה, מקבעים את הרווח מראש - ופשוט מחזיקים את האג״ח לכל אורך חייו. התשואה מובטחת בסוף [יחד עם ההצמדה למדד].

עשיתי לך בדיקה מהירה - זה הצעה ראשונית - וצריך להתעמק בכל הפרטים - וגם אשמח לחוות דעת של אחרים - אבל הנה הצעה ל 6 אגחים, עם מח״מ של בין 4-5 שנים, כולם מהמדדים המובילים - אז דירוג גבוה ויש סחירות:

שם אגחמחמתשואה %
ממשלתי שקליממשלתי שקלי 03274.81.8
ממשלתי שקליממשלתי שקלי 02263.81.87
קונצרני צמוד מדדאו פי סי אגח ב4.80.2 + מדד
קונצרני צמוד מדדגזית גלוב אגח יג41.16 + מדד
קונצרני שקלינכסים ובנ אגח ט4.63.2
קונצרני שקליהראל הנפקות אגח טז42.81

שים לב, על תחזיות בנק ישראל, שיעור האינפלציה ב-2022 צפוי לעמוד על 1.6% וב-2023 הוא צפוי לעמוד על 2%,אז תשקלל את זה.
אם תחזיק 30% מכל אחד מהממשלתי ועוד 10% מהקונצרני, תוכל לקבל תשואה סולידית יפה בעוד 5 שנים, ולישון בשקט עד אז.
במקרה חרום - הניירות נסחרים - אבל אז יכול להיות גם הפסד רווח הון.

@חתול לילה @אורי ג. @איניגו מונטויה @ramiv @yik - financial planner
 
נושאים דומים
פותח הנושא כותרת פורום תגובות תאריך
W (עוד) מדמ"חיסט שמחפש לשנות כיוון התפתחות אישית 33
S איך מגרדים עוד 10K בשנה מינימליזם, חסכנות ואנטי-צרכנות 31
M עוד לא בת 60 חוזרת והפעם הרפתקת פתיחת IRA הפניקס אקסלנס (תיקון 190), פקודות וסוגי מערכות פנסיה, גמל וקרנות השתלמות 0
H באסה עקב הירידות בתיק לאחרונה. עוד מישהו? שוק ההון 66
N עוד בנושא קרנות ללא TICKER עבור מעקב בפורטפוליו שוק ההון 1
N עוד לגבי קרנות שאין להם TICKER, אבל רוצים לשתף במעקב הפורטפוליו (GoogleSheets) שוק ההון 0
אגוז_קוקוס דעה על תמהיל משכנתא (עוד אחד) נדל"ן 12
S איך לבדוק אילו תביעות וביטוחים של אבא ז"ל עוד לא מוצהו או כספים שלא נמשכו פנסיה, גמל וקרנות השתלמות 10
M עוד דרכים לפזר את תיק ההשקעות? שוק ההון 42
P עוד מישהו לא מצליח להתחבר לאיביאי? (IBI) ברוקרים ופלטפורמות מסחר 25
N עוד מישהו חושב שמערכת המסחר של אקסלנס לא טובה? ברוקרים ופלטפורמות מסחר 7
E הלוואה כנגד נכס בכדי לקנות עוד נכס נדל"ן 3
מ חלק סולידי בתיק לפרישה עוד 10 שנים שוק ההון 7
M האם אפשר לשפר עוד את הריביות? נדל"ן 7
A עוד אחד שהגיע למשבר גיל ה 40. התפתחות אישית 13
S עוד צעיר בהתלבטות לגבי לימודים. להיות זנב לאריות או ראש לשועלים? התפתחות אישית 16
ח עוד שרשור פוליטי פוליטיקה, אקטואליה, דת-מדינה ושאר מרעין בישין 223
I נטפליקס "קנו עוד היום: קנוניית הקניות" מינימליזם, חסכנות ואנטי-צרכנות 0
S עוד מבולבל התפתחות אישית 6
C אסרטגיית השקעה לאחר רכישת דירה על הנייר שתימסר עוד 4 שנים נדל"ן 7
נתי דירה ראשונה להשקעה - מה עוד לבדוק לפני שמתחילים ענייני חוזים עם עו"ד ? נדל"ן 12
N איפה אתם חושבים שהביטקוין יהיה עוד 5-7 שנים מהיום קריפטו והשקעות אלטרנטיביות 39
פ עוד על זיכוי מס ששולם בחו"ל מיסים 13
A מיסוי דירה שניה - שהדירה הראשונה עוד בבנייה. נדל"ן 2
Z בשעתיים אחרונות לא מצליח לקבל קוד אימות חד פעמי לאיזור אישי במס הכנסה, מישהו עוד נתקל בבעיה כזו? מיסים 0
ו קווים מנחים לשכירות בפעם הראשונה - עוד אדם פיקח נפל מינימליזם, חסכנות ואנטי-צרכנות 139
R תיק מנייתי - כל כמה זמן לקנות עוד ניירות? שוק ההון 1
Z עוד סיבה לא להיות רשום כנשוי בישראל. אוף טופיק 41
N האם עוד מישהו מרגיש מתוסכל מהאופן בו מתנגדי שינוי שיטת המשטר מציגים את הסכנה במהפכה? פוליטיקה, אקטואליה, דת-מדינה ושאר מרעין בישין 64
B אחוז משכנתא רצוי עוד 2-6 שנים + השקעה עד אז נדל"ן 5
I שער הדולר\שקל + לקנות VT (כן... עוד שרשור על זה) שוק ההון 16
P עוד בנק אונלייני חדש בארץ: esh / אש ישראל צרכנות פיננסית 9
G עוד שאלות על מניות ערך שוק ההון 0
S תיק השקעות ראשון- עוד הייטקיסטית יומני מסע אישיים 15
I רכישת דירה להשקעה וקניית דירה למגורים עוד כעשור נדל"ן 2
tomer111 האם עוד מישהו כאן חושש ממצב שחשבון ההשקעות נעלם? שוק ההון 12
M אופטימיזציה של הפרשות לפנסיה - עוד פוסט עם טוויסט? פנסיה, גמל וקרנות השתלמות 14
Body Solid בנק ישראל בטיוטת הוראות לבנקים: לא יוכלו עוד לסרב באופן גורף לפעול בתחום הקריפטו קריפטו והשקעות אלטרנטיביות 56
F חוץ מהייטק איזה תחומים רווחים עוד היום בסקטור השכיר ? התפתחות אישית 70
E לא יכול לקנות עוד מנייר ערך מסוים שוק ההון 3
שם משתמש בעייתי כמעט מוכן לפתוח תיק השקעות. מה עוד צריך לדעת? שוק ההון 10
M עוד פוסט של איך להתחיל, דומה אבל אולי קצת שונה שוק ההון 12
K להשכיר או למכור? עוד התלבטות נדל"ן 37
J יומנו של 'סתם עוד אחד' יומני מסע אישיים 7
P עוד זליגת תמונות ת"ז של אזרחים? אוף טופיק 24
deussex מה עוד חסר לי לאושר ? פוסט שיתוף התפתחות אישית 20
S אז מה עוד אפשר לעשות עם הפנסיה? פנסיה, גמל וקרנות השתלמות 35
Y האם אפשר היום לקחת הלוואה בריבית קבועה ולהתחיל לשלם אותה רק עוד כמה שנים? צרכנות פיננסית 5
unrealx עוד אשכול על אופציות: חישוב שווי אוף טופיק 1
M שאלה לגבי מה עוד ניתן לעשות על מנת להגיע לפרישה מוקדמת. פרישה מוקדמת והחיים שאחריה 73

נושאים דומים

Back
למעלה