• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

שאלות לגבי איגרות חוב.

נ.ב. EDV עשה מעל 20% תשואה בחודשים האחרונים, אתה באמת חושב ש0.07% דמי ניהול זה בכלל שיקול מול להחזיק אגח באופן ישיר??
אם הבנתי מהבלוג נכון, בקרנות נאמנות אשלם 25% מס ואילו בחלק מהאג"חים בהחזקה ישירה אשלם רק 15%. מהותי לא? תוסיף לזה את ההבדלים של דמי הניהול.

אולי אין דמי ניהול, אבל יש עלויות גלגול. וזה לא רק עמלות ק/מ אלא גם מיסים וזמן.
אין לי מושג למה אתה מתכוון בכל הקשור לזמן.
מהי המשמעות של "עלויות גלגול"?
לגבי מיסים, אני מניח שאתה מתכוון לקנייה-מכירה שיוצרים אירועי מס?

האם יש בפורום או אולי ברחבי האינטרנט פוסט ששיקלל את כל אלו וייצר השוואה נוחה?
פשוט אין לי מושג כיצד ניתן לשקלל הכל ולבחון איזה מוצר עדיף.

אוקיי. ושמעת גם את החסרונות שבקניית אג״ח באופן ישיר והיתרונות שבקניית קרן מחקה.
אתה מרגיש שהחסרונות שברכישת קרן מחקה של אג״ח מתעלים על היתרונות מבחינתך?
אני לא מרגיש כלום. בוסרי עדיין בשלב זה.

אעדיף כמובן לרכוש קרן נאמנות ולגמור עם העניין, אך מהבנתי את הפוסטים בבלוג, ה-bottom line זה שבאמצעות קרנות לא אוכל להנות מייעודו/תפקידו של הפלח האג"חי בתיק, עקב התמקדות הקרנות יותר מידי באג"חים קצרי טווח. כך שחזרתי לנקודת ההתחלה.

מעבר לזה, בחיפושיי באתרים כמו: funder, אתר הבורסה, ביזפורטל - רוב הקרנות הללו יקרות בצורה תמוהה (מעל 0.5 דמי ניהול). לא ברור לי מהו הרציונל להחזיק בהן עם דמי ניהול כאלו.

היבט נוסף שלא ברור לי הוא כיצד בודקים האם הקרן מנוהלת באופן פסיבי או אקטיבי - כיצד ניתן לראות נתון זה באתרים השונים?
זה חשוב לי מאוד.

את שלושת הקרנות הכי קרובות לדרישותיי, אותן הסולידית ציינה, איני מצליח לאתר: “פסגות מחקה אג”ח ממשלתי”, “קסם KTF ממשלתי כללי ללא מניות” ו-“מגדל MTF אג”ח ממשלתי”. אפשר לבקש את עזרתכם?
 
אם הבנתי מהבלוג נכון, בקרנות נאמנות אשלם 25% מס ואילו בחלק מהאג"חים בהחזקה ישירה אשלם רק 15%. מהותי לא? תוסיף לזה את ההבדלים של דמי הניהול.


אין לי מושג למה אתה מתכוון בכל הקשור לזמן.
מהי המשמעות של "עלויות גלגול"?
לגבי מיסים, אני מניח שאתה מתכוון לקנייה-מכירה שיוצרים אירועי מס?

האם יש בפורום או אולי ברחבי האינטרנט פוסט ששיקלל את כל אלו וייצר השוואה נוחה?
פשוט אין לי מושג כיצד ניתן לשקלל הכל ולבחון איזה מוצר עדיף.


אני לא מרגיש כלום. בוסרי עדיין בשלב זה.

אעדיף כמובן לרכוש קרן נאמנות ולגמור עם העניין, אך מהבנתי את הפוסטים בבלוג, ה-bottom line זה שבאמצעות קרנות לא אוכל להנות מייעודו/תפקידו של הפלח האג"חי בתיק, עקב התמקדות הקרנות יותר מידי באג"חים קצרי טווח. כך שחזרתי לנקודת ההתחלה.

מעבר לזה, בחיפושיי באתרים כמו: funder, אתר הבורסה, ביזפורטל - רוב הקרנות הללו יקרות בצורה תמוהה (מעל 0.5 דמי ניהול). לא ברור לי מהו הרציונל להחזיק בהן עם דמי ניהול כאלו.

היבט נוסף שלא ברור לי הוא כיצד בודקים האם הקרן מנוהלת באופן פסיבי או אקטיבי - כיצד ניתן לראות נתון זה באתרים השונים?
זה חשוב לי מאוד.

את שלושת הקרנות הכי קרובות לדרישותיי, אותן הסולידית ציינה, איני מצליח לאתר: “פסגות מחקה אג”ח ממשלתי”, “קסם KTF ממשלתי כללי ללא מניות” ו-“מגדל MTF אג”ח ממשלתי”. אפשר לבקש את עזרתכם?

1. http://www.bizportal.co.il/mutualfunds/quote/generalview/5116181
2. http://www.bizportal.co.il/mutualfunds/quote/generalview/5118393
3. http://www.bizportal.co.il/mutualfunds/quote/generalview/5113428
4. http://www.bizportal.co.il/mutualfunds/quote/generalview/5112271

שלוש הראשונות 0.15% דמי ניהול, האחרונה 0.2%
כולן הן אג"ח ממשלתי כללי
אפשר לוודא שכולן אכן פסיבות באתר של החברה שמנהלת את הקרן
סיננתי לפי זה: http://prntscr.com/nwaui9 בביזפורטל-http://www.bizportal.co.il/mutualfunds.
 
נערך לאחרונה ב:
אם הבנתי מהבלוג נכון, בקרנות נאמנות אשלם 25% מס ואילו בחלק מהאג"חים בהחזקה ישירה אשלם רק 15%. מהותי לא? תוסיף לזה את ההבדלים של דמי הניהול.


אין לי מושג למה אתה מתכוון בכל הקשור לזמן.
מהי המשמעות של "עלויות גלגול"?
לגבי מיסים, אני מניח שאתה מתכוון לקנייה-מכירה שיוצרים אירועי מס?

האם יש בפורום או אולי ברחבי האינטרנט פוסט ששיקלל את כל אלו וייצר השוואה נוחה?
פשוט אין לי מושג כיצד ניתן לשקלל הכל ולבחון איזה מוצר עדיף.


אני לא מרגיש כלום. בוסרי עדיין בשלב זה.

אעדיף כמובן לרכוש קרן נאמנות ולגמור עם העניין, אך מהבנתי את הפוסטים בבלוג, ה-bottom line זה שבאמצעות קרנות לא אוכל להנות מייעודו/תפקידו של הפלח האג"חי בתיק, עקב התמקדות הקרנות יותר מידי באג"חים קצרי טווח. כך שחזרתי לנקודת ההתחלה.

מעבר לזה, בחיפושיי באתרים כמו: funder, אתר הבורסה, ביזפורטל - רוב הקרנות הללו יקרות בצורה תמוהה (מעל 0.5 דמי ניהול). לא ברור לי מהו הרציונל להחזיק בהן עם דמי ניהול כאלו.

היבט נוסף שלא ברור לי הוא כיצד בודקים האם הקרן מנוהלת באופן פסיבי או אקטיבי - כיצד ניתן לראות נתון זה באתרים השונים?
זה חשוב לי מאוד.

את שלושת הקרנות הכי קרובות לדרישותיי, אותן הסולידית ציינה, איני מצליח לאתר: “פסגות מחקה אג”ח ממשלתי”, “קסם KTF ממשלתי כללי ללא מניות” ו-“מגדל MTF אג”ח ממשלתי”. אפשר לבקש את עזרתכם?
נגיד שאתה מחזיק אגח 10 שנים האינפלציה 2% שנתי והאגח עולה 3% שנתי.
במסלול 25% ריאלי תשלם כ-3% מס מהסך ובמסלול 15% נומינלי כ-9% מס מהסך.

תגיד מה אתה רוצה - אגח קצר ארוך או בינוני? כי מקודם אמרת שאתה נגד אגח ארוך ועכשיו אתה אומר שהקרנות מתמקדות יותר מדי בקצר?
ברור לך שקרן רוחבית פשוט מחזיקה את כל האגח מבלי לברור?
 
אם הבנתי מהבלוג נכון, בקרנות נאמנות אשלם 25% מס ואילו בחלק מהאג"חים בהחזקה ישירה אשלם רק 15%. מהותי לא? תוסיף לזה את ההבדלים של דמי הניהול.
15% נומינלי מול 25% ריאלי.
חוץ מזה שבקרן יש לך דחיית מס, שיכולה להיות שווה לא מעט.
אין לי מושג למה אתה מתכוון בכל הקשור לזמן.
באחזקה ישירה אתה צריך להשקיע זמן כל שנה מחדש בלבחור את האג"ח שאתה רוצה לקנות.
מהי המשמעות של "עלויות גלגול"?
העלויות מתחלקות ל3:
עמלות קניה/מכירה.
מיסוי רווחי הון (אם היו כאלה) עקב המכירה
זמן (וזמן = כסף).
לגבי מיסים, אני מניח שאתה מתכוון לקנייה-מכירה שיוצרים אירועי מס?
גם. אבל בנוסף כל חלוקת דיבידנד תמוסה באחזקה ישירה. קרנות לעומת זאת לרוב צוברות את הדיבידנדים, מה שנותן לך דחיית מס עד מועד המכירה (כלומר בעצם הלוואה בחינם מהמדינה בגובה המס).
פשוט אין לי מושג כיצד ניתן לשקלל הכל ולבחון איזה מוצר עדיף.
וזאת סיבה מצויינת ללכת על קרן כללית :-)
אעדיף כמובן לרכוש קרן נאמנות ולגמור עם העניין, אך מהבנתי את הפוסטים בבלוג, ה-bottom line זה שבאמצעות קרנות לא אוכל להנות מייעודו/תפקידו של הפלח האג"חי בתיק, עקב התמקדות הקרנות יותר מידי באג"חים קצרי טווח.
לא הבנתי את המשפט הזה.
מה מונע מקרנות ליישם את תפקידו של הפלח האג"חי בתיק?
אם האגחים קצרים מידי אתה יכול לקנות קרן של אג"חים ארוכים.
 
כלומר בעצם הלוואה בחינם מהמדינה בגובה המס
אתה גורם לזה להישמע כמעט מינוף...
אם זו הלוואה, זו הלוואה שלא תצטרך להחזיר אם תפסיד, כלומר הלוואה נטולת סיכון.
בנוסף, זה מאפשר לך לקזז הפסד הון מול רווחים מהעבר (לעומת קיזוז הפסדים רגיל, שהוא רק מול רווחים באותה שנה והלאה).
 
נערך לאחרונה ב:
@דור ה-Z תודה רבה על העזרה!! וההשקעה! :)


אני רואה שכל הקרנות הללו מחזיקות "שיקלי". לא הצלחתי לאתר באינטרנט את המשמעויות והפירושים (לפחות לא באופן ברור). לא זכור לי שבבלוג רשום כי הפלח האג"חי אמור לכלול אותם.

אפשר מעט הסבר או אולי הפניות למקורות חיוניים?


אפשר לוודא שכולן אכן פסיבות באתר של החברה שמנהלת את הקרן

1) אם אני מצליח לפרש נכון את התשקיפים או הפרטים המעטים שמצויים באתרים האלה: "לפי מדיניות השקעותיה הקרן הינה קרן מחקה" / "הקרן הינה קרן מחקה" = קרן מנוהלת פסיבית?

2) כיצד אוכל לדעת במקורות אלו מהו אחוז ההשקעה בצמודות / בלא-צמודות?

3) בסרגל הפילטור, מהו ההבדל בין: אג"ח בארץ - מדינה, אג"ח מדינה - שקליות, אג"ח מדינה צמוד מדד?

# ולידע כללי, מהי המשמעות של "מסלול המס: פטורה"?

נגיד שאתה מחזיק אגח 10 שנים האינפלציה 2% שנתי והאגח עולה 3% שנתי.
במסלול 25% ריאלי תשלם כ-3% מס מהסך ובמסלול 15% נומינלי כ-9% מס מהסך.
נשמע איום :)

תגיד מה אתה רוצה - אגח קצר ארוך או בינוני? כי מקודם אמרת שאתה נגד אגח ארוך ועכשיו אתה אומר שהקרנות מתמקדות יותר מדי בקצר? ברור לך שקרן רוחבית פשוט מחזיקה את כל האגח מבלי לברור?
אם אצמד לאסטרטגיה המוצגת בבלוג, אני מעוניין לשלב איגרות חוב בינוניות (3-5 שנים) וקצת קצרות (0-2).
* לא סגור לגבי הבינוניות, לא הבנתי אם 5-10 שנים גם כן נחשבות ל-"בינוניות" מבחינת התנודתיות שלהן.

קרנות לעומת זאת לרוב צוברות את הדיבידנדים
כיצד/היכן אוכל לוודא זאת? בתשקיפים לא הצלחתי לאתר תזכורת לגבי עניין.

לא הבנתי את המשפט הזה.
מה מונע מקרנות ליישם את תפקידו של הפלח האג"חי בתיק?
אם האגחים קצרים מידי אתה יכול לקנות קרן של אג"חים ארוכים.
"באופן אישי, אני מחזיקה באגרות חוב ישירות. הגם שאני חסידה אדוקה של פילוסופיית ההשקעה הפסיבית, לקרן נאמנות המחקה מדד אג”ח פשוט אין את פוטנציאל הזינוק, או ה”אפסייד”, שיוכל למשוך את התיק בעת הצורך, מפני שהיא מחזיקה גם באג”חים קצרים יותר מהנדרש (ראו לדוגמה את הניירות המרכיבים את מדד האג”ח הארוך ביותר, ממשלתי שקלי 5+ שנים)".
אם אתה אומר שניתן לרכוש קרנות של אג"חים ארוכים זה מרגיע, לפי מיטב זיכרוני בפוסט המדובר הסולידית ציינה שדווקא לא קיימות כלל כאלה.
 
@דור ה-Z תודה רבה על העזרה!! וההשקעה! :)


אני רואה שכל הקרנות הללו מחזיקות "שיקלי". לא הצלחתי לאתר באינטרנט את המשמעויות והפירושים (לפחות לא באופן ברור). לא זכור לי שבבלוג רשום כי הפלח האג"חי אמור לכלול אותם.

אפשר מעט הסבר או אולי הפניות למקורות חיוניים?


1) אם אני מצליח לפרש נכון את התשקיפים או הפרטים המעטים שמצויים באתרים האלה: "לפי מדיניות השקעותיה הקרן הינה קרן מחקה" / "הקרן הינה קרן מחקה" = קרן מנוהלת פסיבית?

2) כיצד אוכל לדעת במקורות אלו מהו אחוז ההשקעה בצמודות / בלא-צמודות?

3) בסרגל הפילטור, מהו ההבדל בין: אג"ח בארץ - מדינה, אג"ח מדינה - שקליות, אג"ח מדינה צמוד מדד?

# ולידע כללי, מהי המשמעות של "מסלול המס: פטורה"?


נשמע איום :)


אם אצמד לאסטרטגיה המוצגת בבלוג, אני מעוניין לשלב איגרות חוב בינוניות (3-5 שנים) וקצת קצרות (0-2).
* לא סגור לגבי הבינוניות, לא הבנתי אם 5-10 שנים גם כן נחשבות ל-"בינוניות" מבחינת התנודתיות שלהן.


כיצד/היכן אוכל לוודא זאת? בתשקיפים לא הצלחתי לאתר תזכורת לגבי עניין.


"באופן אישי, אני מחזיקה באגרות חוב ישירות. הגם שאני חסידה אדוקה של פילוסופיית ההשקעה הפסיבית, לקרן נאמנות המחקה מדד אג”ח פשוט אין את פוטנציאל הזינוק, או ה”אפסייד”, שיוכל למשוך את התיק בעת הצורך, מפני שהיא מחזיקה גם באג”חים קצרים יותר מהנדרש (ראו לדוגמה את הניירות המרכיבים את מדד האג”ח הארוך ביותר, ממשלתי שקלי 5+ שנים)".
אם אתה אומר שניתן לרכוש קרנות של אג"חים ארוכים זה מרגיע, לפי מיטב זיכרוני בפוסט המדובר הסולידית ציינה שדווקא לא קיימות כלל כאלה.

שקלי=אג"ח בעל ריבית קבועה, לא צמודה למדד
1. אכן
2. זה רשום בביזפורטל בדף של הקרן, בהחזקות (אגב, יש שם מדי פעם מושגים כמו "גליל" וכו', אלה שמות לסדרות של אג"ח מהעבר. גליל=אג"ח ממשלתי צמוד)
3. אג"ח מדינה-קרנות אג"ח כלליות/רק שקליות/רק צמודות, אג"ח שקליות-רק שקליות וכו'
# שמנהל הקרן לא משלם מס. צבירת מס זה טוב כאמור.
 
(ראו לדוגמה את הניירות המרכיבים את מדד האג”ח הארוך ביותר, ממשלתי שקלי 5+ שנים)".
אם אתה אומר שניתן לרכוש קרנות של אג"חים ארוכים זה מרגיע, לפי מיטב זיכרוני בפוסט המדובר הסולידית ציינה שדווקא לא קיימות כלל כאלה.
איך זה מסתדר עם:
, אני מעוניין לשלב איגרות חוב בינוניות (3-5 שנים) וקצת קצרות (0-2).

לפי הציטוט שלך הקרן עם האג"ח הארוך ביותר היא 5+ שנים. מצד שני אתה רוצה להחזיק ישירות אג"ח קצרים יותר (0-5 שנים).
אם ככה, לא הבנתי איפה הבעיה להחזיק קרן
 
שקלי=אג"ח בעל ריבית קבועה, לא צמודה למדד
1. אכן
2. זה רשום בביזפורטל בדף של הקרן, בהחזקות (אגב, יש שם מדי פעם מושגים כמו "גליל" וכו', אלה שמות לסדרות של אג"ח מהעבר. גליל=אג"ח ממשלתי צמוד)
3. אג"ח מדינה-קרנות אג"ח כלליות/רק שקליות/רק צמודות, אג"ח שקליות-רק שקליות וכו'
# שמנהל הקרן לא משלם מס. צבירת מס זה טוב כאמור.
תודה רבה! :)

ברשותכם, תהיות טכניות:

רק לגבי זה:
3. אג"ח מדינה-קרנות אג"ח כלליות/רק שקליות/רק צמודות, אג"ח שקליות-רק שקליות וכו'
אם אני מעוניין שפלח האג"ח בתיק יכלול רק איגרות חוב ממשלתיות, אני מניח שעלי לבחור בפילטור "אג"ח ממשלתיות" נכון? אבל אז אין לי ממש אפשרות לבחור את הטווח בו אני מעוניין :|

או שפספסתי משהו?

כשאני מפלטר "כללי / משולב" אז למעשה הקרנות שיוצגו עלולות להכליל גם אג"חים לטווח ארוך לא?

נקודה נוספת שאיני מצליח להבין, היא מדוע קיים פער יחסית גדול בכמות ההחזקות, בין קרנות "אג"ח מדינה צמודות/שיקליות" לקרנות "אג"ח ממשלתי" (ייחס של בערך 30:4).

האם בשביל להבין מה בדיוק מחזיקה כל קרן, עלי לבצע עבודת נמלים כה ממשוכת ולנבור ברחבי האינטרנט בחיפושיי אחר איגרת-איגרת? לא איתרתי מידע בביזפורטל או במקביליו.

אם ככה, לא הבנתי איפה הבעיה להחזיק קרן
הבעיה היא שרוב האיגרות שהקרן תחזיק, יהיו ככל הנראה לטווח קצר.
 
נערך לאחרונה ב:
תודה רבה! :)

ברשותכם, תהיות טכניות:

רק לגבי זה:

אם אני מעוניין שפלח האג"ח בתיק יכלול רק איגרות חוב ממשלתיות, אני מניח שעלי לבחור בפילטור "אג"ח ממשלתיות" נכון? אבל אז אין לי ממש אפשרות לבחור את הטווח בו אני מעוניין :|

או שפספסתי משהו?

כשאני מפלטר "כללי / משולב" אז למעשה הקרנות שיוצגו עלולות להכליל גם אג"חים לטווח ארוך לא?

נקודה נוספת שאיני מצליח להבין, היא מדוע קיים פער יחסית גדול בכמות ההחזקות, בין קרנות "אג"ח מדינה צמודות/שיקליות" לקרנות "אג"ח ממשלתי" (ייחס של בערך 30:4).

האם בשביל להבין מה בדיוק מחזיקה כל קרן, עלי לבצע עבודת נמלים כה ממשוכת ולנבור ברחבי האינטרנט בחיפושיי אחר איגרת-איגרת? לא איתרתי מידע בביזפורטל או במקביליו.


הבעיה היא שרוב האיגרות שהקרן תחזיק, יהיו ככל הנראה לטווח קצר.

אתה לא יכול לבחור את אגרות חוב שמחזיקה הקרן, אבל אתה כן יכול להסתכל באופן על כללי על מה שהולך בה:
למשל, קרן של אג''ח ממשלתי כללי-תחזיק הכל, ולכן יהיו לה יותר החזקות משאר הסוגים של הקרנות
קרן של אג''ח ממשלתי צמוד +5 תחזיק רק אג''ח ממשלתי שיתפדה רק עוד 5 שנים ומעלה, ותגלגל אותו
קרן של אג''ח שקלי 5+ תעשה אותו דבר, רק עם אג''ח שקלי
אולי יש גם קרן של ממשלתי כללי +5, אבל לא בדקתי
זה בערך אג''ח לתקופת זמן בינוני

בנוגע לאג''ח לתקופת זמן ארוך, חוץ מהקרנות המחקות הכלליות, אני חושב שאף קרן אחרת לא מחזיקה אותם, כי זה מעלה את המח''מ/הסיכון יותר

אתה יכול לקנות קרן מחקה כללית (שכאמור מכילה את כל האג''ח שיש, כולל ארוך) או קרנות מחקות של +5 (שהן מכילות רק אג''ח ממשלתי בינוני) ולקנות עוד קצת אג''ח ארוך בעצמך, אבל אני חושב שקרן של ממשלתי כללי טובה לחלוטין כמעט לכולם
 
אתה יכול לקנות קרן מחקה כללית (שכאמור מכילה את כל האג''ח שיש, כולל ארוך) או קרנות מחקות של +5 (שהן מכילות רק אג''ח ממשלתי בינוני) ולקנות עוד קצת אג''ח ארוך בעצמך,
האם זה עדיף במקום פשוט לקרנות קרן כללית שמחזיקה גם אג"ח ארוך?

חשבתי על האפשרות לרכוש בין 2-3 קרנות מחקות, כאשר כל קרן "מתמחה" במשהו אחר:
- צמוד לטווח קצר.
- צמוד לטווח בינוני.
- לא צמוד לטווח בינוני.

הרציונל הוא לשמור על הטיה קלה לטובת הטווח הבינוני שיספק איזושהי תשואה (הבנתי שהארוך והבינוני עדיפים על הקצרים בהיבט זה) אך גם להכליל טווח קצר לפיזור וכמשקל נגד לתנודתיות. השאלה היא, האם עיקרון הפיזור בכלליות יפגע משמעותית (לא מספיק שמדובר בישראל בלבד, ובטווח קצר עד בינוני בלבד, גם הקרנות שאני רוכש מחזיקות מעט איגרות חוב כל אחת).

שאלה נוספת לגבי ההרכב שהצגתי, היא עד כמה תשלום דמי ניהול עבור 2-3 קרנות ינגסו בתשואה שגם ככה לא תהיה גדולה (סביר להניח)?

שורה תחתונה, בשביל ליישם את העקרונות שצוינו בבלוג יש צורך בהחזקה ישירה או לכל הפחות, למיטב הבנתי (המועטה), להחזיק במספר קרנות. אך אולי פשוט עדיף לרכוש קרן כללית אחת ולסגור עניין (דיי חושש מהתמהיל שאחת כזאת תחזיק, אם להודות באמת).
 
האם זה עדיף במקום פשוט לקרנות קרן כללית שמחזיקה גם אג"ח ארוך?

חשבתי על האפשרות לרכוש בין 2-3 קרנות מחקות, כאשר כל קרן "מתמחה" במשהו אחר:
- צמוד לטווח קצר.
- צמוד לטווח בינוני.
- לא צמוד לטווח בינוני.

הרציונל הוא לשמור על הטיה קלה לטובת הטווח הבינוני שיספק איזושהי תשואה (הבנתי שהארוך והבינוני עדיפים על הקצרים בהיבט זה) אך גם להכליל טווח קצר לפיזור וכמשקל נגד לתנודתיות. השאלה היא, האם עיקרון הפיזור בכלליות יפגע משמעותית (לא מספיק שמדובר בישראל בלבד, ובטווח קצר עד בינוני בלבד, גם הקרנות שאני רוכש מחזיקות מעט איגרות חוב כל אחת).

שאלה נוספת לגבי ההרכב שהצגתי, היא עד כמה תשלום דמי ניהול עבור 2-3 קרנות ינגסו בתשואה שגם ככה לא תהיה גדולה (סביר להניח)?

שורה תחתונה, בשביל ליישם את העקרונות שצוינו בבלוג יש צורך בהחזקה ישירה או לכל הפחות, למיטב הבנתי (המועטה), להחזיק במספר קרנות. אך אולי פשוט עדיף לרכוש קרן כללית אחת ולסגור עניין (דיי חושש מהתמהיל שאחת כזאת תחזיק, אם להודות באמת).

זאת אופציה לפרק את זה לכמה קרנות, אבל זה די מיותר בעיניי.
אני חושב שקרן אג''ח כללי היא 90% מהפיתרון המושלם בשבילך, ואם אתה ממש רוצה עוד חשיפה לאג''ח ארוך טווח, תקנה כמה יחידות בנוסף (או שבאמת תקנה כמה קרנות), אבל זה ממש לא חובה.

אם תסתכל בעמוד ההחזקות של כל קרן, למשל, כאן: http://www.bizportal.co.il/mutualfunds/quote/holdings/5118393

(סתם אחת מקרנות האג''ח הכלליות) תראה שזה דווקא מפוזר לא רע (הרוב אפילו מוטה לטווח הארוך בינוני), ויש גם תשואה סבירה מכל העניין
 
הבעיה היא שרוב האיגרות שהקרן תחזיק, יהיו ככל הנראה לטווח קצר.
מצטער, עדיין לא הבנתי.
מצד אחד אמרת שאם אתה קונה אג"ח ישירות אז תקנה אגח של 0-5 שנים.
מצד שני יש קרן שמחזיקה אגח של 5+ שנים (כלומר להבנתי זה מיניומום 5 שנים).
מצד שלישי אתה אומר שהקרן מחזיקה אגח לטווח קצר מידי, למרות שהטווח ארוך בהרבה מהטווח של האג"ח שאתה רוצה להחזיק ישירות.
מודה שאני לא מבין כלום באג"ח, אבל משהו פה לא מסתדר לי
 
, גם הקרנות שאני רוכש מחזיקות מעט איגרות חוב כל אחת
כמה אגרות חוב אתה כבר רוצה שהן יחזיקו?
בהנחה שהממשלה מנפיקה פעם בשנה אג"ח (אין לי מושג מה המספר האמיתי. אולי זה פעם ברבעון או משהו, אבל בטח לא כל יום), ובהנחה שהקרן מחזיקה אג"ח בטווח קצר יחסית של מחמים (כלומר קרן לטווח בינוני תחזיק אגחים של כ 3 שנים, עם טווח של 5-7 שנים מהיום), כמה אג"חים של ממשלת ישראל אתה חושב שכבר יש שהונפקו באותו טווח של 3 שנים רלוונטיות?
 
אני חושב שקרן אג''ח כללי היא 90% מהפיתרון המושלם בשבילך, ואם אתה ממש רוצה עוד חשיפה לאג''ח ארוך טווח, תקנה כמה יחידות בנוסף (או שבאמת תקנה כמה קרנות), אבל זה ממש לא חובה.
לפני הכל, "תאריך האקס" מבטא את טווח הזמן של האג"ח?

אם כן, אז בקרן שסיפקת לדוגמה, כל האג"חים הם קצרי טווח (לאחר בדיקה של כל אג"ח ואג"ח).
נראה שהסולידית צדקה אחרי הכל, לפחות לגבי הקרנות הכלליות.

אם אני בוחר קרן צמודת מדד או שקלית לטווח בינוני, ולא אג"ח ממשלתי (כללי), אז למעשה לא אוכל ליהנות מקרן שמכילה בתוכה תמהיל מגוון מבחינת טווח הזמן. במצב זה, אני לא מצליח לראות איזו עוד ברירה נותרה לי מלבד לרכוש לפחות 4 קרנות שונות (ולסבול מהוצאות ניהול גבוהות):

- קרן צמודת מדד לטווח בינוני.
- קרן צמודת מדד לטווח קצר.
- קרן שקלית לטווח בינוני.
- קרן שקלית לטווח קצר.

לא הצלחתי לאתר קרן כללית שמכילה אג"ח צמוד, אג"ח לא צמוד, לטווח בינוני וגם לטווח קצר.

מצטער, עדיין לא הבנתי.
מצד אחד אמרת שאם אתה קונה אג"ח ישירות אז תקנה אגח של 0-5 שנים.
מצד שני יש קרן שמחזיקה אגח של 5+ שנים (כלומר להבנתי זה מיניומום 5 שנים).
מצד שלישי אתה אומר שהקרן מחזיקה אגח לטווח קצר מידי, למרות שהטווח ארוך בהרבה מהטווח של האג"ח שאתה רוצה להחזיק ישירות.
מודה שאני לא מבין כלום באג"ח, אבל משהו פה לא מסתדר לי
מתנצל שסיבכתי :$

היעד האופטימלי - רכישת קרן מחקה, הכוללת בתוכה:
1. אג"ח צמוד לטווח בינוני (2-5 שנים).
2. מעט אג"ח צמוד לטווח קצר (0-2 שנים).
3. אג"ח שקלי לטווח בינוני (2-5 שנים).
4. מעט אג"ח שקלי לטווח קצר (0-2 שנים).
* כאשר הקרן נוטה לכיוון אג"ח צמוד ביחס של בערך 60:40.

להבנתי מהבלוג ולאחר חיפושים, אין כזאת.

כמה אגרות חוב אתה כבר רוצה שהן יחזיקו?
בהנחה שהממשלה מנפיקה פעם בשנה אג"ח (אין לי מושג מה המספר האמיתי. אולי זה פעם ברבעון או משהו, אבל בטח לא כל יום), ובהנחה שהקרן מחזיקה אג"ח בטווח קצר יחסית של מחמים (כלומר קרן לטווח בינוני תחזיק אגחים של כ 3 שנים, עם טווח של 5-7 שנים מהיום), כמה אג"חים של ממשלת ישראל אתה חושב שכבר יש שהונפקו באותו טווח של 3 שנים רלוונטיות?
אני מניח שקיים אצלי בלבול נוסף שכנראה מסבך את כל העניין בהקשר הזה.

מהו ההבדל בין מח"מ לטווח זמן האיגרת?
מהן המשמעויות של זה?
 
נערך לאחרונה ב:
זה כל כך נכון וכל כך הרבה אנשים מפספסים את זה.
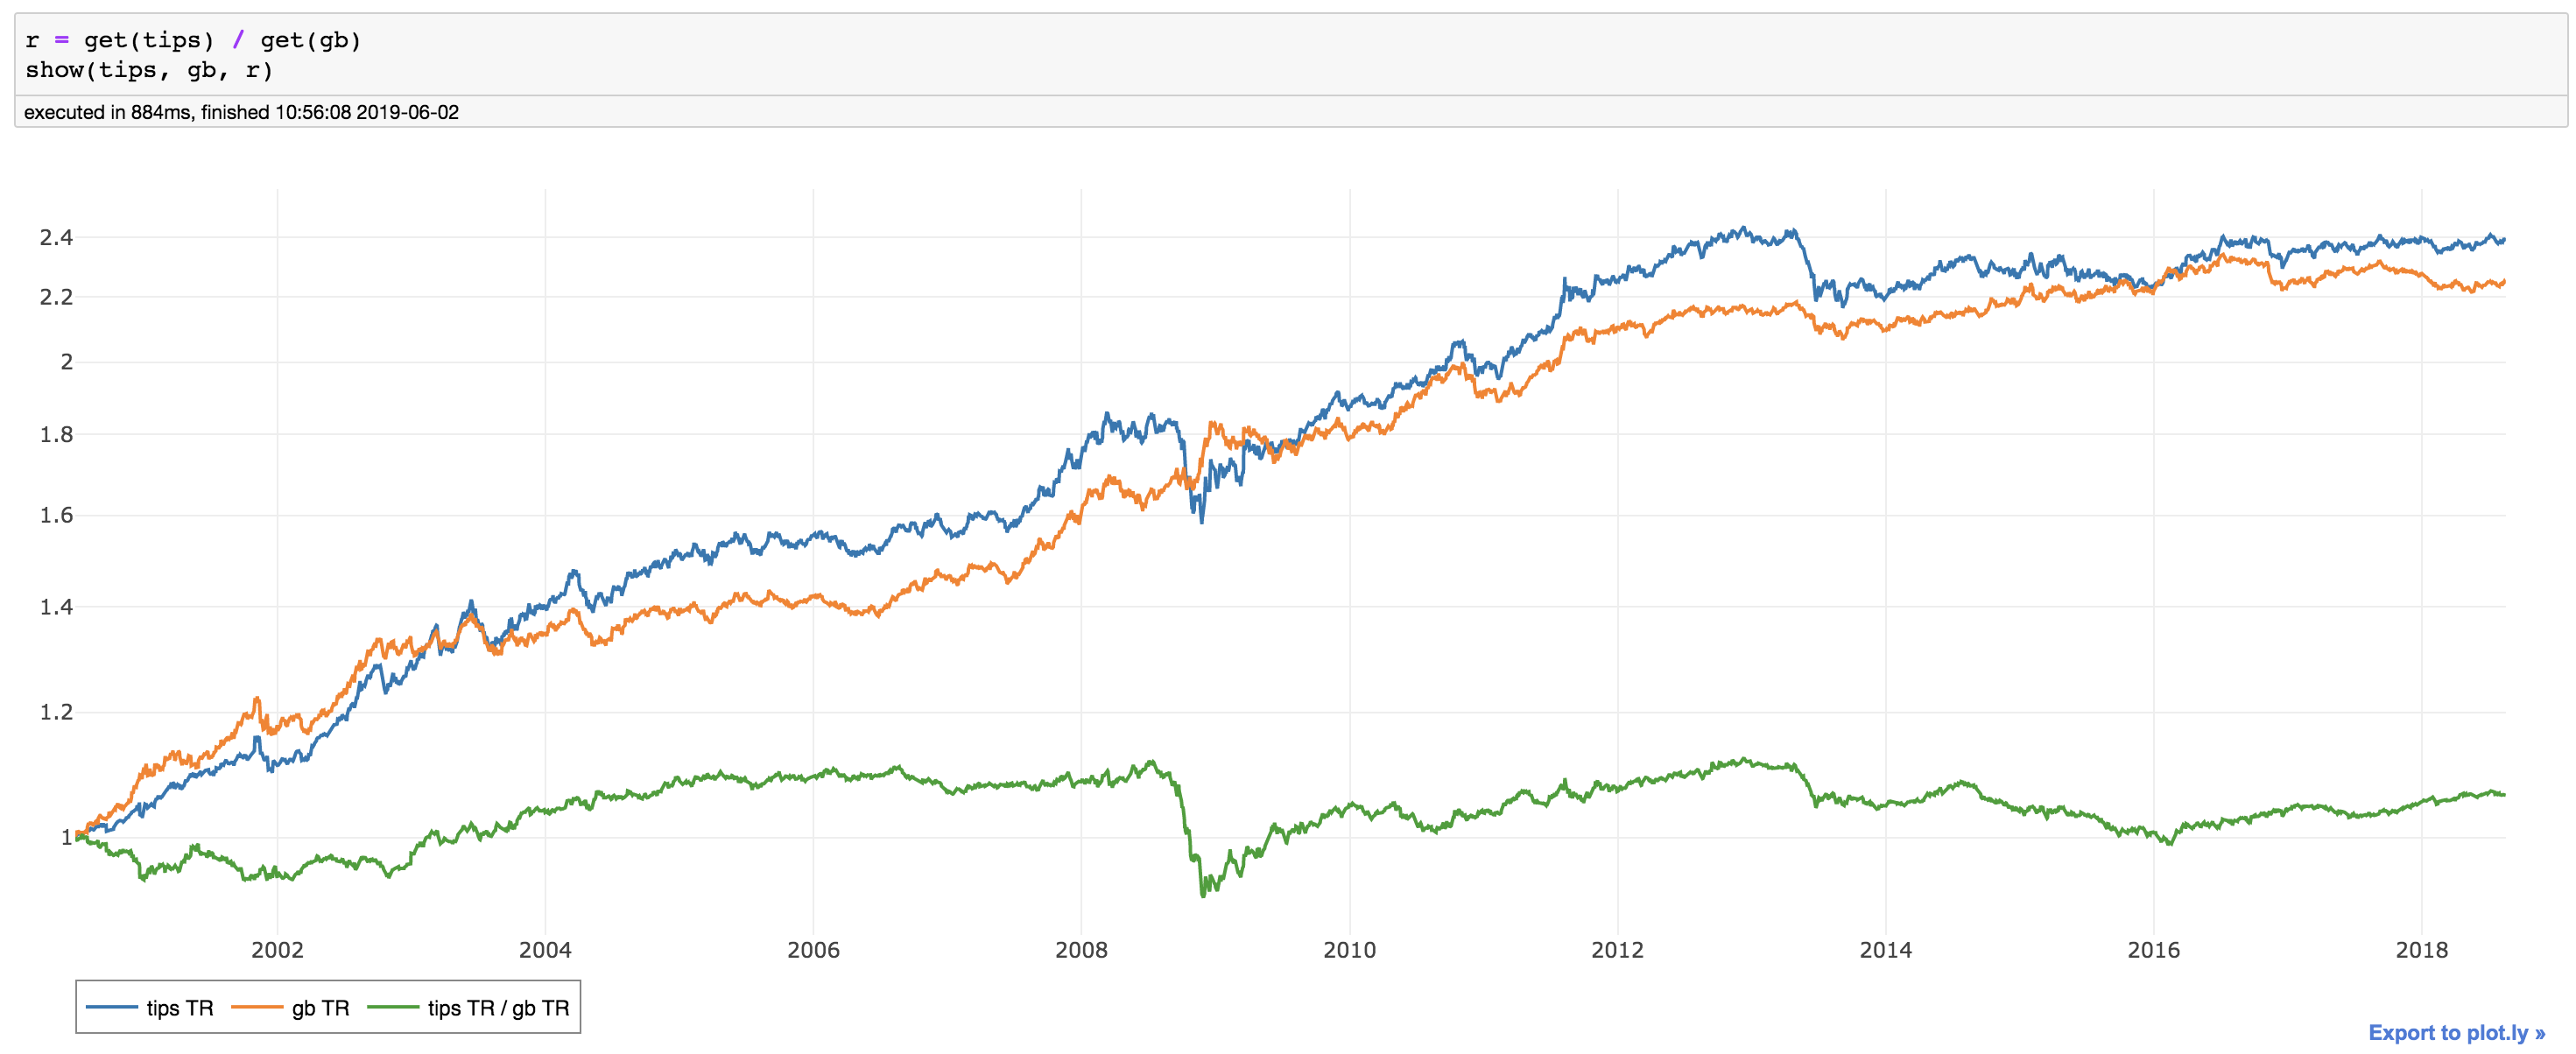
בדיקה קלה אפילו ב portfolio visualizer של קרן נאמנות על TIPS אמריקאים לעומת קרן אגח אמריקאי מראה שעל פני עשרות שנים הם השיגו אותה תשואה עד תנודות לכאן ולשם שכאמור התנודות הללו הן כתוצאה משינויים בצפי האינפצליה (לחיוב ושלילה).
וגם נכון שהתוחלת של אגח לא צמוד אמורה להיות גבוה יותר אבל בפועל ממה שקראתי הפרמיה על הסיכון היא כה קטנה שהיא נבלעת ב״רעש״.
בשוק יעיל פשוט אין הבדל בין אגח צמוד ולא צמוד בטווח הארוך.
סיבה טוב להחזיק אגח צמוד היא אם יש התחייבות קצרת טווח שצמודה למדד המחירים לצרכן (כמו למשל דירה).
לצורך העניין, הנה השוואה בין קרן אג״ח ממשלת ארהב לקרן אגח ממשלת ארהב צמודה TIPS
וכאן אפשר לראות את האינפלציה באותה תקופה יחד עם ריבית הפד.
למרות שהאינפלציה זגזגה לה על פני 20 שנים בין מינוס 2 לפלוס 5, בטווח של שנים בודדות הביצועים של שתי הקרנות השיגו זה את זה לכדי כמעט אותה תשואה, וזאת בגלל שכל הבדל ביניהם הוא רק בהפתעה בצפי האינפלציה, ואז התמחור מתקן את עצמו ככה שהריבית בפועל יוצאת שקולה.
EIP7U44.png
 
נערך לאחרונה ב:
לפני הכל, "תאריך האקס" מבטא את טווח הזמן של האג"ח?

אם כן, אז בקרן שסיפקת לדוגמה, כל האג"חים הם קצרי טווח (לאחר בדיקה של כל אג"ח ואג"ח).
נראה שהסולידית צדקה אחרי הכל, לפחות לגבי הקרנות הכלליות.

מהו ההבדל בין מח"מ לטווח זמן האיגרת?
מהן המשמעויות של זה?

המח"מ מבטא את טווח זמן האג"ח-מח"מ ארוך יותר=אג"ח ארוך יותר

כאן: http://www.agach.co.il/?p=126 יש את כל המידע שאתה צריך בנושא של מח"מ וטווח זמן האגרת
 
2-5 שנים זה טווח קצר
סליחה, הייתי בטוח שהסולידית ציינה איפשהו ש: 2-5 שנים נחשבים לטווח בינוני.

לאחר כמה קריאות חוזרות של פוסט זה, עלתה בי התהייה מהו ההבדל בין קרן מחקה לקרן סל בהקשר לאג"ח?
ומדוע הסולידית דווקא משבחת את הקרן המחקה בנוגע לאג"ח?

נתקלתי בקרן סל זו (יתכן שכבר ציינתם אותה קודם לכן בשרשור) ועלו בי שלוש שאלות: http://www.bizportal.co.il/tradedfund/quote/profile/1146646

1. האם 0.15 דמי ניהול ו-0.03 דמי נאמנות נחשבים לעלות יקרה?

2. כיצד באפשרותי לברר האם הקרן פסיבית? (לא איתרתי תשקיף כי הגישה באתר https://www.xnes.co.il היא ללקוחות בלבד)

3. מדוע לא לרכוש אותה במקום קרנות מחקות אחרות?

כאן: http://www.agach.co.il/?p=126 יש את כל המידע שאתה צריך בנושא של מח"מ וטווח זמן האגרת
תודה רבה על ההפניה. נתקלתי במקור זה בעבר, לצערי לא הצלחתי להבין את המשמעויות ואף העקרונות הבסיסיים:
- מדוע אם אחוז התשואה עולה אז המחיר יורד?
- אם אבחר אג"ח ישיר לפי תאריך הפירעון, למה זה אמור להיות אכפת לי מהו המח"מ שלו? (הבנתי שאם המח"מ ארוך זה כרוך ביותר סיכון, אבל במה זה שונה מתאריך הפירעון שיכול להיות קצר או ארוך ולספק לי לכאורה את אותה אינפורמציה?).

@adamshalev , תודה רבה על המידע המעשיר :)
 
נערך לאחרונה ב:

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
מתנצל שסיבכתי
להיפך :-)
להבנתי מהבלוג ולאחר חיפושים, אין כזאת.
עכשיו אתה אומר משהו אחר לגמרי ממה שאמרת קודם.
כל האגים שציינת הם לטווח של 5 שנים ומטה, בזמן שאמרת קודם שהבעיה שאין קרנות שמחזיקות אגחים ארוכים מספיק, אבל כן יש קרן שמחזיקה אגחים של 5 שנים ומעלה (שזה יותר ארוך ממה שאתה רוצה להחזיק).
איכשהו הדברים האלה קצת סותרים אחד את השני. (לפחות עד כמה שאני מבין. ומודה שאני לא באמת מבין כלום באגח)
 
נושאים דומים
פותח הנושא כותרת פורום תגובות תאריך
ד כמה שאלות לגבי כספי פיצויים וקרן השתלמות מיסים 6
Y כמה שאלות לגבי דוח שנתי למס מיסים 3
א שאלות לגבי ביטוח דירה של הוריי נדל"ן 2
A שאלות לגבי מעבר לאמישראגז כספק חשמל פרטי: צרכנות פיננסית 2
ה מעבר משכיר לעצמאי - שאלות לגבי התנהלות אופטימלית פנסיה, גמל וקרנות השתלמות 2
M מספר שאלות לגבי צארלס שוואב שוק ההון 15
M שאלות לגבי הבייסיק ונילה וה- paspportcard pay צרכנות פיננסית 6
Echelon שאלות לגבי זכיה בהגרלת המשך של "דירה בהנחה" בעקבות ביטול של זוכה אחר נדל"ן 11
G שאלות לגבי עסקת שרשרת נדל"ן 2
ג מספר שאלות לגבי חלק י"א בטופס 1301 ורישום הפסד בעסק מיסים 11
Y שאלות לגבי מעבר בנק צרכנות פיננסית 5
ח שאלות לגבי RSU - שיקולים להחזיק או למכור? מיסוי? שוק ההון 4
A שאלות לגבי תואר בכלכלה התפתחות אישית 5
ח שאלות לגבי גניבת מטבע XRP, איפה הטעות? קריפטו והשקעות אלטרנטיביות 4
ש שאלות לגבי קרנות מחקות / סל שוק ההון 7
I שאלות לגבי שוקולד מריר שוק ההון 1
H שאלות לגבי תכנון פרישה בגיל 40 פרישה מוקדמת והחיים שאחריה 41
ד שתי שאלות לגבי קרן סגורה בפוסט "איך לקנות זהב למטרות השקעה" שוק ההון 10
H שאלות לגבי קרן השתלמות IRA פנסיה, גמל וקרנות השתלמות 7
D שאלות לגבי בניית תיק השקעות שוק ההון 13
A שאלות לגבי WASH SALE ומיסוי דיווידנדים מיסים 9
N שתי שאלות לגבי תיק השקעות שוק ההון 15
N שאלות חידוד לגבי הכנסות נוספות ב-1040 מיסים 2
M שאלות לגבי הצהרת בריאות בביטוח בריאות? צרכנות פיננסית 1
Y שאלות של מייק מתחיל לגבי קרן השתלמות ופנסיה פנסיה, גמל וקרנות השתלמות 1
Y שאלות של מייק מתחיל לגבי תיק השקעות פשוט שוק ההון 33
C כמה שאלות לגבי מכרז קרקע ברמ"י נדל"ן 4
I שאלות לגבי ניהול השקעות בקרנות למשקיעים עם אזרחות אמריקאית שוק ההון 5
כ שאלות לגבי קיזוז מס בחשבון ממוסה מיסים 2
J מספר שאלות לגבי פנסיה, דמי צבירה, ומחקה מדד פנסיה, גמל וקרנות השתלמות 1
A כמה שאלות לגבי T Bills שוק ההון 4
P הוצל"פ - שאלות לגבי תיק איחוד אוף טופיק 1
ו שאלות לגבי הטרנד של סוחרים יומיים צעירים בשוק ההון שוק ההון 36
R שאלות לגבי קרנות מחקות זרות ו IRA שוק ההון 0
א הממשלה ששברה את גב הגמל - שאלות לגבי ניהול חשבון בinteractive brokers ברוקרים ופלטפורמות מסחר 0
I שאלות לגבי משכנתא נדל"ן 5
ת שאלות לגבי החישוב של מדד STOXX EUROPE 600 שוק ההון 4
ע שאלות לגבי ברוקר זר / חשבון זר שוק ההון 0
ה שאלות לגבי ישובים הזכאים להטבות מס מיסים 0
O כמה שאלות לגבי פוזיציית שורט ברוקרים ופלטפורמות מסחר 0
פיטר גריפין שאלות לגבי קרנות השתלמות פנסיה, גמל וקרנות השתלמות 5
Y שאלות לגבי mlp - master limited partnership מיסים 2
Shnizelia שאלות לגבי מעבר מ-PC ל-MAC אחרי 30 שנה עם PC אוף טופיק 56
DiverGirl שאלות לגבי מק"מ שוק ההון 0
ו שאלות לגבי קרן השתלמות IRA לעצמאים פנסיה, גמל וקרנות השתלמות 5
ד חישוב מח"מ ועוד שאלות לגבי תיק-השקעות-שוקולד-מריר שוק ההון 5
Y מספר שאלות לגבי תיק ל5-10 שנים הקרובות שוק ההון 10
G שאלות לגבי ביטוח מנהלים, קרן פנסיה, ושימוש בבית השקעות פרטי כסוכן פנסיוני במקום הסוכן במקום העבוד פנסיה, גמל וקרנות השתלמות 0
כ כמה שאלות לגבי קרנות סל שוק ההון 0
A שאלות לגבי קרן השתלמות ופנסיה ומעבר לחשבון IRA פנסיה, גמל וקרנות השתלמות 2

נושאים דומים

Back
למעלה