• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

רווק בן 45 - בוחן אפשרות פרישה

  • פותח הנושא פותח הנושא rams2
  • פורסם בתאריך פורסם בתאריך
גם רוצה לדאוג לאחיינים בעתיד ..
אחלה. מחשבה יפה.
אבל אתה רוצה לפרוש מוקדם. ונמאס לך לעבוד.
אז בוא תתמד קודם בלדאוג לעצמך.
אתה יכול לתכנן כמה שבא לך, אבל את האחיינים שים בתחתית סדר העדיפויות בהתאם לרצון שלך לפרוש מוקדם.

ההבדל היחיד הוא שכיום אתה לא מוציא כסף לצורך שכ"ד אבל בעתיד כן. כלומר, אם היום 8000 ש"ח הן ההוצאות החודשיות שלך אז תיקח בחשבון שאתה תצטרך להוסיף לחשבון גם הוצאות שכ"ד. האם זה אפשרי לך לעשות זאת ללא גידול נוסף בהוצאות? תוכל לצמצם את שאר ההוצאות כדי להישאר בטווח הזה?
הוא יכול להמשיך ולהתגורר בדירה הנוכחית שלו בת"א, אבל להשכיר 1-2 חדרים ולגור עם שותפים (אני מאמין שהדירה שלו היא בין 3-4 חדרים).
זה לא אידיאלי, אבל זה גם בסה"כ אחלה כי זה אומר שלא לחזור לבית ריק לבד.
לא לשכוח שגם אם תהיה בת זוג, אז הוצאות הדיור יכולות להתחלק בין 2 וזה גם תורם.

אם תוך 20 שנה תגמור את תיק ההשקעות שלך, תוכל להעמיד את הדירה למכירה ולקבל בוסט ענק של כסף שיחד עם הפנסיה והקיצבה אמור להספיק לך עד סוף חייך. איך זה נשמע לך?
בת העמק, האמת שזו תשובה מעולה.
גם זו אופציה לגיטימית לחלוטין... לרוקן את תיק ההשקעות במהלך 20-25 השנים הבאות (מי אמר שהוא צריך לשמור על ערכו ולהוריש אותו הלאה למי שבעצם אין?).
כשעומד להיגמר הכסף, למכור את הדירה, ובהנחה שהיא תהיה שווה כמה מליונים בכיף עד גבורות והסוף הלא מר, ולסחוב עם הכסף הזה בשקט עוד 20 שנה ואפילו להוריש לאחיינים שירוקלחת ומחסן לכל החפצים שיהיו להם.
לחילופין, כשייגמר תיק ההשקעות, פשוט לשנות פוזיציה למגורים זולים יותר, להשכיר את הדירה, ולחיות מההפרש יחד עם קצבת הזיקנה וקצבת הפרישה מקרן הפנסיה.

האמת היא שאיך שאני לא מסתכל על זה - הבחור מסודר.
מרחב התמרון ודרגות החופש שלו ברמות הגבוהות ביותר (והוא עדיין מתעקש להיות מודאג).
חוץ מזה, תמיד, אבל תמיד, אפשר לזרוק את עצמך לאיזו משרת "אבטחה", או יותר נכון תגיע ותנשום פה במקום לנשום בבית, באיזה לובי של בניין סתם-טק ברמת החייל או בלובי של בניין "אני עשיר ולכן מותר לי לזרוק צלחות מהמרפסת על פשוטי העם ולא יעשו לי כלום ושום דבר ואחרי חודשיים כולם ישכחו מזה" ולהשלים הכנסה פעמיים בשבוע ולהוסיף עוד 2-3K כמעט בלי מאמץ.
 
האמת היא שאיך שאני לא מסתכל על זה - הבחור מסודר.
לא ממש.
הבחור רוצה לחיות מתקציב של 8K לפחות, ככה הוא כתב.
היום הוא משתכר 6.5K ומקבל שכ"ד קטן של 1.6K ומהצד השני אין לו הוצאות שכ"ד. ביום שיפסיק לעבוד, אם הוא יחליט להישאר בדירה הנוכחית, תהיה לו הכנסה של 1.6K בלבד. אם הוא ישלים מהתיק, זה ייגמר מהר מאד (5 שנים). אם הוא ישכיר את הדירה וישכור אחרת (ונניח שההפרש יהיה 3K) ומקבל שכ"ד נוסף של 1.6K אז יצטרך להשלים מהתיק שייגמר תוך 10 שנים, (וישארו לו עוד 10 שנים לפרישה הרשמית).
השאיפה לתקציב שהוא חולם עליו לא נתמכת בהון הקיים אלא רק בהמשך ההשתכרות. צריך לחיות בצניעות עד גיל הפרישה הרשמי ואז אפשר לשחרר את החגורה.
 
השאיפה לתקציב שהוא חולם עליו לא נתמכת בהון הקיים אלא רק בהמשך ההשתכרות. צריך לחיות בצניעות עד גיל הפרישה הרשמי ואז אפשר לשחרר את החגורה.
או קיי, אם את עושה ככה את החישוב אז ברור.
אבל סליחה שאני מחטט לו בארנק, אם הוא מוכר עכשיו את הדירה ב- 2.8M ש"ח?...
אני רק מניח ש"מסודר" זה עניין יחסי מאוד.
 
אבל אלו הם לא דיבידנדים שנכנסים מדי רבעון כמו שעון. דירה זקוקה לתיקונים, שוכרים עשויים לא לשלם, הדירה יכולה להיות ריקה ושר אוצר כזה או אחר עלול להטיל מיסוי על אל-הוריים בעלי דירות שהם אינם גרים בהם. להתייחס לנכס ורבע כאל תעודת ביטוח שלבדה מספיקה לפרישה מוקדמת זה חוסר אחריות משווע.

אני לא דיברתי על דירה או נכסים, אלא כניסה עם הכסף לשוק ההון.
 
הסברתי את עצמי לא נכון ... אני לא רוצה להמשיך לגור בדירה ובכלל נמאס לי מתל אביב ..(למרות שהדירה שלי במיקום שנחשב מעולה). אני רוצה לחיות מ 8K או אולי 10K שזה כולל בתוכו מגורים שהשכירות לא עולה על 3K.
 
אני לא דיברתי על דירה או נכסים, אלא כניסה עם הכסף לשוק ההון
אז נתת דוגמה לתיק פרישה מבוסס 100 אחוז מניות? אתה היית מוכן לפרוש עם תיק המורכב מתמהיל דומה?
אני רוצה לחיות מ 8K או אולי 10K
4 מיליון שקל הם סכום מכובד אבל כזה שלא משאיר לך מרחב תמרון כשאתה מסתכל 40 שנה קדימה במידה ואתה לא עובד.
 
אבל סליחה שאני מחטט לו בארנק, אם הוא מוכר עכשיו את הדירה ב- 2.8M ש"ח?...
לפני שנתיים היו לו 3M ש"ח הון נזיל והוא פתח שרשור אם אותה דילמה. במהלך השנתיים הוא קנה עם ההון הזה את הדירה כי כנראה הגיע למסקנה שזה פותר לו את הבעיה.
אני רוצה לחיות מ 8K או אולי 10K שזה כולל בתוכו מגורים שהשכירות לא עולה על 3K.
אוקיי, אז אתה מדבר על תקציב כולל תשלום שכ"ד וזה כבר יותר מוצלח.
ההכנסות משכ"ד יכסו לך על הוצאות של 8K בחודש.
תיק ההשקעות שלך (במה אתה משקיע בכלל? יש לך שם תשואה?) ע"ס 400K על פני 20 שנה, עד לפרישה הרשמית, זה 20K בשנה שאתה יכול למשוך עד שיתאפס כך שהתקציב הכולל יהיה 9.6K. לאחר מכן יהיו לך הכנסות בסך 4K בחודש לפחות של פנסיה ובט"ל בנוסף לשכ"ד (12K בחודש). את הדירה תוכל להוריש לאחיינים.
*מקווה שלא פיספסתי כלום בתחשיב.
 
אמרו כבר הכל, לדעתי מצבך טוב מאוד עד מצוין.
איפה היית רוצה לגור? לחיות?
 
אני מחפש מקום שיש שקט, שלווה, ירוק ... לא סגור על עצמי
 
לפי כלל ה 400 אם אתה צריך 10 אלף שח לחודש (כולל שכד) מדובר ב 4 מליון ולפי דבריך יש לך 3.2 מליון שח שזה 20% פחות .
אני לא הייתי יוצא לפרישה לפני שהייתי מגיע לחסכון של 4 מליון במצבך או מצליך לצמצם הוצאות.
לגבי חסכונות פנסיונים וקרהש , אם הם קיימים אז כדאי לספור אותם ואולי זה משפר את התחשיב (ואז מפצלים בין הטווח עד הפרישה ולאחריה) לדוגמא 10 שח לפי תשואה ברוטו של 3.5 שנים ל 22 שנה זה חיסכון של 1.8 מליון שח שנדרש כגישור עד גיל הפרישה
אם יש לך כיום בפנסיה או ביטוח מנהלים כ מליון שח אז אתה מסודר ברוטו ל 10 אלף שח בפנסיה בערך.
השורה התחתונה היא שצריך להיזהר מהערכת חסר להוצאות ובלתמים ולטווח ארוך כדאי להגדיל את הסכום ב15-20 אחוז , נקודה נוספת היא מגורים בשכירות, לטווח ארוך סטטיסטית מבוגרים מתקשים להחליף דירות, ולעיתים מתקשים למצוא דירות ראויות (מעלית) או שבעלי דירות מעדיפים משכירים קלים יותר .
ולכן רצוי לדעתי אם כבר יש לך דירה לשמר בעלות (אפילו אם תמכור ותרכוש זולה יותר בין אם להשכרה או למגורים) כדי שלא תאבד נכס מגורים שתתקשה להשיג בעוד 20-30 שנה.
 
מה הוא צריך להיות הכי עשיר בבית קברות?
הכלל לא רלוונטי אליו:

אני מניח שאין לו בעיה עם פחות ירושה לנכדים.
לא, אבל גם אין לו תאריך תפוגה, ואם תוחלת החיים מתארכת כל 20 שנה ב חמש שנים אז יש לו סיכוי לא רע לחיות עד גיל 90-100 וזה בקרוב טוב אינסוף כלומר כלל ה400 בהחלט עשוי להיות תקף עבורו,
 
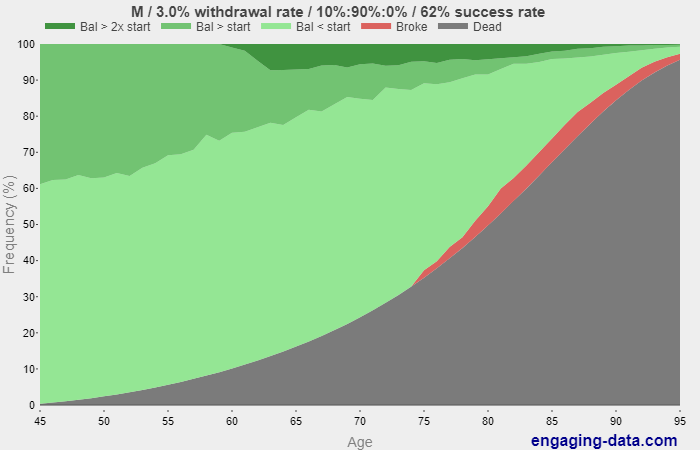
לקחתי את הנתונים שלך והחישובים שאחרים עשו בדיון והכנסתי למחשבון פרישה.
המחשבון עם הנתונים שלך
W7Aoyka.png

יצא שבגיל 85, 6.6% שלא ישאר לך כסף למחייה. סביר. לא מלהיב. לעומת זאת יש סיכוי של 2/3 שאתה כבר מת.
אז זו שאלה של מרווח ביטחון שדרוש לך נפשית.
אני מאוד אוהב את המחשבון הזה, מכיוון שהוא מאפשר לך לשנות את הנתונים שלך ומיידית לראות את ההשפעה על העתיד החזוי.

ההנחות שאני עשיתי, שאתה משכיר את כל הדירות (והן במחשבון כמו אגרות חוב).
  1. שאתה חיי מ10K שקל בחודש (כולל שכירות)(ומעדכן כל שנה לפי האינפלציה) ולא מוכן להפחית את הסכום בזמנים קשים.
  2. שמגיל 60 תתחיל למשוך פנסיה וקצבה, שתהיה כ4000 שקל בחודש. לא חישבתי, הלכתי לפי מה שכתבו בדיון.
  3. שה400K שאתה משקיע, מושקעים במניות או נכס מסוכן דומה.
  4. שאתה לא מרוויח שקל אחד נוסף במשך חייך. אתה לא נשאר בעבודה, אתה לא פותח בלוג, אתה לא עובד במשרה חלקית כשומר.
שינוי בכל אחד ההנחות משנה דרמטית את העתיד הצפוי.
למשל, אם העינינים לא ילכו טוב, בעתיד תסכים להפחית את המשיכה החודשית ב10%, מ10K ל9K , הסיכוי שלא ישאר לך כסף בגיל 85 פוחת ל 1.7% וזה מצויין.

לי אישית נשמע שכלכלית אתה כבר מוכן (או כמעט מוכן) ופסיכולוגית יש לך עוד דרך.
 
שמגיל 60 תתחיל למשוך פנסיה וקצבה, שתהיה כ4000 שקל בחודש. לא חישבתי, הלכתי לפי מה שכתבו בדיון.
הוא כתב 2000 שח פנסיה, ביטוח לאומי זה מגיל פרישה חוקי וכיום זה כ 1300שח ולאור מצב הבט"ל צריך לקחת לדעתי בונוס . אז נראה שכדאי לעדכן את הסימולציה .
לי אישית נשמע שכלכלית אתה כבר מוכן (או כמעט מוכן
אני חושב שאם אין מצידו התייחסות בגיל לפתרון לגבי מגורים וכיסויים ביטוחיים (סיעוד) הוא לא באמת מוכן .
 
כי לא הכנסת את ערך הדירה למשוואה, נכון? במקרה הצורך כמובן.
התייחסתי לדירות כנכס מסוג אג"ח. אם תמצמצי מספיק, אז למטרת החישובים, לדעתי זה מספיק קרוב. שניהם נותנים תשואה דומה, שניהם ניתנים למכירה בעת הצורך. לכן, מבחינתי אין לו הכנסות חודשיות משכירות, כי הן מחושבות כתשואה מהאגח.

הוא כתב 2000 שח פנסיה, ביטוח לאומי זה מגיל פרישה חוקי וכיום זה כ 1300שח ולאור מצב הבט"ל צריך לקחת לדעתי בונוס . אז נראה שכדאי לעדכן את הסימולציה .
אני לא אתווכח על נתונים שאנחנו לא יודעים. מאוד פשוט לעדכן את הסימולציה. זה מופיע Extra income , בין גיל 60 ל100, הכנסה שנתית בדולרים.

כיסויים ביטוחיים (סיעוד)
אני לא יודע שאין לו ביטוח סיעודי בתוך ה10K הוצאות חודשיות. אבל נניח וצריך להוסיף, 100-200 שקל לחודש לא ישנו את התמונה דרמטית. פותח הדיון צריך להחליט מה הצרכים שלו, אני גם הייתי עושה ביטוח דירה, ביטוח תרופות מחוץ לסל, חסכון להחליף רכב פעם בעשור וכו. אבל אני מניח שהכל כבר חושב בתוך הנתונים שהוא נתן.
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
שעומד להיגמר הכסף, למכור את הדירה, ובהנחה שהיא תהיה שווה כמה מליונים בכיף עד גבורות והסוף הלא מר, ולסחוב עם הכסף הזה בשקט עוד 20 שנה ואפילו להוריש לאחיינים שירוקלחת ומחסן לכל החפצים שיהיו להם.

הוא אפילו לא צריך למכור את הדירה אלא לקחת משכנתא הפוכה על הנכס ואז היורשים שלו ירשו את הנכס ורק יצטרכו לשלם עליו את המשכנתא שהוא לקח. הכי הוגן, ועדיף ליורשים. אולי הדירה תעלה עוד בערכה בשנים שהוא ימשוך ממנה כספים. לא צריך למכור גם אז.
 
נושאים דומים
פותח הנושא כותרת פורום תגובות תאריך
Y ייעוץ לגבי תיק השקעות - בן 28, רווק שוק ההון 18
H רווק שמשנה סטטוס בקרן פנסיה: משמעות למצב רפואי פנסיה, גמל וקרנות השתלמות 3
S דירה בהנחה - רווק או ידועים בציבור? נדל"ן 5
S איך רווק יכול להתגורר בזול בישראל? מינימליזם, חסכנות ואנטי-צרכנות 128
F מקרר לדירת רווק אוף טופיק 3
Tsachi01 מורה רווק מרוויח 8+ נטו ולא מצליח לסגור את החודש - דעתכם? אוף טופיק 155
1337justme ~1200 ש"ח לחודש על קניות בסופר בתור רווק מינימליזם, חסכנות ואנטי-צרכנות 96
S רווק בשנות הארבעים לחייו ועדיין אובד עצות... יומני מסע אישיים 21
1337justme רווק עם הון עצמי - האם לקנות דירה למגורים או לשכור? נדל"ן 68
א ביטוח בריאות מהעבודה (בן 20) צרכנות פיננסית 10
B עזרה בתכנון מסלול, בן 30 ששוקל הסבת מקצוע אוף טופיק 6
O קניית רכב, בצמוד לחסכון והשקעות בן 31 מינימליזם, חסכנות ואנטי-צרכנות 57
A בן 23 מתלבט לגבי הנדסת חשמל \ הנדסת מכונות התפתחות אישית 3
א ביטוח בריאות פרטי לברנש בן 19 צרכנות פיננסית 0
P בן 19 שוקל לנשור מתואר בהנדסת חשמל, מתלבט מה לעשות התפתחות אישית 32
S בן 23, תקוע תעסוקתית, מתקשה עם מסגרות לימודיות יומני מסע אישיים 29
B משיכת פיצויים במעבר מקום עבודה - בן 25 פנסיה, גמל וקרנות השתלמות 3
MichaelScott רובוטיקה לילד כמעט בן 6 אוף טופיק 6
algo.il התנהלות נכונה עם קרן פנסיה עבור בן 39 פנסיה, גמל וקרנות השתלמות 7
B בעיות חברתיות אצל ילד בן 10 אוף טופיק 107
M בניין חדש בן שנה אבל אין חוק מכר בעסקה נדל"ן 14
I בן 23 מתלבט אם להיכנס לתחום ההייטק אוף טופיק 11
N בן 25. לאיזה תואר להירשם ואיזה מסלול לקחת? התפתחות אישית 7
T ביטוח בריאות לתינוק בן חודש? חשוב לעשות או בזבוז כסף? צרכנות פיננסית 48
A בן זוג רשום מיסים 1
A משכנתא עם שיעבוד של בן אדם אחר נדל"ן 0
T בן 23 - מחשבות על צעדי ההמשך ! יומני מסע אישיים 1
K הפקדת כספים לIB מחשבון של בן משפחה מדרגה ראשונה ברוקרים ופלטפורמות מסחר 3
T עדכון תמהיל משכנתא בן 3 עבור דירה להשקעה נדל"ן 15
ג השקעה לטווח ארוך מאוד - איך אני משקיעה עבור ילד בן שנתיים דיוני עומק על פוסטים מהבלוג 13
S בן 35 רוצה אבל מפחד לעזוב את הבית של ההורים אוף טופיק 40
L לשתות משהו קר בלב מדבר - בן 34 מתחיל (כמעט) מאפס יומני מסע אישיים 53
M בן 15 שמנסה ללמוד ולהתפתח יומני מסע אישיים 17
V איזה מסלול בקרן פנסיה עדיף למישהו בן 35 - מניות, עוקב סנופי או משהו אחר? פנסיה, גמל וקרנות השתלמות 17
M לימודים בניגוד להיגיון - בן 24 יומני מסע אישיים 46
N לא בלב שלם לגבי המקצוע שאני לומד, הנדסאי בניין בן 27 אוף טופיק 6
N בחירת מסלול השקעה פנסיה והשתלמות לשכיר בן 51 פנסיה, גמל וקרנות השתלמות 15
T עצמאי בן 70, כדאי לפתוח השתלמות או פנסיה? פנסיה, גמל וקרנות השתלמות 4
מ דוח למס הכנסה -בן זוג רשום במערכת צרופות לרווק פוסטים מאיכות נמוכה 2
S בן 16 - היכן כדאי לפתוח חשבון בנק? צרכנות פיננסית 1
Elliott ממוצע 83 מדעי המחשב מהאוניברסיטה הפתוחה צריך עצה + שאלה על בן גוריון תואר שני התפתחות אישית 12
E מתלבט איך להשקיע- בן זוג אמריקאי מיסים 11
S בן 26, יומן שיתוף יומני מסע אישיים 31
כ בן 30 ולא רואה את האופק התפתחות אישית 27
B סטודנט בן 28 למנהל עסקים ומדעי המחשב ומאוד מבולבל. התפתחות אישית 3
T בן 25 מתחיל מסע יומני מסע אישיים 10
I בן 26 - יוצא לדרך, טייק 2# יומני מסע אישיים 8
Bosco התלבטות קשה - השקעה עבור בן משפחה שוק ההון 32
E בן 19 חדש בתחום דיוני עומק על פוסטים מהבלוג 2
E בן 19 לא יודע איפה להתחיל שוק ההון 7

נושאים דומים

Back
למעלה