• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

זוג בתחילת הדרך - הכל פתוח

  • פותח הנושא פותח הנושא KobeAnshoby
  • פורסם בתאריך פורסם בתאריך
בנוסף לקחת הלוואה לכל מטרה מבנק של 200-300 אלף שח בריבית נמוכה לצורך השקעה יותר יזמית בארה"ב כמו בנייה חדשה, השקעה קבוצתית וכדו' שאני מאוד רוצה
אני יודע שיהיה לנו ככה מינופים די גדולים אבל זה לא משהו שאנחנו לא יכולים לעמוד בו מבחינה תזרימית, הערות והארות על זה גם אשמח לקבל
מה אישתך שתחייה חושבת על זה?
 
השאלה אם היתרון של המינוף העתידי מהקופת גמל משנה את כללי המשחק?
מינוף אתה יכול גם במסחר עצמאי.
לא יודע איך בברוקרים בארץ, אבל זה קל מאוד בברוקר בחו"ל (ib).
 
הסיפור שלך מזכיר לי את הסיפור שלנו.
רק שאנחנו לא עובדים בהייטק והתעוררנו 3 שנים מאוחר ממכם.
התכנית שלך מאוד אגרסיבית והיום אני מבין וחושב שהיא מאוד נכונה. אבל בתחילת הדרך לא בטוח שאני הייתי מוכן להיכנס בכזו אגרסיביות.
לכן הטיפ היחיד שיש לי לתת לך מעבר לזה שאתה בכיוון הנכון הוא לשתף את אשתך בהחלטות ולהקשיב לחששות שלה. כל החיים שלכם לפניכם ואין טעם לדחוף בכח ולשכנע לעשות דברים שהיא לא מרגישה בטוחה אתם. לא קל לעשות שינוי מאפס השקעה ל-50% מינוף על השווי שלכם. לפעמים רק אחרי שרואים את הכסף בבנק ואיך ההשקעות יעזרו לה עם הכנסה מהצד בחופשת לידה לדוגמא אז זה ישנה את היחס שלה לעניין.

אני מבין שב 2008 היית בבית ספר.
באירוע כזה ה rsu נחתך, הנדל"ן צונח (לפעמים גם אין שוכרים לפרק זמן מסויים). הריביות עולות וכל הטוב הזה בא עם חוסר ודאות תעסוקתי.
זה לא ארמגדון, אלא ארוע שקורה בשוק מדי פעם.
הפתרון לזה הוא קל, קרן של 6-12 חודשי שכירות לכל השקעה בנפרד ואז אפשר לישון בשקט גם בזמני משבר.

מוכנה, אבל בהשקעה תזרימית
היא צודקת. אנחנו עשינו בתחילת הדרך טעות בחישוב המינוף. התזרים היה צריך להיות אפסי אבל בגלל הוצאות תחזוקה גבוהות הוא היה לעיתים שלילי ועם מרפי המקולל זה הגיע דווקא בתקופות שההוצאות גבוהות או ההכנסות קטנות וזה מאוד "הוריד לנו" מההשקעה הזו.
 
נערך לאחרונה ב:
* את הדירה בארה"ב קניתי לפני כשנה וחצי ב43 אלף דולר + כמה אלפי דולרים בודדים הוצאות נלוות
קיבלתי שכ"ד כל חודש 880$ ברוטו (נגיד חצי מזה נטו אחרי כל ההוצאות החודשיות והשנתיות) עד לפני כחודש הדיירים עזבו וצריך לבצע שיפוץ rent ready לפני דיירים חדשים שיעלה לי כ10 אלף דולר.
כנראה שאעשה את השיפוץ ואז אנסה למכור להיפטר ממנה אמור לקבל 50-55 אלף דולר.
נשמע שיש לך כבר יש לך נסיון די עגום בתחום, מאידך אתה מחפש:
בסכום הזה להכנס בהשקעה קבוצתית בארה"ב (מולטי פמילי/ סינגל מולטי פמילי)
התחום מסוכן לא פחות מההשקעה שלך, אל תחשוב שהדשא אצל השכן תמיד ירוק יותר, הסיכונים גם פה קיימים רק שפה גם יגזרו עליך קופון יפה ולא יהיו לך שותפים לסיכון, רק לרווחים.

ג"נ: עוסק בתחום.

אני יודע שיהיה לנו ככה מינופים די גדולים אבל זה לא משהו שאנחנו לא יכולים לעמוד בו מבחינה תזרימית, הערות והארות על זה גם אשמח לקבל
מינופים זה מעולה אם יודעים מה עושים, זו יכולה להיות חרב פיפיות.
ניהול סיכונים, פיזור סיכונים ובחירת ההשקעות בקפידה (אם פיזרת את ההון על 10 השקעות חרא זה לא יעזור לך) הם הדברים החשובים ביותר באם ממנפים, אתה לא יודע מאיפה תגיע הבעיה הבאה וכמו שגרהם אמר צרות באות בצרורות לפעמים.

מיותר לציין שאני חובב מינופים גדול.
 
הפתרון לזה הוא קל, קרן של 6-12 חודשי שכירות לכל השקעה בנפרד ואז אפשר לישון בשקט גם בזמני משבר.
אז בעצם לקחת הלוואה בשביל קרן הביטחון. אם ההלוואה שלקחת תהיה זמינה גם בעתיד, אז אפשר פשוט למנף פחות.
 
אז בעצם לקחת הלוואה בשביל קרן הביטחון. אם ההלוואה שלקחת תהיה זמינה גם בעתיד, אז אפשר פשוט למנף פחות.
נכון, אבל אם אמנף פחות לא תהיה השקעה. אנחנו מדברים פה על נדל"ן, אי אפשר לקנות חצי בית.
אם לבחור יש מספיק מזומן אז מה שרשמת תופס. למרות ששוב, אם תסריט 2008 מתרחש ואין לו הכנסה והמשכנתאות/הלוואות דופקות הוא יצטרך לממש. וזה לא משנה אם יש לך משכנתאות/הלוואות עם החזר של 2000 ש"ח או 20,000 ש"ח. כשיש קרן חירום, אתה פשוט משלם את התשלומים מהקרן.
 
נכון, אבל אם אמנף פחות לא תהיה השקעה. אנחנו מדברים פה על נדל"ן, אי אפשר לקנות חצי בית.
אם לבחור יש מספיק מזומן אז מה שרשמת תופס. למרות ששוב, אם תסריט 2008 מתרחש ואין לו הכנסה והמשכנתאות/הלוואות דופקות הוא יצטרך לממש. וזה לא משנה אם יש לך משכנתאות/הלוואות עם החזר של 2000 ש"ח או 20,000 ש"ח. כשיש קרן חירום, אתה פשוט משלם את התשלומים מהקרן.
אם ההלוואה תהיה זמינה גם בעתיד. כפי שהנחתי, אז אפשר לוותר על החלק שחופף את קאן החירום ולקחת אותה במקרה בו צריך את קרן החירום ובינתיים להקטין ולחסוך תשלומי ריבית.
 
עדכון רבעוני 10.21 עד 1.22
חסכון מומצע: 54%
שווי נקי ללא פנסיות: 425K
פנסיות של שנינו: 70K

- לא הכללתי espp וRSU של אשתי, החלטתי שרק שהיא תמכור את המניות ויכנסו לחשבון נחשיב את זה בשווי
- החלטתי לא למכור את הנכס בארה"ב, השיפוץ ממש עכשיו הסתיים (עלה כ10K $, מצד שני העלה את הערך של הדירה בסכום דומה לדעתי) והעלתי את השכ"ד ל950$
- לגבי המינוף הבנקאי כרגע אנחנו רק בודקים איזה הצעות הבנקים נותנים לנו, עוד לא לוקחים הלוואה
- המהלך הראשון יהיה כנראה דירה להשקעה בארץ בעזרת מלווה משקיעים עם מינוף של 75%, יהיה לנו עוד כ200K עזרה מההורים לטובת זה כמו שרשמתי בעבר
לאחר מכן אני כן הייתי רוצה להכנס בהשקעה קבוצתית בארה"ב של MSF בסכום של 70-100K $ .. אשתי יותר מפחדת ממהלך כזה.. אז זה עוד לא סגור
- אחרי ההשקעות הנ"ל ארצה לפתוח חשבון השקעות בIB מכיוון שאני אזרח אמריקאי + כל הסיבות האחרות לפתוח שם ולא בישראלי
חושב את זה לפתוח רק על שמי כדי לא לגרום גם לאשתי להתחיל להגיש דוחות בארץ (אני ממילא מגיש בגלל הנכס בארה"ב)
 
- החלטתי לא למכור את הנכס בארה"ב, השיפוץ ממש עכשיו הסתיים (עלה כ10K $, מצד שני העלה את הערך של הדירה בסכום דומה לדעתי) והעלתי את השכ"ד ל950$
- לגבי המינוף הבנקאי כרגע אנחנו רק בודקים איזה הצעות הבנקים נותנים לנו, עוד לא לוקחים הלוואה
בדקת על לעשות cash out refinance לנכס? משכנתא בארה"ב זה בין ההלוואות הכי טובות שאתה יכול לקבל, בריבית קבועה ל30 שנה, חשבתי שישראלים לא יכולים לעשות את זה, אבל לאחרונה שמעתי מישראלי שעשה את זה השנה אחרי שעד עכשיו לא יכל, אז שווה בדיקה.

- המהלך הראשון יהיה כנראה דירה להשקעה בארץ בעזרת מלווה משקיעים עם מינוף של 75%, יהיה לנו עוד כ200K עזרה מההורים לטובת זה כמו שרשמתי בעבר
מעולה,
למה דווקא פריפריה? אני אישית מאמין שעליות המחירים במרכז בערי הלוויון של תל אביב יהיו הרבה יותר משמעותיות מבפריפריה, ואם תוסיף את הסכום שהיה לכם בעו"ש בעדכון הקודם תגיע ל400K שזה מספיק בשביל הון ראשוני לדירה בערי הלווין של המרכז, וזה גם יפתור לבינתיים את הקושי הזה:
לאחר מכן אני כן הייתי רוצה להכנס בהשקעה קבוצתית בארה"ב של MSF בסכום של 70-100K $ .. אשתי יותר מפחדת ממהלך כזה.. אז זה עוד לא סגור

ג"נ, משקיע בדירה בבאר שבע, כי:
זה מה שמתאפשר לי מבחינת תקציב כרגע, פה אני גר אז זה נוח ויש לי הבנה יחסית וביטחון במה שקניתי.

לגבי מלווי משקיעים:
חשוב לוודא אותם ולשאול שאלות קשות.
לחפש אנשים שאתם מכירים שעבדו איתם בעבר אם יש.
לעבוד איתם באזור בו הם מתמחים, הרבה פעמים למלווי משקיעים יש אזורים בהם הם מתמחים אבל גם יסכימו לזלוג איתך לאזורים אחרים.
 
בדקת על לעשות cash out refinance לנכס? משכנתא בארה"ב זה בין ההלוואות הכי טובות שאתה יכול לקבל, בריבית קבועה ל30 שנה, חשבתי שישראלים לא יכולים לעשות את זה, אבל לאחרונה שמעתי מישראלי שעשה את זה השנה אחרי שעד עכשיו לא יכל, אז שווה בדיקה.
להבנתי על נכס כזה ששווה 50 אלף דולר +- לא יתנו לי משכנתא.. אבל בעקרון בהחלט הייתי עושה את זה אם היה אפשר מה גם שאני אזרח אמריקאי היה מקל עלי
מעולה,
למה דווקא פריפריה? אני אישית מאמין שעליות המחירים במרכז בערי הלוויון של תל אביב יהיו הרבה יותר משמעותיות מבפריפריה, ואם תוסיף את הסכום שהיה לכם בעו"ש בעדכון הקודם תגיע ל400K שזה מספיק בשביל הון ראשוני לדירה בערי הלווין של המרכז
זאת בדיוק הכוונה, כ350-400 אלף כהון שלנו לזה כולל העזרה מההורים
 
זה נראה שאתה נמצא במקום מצויין!
מה היעדים ארוכי הטווח שלך? אמרת חופש כלכלי, אבל זה קצת כללי מידי... אתם רוצים לחיות על 20k בחודש? 30k?
תוך כמה זמן בערך היית רוצה לעשות את זה?

אם תענה על השאלות האלה בבירור זה יעזור לך מאוד לדעת לאן ללכת. אם נניח אתה מכוון לטווח הרחוק של 30 שנה נניח, אז אתה לא צריך להתמנף כל כך הרבה, להיות משמעותית יותר סולידי, ולהגיע ליעדים שלך הרבה יותר בנחת, וזה יעזור לאישתך להיות הרבה יותר רגועה בכל הנוגע להתמנפות שלכם ולהשקעות.
 
היעדים ארוכי הטווח שלך? אמרת חופש כלכלי, אבל זה קצת כללי מידי... אתם רוצים לחיות על 20k בחודש? 30k?
תוך כמה זמן בערך היית רוצה לעשות את זה?
בחישוב גס לפי הנתונים של היום זה יכול לקרות בגיל 40 (עוד 14 שנה)
אבל זה רק לפי הנתונים של היום שהם לפני ילדים, שדרוג רכב ואולי קניית עוד רכב, אולי קניית דירה למגורים. מצד שני גם המשכורות אולי יהיו יותר גבוהות וכו' וכו'

באמת קשה לתכנן ככ הרבה זמן קדימה עם משתנים ככ גדולים בדרך
 
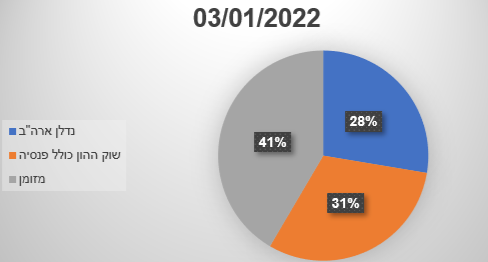
משתף את חלוקת הנכסים שלנו נכון לתחילת השנה (אני מודד ב3 לחודש כי זה אחרי שנכנסת המשכורת של החודש הקודם ויורד חיובי כ. אשראי).
הרעיון הוא כמובן לצמצם את המזומן לכ 5% קרן חירום. הוא ככה כרגע כאמור לצורך ההשקעה בנדלן בארץ. אעדכן גם את הגרף הזה בכל עדכון רבעוני.
כשאפתח חשבון מסחר אעדכן גם את הקצאת הנכסים בתוכו, כל הפנסיות והשתלמות שלנו במחקי מדד sp500.
eofQ0AT.png
 
עדכון רבעוני 1.22 עד 4.22
חסכון מומצע: 61%
שווי נקי ללא פנסיות: 482K
פנסיות של שנינו: 90K

- אשתי לא הסכימה למכור את הespp כשהיתה אפשרות למרות שאני כן רציתי, רצתה שהמניה קודם תעלה ואז נמכור אבל בינתיים המניה עדיין מדשדשת.
- פתחתי חשבון השקעות בIB, עד כה הפקדתי 10K ש"ח. כרגע ההקצאה VTI 70%, VXUS 30% . הפנסיות והשתלמות כולן בSP500.
- הקצאת הנכסים כמעט לא השתנתה.
- הגידול בשוי הנקי מורכב גם מהחסכון וגם מכסף שקיבלנו.
- השווי הנקי כולל את הדירה בארה"ב שאני לא יודע בכמה להעריך היא שווה בדיוק, בכל מקרה החמרתי לכיוון מטה.

יעדים לרבעון הזה:
- לעבור עבודה, צפי של העלאה במשכורת 2-3K ש"ח בברוטו.
- להתחיל תהליך של קניית דירה להשקעה בארץ.
- להמשיך לשמור על חסכון של מעל 50% .
 
עדכון רבעון שני
חסכון ממוצע כ50%
שווי נקי ללא פנסיות וקהש 696K
פנסיות וקהש של שנינו 149K

הגידול בשווי הנקי זה מתנה של 200K מההורים לצורך רכישת דירה
אנחנו בתהליך רכישת דירה להשקעה בבת ים עם מינוף של 75%
בסוף החודש יהיה quick sale לחצי שנה האחרונה של הespp של אשתי, הצלחתי להסביר למה זאת האופציה העדיפה, בנוסף מכרנו חלק ממה שהיה בkeep מתקופות קודמות אז צפוי להכנס עוד כסף שכנראה אעביר לIB
לגבי הדירה בארה"ב אני שוקל ברצינות למכור ולהיפטר ממנה, יותר מדי הפתעות והוצאות שזה פשוט לא משתלם כבר, עוד לא יודע מה לעשות עם הכסף (נגיד כ150K שח)
עוד לא מצאתי עבודה בתחום אני לא מספיק מתאמץ בעניין הזה אבל מצד שני מאד נוח לי בעבודה הנוכחית.. בעיה
 
עדכון רבעוני 03/10/22 ובעצם שנה אחרי העדכון הראשון
חסכון ממוצע 30%
שווי נקי ללא פנסיות וקהש 660K
פנסיות וקהש של שנינו 176K

ובפירוט:
נכסים:
מזומן - 58K
דירה בארה"ב - 177K
דירה בבת ים - 1.5M
תיק באינטראקטיב (70% VTI, 30% VXUS) - 22K
קופת גמל של האישה - 78K

התחייבויות:
הלוואה ע"ח קופת גמל - 62K
משכנתא - 1.152M

רכשנו דירה להשקעה בבת ים עם 75% מינוף, ממש בישורת האחרונה של שיפוץ קטן והכנסת שוכרים.
היא אמנם רק 2 חדרים + מרפסת אבל ליד הרכבת הקלה ובקומה נמוכה.
השווי ירד בעקבות ההוצאות הנלוות שהגיעו לאזור ה100 אלף וקצת בעקבות הירידה בשוק.
טסנו לחו"ל גם החודש שזה היה סה"כ כ14K
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
נושאים דומים
פותח הנושא כותרת פורום תגובות תאריך
E זוג בתחילת הדרך בחו"ל יומני מסע אישיים 4
R זוג בתחילת הדרך האם להמשיך את הסיבוב של הגלגל? יומני מסע אישיים 3
S זוג נשוי בתחילת דרכו, מה לעשות עם הכסף? נדל"ן 3
ה יומן מסע - זוג הייטקיסטים יומני מסע אישיים 13
I בנקאות פתוחה - כרטיסים של שני בני זוג באותו חשבון צרכנות פיננסית 9
B החזר מס לבני זוג מעל 60 שאחד מהם נכה מיסים 2
M זוג ותשלום מס בנפרד מיסים 15
B ביטול כיסוי שאירים לבן זוג בפנסיה פנסיה, גמל וקרנות השתלמות 2
D שאלה לגבי קרן השתלמות או גופת גמל להשקעה זוג טרי פנסיה, גמל וקרנות השתלמות 13
yanosh34 הכנסה מרכוש של בני זוג - קרן השתלמות מיסים 7
C התנהלות עם בת זוג בעלת אזרחות אמריקאית ועוסק פטור שוק ההון 5
י ניכוי הוצאות אש"ל לשני בני זוג במקביל מיסים 0
ג חיסכון ארוך טווח עבור זוג סטודנטים מבוגרים פנסיה, גמל וקרנות השתלמות 2
ב האם לרכוש דירה למגורים? זוג+2, קיימת דירה נדל"ן 18
א מיסוי השכרת שתי דירות - זוג נשוי מיסים 4
A בן זוג רשום מיסים 1
A הסכם ממון וקניית 2 דירות על הנייר טרום נישואין בין בני זוג מיסים 2
מ מתרחבים ומצטמצים - זוג עם ילד בדרך יומני מסע אישיים 7
ה ניהול השקעות בני זוג אמריקאית וישראלי שוק ההון 5
E זוג + 2 יומן מסע יומני מסע אישיים 7
מ מס יסף בני זוג שכירים מיסים 1
I זוג נשוי ישראלי-אמריקאי ברוקרים ופלטפורמות מסחר 0
י הרכב סל קניות להזמנה לבית - זוג בתל אביב ללא ילדים מינימליזם, חסכנות ואנטי-צרכנות 23
להשיג - כסף בשקל האם זוג נשוי שחתם על הסכם הפרדה ממונית יכול לקנות דירה על שם כל אחד ללא מיסוי מיסים 15
ח דו"ח שנתי לבני זוג בשנה שבה אחד מבני הזוג נפטר מיסים 2
N זוג נשוי בגיל 28 מחפש את ההתכנות הכלכלית שלו יומני מסע אישיים 6
Z קרנות אמריקאיות או איריות עבור זוג חצי אמריקאי שוק ההון 0
B בת זוג לא עובדת פוסטים מאיכות נמוכה 4
מ דוח למס הכנסה -בן זוג רשום במערכת צרופות לרווק פוסטים מאיכות נמוכה 2
E מתלבט איך להשקיע- בן זוג אמריקאי מיסים 11
D חברה בעמ בבעלות בני זוג מיסים 6
H משכנתא על שני בני זוג כאשר הדירה רשומה רק על אחד מבני הזוג נדל"ן 3
Z בת זוג אמריקאית כנהנית בחשבון מיסים 4
א תכנון מס - זוג אמריקאי למחצה נדל"ן 3
D לעבור לגור עם הבת זוג ולהיכנס לבור כלכלי או להמשיך לגור עם ההורים? אוף טופיק 45
I מיסוי בין בני זוג מיסים 11
O מס רכישה בדירה של בן זוג אחד עם הסכם ממון מיסים 18
Michel פטור רווח הון ע"י שימוש בתיקון 90 לבן זוג שאינו עובד. פנסיה, גמל וקרנות השתלמות 17
נגב איך מסתדר בן זוג הייטקיסט של קרייריסטית שקיבלה משרה בארה"ב מבחינת ויזת עבודה ומיסים? מיסים 13
T זוג סולידי עם שאיפות לעצמאות כלכלית יומני מסע אישיים 13
ג זוג צעיר מחפש איפה לקנות דירה ראשונה להשקעה נדל"ן 9
I חשבון השקעות משותף לבני זוג צעירים - ברוקר נפרד? איך לפזר? שוק ההון 0
G זוג פנסיונרים עם 600 אש"ח - איך שומרים על הערך בתקופת אינפלציה? שוק ההון 16
M זוג צעיר - אפיקי השקעה אפשריים? נדל"ן 3
צ חשבון בנק משותף - זוג לקראת חתונה צרכנות פיננסית 7
צ קניית דירה - זוג לפני חתונה נדל"ן 24
י זוג אזרחים אירופאים עם נכות - מעבר לחו״ל פרישה מוקדמת והחיים שאחריה 2
י לאקונה? רווחי הון קטין, ובן זוג רשום מיסים 9
R חובת דיווח על הוצאת כספים לחו"ל לבני זוג מיסים 1
K איפה לגור בגוש דן?- זוג צעיר אוף טופיק 13

נושאים דומים

Back
למעלה