• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

שאלה מעניינת על אחוז המשיכה

הפואנטה היא, שאם אתה מתחיל עם כלל ה 300 ותשנה את סכום המשיכה לפי האחוזים הנוכחיים, יש סיכוי, לא נראה לי קטן, שבאיזה שהוא שלב תצטרך למשוך סכום שלא יספיק לך למחיה לכאורה. ואז תאלץ למשוך יותר ממה שהכלל מאפשר לך. כלומר אתה מעלה את הסיכוי לכשלון.
נכון.
כל המחקרים שאני מכיר מדברים על להגיע ל- 3%-4%, נקרא לסכום הזה X, ואז למשוך את אותו X (שים לב - לא אותו אחוז) כל שנה. יש כאלה שמתאימים לאינפלציה (שזה נכון ויותר מחמיר) ויש כאלה שלא. אבל אף פעם לא מדברים על למשוך אחוז קבוע מהתיק. אמנם (בהגדרה) זה לא יגמר, אבל אתה יותר מידי בחוסר וודאות. אם יהיו עכשיו 10 שנים שהשוק יורד ב- 30% - לא בהכרח תוכל להצטמצם עד כדי כך..
 
הטיעון הזה כמעט שכנע אותי, אבל הנה דוגמה נגדית: נניח שמעכשיו השוק רק יורד. אז זה שאני כל שנה מעדכן את ה- 3% ומקטין את המשיכה, פועל לטובת שרידות התיק, לא מוסיף הימור של 5% כל שנה.

אבל בסדר, מכיוון שהשוק נוטה לעלות וזה מה שהסימולציה מניחה, אז אני מקבל את ההסבר.
אם אתה מושך כל שנה 3% (או 4%, או 15%) משווי התיק באותו רגע, אז הוא לא ייגמר אף פעם לא משנה מה השוק עושה (עד כדי אם השוק עצמו נמחק לגמרי).

אם משווים את כלל ה 4% המקורי ממחקר טריניטי (שאמר: תמשוך בשנה הראשונה 4% מהתיק ואז תצמיד את סכום המשיכה לאינפלציה בלי תלות במה התיק עושה) לכלל שאומר "תמשוך כל שנה 4% מהתיק הנוכחי בלי תלות במה התיק עושה" אז ברור שלא פוגעים בשרידות התיק. זו לא הבעיה. הבעיה היא שאי אפשר לחיות ככה, כי לצמצם את ההוצאות שלך בבת אחת פי 2 כי היה משבר בשוק זה לא משהו שהפנסיונר הסביר מסוגל לעשות...

אז השאלה לאיזה כלל בדיוק אנחנו משווים? אם הכלל הוא "תמשוך בשנה הראשונה 4% ואחר כך אם שווי התיק עלה מעל הסכום המקורי אז עדכן את סכום המשיכה ל 4% מהשווי החדש, אבל כשהשוק יורד אל תעדכן את סכום המשיכה כלפי מטה אלא תתנהג כאילו הפרישה שלך התחילה בשנה האחרונה שבה השוק היה בשיא ומשם המשכת לפי כלל ה 4% המקורי" אז זה כן כמו להגריל 5% (או כמה שזה היה) סיכוי לכישלון כל שנה.

מה שכן צריך לזכור, זה שכישלון במחקר המקורי הוגדר כ"התיק מחוסל תוך פחות מ 30 שנה" ובגיל מסויים אתה כבר לא צריך לחשוב 30 שנה קדימה כך שכן אפשר לעשות "הגרלה" חדשה עם סיכויים טובים יותר.

דרך נוספת להסתכל על זה, היא שעיקר הסיכון לכישלון הוא אם יש רצף של תשואות נמוכות/שליליות בתחילת הפרישה, כי אז התיק מתכווץ מהמשיכות וגם אם יהיו אחר כך תשואות גבוהות זה לא יצליח לפצות.

אבל אם התמזל מזלך והשנים הראשונות של הפרישה שלך הן עם תשואות ממשך חזקות ואחרי כמה זמן התיק שלך גדל כל כך עד שהסכום שאתה מושך שבהתחלה היה 4% עכשיו הוא נגיד 2%, זה בהחלט מתבקש וסביר שבשלב מסויים תגדיל את המשיכה...זה יגדיל את הסיכון, בהכרח, אבל יש לך "באפר" גדול כך שאתה יכול להגדיל את הסיכון ושהוא עדיין יהיה קטן.

זה שונה מאוד מלהגדיל את המשיכה כל פעם שהשוק עולה ואז להיתקע על משיכה של 4% מהשיא ולדבוק בה לאורך כל הירידות...
 
נערך לאחרונה ב:
בכללי המחקר הזה קצת מצחיק בעייני לחסוך 300 חודשי מחיה דהיינו 25 שנה על מנת למשוך 30 שנה ? רב הכסף בעצם זה חיסכון שלי ?
לא צריך להיות גאון גדול להבין שזה אפשרי כי הרי רק 25 שנים זה כבר מהחיסכון שלי ללא מתמטיקה מסובכת
אלא אם הריבית הריאלית על האג"ח היא אפסית ושוק המניות מדשדש או אף יורד. ואז לא בטוח שחיסכון בגודל של 25 שנות מחייה יספיק אפילו ל 25 שנה
 
אבל אם התמזל מזלך והשנים הראשונות של הפרישה שלך הן עם תשואות ממשך חזקות ואחרי כמה זמן התיק שלך גדל כל כך עד שהסכום שאתה מושך שבהתחלה היה 4% עכשיו הוא נגיד 2%, זה בהחלט מתבקש וסביר שבשלב מסויים תגדיל את המשיכה...זה יגדיל את הסיכון, בהכרח, אבל יש לך "באפר" גדול כך שאתה יכול להגדיל את הסיכון ושהוא עדיין יהיה קטן.
אני אדייק את זה אפילו יותר.
בכל רגע נתון, אין בעיה להגדיל עד לשיעור המשיכה הבטוח (עם הסתברות כישלון 0%) ביחס למצב התיק הנוכחי.
אפשר פשוט לחשב אותו כל שנה מחדש ולבדוק:
אם הוא גדול יותר אז אפשר להגדיל עד אליו ואם הוא קטן יותר אז ממשיכים עם המשיכה הרגילה ממקודם.
 
הבעיה היא שאין דבר כזה. תמיד יש הסתברות כשלון חיובית.
מקבל.
אבל מי שהולך לפי הסימולציות שלא נכשלו מעולם בעבר יכול להרגיש בטוח לבצע את ההגדלות כל עוד הוא שומר על המרחק הזה.
מבחינה מתמטית, הכפלה של הרבה מאורעות משלימים של אירועים שכולם קרובים מאוד ל0 עדיין תישאר גבוהה.
 
אם הוא קטן יותר אז ממשיכים עם המשיכה הרגילה ממקודם.
אם הבנתי אותך נכון אזי, משכת יותר מהאחוזים המותרים. כלומר אם התיק גדל אתה מושך לפי אחוזים. אם התיק קטן אתה מושך סכום קבוע שיספיק לך למחיה.

כלל המשיכה שלך הוא, בהנתן סכום השווה ל X אחוז מהתיק.
אם הסכום שאתה צריך למחיה קטן מסכום זה. מעולה. נמשוך X מהתיק ונחיה כמו מלכים ואפילו נשאר עודף.
אם הסכום שאתה צריך גדול מסכום זה. נמשוך את הסכום שצריכים שמהווה (X+משהוא) מהתיק. ללא התחשבות בגודל התיק.

זה לא מבטיח לך בשום פנים ואופן שהתיק לא יגמר. זה שונה באופן מהותי מהכלל של משיכת אחוז מהתיק, שמבטיח שהתיק לא יגמר לעולם.

זה יותר דומה ל -


אבל לעומתם, לך אין רווחי בטחון שמבטיחים שהתיק לא יגמר. כמובן בהינתן שהתיק שלך מספיק גדול כדי שגם ירידה באחוזי המשיכה תספיק לך למחייה.
 
אין בעיה להגדיל עד לשיעור המשיכה הבטוח (עם הסתברות כישלון 0%)
כמו שאמרו, אין דבר כזה. אבל גם אם היה, לא בטוח שזה משהו שהיית רוצה ואני לא מבין מה התועלת הפרקטית במהלך כזה.
ללכת על שיעור משיכה עם 0% סיכון לכישלון אומר שאתה צריך סכום גבוה משמעותית לפני שאתה פורש, מה שאומר שאתה עובד עוד המון שנים "סתם" במקום לפרוש.
אתה באמת מעדיף לעבוד עוד 10 שנים רק בשביל האפשרות להגדיל את המשיכה החודשית שלך אל הרבה מעבר למה שאתה בפועל בפרישה?
מה זה נותן לך? סתם להגיד שמשכת יותר?
 
מקבל.
אבל מי שהולך לפי הסימולציות שלא נכשלו מעולם בעבר יכול להרגיש בטוח לבצע את ההגדלות כל עוד הוא שומר על המרחק הזה.
מבחינה מתמטית, הכפלה של הרבה מאורעות משלימים של אירועים שכולם קרובים מאוד ל0 עדיין תישאר גבוהה.
אם מבחינתך סיכון של 1% הוא נסבל, ותגריל 10 פעמים סיכון כזה, אז אתה כבר בסיכון מצטבר של 9.56%, שהוא בלתי נסבל.

אם מלכתחילה סיכון של 1% הוא בלתי נסבל מבחינתך, ואתה מוכן לקבל רק סיכון של 0.1%, אז אתה שוב בבעיה שאם תגריל 10 פעמים בסיכון הזה זה יצטבר לסיכון של 1%.

במילים אחרות, אם אתה רוצה להגריל 10 פעמים אתה צריך שכל הגרלה תהיה בסיכון של עשירית מהסיכון שאתה מוכן לקחת...

אז אתה יכול להגריל כל שנה מחדש, כלומר להעלות את סכום ההוצאה ל x% מהתיק העדכני כל שנה שהתיק עולה ולא להוריד אותו כשהתיק יורד. אבל תצטרך לבחור x משמעותית יותר נמוך מזה שהיית בוחר לו היית בוחר בשיטה המקורית של משיכה קבועה (צמודה לאינפלציה) בשביל לעמוד באותה רמת סיכון כולל שבחרת (לכל רמת סיכון שתרצה לבחור).
 
ממה שאני מבין מקריאת התגובות והשאלות בשרשור הזה אני מבין שיש 2 פערים עיקריים לחלק גדול מהמגיבים:
א. הם לא ממש מבינים את המטרה של כלל ה300.
ב. הם לא ממש מבינים מה הכלל אומר.

לצורך יעול הדיון אני אנסה לסכם את שתי הנקודות:
א. המטרה היא למצוא את הסכום המינימלי שאיתו אפשר לפרוש, בהינתן צפי הוצאות חודשי מסויים.
כלומר אם אני יודע שאני צריך (או רוצה) 1000 ש''ח בכל חודש, מה הסכום המינימלי שאני צריך לחסוך כדי שבסבירות גבוהה אוכל למשוך 1000 ש''ח כל חודש (מותאם לאינפלציה) ושהכסף לא יגמר לי "לעולם" (המחקר המקורי אומנם בדק "רק" 25 שנה, אבל מחקרים מאוחרים יותר בדקו גם תקופות ארוכות יותר דל פרישה).
ב. הכלל אומר שאם חסכת פי 300 (או יותר) מהסכום החודשי, תוכל למשוך סכום כזה (מותאם לאינפלציה) כל חודש ובסבירות גבוהה הכסף לא יגמר. (יש טענות לאחרונה ש300 לא מספיק, גם בגלל זמן הפרישה הארוך יותר וגם בגלל תשואות צפויות נמוכות יותר, ולכן עדיף להכפיל ב400 כדי להגיע לודאות גבוהה יותר).

העיקרון הבסיסי (שהרוב פה מפספסים) הוא שמדובר על משיכה של סכום קבוע (מוצמד אינפלציה).
יש כמובן גם "הרחבות" למיניהן לכלל הבסיסי, שמדברות על משיכה דינמית. אפשר למשל למשוך פחות בשנים שהתיק יורד, בין אם ע"י צמצום הוצאות לתקופה או ע"י הגדלת הכנסות (לחזור לעבוד) לתקופה.
אלו הרחבות על הכלל הבסיסי שהמטרה שלהן היא בעיקר הקטנת סכום החיסכון הדרוש (כלומר הקדמת הפרישה) תוך שמירת (או אף צמצום) סיכויי כישלון נמוכים.

יש כמובן עוד הרחבות שונות כמו פרישה חלקית (מעבר למשרה חלקית, מעבר לעבודה אחרת בשביל הכיף עם פחות כסף וכו), ועוד אופציות אחרות.
אבל זה העיקר.
 
אם הבנתי אותך נכון אזי, משכת יותר מהאחוזים המותרים. כלומר אם התיק גדל אתה מושך לפי אחוזים. אם התיק קטן אתה מושך סכום קבוע שיספיק לך למחיה.

כלל המשיכה שלך הוא, בהנתן סכום השווה ל X אחוז מהתיק.
אם הסכום שאתה צריך למחיה קטן מסכום זה. מעולה. נמשוך X מהתיק ונחיה כמו מלכים ואפילו נשאר עודף.
אם הסכום שאתה צריך גדול מסכום זה. נמשוך את הסכום שצריכים שמהווה (X+משהוא) מהתיק. ללא התחשבות בגודל התיק.
זאת לא היתה הכוונה.
הכוונה היא למשוך סכום קבוע צמוד לאינפלציה לפי שיעור משיכה בטוח נכון לנקודת הזמן בהתחלה. זה כלל 300 רגיל רק עם סיכוי 0 היסטורי לכישלון.
ואז כל שנה לעשות חשבון כאילו עכשיו אני פורש מחדש ולבדוק:
1. אם בפרישה החדשה יוצא שמתאפשר סכום משיכה גדול יותר ממה שיש בפרישה הרצה, אז אני באמת מחליף את הפרישה הרצה בפרישה שחישבתי הרגע, עם הסכום הגדול יותר. כאילו פרשתי עכשיו מחדש.
2. אם בפרישה החדשה הסכום שיוצא הוא נמוך יותר מהפרישה שרצה - אני לא משנה שום דבר בתוכנית לפחות עד השנה הבאה.

כמו שאמרו, אין דבר כזה. אבל גם אם היה, לא בטוח שזה משהו שהיית רוצה ואני לא מבין מה התועלת הפרקטית במהלך כזה.
ללכת על שיעור משיכה עם 0% סיכון לכישלון אומר שאתה צריך סכום גבוה משמעותית לפני שאתה פורש, מה שאומר שאתה עובד עוד המון שנים "סתם" במקום לפרוש.
אתה באמת מעדיף לעבוד עוד 10 שנים רק בשביל האפשרות להגדיל את המשיכה החודשית שלך אל הרבה מעבר למה שאתה בפועל בפרישה?
מה זה נותן לך? סתם להגיד שמשכת יותר?
אז כמה נקודות.
1. אני מסכים שאין דבר כזה. כשאני רושם וארשום 0% אני מתכוון ל0% היסטורית. לגבי העתיד זה לעולם לא 0% באמת.
2. ההבדל בין פרישה עם 5% סיכוי לכישלון לבין פרישה עם 0% זה לרוב עוד כחצי שנה של עבודה ולא 10 שנים, אז לא צריך סתם לנפח את זה.
3. בפרישה עם 0% סיכוי, אני ארגיש יותר בטוח מאשר בפרישה שכן נכשלה בעבר. אולי למישהו אחר זה פחות משנה, זה עניין אינדיבידואלי.
4. מעשית אני כנראה לא באמת אחכה בדיוק ל0% בשביל לפרוש אלא אסתפק באחוזים קטנים. במיוחד אם לא יהיה לי כיף בעבודה. אבל את ההגדלה של המשיכה בפרישה עצמה, ארגיש בנוח לבצע כשחישובי הפרישה המחודשים יראו 0% סיכוי לכישלון.
5. אני לא מחפש להגדיל את המשיכה עד אינסוף רק לצורך המשיכה. הדיון עצמו הוא תיאורתי-מתמטי, ברור שאם התיק גדל וגדל אז מתישהוא יש נקודה שנותנים לו לגדול בשקט ולא מושכים בכח רק בשביל להגיד שמושכים יותר. אבל לפחות בהתחלה זה בהחלט יכול להיות נחמד לעלות את רמת החיים גם מעבר לזאת המתוכננת.

אם מבחינתך סיכון של 1% הוא נסבל, ותגריל 10 פעמים סיכון כזה, אז אתה כבר בסיכון מצטבר של 9.56%, שהוא בלתי נסבל.

אם מלכתחילה סיכון של 1% הוא בלתי נסבל מבחינתך, ואתה מוכן לקבל רק סיכון של 0.1%, אז אתה שוב בבעיה שאם תגריל 10 פעמים בסיכון הזה זה יצטבר לסיכון של 1%.

במילים אחרות, אם אתה רוצה להגריל 10 פעמים אתה צריך שכל הגרלה תהיה בסיכון של עשירית מהסיכון שאתה מוכן לקחת...

אז אתה יכול להגריל כל שנה מחדש, כלומר להעלות את סכום ההוצאה ל x% מהתיק העדכני כל שנה שהתיק עולה ולא להוריד אותו כשהתיק יורד. אבל תצטרך לבחור x משמעותית יותר נמוך מזה שהיית בוחר לו היית בוחר בשיטה המקורית של משיכה קבועה (צמודה לאינפלציה) בשביל לעמוד באותה רמת סיכון כולל שבחרת (לכל רמת סיכון שתרצה לבחור).
אני מסכים עם החשבון, אבל מה שקורה במספרים הקטנים הוא כזה:
ההבדל בין פרישה עם 1% לכישלון לבין פרישה עם 0% לכישלון הוא בערך עוד חודש עבודה. זה באמת ככה וזה זניח.
הסכמנו שאין כזה דבר באמת 0%. נניח שהוא בעצם 0.1% במציאות.
מה שיוצא זה שעל ידי חודש נוסף של עבודה הצלחנו לשפר את סיכוי הצלחת הפרישה פי 10, ואז גם אפשר להגריל אותה 10 פעמים...
ההבדל בין פרישה עם כישלון 1% לפרישה עם כשלון 0.1% הוא עצום. סוג המפולות שנמצאות באותו 1% שבהם התיק שלך לא שורד עם הון X הן קיצוניות מאוד, והן בסיכוי סביר מאוד יפילו גם הון של 1.003X (שזה עוד חודש עבודה, נניח?)

בד"כ ההתנהגויות של דברים כאלה בזנב של ההתפלגות הן מעריכיות וקופצות בצורה מאוד משמעותית.
 
זאת לא היתה הכוונה.
הכוונה היא למשוך סכום קבוע צמוד לאינפלציה לפי שיעור משיכה בטוח נכון לנקודת הזמן בהתחלה. זה כלל 300 רגיל רק עם סיכוי 0 היסטורי לכישלון.
זה לא כלל 300. זה אולי כלל 30,000. וגם זה לא בטוח שיספיק בשביל להגיע ל100%

אני מסכים שאין דבר כזה. כשאני רושם וארשום 0% אני מתכוון ל0% היסטורית. לגבי העתיד זה לעולם לא 0% באמת.
גם היסטורית אין באמת 0.
המחקרים (שבדקו היסטוריה, כי אין להם כדור בדולח) דיברו על 99% ודברים כאלה. אף אחד לא דיבר על 100%
אבל שוב, כמו שרשמתי, זה לא ממש משנה.
ההבדל בין פרישה עם 5% סיכוי לכישלון לבין פרישה עם 0% זה לרוב עוד כחצי שנה
מה?? מאיפה אתה מביא את השטויות האלה?
אפילו בשביל לעלות מ99.999% ל 100% צריך הרבה יותר מחצי שנה.
תחשוב, אנשים עוברים מ4% ל3% משיכה כי לדעתם הסיכוי ב3% הוא קטן מידי (והוא גבוהה בהרבה מ95%. אם אני זוכר נכון הוא 98 או אפילו 99%). וגם 3% לא מתקרב ל100% הצלחה.
אנחנו מדברים פה על הגדלת ההון ב33.3% רק כדי להגדיל את סיכויי ההצלחה ב1-2%.
אין שום סיכוי שאתה מגדיל את ההון שלך בשליש תוך חצי שנה.
שלא לדבר על זה שזה לא מספיק. כדי להגיע ל100% צריך סכום גדול בהרבה.
בפרישה עם 0% סיכוי, אני ארגיש יותר בטוח מאשר בפרישה שכן נכשלה בעבר. אולי למישהו אחר זה פחות משנה, זה עניין אינדיבידואלי
כמו שאמרתי, יש המון דרכים להקטין את הסיכוי (לא ל0% עגול, אלא למשהו סביר).
להגדיל את המשיכות על פעם שהתיק גדל זאת לא אחת מהן.
אני לא מחפש להגדיל את המשיכה עד אינסוף רק לצורך המשיכה. הדיון עצמו הוא תיאורתי-מתמטי
וחסר משמעות לחלוטין.
לא רואה טעם בדיון שהוא תיאורטי בלבד ללא שום השלכות מעשיות.
ברור שאם התיק גדל וגדל אז מתישהוא יש נקודה שנותנים לו לגדול בשקט ולא מושכים בכח רק בשביל להגיד שמושכים יותר. אבל לפחות בהתחלה זה בהחלט יכול להיות נחמד לעלות את רמת החיים גם מעבר לזאת המתוכננת.
ואני טוען שבדיוק ההיפך - אם הגעת למצב שאתה מצליח להגדיל את התיק מעבר לצורך שלך זה אומר שהיית יכול לפרוש מוקדם יותר.

יש פה עניין של איזון בין הסיכון שאתה מוכן לקחת לבין כמה זמן אתה מוכן לעבוד.

אני מסכים עם החשבון, אבל מה שקורה במספרים הקטנים הוא כזה:
ההבדל בין פרישה עם 1% לכישלון לבין פרישה עם 0% לכישלון הוא בערך עוד חודש עבודה.
לא ברור לי מאיפה אתה ממציא את השטויות האלה.
ההפרש בין 99 אחוז הצלחה ל 99.9% הצלחה הוא כמה שנים טובות. הנפרש בין 99.9 ל 99.99 הוא עוד כמה שנים ובין 99.99ל 99.999 הוא עוד כמה שנים.
להגיע מ99% ל100% זה עוד עשרות שנות עבודה.
הסכמנו שאין כזה דבר באמת 0%. נניח שהוא בעצם 0.1% במציאות
אם 0.1% מספיק לך, ואתה מגריל כל פעם מחדש במשך כמה עשרות שנות פרישה, אז בעצם הגדלת את הסיכוי לכישלון ל 3-4% לפחות.
לחלופין אתה צריך לחסוך עוד כעשור כדי להוריד את הסיכוי השנתי לכישלון מ 0.1% ל 0.01% (וצריך אפילו להוריד עוד יותר).

באמת שווה לך לעבוד עוד עשור יותר רק בשביל היכולת להגדיל משיכה מעבר למה שאתה צריך?
תעבוד במקום זה עוד שנה תוכל מראש למשוך את הסכום שתקבל אחרי ההגדלה. וחסכת 9 שנות עבודה
 
ההבדל בין פרישה עם כישלון 1% לפרישה עם כשלון 0.1% הוא עצום. סוג המפולות שנמצאות באותו 1% שבהם התיק שלך לא שורד עם הון X הן קיצוניות מאוד, והן בסיכוי סביר מאוד יפילו גם הון של 1.003X (שזה עוד חודש עבודה, נניח?)

בד"כ ההתנהגויות של דברים כאלה בזנב של ההתפלגות הן מעריכיות וקופצות בצורה מאוד משמעותית.
מבין את התיאוריה, אבל הסימולציות מראות אחרת.
הפרישה היא לא לחודש אחד וזהו, היא לתקופה ארוכה ככה ש (למרות סיכון רצף התשואות), ההתפלגות היא לא כזאת.

לא ברור לי מאיפה אתה ממציא את השטויות האלה.
ההפרש בין 99 אחוז הצלחה ל 99.9% הצלחה הוא כמה שנים טובות. הנפרש בין 99.9 ל 99.99 הוא עוד כמה שנים ובין 99.99ל 99.999 הוא עוד כמה שנים.
להגיע מ99% ל100% זה עוד עשרות שנות עבודה.
אתה יכול לקרוא לזה שטויות אבל זה לא הופך אותך לצודק.
אתה מוזמן לפתוח סימולציות ולבדוק.
 
נערך לאחרונה ב:
מבין את התיאוריה, אבל הסימולציות מראות אחרת.
הפרישה היא לא לחודש אחד וזהו, היא לתקופה ארוכה ככה ש (למרות סיכון רצף התשואות), ההתפלגות היא לא כזאת.
איזה סימולציות? על מה הן מסתמכות?

הנה דוגמה לסימולציה שכתבתי עכשיו ב5 דקות, יש הנחות לא מבוססות אבל זה מה יש:

בהנחה שלוג התשואה (הריאלית) מתפלג נורמלית עם תוחלת לוג(1.07) וסטיית תקן של 0.1 (וכן זו לא המציאות אבל ביקשת סימלוציה מה אני אעשה), הרצתי מיליון סימולציות של פרישה ל30 שנה עם משיכה של 4%, הכסף נגמר ב5930 מקרים כלומר ב 0.593% מהמקרים.

עכשיו אתה אומר "בשביל להוריד את ה0.593% לנגיד 0.1% כמה כבר אצטרף להוסיף? עוד חודש עבודה??"

אז בוא נוסיף עוד חודש עבודה; כמה זה מההון הצבור? נניח 1 ל200 כלומר 0.005? אז נתחיל מ1.005 ועדיין נמשוך 0.04 בשנה, או לחלופין נתחיל מ1 ונמשוך 0.0398~ בשנה. לפי תפיסתך, בטח נצליח לשפר מ0.593% ל0.1%, נכון?

ובכן, מתוך מיליון הרצות כאלה, ל5659 נגמר הכסף כלומר 0.5659%.

מה באמת אם היינו רוצים להוריד את הסיכוי מ0.593% לנניח 0.06% (פי 10 כמו שהתדיינו)? כמה חודשי עבודה (= הגדלות ב0.5% של ההון) צריך?

נראה ש50 חודשי עבודה (4 שנים וחודשיים); אז מושכים ~0.039 בשנה ומקבלים שהסיכוי שייגמר הכסף ממש קרוב ל0.06%.

*אין לי כדור בדולח
*אין לי הוכחה שתשואות בעולם האמיתי הן נורמליות בלתי תלויות
*הסימולציות רגישות לפרמטרים, מוזמנים לשחק עם הפרמטרים בעצמכם

קוד (פייתון 2):

def retire_sim(expected_return = 1.07, sd_log_return = 0.1, nyears = 30, withdraw_amount = 0.03):
amount = 1
mu = math.log(expected_return)
sigma = sd_log_return
for i in range(nyears):
year_return = math.e ** random.gauss(mu, sigma)
amount = amount * year_return - withdraw_amount
if amount < 0:
return False
return True

>>> sum([retire_sim(expected_return = 1.07, sd_log_return = 0.1, nyears = 30, withdraw_amount = 0.04) for i in range(10**6)])
994070
>>> sum([retire_sim(expected_return = 1.07, sd_log_return = 0.1, nyears = 30, withdraw_amount = 0.04 / 1.25) for i in range(10**6)])
999398
>>> sum([retire_sim(expected_return = 1.07, sd_log_return = 0.1, nyears = 30, withdraw_amount = 0.04 / 1.005) for i in range(10**6)])
994341
>>> 0.04 / 1.005
0.03980099502487563
>>> 0.04 / 1.025
0.039024390243902446​
 
אני מסכים עם החשבון, אבל מה שקורה במספרים הקטנים הוא כזה:
ההבדל בין פרישה עם 1% לכישלון לבין פרישה עם 0% לכישלון הוא בערך עוד חודש עבודה. זה באמת ככה וזה זניח.
הסכמנו שאין כזה דבר באמת 0%. נניח שהוא בעצם 0.1% במציאות.
מה שיוצא זה שעל ידי חודש נוסף של עבודה הצלחנו לשפר את סיכוי הצלחת הפרישה פי 10, ואז גם אפשר להגריל אותה 10 פעמים...
הפוך.
ככל שאתה מתקרב ל 0% כישלון כך כל שיפור נהיה קשה יותר. לרדת מ 3% סיכוי לכשלון ל 2% סיכוי דורש הרבה פחות הון/זמן מאשר לרדת מ 2% ל 1%.
לרדת מ 1% ל 0.1% זה יקר מאוד, ולרדת ל 0.01% זה יקר ברמה בלתי מעשית.
 
@luffyguy תודה על הסימולציה הזאת, אהבתי.
העניין עם סימולציות מונטה קרלו, כפי שסייגת בעצמך, הוא שהן לא מסמלצות את התנהגות השוק האמיתית.
בהתנהגות האמיתית יש רגרסיה לממוצע.
בסימולצית של ERN עם נתונים היסטוריים משנת 1871, יוצאים הסיכויים הבאים:
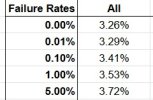
Screenshot 2025-01-23 193506.jpg

רואים שזה נכון שבאחוזונים הנמוכים ההתקרבות ל3.26% נהיית יותר איטית, שזה מה שניסיתם להגיד.
העניין הוא שזה לא סותר את מה שאני אמרתי - שההבדל בין 5% ל0% הוא כחצי שנת עבודה וההבדל בין 1% ל0% הוא כחודש עבודה.

בואו נראה מדוע
אני שם מספרים שקרובים מאוד למספרים האישיים שלי כדי להמחיש על דוגמה אמיתית. במספרים של משפחה אחרת זה יהיה שונה.
נניח שחסכתי 10 מיליון ש"ח.
נניח שקצב החיסכון מעבודה הוא של 570 אלף ש"ח בשנה.
נניח שהתשואה הממוצעת בשוק ההון היא 4%.
3.72% מ10 מיליון זה 372,000 ש"ח משיכה בשנה וזה נותן סיכוי של 5% לכישלון.
בשביל להגיע ל0.00% סיכוי, צריך להגיע למשיכה של אותו סכום אבל שהוא יהיה 3.26% מההון. כלומר צריך להגיע ל11,411,000 ש"ח.
כמה זמן זה יקח על סמך ההנחות? שנה ו4 חודשים.
סגרנו פער של 5% בשנה וקצת.
נכון, זה עדיין לא בדיוק מה שרשמתי קודם אבל זה רחוק מאוד מהפער שצוין פה של שנים רבות בשביל לסגור פער של 0.1% או 0.01%.


מדוע במציאות זה אפילו יותר טוב?
במציאות לכולנו יש פנסיה והתוספת שלה יכולה להיות חלק מאוד משמעותי מהפרישה החל מגיל 60.
מה שקורה בגלל זה, זה שצריך הרבה פחות הון בשביל לפרוש.
רק צריך להכניס את זה נכון לסימולציות.

אז עכשיו אני אראה את המספרים האמיתיים כולל התייחסות לפנסיה:
בשנת פרישה מיועדת N, ההון הוא 7,747,930 והצריכה היא 437,940. זה שיעור משיכה של 5.65% וסיכוי הכישלון של זה הוא 8.11%
בשנת N+1 ההון צפוי להיות 8,586,746 (בהתאם לאותן הנחות ממקודם) והצריכה ללא שינוי. זה שיעור משיכה של 5.10% וסיכוי הכישלון שלו 0.06%, עוד חודש וזה יורד ל0.00%.
כלומר בסימולציה שמשקללת גם תקבולי פנסיה עתידיים, ירדנו בשנה וחודש בלבד מסיכוי של 8.11% לכישלון לסיכוי של 0.00%.
 
אבל אם התמזל מזלך והשנים הראשונות של הפרישה שלך הן עם תשואות ממשך חזקות ואחרי כמה זמן התיק שלך גדל כל כך עד שהסכום שאתה מושך שבהתחלה היה 4% עכשיו הוא נגיד 2%, זה בהחלט מתבקש וסביר שבשלב מסויים תגדיל את המשיכה...זה יגדיל את הסיכון, בהכרח, אבל יש לך "באפר" גדול כך שאתה יכול להגדיל את הסיכון ושהוא עדיין יהיה קטן.
אהבתי !
הסבירות שזה יקרה לפי ההיסטוריה של השלושים שנה האחרונות די גבוהה כי השוק רב הזמן עולה !
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
רפרפתי בזריזות ולא מצאתי תיאור ברור של הסימולציה או אפילו את הטבלה הזו. תוכל למקד אותי? אני סקרן איך הם סמלצו (עשו בוטסטראפ?)
את הסימולציות המלאות שסדרת הפוסטים מבוססת עליהם הוא רשם איפשהוא שהם עשו עם הכלי הזה

אבל הוא גם פירסם כלי DIY בgoogle sheets ששם אפשר לעשות בדיקות עצמיות ויש שם את כל הנתונים הגולמיים של תשואות העבר.
משם לקחתי את הטבלה הזאת.
אתה יכול לראות את זה כאן:

תסתכל בטאב הראשון, בעמודה D בשורות 19-25 (אתה יכול לשנות שם בעצמך את ה% failure rate בשביל לראות תוצאות אחרות).
 
נושאים דומים
פותח הנושא כותרת פורום תגובות תאריך
ק שאלה מעניינת שוק ההון 19
S שאלה די מעניינת לגבי הקשר בין ביטוח צד ג' לרכב לבין מינימליזם ואנטי-צרכנות מינימליזם, חסכנות ואנטי-צרכנות 6
א מעלה דף אינטרנט צנוע עם Vibe coding, יש לי שאלה. התפתחות אישית 20
S שאלה לגבי נספח ג' ונספח ד' בטופס 1301 מיסים 0
E שאלה בנושא חישוב מס אוף טופיק 16
צ שאלה למשתמשי אלפי מיסים 2
G שאלה: איך יודעים שפקודה ב Xtrade נכשלה? שוק ההון 0
נ שאלה על הסימולטור לעצמאות כלכלית של הסולידית דיוני עומק על פוסטים מהבלוג 0
N שאלה על IRA קרן השתלמות - שבתוכה יש 5 מספרי קופות פנסיה, גמל וקרנות השתלמות 18
N שאלה מחשבתית שוק ההון 52
N שאלה על ניוד ביטוח מנהלים פנסיה, גמל וקרנות השתלמות 6
ה מסלולי השקעה בפנסיה - שאלה לשועלי השקעות פנסיה, גמל וקרנות השתלמות 12
G המלצות ליועץ השקעות + שאלה שוק ההון 2
C שאלה לגבי מגן מס שוק ההון 11
B שאלה על איחוד חשבונות בנק צרכנות פיננסית 6
ה שאלה בנושא מגן מס מיסים 0
N שאלה על פוליסת חיסכון פנסיה, גמל וקרנות השתלמות 7
A שאלה על מגן מס בבינלאומי שוק ההון 1
N שאלה על קרנות סל לעומת קרן מחקה שוק ההון 6
N שאלה על קרן צוברת דיבידנדים שוק ההון 1
N שאלה על קרן מחקה שוק ההון 12
N שאלה על קרן מחקה מדד חו"ל כלשהו שוק ההון 4
N שאלה על קרנות מחקות וקרנות סל שוק ההון 1
N שאלה על קרן ממונפת פי 3 נאסדק שוק ההון 4
ר שאלה מורכבת בנושא מס הכנסה ומס שבח מיסים 0
yoyo שאלה ליחידים שפרשו- כמה כסף לחודש צריך אדם יחיד פרישה מוקדמת והחיים שאחריה 22
B שאלה על הנחה בביטוח בריאות לילדים - הראל צרכנות פיננסית 3
F שאלה לגבי המרת מט”ח באקסלנס טרייד ברוקרים ופלטפורמות מסחר 3
חתול לילה שאלה על גידור בעת מכירת דירה נדל"ן 7
D שאלה לגבי ASUS Vivobook 16 אוף טופיק 2
S שאלה על תחליפים ישראליים לקרנות אמריקניות שוק ההון 12
ה שאלה על הרכב נכסים במסלול עוקב מדד S&P 500 פנסיה, גמל וקרנות השתלמות 1
י שאלה למי שהתנסה בהלוואות בערבות המדינה או בקרנות חברתיות יזמות והגדלת הכנסות 2
א שאלה קטנה בנוגע לפנסיה פנסיה, גמל וקרנות השתלמות 8
D שאלה לגבי קרן השתלמות או גופת גמל להשקעה זוג טרי פנסיה, גמל וקרנות השתלמות 13
N שאלה על עמלות על שורת דיבידנד בבית השקעות + שאלה על העברת IRA שוק ההון 0
N שאלה על קיזוז הכנסה מול הוצאה בעו"ש צרכנות פיננסית 1
מ שאלה קצת מוזרה, אבל... שוק ההון 15
deussex שאלה עבור אימי "כתב ויתור וסילוק מוחלט של תביעות" בסוף העסקתה פנסיה, גמל וקרנות השתלמות 1
flower שאלה על טיפול פלואוריד אצל רופא שיניים – האם באמת נחוץ כל חצי שנה? מינימליזם, חסכנות ואנטי-צרכנות 8
T שאלה על חשבון מרג׳ין (לא פורטפוליו) ברוקרים ופלטפורמות מסחר 1
N שאלה עמלות בבית מסחר ברוקרים ופלטפורמות מסחר 2
N שאלה לגבי תעודות סל שוק ההון 3
N שאלה על קרן השתלמות IRA שוק ההון 5
S שאלה לגבי 867 ונספח ג' ו-ד' בדוח 1301 (שכיר) מיסים 7
E שאלה לבעלי דירות - נדל"ן 93
ס שאלה על החזר מס מיסים 4
Y שאלה לגבי מיסוי קרן נדל"ן בחו"ל - מסלול הלוואה מיסים 1
A שאלה לתושבי ר"ג (או לכל אחד שיודע) נדל"ן 2
ז שאלה לגבי החזרה של כסף לישראל מחשבון השקעות בין לאומי שוק ההון 4

נושאים דומים

Back
למעלה

