@luffyguy תודה על הסימולציה הזאת, אהבתי.
העניין עם סימולציות מונטה קרלו, כפי שסייגת בעצמך, הוא שהן לא מסמלצות את התנהגות השוק האמיתית.
בהתנהגות האמיתית יש רגרסיה לממוצע.
בסימולצית של ERN עם נתונים היסטוריים משנת 1871, יוצאים הסיכויים הבאים:
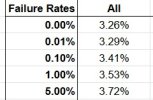
רואים שזה נכון שבאחוזונים הנמוכים ההתקרבות ל3.26% נהיית יותר איטית, שזה מה שניסיתם להגיד.
העניין הוא שזה לא סותר את מה שאני אמרתי - שההבדל בין 5% ל0% הוא כחצי שנת עבודה וההבדל בין 1% ל0% הוא כחודש עבודה.
בואו נראה מדוע
אני שם מספרים שקרובים מאוד למספרים האישיים שלי כדי להמחיש על דוגמה אמיתית. במספרים של משפחה אחרת זה יהיה שונה.
נניח שחסכתי 10 מיליון ש"ח.
נניח שקצב החיסכון מעבודה הוא של 570 אלף ש"ח בשנה.
נניח שהתשואה הממוצעת בשוק ההון היא 4%.
3.72% מ10 מיליון זה 372,000 ש"ח משיכה בשנה וזה נותן סיכוי של 5% לכישלון.
בשביל להגיע ל0.00% סיכוי, צריך להגיע למשיכה של אותו סכום אבל שהוא יהיה 3.26% מההון. כלומר צריך להגיע ל11,411,000 ש"ח.
כמה זמן זה יקח על סמך ההנחות? שנה ו4 חודשים.
סגרנו פער של 5% בשנה וקצת.
נכון, זה עדיין לא בדיוק מה שרשמתי קודם אבל זה רחוק מאוד מהפער שצוין פה של שנים רבות בשביל לסגור פער של 0.1% או 0.01%.
מדוע במציאות זה אפילו יותר טוב?
במציאות לכולנו יש פנסיה והתוספת שלה יכולה להיות חלק מאוד משמעותי מהפרישה החל מגיל 60.
מה שקורה בגלל זה, זה שצריך הרבה פחות הון בשביל לפרוש.
רק צריך להכניס את זה נכון לסימולציות.
אז עכשיו אני אראה את המספרים האמיתיים כולל התייחסות לפנסיה:
בשנת פרישה מיועדת N, ההון הוא 7,747,930 והצריכה היא 437,940. זה שיעור משיכה של 5.65% וסיכוי הכישלון של זה הוא 8.11%
בשנת N+1 ההון צפוי להיות 8,586,746 (בהתאם לאותן הנחות ממקודם) והצריכה ללא שינוי. זה שיעור משיכה של 5.10% וסיכוי הכישלון שלו 0.06%, עוד חודש וזה יורד ל0.00%.
כלומר בסימולציה שמשקללת גם תקבולי פנסיה עתידיים, ירדנו בשנה וחודש בלבד מסיכוי של 8.11% לכישלון לסיכוי של 0.00%.






