• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

רווק עם הון עצמי - האם לקנות דירה למגורים או לשכור?

  • פותח הנושא פותח הנושא 1337justme
  • פורסם בתאריך פורסם בתאריך
במקרה שלי מדובר בדירה למגורים שעבורה אני לא צריך מינוף. לפי מה שאמרו כאן לא תהיה כל תשואה ברכישה כזו משום שבועת הנדל"ן עתידה להתפוצץ בקרוב וערך הדירה ירד, בנוסף לעניין שיש הוצאות תחזוקה על הדירה בניגוד לשכירות.

כפי שציינו לא פעם, זה בכלל לא ברור שבועת הנדל"ן עתידה "להתפוצץ". יכול להיות שיהיו ירידות מחירים מתונות. יכול להיות שהעלייות ייפסקו והמחירים יקפאו. ויכול להיות שהמחירים ימשיכו לעלות, בקצב איטי. הרי אם לכולם היה ברור שהמחירים יירדו, אף אחד לא היה קונה היום. ואז המחירים היו יורדים כבר מחר. זה לא קורה.
אני לא מייעץ, ורחוק מלהיות מומחה, אבל לדעתי התרחיש היחיד שבו עדיף לך לא לקנות דירה היא אם אתה משוכנע שאתה יכול להשקיע בתבונה את ההון שלך, למשך 20-30 שנה, באפיקים שיניבו תשואה גבוהה יותר מהתשואה של הדירה שלך (אני חושב שאצל רוב האנשים זה לא המצב). וגם אז זה צריך להיות תשואה גבוהה באופן משמעותי בשביל שזה יהיה שווה את הסיכון. הרי יש גם ערך כלכלי לא מבוטל בשקט הנפשי של בעלות על דירה.
 
לדעתי אתה מפספס פה את העיקר, יש ברשותך סכום כסף פנוי ואתה צריך להפיק ממנו את המיטב תוך מבט לעתיד, רצוי להשקיע את הכסף כדי שייצר עבורך הכנסות ועליית ערך. ברכישת נכסים להשקעה על שמך אין צורך בהסכם ממון אם בעתיד תכיר בת זוג. כדי למנף את ההון שברשותך מומלץ להשקיע במיקום, ובזמן המתאימים לכך תוך שימוש במימון בצורה מבוקרת.
 
זה משפט לא נכון... לקנות דירה אחת זה כמו לשים את כל הכסף במניה אחת.

אתה מניח פה בדיוק את מה שנשאל בדיון...

אבל הדיון היה במידה ויש הון ראשוני גדול שמתאים לדירה- האם לקנות דירה או ללכת על תיק השקעות בשוק ההון.
לגבי לשים את כסף על מניה אחת, אני לא מסכים עם זה (אלא אם כן מדובר בדירה שקונים במטרה למכור בעתיד).
לדעתי זה יותר קרוב למניות דיבידנד - אתה יודע מראש על x כסף שאתה עומד לחסוך (שכ"ד) ומחיר הדירה עצמו הופך לפחות רלוונטי (לפחות עד מןעד המכירה שעד אז הוא יכול לעלות, לרדת או להישאר).

לגבי העניין של להשתמש בהון הראשוני לקניית הדידה - מסכים חלקית.
קניית הדירה יכולה להיות פחות רווחית ולא השקעה מפוזרת לבד.
מצד שני, בעזרת חוסר תשלום השכ"ד(ובהנחה שקונה עם תשואה גבוהה יחסית לנדלן) הוא יכול לחסוך יותר כסף שאותו ישקיע במקומות אחרים.
כמובן שכן עולה העניין שאת אותו הכסף הוא יכול להשקיע במקום רווחי יותר (שוק ההון), אבל כאן תן לי לצטט את הסולידית "רווחי יותר = מסוכן יותר" ובמקרה של שוק ההון - תנודתי יותר ויציב פחות (לפחות ויזואלית).
וכאן דווקא עולה השיקול שאולי בשביל משקיע מתחיל פחות סיכון זה לא רעיון כ"כ גרוע.
 
מצד שני, בעזרת חוסר תשלום השכ"ד(ובהנחה שקונה עם תשואה גבוהה יחסית לנדלן) הוא יכול לחסוך יותר כסף שאותו ישקיע במקומות אחרים.
על זה לא נגיע להסכמה :)
כמובן שהתשואה משתנה מאדם לאדם ומהשקעה להשקעה (לא כולם משקיעים באותם הדברים ולכן צפי התשואה משתנה) אבל לדעתי יש אלטרנטיבות השקעה שמניבות תשואה גבוהה יותר מדירה למגורים וממש לא משנה אם הוא גר בדירה או אם הוא משכיר אותה למישהו אחר (מניסיוני האישי דווקא דירה שקונים בשביל לגור בה היא פחות רווחית מדירה שקונית במטרה להשכיר אותה ולא לגור בה לעולם).

אבל כאן תן לי לצטט את הסולידית "רווחי יותר = מסוכן יותר"
זה לא בהכרח נכון.
המשפט נכון במקרה והשוק הוא יעיל ב-100% ואין דבר כזה במציאות.
כמובן שלקחת את חוסר היעילות הקטן שקיים בשוק ולהשתמש בו לטובתינו זו לא משימה פשוטה ואין שום ערובה שנצליח בכך.
אם כבר אז בשוק הנדל"ן יש הרבה יותר חוסר יעילות ושם ניתן להשיג תשואה גבוהה יותר עם סיכון נמוך יותר באמצעות מחקר מקיף.
זה כמובן יוצא מנקודת הנוחות שלי שדורשת השקעה פסיבית שלא מצריכה ממני לעבוד במשרה שניה וזו הסיבה שבחרתי במניות דיבידנד.
מבחינתי הן משקפות סיכון נמוך יותר משאר השוק (הדיבידנד משמש כתחתית שמחיר המניה לא באמת יכול לרדת מתחתיו או אפילו להגיע אליו כל עוד החברה מתפקדת) ולכן אני יכול להתמודד עם תיק של 100% מניות דיבידנד.

כמו כן בתיק מניות דיבידנד מפוזר מספיק (מבחינתי זה אומר 50 חברות שונות) אז גם אם כמה חברות פושטות את הרגל הנזק עדיין יותר קטן מהתפוצצות בצינור שקוראת בדירה להשכרה.
קצב הגדילה של הדיבידנד הממוצע עובר בהרבה את קצב הגדילה של שכר הדירה וזה בהנחה ושכר הדירה באמת גודל (אני הייתי צריך להקטין את שכר הדירה ביותר מ-10% לפני טיפה יותר משנה אחרי שהדירה שכבה ריקה חצי שנה!).

וכאן דווקא עולה השיקול שאולי בשביל משקיע מתחיל פחות סיכון זה לא רעיון כ"כ גרוע.
+1
 
לדעתי אתה מפספס פה את העיקר, יש ברשותך סכום כסף פנוי ואתה צריך להפיק ממנו את המיטב תוך מבט לעתיד, רצוי להשקיע את הכסף כדי שייצר עבורך הכנסות ועליית ערך. ברכישת נכסים להשקעה על שמך אין צורך בהסכם ממון אם בעתיד תכיר בת זוג. כדי למנף את ההון שברשותך מומלץ להשקיע במיקום, ובזמן המתאימים לכך תוך שימוש במימון בצורה מבוקרת.

לא כדאי לחלק עצות משפטיות כה חדות, יש הרבה אזורים אפורים בנושא של הסכמי ממון (לדוגמא, האם בן הזוג סייע בתחזוקת הנכס שלפני הנישואים מהכסף המשותף ...)
מי שמודאג מהנושא כדאי שימצא יועץ מקצועי ולא בפורום
 
בדקתי שוב ובסופו של דבר כמו שראיתי בחירת הפרמטרים לשיערוך קובעת את הכדאיות :-)
חובב שוק הון ירשום שהתשואה שלו 6% והנכס לא משתבח ואין עליה בשכירות עם השנים
משקיע נדל"ן יוסיף את הפרמטרים הנ"ל יבחר ריבית משכנתא זולה ויתקנן את פקטור הקניה בדיסקאונט (כי הוא סוחר ממולח)
ורק העתיד הוא קבוע בלתי ניתן לשינוי :-) בניגוד לתחזיות המוטות (של כולנו)
 
העניין הוא, שאם מסתכלים על הגרף הבא שמציג את הערך הריאלי של הדירות בישראל במהלך השנים, רואים בבירור שלטווח הארוך, המחירים אכן עולים.
כלומר, אם מישהו רוצה לקנות דירה, אפילו עכשיו בתקופה המטורפת הזו, הוא ככל הנראה ירוויח אם הוא לא ימכור את הדירה הרבה מאוד זמן (עשרות שנים). כמובן שאי אפשר לדעת מה יהיה, אבל אם כל כך הרבה שנים זה נמשך ככה, אז מדוע שדווקא עכשיו המחירים רק ירדו פתאום ולא יחזרו למגמת עליה?.

חומר למחשבה....

345979_345979_pic1.jpg
 
רבותי, אתם מתעלמים מהמציאות הפוליטית והדמוגרפית שצפויה לנו.
תחשבו איפה מדינת ישראל תהיה בעוד 20-30 שנה.
במקרה הטוב יהיה פה רוב דתי לאומי-חרדי-ערבי.
במקרה הפחות טוב יהיה פה רוב חרדי-ערבי.
במקרה הממש גרוע יהיה פה רוב ערבי.
בכל מקרה הגרעין החילוני יהיה 20-30% במקרה האופטימי ביותר.
בכל התרחישים ישראל תהפוך למדינת עולם שלישי. מחירי הנדל״ן הריאליים יהיו כמובן בהתאם.

אם זה היה פורום אמריקאי והדיון היה על לקנות דירה להשקעה בארה״ב מול השקעה במדד ה-S&P עוד היה איזשהו הגיון בדיון, אבל דירה בפאקינג ישראל? Give me a break.
 
העניין הוא, שאם מסתכלים על הגרף הבא שמציג את הערך הריאלי של הדירות בישראל במהלך השנים, רואים בבירור שלטווח הארוך, המחירים אכן עולים.
כלומר, אם מישהו רוצה לקנות דירה, אפילו עכשיו בתקופה המטורפת הזו, הוא ככל הנראה ירוויח אם הוא לא ימכור את הדירה הרבה מאוד זמן (עשרות שנים). כמובן שאי אפשר לדעת מה יהיה, אבל אם כל כך הרבה שנים זה נמשך ככה, אז מדוע שדווקא עכשיו המחירים רק ירדו פתאום ולא יחזרו למגמת עליה?.

חומר למחשבה....

345979_345979_pic1.jpg
ואם חוח הוא יאלץ למכור בשיא הנפילה ?
בכלל אם קנית בשיא אז רוב הסיכויים שלא תצליח למכור בשיא ,
אני לא מתנגד לרכישת דירה אבל זה סיכון שצריך לקחת בחשבון
 
העניין הוא, שאם מסתכלים על הגרף הבא שמציג את הערך הריאלי של הדירות בישראל במהלך השנים, רואים בבירור שלטווח הארוך, המחירים אכן עולים.
הגרף שהצגת מציג את מחיר הדירה הממוצעת אבל מתעלם משלושה פרמטרים מאוד חשובים:
1. אינפלציה.
רק בשנת 1984 האינפלציה עמדה על 450%.
בגרף מוצגת ירידת מחיר של 20% בלבד אבל האינפלציה חתכה את שווי הדירה ב-80% נוספים!

2. שינוי במהות הדירה הממוצעת
אם לצורך הדוגמא דירה ממוצעת בשנות ה-80 היתה דירת 3 חדרים, בגודל 70 מטר, בלי גינה, ובלי מרפסת אבל היום דירה ממוצעת היא דירת 4 חדרים, בגודל 120 מטר, מרפסת וגינה אז לא עוזר לך כבעל דירת ה-3 חדרים שמחיר דירת ה-4 חדרים יותר גבוה.
למיטב ידיעתי אין מדד שבודק מה קרה למחיר דירה ספציפית בגודל ספציפי במשך אותה התקופה.
ישנו ניסיון של חברה מסויימת להציג מדד כזה אבל הוא מתבסס על דירות שנרכשו ונמכרו בתוך פרק זמן קצר ולכן הוא מחטיא את המטרה.
הסיבה שהוא מחטיא את המטרה היא כי דירות שנרכשות ונמכרות בתוך פרק זמן קצר (שנים בודדות) הן דירות שנרכשות לצורך השבחה ולא לצורך השקעה.
אם אתה רוכש דירה מכונס נכסים, משפץ אותה מהיסוד ומוכר אותה שוב אז מחיר הדירה עולה פלאים (וזה מה שמציג אותו המדד) אבל כל זה לא עוזר לך כבעל דירה להשקעה כי אתה לא קונה את הדירה מכונס נכסים של עצמך וכי הם לא מכניסים בחישוב את עלות השיפוץ.

3. פחת
דבר נוסף שלא מוצג בגרף זה הפחת על הדירה ועלות התחזוקה השותפת שלה.
אם רכשת דירה חדשה מקבלן להשקעה כנראה שבשנים הראשונות הדירה תהיה בסדר.
אחרי 20 שנה לעומת זאת הצנרת כבר לא מתפקדת ואולי צריך להתחיל לחשוב על החלפת תשתית חשמל (לעבור מחד-פאזי לתלת-פאזי?).
כל ההוצאות הללו שנופלות על בעל הדירה לא מיוצגות אף הן בגרף שהצגת.

אחרי שתשקלל את כל ההוצאות והחוסרים שהצגתי אתה תגלה שבפועל לא רק שמחירי הדירות לא תמיד עולים אלא שהם יכולים להשאיר את המשקיע עם דירה ששווה פחות מסך ההוצאות שהוא הוציא עליה לאורך השנים.

נקודה למחשבה - למרות כל החוסרים הללו התשואה שמוצגת היא 2% בלבד לשנה!
 
אפילו מבלי להסתכל על שום נתון ושום גרף, אני לא מבין בכלל איך זה יתכן מבחינה כלכלית לטעון שמחירי הדירות עולים בתוחלת תמיד. (זה שהם לא תמיד עולים בפועל זה ברור לחלוטין ומי שטוען את זה פשוט אין לו מושג על מה הוא מדבר ברמה העובדתית).
מי שטוען שמחירי הדיור בטווח הארוך עולים, בעצם אומר משהו כזה: אם כיום עולה לקנות דירה ממוצעת נניח 150 משכורות, אני מאמין שבעוד x שנים יעלה לקנות את אותה דירה 300 משכורות ובעוד 20x שנים יעלה לקנות את אותה דירה 3,000 משכורות, ובעתיד הרחוק יותר 30,000 משכורות זה פשוט לא יתכן כבר בשלב ההגדרה. מחירי דיור לא יכולים לעלות בטווח הארוך מאותה סיבה שמחירי מלפפונים לא יכולים לעלות בטווח הארוך. כבר כיום בישראל, לפי דעתי, הציבור כמכלול לא מסוגל לשלם, ורק בזכות לוליינות פיננסית של ריבית 0 ומשכנתאות ל - 30 שנה השוק עוד נושם. אני באופן אישי, לאחר התייעצות עם כדור הבדולח שלי, חוזה פה התרסקות רבתי בשנים הקרובות, אנחנו בדיוק כמו ארה"ב - רק מחקים אותם באיחור של 10 שנים.
 
מי שטוען שמחירי הדיור בטווח הארוך עולים, בעצם אומר משהו כזה: אם כיום עולה לקנות דירה ממוצעת נניח 150 משכורות, אני מאמין שבעוד x שנים יעלה לקנות את אותה דירה 300 משכורות ובעוד 20x שנים יעלה לקנות את אותה דירה 3,000 משכורות, ובעתיד הרחוק יותר 30,000 משכורות זה פשוט לא יתכן כבר בשלב ההגדרה
או לחילופין שזה ימשיך לעלות 150 משכורות אבל המשכורות יעלו - קרי אינפלציה...

אנחנו בדיוק כמו ארה"ב - רק מחקים אותם באיחור של 10 שנים.
זו גם דעתי.

אני באופן אישי, לאחר התייעצות עם כדור הבדולח שלי, חוזה פה התרסקות רבתי בשנים הקרובות
אני אישית לא קופץ למסקנות לגבי התרסקויות אבל אני בהחלט יכול לראות אותנו נכנסים לתקופה כמו 1996-2007.
 
או לחילופין שזה ימשיך לעלות 150 משכורות אבל המשכורות יעלו - קרי אינפלציה...
לא הבנתי את המשפט הזה. אם דירה תעלה פי 3 והמשכורות יעלו פי 3, אז אין שינוי ריאלי במחיר. (בו נשים רגע בצד את החלק היחסי מהוצאות משק הבית שהולך לדיור ונניח גם שכל שאר המוצרים והשירותים עלו פי 3).

אני אישית לא קופץ למסקנות לגבי התרסקויות אבל אני בהחלט יכול לראות אותנו נכנסים לתקופה כמו 1996-2007.
לגבי התרסקות של ממש אולי קצת נסחפתי, אני לא צופה צלילה של 90%, אבל לדעתי המחירים של 2007 היו בערך מחירי שיווי משקל הגיוני, על הצד היקר של הסקאלה, ואין סיבה שלא נחזור לשם בעוד נניח עשור, מה שאומר ירידה של 40 אחוז בשקט מהמחיר הנוכחי. כשהריבית תתחיל לעלות והיצע הדירות יגדל (כבר כיום אין שום חוסר) תהיה פה חגיגה. השוק יתהפך על כולם, יהיו המון מוכרים ומעט קונים ואז אנשים יתחילו להכנס לפרופורציות ולהבין כמה באמת שווים הנכסים שלהם.
לדעתי מי שקונה היום דירה ממוצעת, מצליח פחות או יותר לדקור את הנק' היקרה ביותר בהיסטוריה ובעתיד לקניית נכס במדינת ישראל.
 
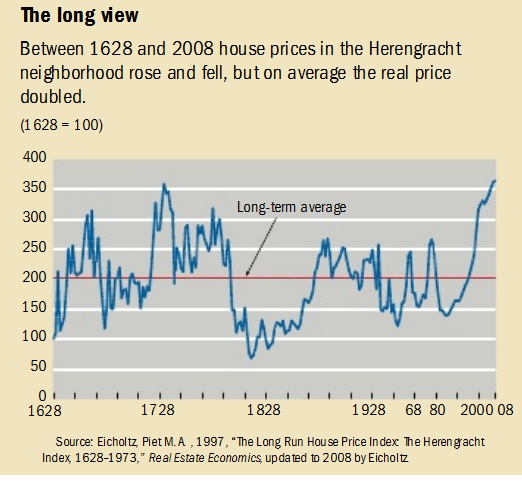
אפשר להסתכל על גרפים היסטורים ממדינות אחרות, ולראות שבמקרים שנחקרו שמחירי הדיור כמעט ואינם עולים בטווח הרחוק.
יש את המחקר המפורסם על אמסטרדם של כמעט 400 שנה, וגם את מדד קייס-שילר בארה"ב לאורך יותר ממאה שנים.
בשניהם העליה הריאלית במחירים לטווח רחוק היא זניחה, ולא כוללת הוצאות על תחזוקה, מה שאומר שאולי העליה נטו היא בקירוב אפס.

herengracht11.jpg
 
הצעד הבא - משכנתא בגובה 110% מערך הנכס - צריך לשפץ אחרי שקונים, לא?
זה בדיוק מה שהיה בספרד , והכל התפוצץ, כמו כן הם לקחו משכנתאות של 50 שנה ולפעמים יותר והילדים שלהם צריכים להחזיר
 
חומר למחשבה....

345979_345979_pic1.jpg
אני אוהב גרפים.
הם הולכים מעולה עם סטטיסטיקה.

עכשיו, אני אתן לך את השקפת עולמי לגבי סטטיסטיקה -
* יש אמת, יש שקרים, יש ישקרים גסים ויש סטטסיטיקה.
* אם אדחוף לך את הראש לתנור בטמפרטורה 250 מעלות ואת יתר גופך למקפיא ב- מינוס 18 מעלות, בממוצע נעים לך.
* אתה יודע כמה אנשים טבעו בבריכה הזו? והעומק הממוצע שלה הוא בסה"כ 10 סמ.

אחוז שינוי שנתי ממוצע - באיזו עיר, שכונה...
אבל למה בכלל אנחנו נכנסים לדיון?
החלטת לרכוש דירה - תקנה אחת ולך לגור רווק צעיר, תהיה מאושר.
 
למי יש כדור בדולח?
לי.
אבל, נגמרה לי האבקת חשמל שהוא צריך בשביל לעבוד.
אבל, הוא משחק ברוגז ולא מוכן לגלות כלום.
אבל, הוא מדבר בניב סיני כלשהו.
אבל, [השלם את החסר]
 
לא הבנתי את המשפט הזה. אם דירה תעלה פי 3 והמשכורות יעלו פי 3, אז אין שינוי ריאלי במחיר. (בו נשים רגע בצד את החלק היחסי מהוצאות משק הבית שהולך לדיור ונניח גם שכל שאר המוצרים והשירותים עלו פי 3).
אני לא ראיתי באף מקום שהדיון הוגבל לעליה בחלק הריאלי.
מחיר נכס יכול לעלות גם עם ערכו הריאלי לא עולה.
יש אנשים שקוראים לעליה במחיר הזו "תשואה", ויש אנשים שלא (כמוני).

* אם אדחוף לך את הראש לתנור בטמפרטורה 250 מעלות ואת יתר גופך למקפיא ב- מינוס 18 מעלות, בממוצע נעים לך.
גדול!
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
אני לא ראיתי באף מקום שהדיון הוגבל לעליה בחלק הריאלי.
מה? ברור שמדברים על עליה ריאלית, המחיר הנומינלי חסר כל משמעות כנתון בודד.
מחיר נכס יכול לעלות גם עם ערכו הריאלי לא עולה.
אשמח לדוגמא, אני לא מבין את המשפט הזה, וד"א - גם את המשפט הבא לא הבנתי:
רק בשנת 1984 האינפלציה עמדה על 450%.
בגרף מוצגת ירידת מחיר של 20% בלבד אבל האינפלציה חתכה את שווי הדירה ב-80% נוספים!
אני חושב שהירידה הריאלית שמוצגת שם בגרף היא סביב ה - 20% נניח והאינפלציה חסרת משמעות כי היא כבר מתומחרת, כלומר, לא הייתה ירידה ריאלית של מעל 80% בשווי הנכסים כפי שאתה טוען פה.
 
נושאים דומים
פותח הנושא כותרת פורום תגובות תאריך
H רווק שמשנה סטטוס בקרן פנסיה: משמעות למצב רפואי פנסיה, גמל וקרנות השתלמות 3
S דירה בהנחה - רווק או ידועים בציבור? נדל"ן 5
Y ייעוץ לגבי תיק השקעות - בן 28, רווק שוק ההון 18
S איך רווק יכול להתגורר בזול בישראל? מינימליזם, חסכנות ואנטי-צרכנות 128
F מקרר לדירת רווק אוף טופיק 3
Tsachi01 מורה רווק מרוויח 8+ נטו ולא מצליח לסגור את החודש - דעתכם? אוף טופיק 155
1337justme ~1200 ש"ח לחודש על קניות בסופר בתור רווק מינימליזם, חסכנות ואנטי-צרכנות 96
S רווק בשנות הארבעים לחייו ועדיין אובד עצות... יומני מסע אישיים 21
R רווק בן 45 - בוחן אפשרות פרישה יומני מסע אישיים 36
M כמה שאלות בנושא החזר מס - רווחי הון, דיבידנדים, תרומות מיסים 7
M קיזוז הפסדי הון מיסים 5
K הצהרת הון — חשבונות ישנים אחרי מיזוג סניפים מיסים 1
ד קריטריונים למשקיע כשיר - מה נחשב הון נזיל שוק ההון 4
B מיסוי רווחי הון לזוג פנסיונרים, אחד עם נכות מזכה מיסים 0
א "האוצר ימליץ לקצץ בפטור ממס רווחי הון מגיל 60" פנסיה, גמל וקרנות השתלמות 14
מ הפסד הון מתשלומי ריבית בחשבון מרג'ין מיסים 19
מ דוח שנתי 1301 וקיזוז הפסד הון במניות המעסיק בחו"ל (ESPP) מיסים 13
V פטור ממס הכנסה ורווחי הון במצב נכות של 100% מיסים 4
Gari מכירות יחידות מקרן נקובה בדולר - מורווחת בדולר, מופסדת בשקל: מס רווחי הון או מגן מס? שוק ההון 5
א סדר קיזוז הפסדים מרווח הון והכנסות מריבית ודיבידנד מיסים 11
E אופציות שמומשו בסטרט-אפ שצפוי להיסגר - הפסד הון ניתן לקיזוז? מיסים 1
A מס ריווחי הון ישראלי קטן ממס ריווחי הון אמריקני מיסים 16
כ מס רווח הון - קרן אמריקאית שוק ההון 1
R קיזוז הפסד הון מול דיבידינד בשיעור לא אופטימלי מיסים 1
T Yet another שרשור משכנתא או הון עצמי: השלמת 800K למחיר למשתכן נדל"ן 28
Gari איך יודעים מה בסיס ההצמדה לצורך מס רווחי הון של קרן אירית מסוימת שנרשמה למסחר בבורסת תל אביב ונסחרת בש"ח? שוק ההון 12
ע מס רווח הון בני"ע זר בתוך קרן השתלמות IRA פנסיה, גמל וקרנות השתלמות 4
בן מלך הון עצמי לרכישת דירה נדל"ן 5
N רווחי הון בטופס 1301 מיסים 3
A זיכוי כנגד מס זר ששולם בארה"ב על ריווחי הון מיסים 24
ד מכירת RSU בשנה שבה מס ההכנסה נמוך ממס רווחי הון מיסים 15
N השקעות והצהרת הון מיסים 11
צ חישוב נקודות זיכוי ותרומות לצורך קיזוז רווחי הון מיסים 4
V קיזוז רווחי הון רווחי הון חול /להכנסות בארץ מיסים 10
D קיזוז הפסד הון כנגד רווח בדיסקונט שוק ההון 2
pita מס רווחי הון מופחת מגיל 60 שוק ההון 10
ר טופס 867, קיזוז הפסדי הון כנגד הכנסה מרבית או מדיבידנד מיסים 5
A חוזר מס הכנסה 10/2025 בנושא רווחי הון, במיוחד מכירת ני"ע במט"ח מיסים 2
A האם מס דיבידנדים מתקזז עם מס רווחי הון? שוק ההון 4
U הפסדי הון במניות שוק ההון 15
ג פתיחת קרן השתלמות לעצמאים לאחר יותר מ6 שנים - איך מתבצע החישוב של פטור ממס רווח הון? פנסיה, גמל וקרנות השתלמות 3
B ביטקוין בהצהרת הון קריפטו והשקעות אלטרנטיביות 1
G הטבות בתשלום מס רווחי הון להורה מעל גיל 60 שוק ההון 1
ס מה הייתם עושים אם לא הייתם צריכים לשלם מס רווח הון למשך 5 שנים? מיסים 24
T הצהרת הון - לעשות לבד או לשלם לרואה חשבון? מיסים 14
Y העברת הפסדי הון כאשר סכום המכירות הוא 0 מיסים 5
Q הגדלת הון עצמי שוק ההון 8
L התייעצות משכנתא בהנתן הון עצמי גבוה ותחזית להורדת ריבית נדל"ן 5
U החזר מס רווחי הון כנגד ריביות הלוואה מיסים 1
tomerca אתר שמציג את את המיקום שלך באחוזונים לפי הון עצמי או משכורת לפי מדינה פוסטים מאיכות נמוכה 6

נושאים דומים

Back
למעלה