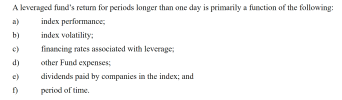• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

קרנות ממונפות

  • פותח הנושא פותח הנושא Jo4
  • פורסם בתאריך פורסם בתאריך
ואיפה אתה היית רוצה להשקיע?
התחלת למדוד מ- 2000. תתחיל מהתאריך המוקדם הזמין ביותר (זה יוצא 1998 בערך) ותקבל תוצאות שונות לגמרי.

באופן כללי ככל שמכניסים יותר פרמטרים לשיטה יש יותר סיכוי שחוטאים בהתאמת יתר לתשואות עבר. כלומר מצליחים לצאת ולהיכנס מהשוק בתנאים שבדיעבד היו נכונים, אבל לא ברור שיעבדו בעתיד.
 
אכן, אם בודקים מ 1998 התוצאה אפילו יותר טובה עבור השקעה בעזרת הממוצע הנע. התחלתי מ 2000 רק כדי שיהיה ניתן להשוות ל qqq.

באופן כללי ככל שמכניסים יותר פרמטרים לשיטה יש יותר סיכוי שחוטאים בהתאמת יתר לתשואות עבר.
וזו בדיוק הסיבה שהשתמשתי בממוצע הנע בשיטה הקלאסית והנפוצה (והפחות יעילה) שלו , ולא עשיתי התאמות. תראה מה ניתן לעשות בהתאמה קטנה ואפילו הגיונית בעזרת השיטה, שבמקום בריחה לכסף, תברח לאג"ח:

ככה זה נראה מ 1998 ללא השוואה ל qqq , אבל ניתן להבין על מה מדובר:
 
נערך לאחרונה ב:
כלומר מצליחים לצאת ולהיכנס מהשוק בתנאים שבדיעבד היו נכונים, אבל לא ברור שיעבדו בעתיד
זה גם ניתן להגיד על השקעה בשיטת ה hodl במדד ה sp500, ראה מה קרה למדד הניקיי היפני. אם הייתה משקיע בניקיי בשיטת הממוצע הנע, סביר להניח שהייתה מפסיד פחות ויוצא מהמשבר מוקדם יותר.
 
נערך לאחרונה ב:
לפעמים מרגיש כאילו יש פה קבוצת woke, שכל מי שמביע עמדה שונה מהמנטרה של הקבוצה חייב לעבור דיכוי כדי שייכנס לתלם. געגועי לפורום של פעם, שבהם אנשים באמת עשו מאמץ לחשוב ולא להשליך סיסמאות.
זה בדיוק העניין, אנשים עשו מאמץ כתבו מחקרים, אחרים קראו אותם והסיקו מסקנות.
אני לא מוסיף לינקים כרגע אבל מאמין שאתה יכול למצוא בקלות:
* מחקר טריניטי (ואחרים אחריו) לקחו המון נקודות זמן בתור יריית הפתיחה של אסטרטגיית ההשקעה וראו שלטווח ארוך אסטרטגיה פסיבית נותנת תשואה מסוימת.
* מחקרים אחרים השוו בין אסטרטגיה פסיבית לבין קרנות אקטיביות (על ידי מדד אלפא), וראו שהפסיבית מביאה תשואה גבוהה יותר מהרוב (עוד לפני שלוקחים בחשבון דמי ניהול). והאקטיביות שכן ניצחו את הפסיבית, לא הצליחו לעשות זאת בצורה עקבית (שנה אחת אקטיבי הביאה תשואה עודפת לאחר מכן מספר שנים שהאקטיבי לא הצליח)

לאור האמור לעיל, כן רוב חברי הפורום מרגישים מאוד בטוחים בדעתם. אם אתה חושב שמצאת שיטה שטובה יותר מאשר כל שאר הקרנות האקטיביות בעולם, נשמח לשמוע. אך אתה מוכרח להגיע עם ראיות מוצקות יותר.

להראות את המדד בprotfoliovisualiser זה התחלה יפה, אבל לא מספיק מכיוון שזאת נקודת תצפית אחת. אישית אני אתחיל להתעניין אם תשווה את האסטרטגיה שלך אל מול המדד בטווח של 20 שנים ותבדוק מה קורה אם מתחילים עבור כל השנים האפשריות מאז ומעולם (1900, 1901, 1902, 1903 וכו). אם נראה שהאסטרטגיה שלך מנצחת את הפסיבית בממוצע אז אתחיל להתעניין.
 
שלום לכולם, אני לא נמצא כאן הרבה ובמקרה נחשפתי לשרשור הזה. אני "שור פיננסי" ואני כתבתי את הסימולטור.

קודם אתייחס לנכונות המחשבון - נכון - לא כל דבר שרואים באינטרנט הוא אמת מוחלטת, לא המחשבון שלי ולא הדעות של אנשים אחרים.
באופן כללי מציע תמיד ללמוד לעומק ולהבין במה משקיעים ולהסיק מסקנות לבד, אל תסמכו באופן עיוור על אף אחד. אני משתדל לעשות את זה בעצמי.

אופן החישוב בבסיסו הוא מאד פשוט - שאבתי את הנתונים האמיתיים של המדדים, בכל סימולציה של x2,x3,x4 הכפלתי את התשואה היומית במקדם הרצוי.
בנוסף לקחתי דמי ניהול שנתיים 0.95% וחילקתי אותם במספר ימי המסחר השנתיים, והחסרתי את דמי הניהול באופן יומי מהתשואה.
0.95% מתאים ל TQQQ, בקרנות אחרות זה מעט שונה, אפשר לשחק עם הפרמטר המחשבון ולקבוע אותו בעצמכם.

שאבתי גם את הנתונים של ה TQQQ בפועל ולאורך שנות הפעילות של TQQQ, סה"כ הסימולציה הפשטנית שלי פגעה די טוב. 1 ל 1? לא.. אבל לצורך מחקר של התנהגות מתמטית של הקרן בתקופות שוק בהן לא הייתה קיימת, עבורי הדיוק מספק - אם תבחרו בסימולטור את הנאסדק ושנת התחלה החל מ 2012 ומעלה תקבלו גם את ה TQQQ על הגרף ותוכלו להשוות את הדיוק מול הסימולציה x3 שלי.

בנוסף, נעשתה נורמליזציה של הנתונים כדי להתאים את הגרפים לאותו ערך התחלתי והשוואה נוחה יותר, אין השפעה מבחינת אחוזים, רק מסדר את הנתונים על הגרף נכון יותר.

כדי להבין אךי הקרן עובדת ומה הסיכונים חפרתי בתשקיף, קראתי מחקרים נוספים, פניתי לאנשי מקצוע והצגתי את התיאוריה שלי והחישוב שלי במשך כשנה וחצי, זרקתי את זה בפנים של כל מי שמצאתי שמספיק מבין. אין חורים במתמטיקה - החורים שיש הם ברבורים שחורים, וכמובן שצריך להתייחס לזה באופן אישי כשמעריכים את הסיכון - אין כאן תשובה חד משמעית.

אני מסכים שהרבה מעבר לחסמים המתמטיים והברבורים השחורים שמהווים סיכון בקרן כזו - קודם כל עומדת הפסיכולוגיה למבחן. הרוב המוחץ של המשקיעים לא יעמדו בתנודתיות כזו והוודאות של התיקון בשנים הבאות היא אפסית כשנמצאים בעת משבר. אני באופן אישי שרדתי ירידות חריפות בקרן וגם חיזקתי ב 2022 כדי לאזן מעט את ה% שהקרן תופסת בתיק, מה שתגמל אותי מאד ב 2023. אני חושב שיש כאן סיכון אדיר שמפצה עליו תשואה פוטנציאלית אדירה. אני אחיה מעולה גם אם החלק של התיק הזה ימחק ואחיה כנראה טוב יותר אם לא, אני מחפש הגדלת תשואה גם על חשבון סיכון ולכן זה מתאים לי. ברוב המוחלט של התיק שלי אני משקיע פאסיבית במדדים ותירגלתי במשך שנים רבות את הסיבולת לעמוד בירידות חזקות. אני רובוט בפעולות שלי, אפילו אם יש ימים שבהם תיק מאד מדמם שורף בעיניים, זה מה שגורם להשקעה פאסיבית לעבוד ואני מאמין שגם בחלק הממונף של התיק.


תמונה של הסימולציה
 
אופן החישוב בבסיסו הוא מאד פשוט - שאבתי את הנתונים האמיתיים של המדדים, בכל סימולציה של x2,x3,x4 הכפלתי את התשואה היומית במקדם הרצוי.
כמו שכתבתי לך בעבר ואתה מתעקש לא להבין:
המודל שלך שגוי כי אתה מתעלם מעלויות מימון.
באם קראת את התשקיף זה כתוב לך פעמים רבות לכל אורכו, לדוגמא:
1705911634102.png

מה שאתה עושה משול ללבדוק רווח על רכישה דירה עם משכנתא של 66% כשעלות המימון שלך היא 0, זה בהכרח יתן לך תוצאה שגויה.
בשנים האחרונות עלות המימון באמת הייתה מאד נמוכה, בשנה האחרונה זה כבר ממש לא המצב.
 
כמו שכתבתי לך בעבר ואתה מתעקש לא להבין:
המודל שלך שגוי כי אתה מתעלם מעלויות מימון.
באם קראת את התשקיף זה כתוב לך פעמים רבות לכל אורכו, לדוגמא:
צפה בקובץ המצורף 2338

מה שאתה עושה משול ללבדוק רווח על רכישה דירה עם משכנתא של 66% כשעלות המימון שלך היא 0, זה בהכרח יתן לך תוצאה שגויה.
בשנים האחרונות עלות המימון באמת הייתה מאד נמוכה, בשנה האחרונה זה כבר ממש לא המצב.

אני מבין, אין לך עניין בזה ואתה לא רוצה להשקיע זמן, סבבה, אבל להגיד שהמודל שגוי זה חוסר מעוף בסיסי.
אם אתה רוצה להכניס עלויות מימון, אחלה, תשנה את הדמי ניהול שיכללו את עלויות המימון הממוצעות שאתה מעריך.
עלות מימון מבחינת חישוב היא כמו דמי ניהול, כלומר אחוז שיורד מהצבירה, הסימולטור שלי מאפשר להזין שם איזה ערך שתבחר.
אין דרך לצפות מה יהיו עלויות המימון ולכן גם אם הייתי רוצה להכניס את זה באופן אוטומטי אני לא יכול.

עשיתי את המאמץ וביררתי מה היו עלויות המימון, נכון ל 2022 זה עמד על אזור ה 1.5% ובדוח של 2023 באזור ה 5.7%
מוזמן לבדוק כאן:
וכאן:

בימים שבהם ריבית של כ 5% גורמת להאטה בכלכלה ועולה על מנת להילחם האינפלציה לזמן יחסית מוגבל, קשה לי להאמין שנראה עלויות
מימון גבוהות לאורך זמן. הן לא חייבות להיות אפס, הן פשוט יהיו נמוכות יותר בממוצע - זו הערכה שלי כמובן, לא משהו שאפשר לקבוע בוודאות.

לצרוך הדוגמא, אם תקח במחשבון שלי את עלויות המימון + דמי הניהול ותזין נניח 6.6% מ 2022 עד 2023 תראה שיש דיוק מצוין בין ה TQQQ לסימולציה x3.
אני אומר את האמת, לא אתאמץ להכניס חישוב של ריבית משתנה לפי תקופות - כי פשוט אי אפשר לנחש את זה לעתיד וזה חסר משמעות.
מה שאותי עניין זה האם ה volatility drag שזה הפקטור הכי חזק, שוחק את הקרן עד כדי כך שגם בתקופה ארוכה המינוף לא מצליח לתת תשואה עודפת.

אז הנה, הזנתי במחשבון שלי 2003-2023, דמי ניהול 6.6 לאורך כל התקופה (שזה מחמיר ללא ספק), התוצאה הייתה שמינוף כפול 3 מנצח בנאסדק.
נלך רחוק יותר כדי להכליל את בועת הדוט קום? 1993-2023 - נקח 3% דמי ניהול לכל התקופה (שזה כבר סביר יותר) - כאן מינוף כפול 2 מנצח. אפילו עם
בועת הדוט קום ובהשקעה בודדת בהתחלה.

1985-2023 - דמי ניהול 4% לכל התקופה, התחלה עם 1000, כולל השקעה חודשית של 1000, מינוף 2 מנצח בסוף התקופה.

המטרה של הסימולטור היא לא לחזות תשואה מדויקת, היא להבין הסתברויות והתנהגות של קרן ממונפת בהתאם להתנהגות של נכס הבסיס
ולעזור להעריך את הסיכון והאם ניתן לנצח את נכס הבסיס בעזרת מינוף (leverage ולא margin). מי שרוצה ישחק עם הסימולטור ויפיק ממנו ערך.
המתקדמים ישאלו שאלות, יתעניינו ואפילו יתרמו לדיון ולדיוק שלו אם יש צורך, מי שרוצה לזלזל, מוזמן, משום אתה אתה דואג להגיב בארסיות לכל דבר שלי,
אני בעיקר רואה את זה כמחמאה ולא כעלבון.
 
קשה לי להאמין שנראה עלויות
מימון גבוהות לאורך זמן
אמונה זה לא טקטיקת השקעה.

אבל גם אם נניח שההנחה שלך נכונה, אתה מתעלם לחלוטין מהקשחת מימון בתקופות תנודתיות גבוהה. כלומר להניח 3% מימון בשנת 2000, זה פשוט לא נכון.

אתה מתעלם גם מסגירת קרנות שהNAV שלהם יורד מתחת לרמה מסוימת סטייל הXIV ב2016, וגם חברות ענק כמו אינבסקו לא חסינות לMC.

אני מבין שאתה חושב שמידלת הכל ואתה יכול לקבל מסקנה חותכת. זה לא המצב.
ברור שאמונה זו לא טקטיקה, ואין כאן בכלל טקטיקה יש כאן סימולציה שניתן לקבוע בה פרמטרים שונים
ולבחון איך ההשקעה מתנהגת בהינתן הפרמטרים האלה. בלתי אפשרי למדל את העתיד ולהתייחס לריבית משתנה.
גם אם הסימולטור יאפשר לך לקבוע ריביות משתנות לאורך תקופות זמן שונות, זה לא יעזור לצפות
את העתיד טוב יותר. ההפשטה במקרה הזה היא קביעת ריבית ממוצעת לתקופת זמן ארוכה.

מי שרוצה להחמיר יכול לעשות את העבודה הנוספת וחקירת הריבית, הזנת דמי הניהול + הריבית
ומשם להשתמש בסימולטור בחלקים לתקופות זמן קצרות יותר ובכל אחת ריבית/דמי ניהול שונים.
האם זה נח? לא... אבל זה אפשרי למי שמאמין שזה ישלים את הפאזל/מודל טוב יותר.
כמו שציינתי, אני פיתחתי כלי, הוא לא מושלם וזו גם לא הייתה מטרתו, הוא ענה לי לצורך מסוים,
הסברתי מה היה הצורך ומה היו השיקולים, וכל אחד יכול להשתמש/לא להשתמש ולהסיק בהתאם את המסקנות שלו.

לגבי ה vix/xiv, ציינתי בעבר שזו לא דוגמא טובה מכיוון שהם לא מוגבלים ל 20% תנודה ביום ואינם
כלים שמייצגים נכון תנודות של מדד מניות ועל כן הסימולציה הזו לא תקפה אליהם כלל.

אגב, אני לא חושב שיש מסקנה חותכת, אני חושב שעבורי יש מספיק נתונים שיתנו לי מספיק ביטחון
סטטיסטי שהשקעה לטווח ארוך תשתלם לי. מכיוון שיש כאן אלמנט של סיכון מוגבר אני לא אשקיע
את כל התיק שלי במכשיר כזה, אלא אחוז מסוים מהתיק שאני מוכן לחיות עם מחיקתו, כי זו אכן אפשרות.
האסטרטגיה היא לשמור על אחוז מינימלי ובירידות חזקות לקנות עוד כדי להגיע לאחוז המתאים
בתיק, בעבר שיחקתי עם ה TQQQ כדי להתנסות, החל מסוף ספטמבר 21, לא מכרתי כלום ורק קניתי
לאורך הירידות ב 22, כרגע זה השתלם מאד ואני גם לא מגדיל וקונה עוד מכיוון שהאחוז בתיק גבוה מספיק,
המבחן האמיתי יהיה מבחן התוצאה בעוד 10-15 שנים בערך, אם במהלך התקופה תהיה עליה משמעותית,
ואני מרשה לעצמי לקבוע בזמן הקרוב מתישהו מה זו ההצלחה הזו, אני אמכור הכל ואקרא לזה ניצחון מתוק
 
אני מבין, אין לך עניין בזה ואתה לא רוצה להשקיע זמן, סבבה, אבל להגיד שהמודל שגוי זה חוסר מעוף בסיסי.
המודל שלך שגוי בהכרח וכמה שורות מתחת אתה אף מודה בזה, מה בדיוק הבעיה? לא מבין במעוף, מעוף זה מדד ת"א 25 הישן.
עשיתי את המאמץ וביררתי מה היו עלויות המימון, נכון ל 2022 זה עמד על אזור ה 1.5% ובדוח של 2023 באזור ה 5.7%
מוזמן לבדוק כאן:
אני מאמין לך, כל מה שאני אומר שיש מקום לשים את זה במודל, זה הכל, בעוד אתה כל הזמן התווכחת איתי שהעלות הזו לא קיימת בכלל.
לצרוך הדוגמא, אם תקח במחשבון שלי את עלויות המימון + דמי הניהול ותזין נניח 6.6% מ 2022 עד 2023 תראה שיש דיוק מצוין בין ה TQQQ לסימולציה x3.
אני אומר את האמת, לא אתאמץ להכניס חישוב של ריבית משתנה לפי תקופות - כי פשוט אי אפשר לנחש את זה לעתיד וזה חסר משמעות.
בסדר גמור, ברור שהמודל לא יהיה מדויק ב100% אבל יש הבדל עצום בין לקחת עלות 0% לבין לקחת הנחה של עלות המימון בעתיד ליישם זאת כפרמטר.
לגבי ריביות משתנות: זה לא חסר משמעות כי עלות מימון גבוהה + ירידות חדות בשוק + דשדוש לאורך זמן יכולים דה-פקטו לאפס את התעודה. מסכים שאת זה כבר קשה יותר למדל, אפשר לעשות טבלת רגישות עם ריביות שונות, זה עדיף לדעתי מלתת תחזית חד ערכית של העתיד.
אז הנה, הזנתי במחשבון שלי 2003-2023, דמי ניהול 6.6 לאורך כל התקופה (שזה מחמיר ללא ספק), התוצאה הייתה שמינוף כפול 3 מנצח בנאסדק.
נלך רחוק יותר כדי להכליל את בועת הדוט קום? 1993-2023 - נקח 3% דמי ניהול לכל התקופה (שזה כבר סביר יותר) - כאן מינוף כפול 2 מנצח. אפילו עם
בועת הדוט קום ובהשקעה בודדת בהתחלה.

1985-2023 - דמי ניהול 4% לכל התקופה, התחלה עם 1000, כולל השקעה חודשית של 1000, מינוף 2 מנצח בסוף התקופה.
אני בכלל לא מתווכח עם המסקנה שלך, יתכן והמהלך כלכלי ויתכן ולא, מה שבטוח הוא שבלי פרמטר של עלות המימון המודל שלך שווה 0 עגול, בדיוק כמו שהיית מחליט שמדמי הניהול ניתן להתעלם, יתרה מכך, העלות המימון פה היא גבוהה יותר מדמי הניהול.
גם אם זה לא משנה את המסקנה (הסובייקטיבית) הסופית, דבר אחד זה משנה בוודאות: את יחס הסיכון/סיכוי ולרעה.
המטרה של הסימולטור היא לא לחזות תשואה מדויקת, היא להבין הסתברויות והתנהגות של קרן ממונפת בהתאם להתנהגות של נכס הבסיס
ולעזור להעריך את הסיכון והאם ניתן לנצח את נכס הבסיס בעזרת מינוף (leverage ולא margin). מי שרוצה ישחק עם הסימולטור ויפיק ממנו ערך.
המתקדמים ישאלו שאלות, יתעניינו ואפילו יתרמו לדיון ולדיוק שלו אם יש צורך, מי שרוצה לזלזל, מוזמן, משום אתה אתה דואג להגיב בארסיות לכל דבר שלי,
אני בעיקר רואה את זה כמחמאה ולא כעלבון.
מי שישחק עם המודל שלך יפיק ממנו ערך שלילי, בדיוק כמו מי שישווה תשואות של קרנות מנוהלות או קרנות גידור עם המדד ויתעלם מדמי הניהול הדרקוניים שלהם.

אני לא מזלזל ואתה מתעקש לקחת את הדיון הזה לפסים אישיים. במקום להודות לי על שמצאתי טעות קריטית במודל שלך, טרחתי לומר לך מה היא, לא הוצאתי לך חשבונית על כך ואפילו קרדיט לא קיבלתי, אתה משום מה לקחת את זה בתור תקיפה או זלזול ולא כך הכוונה, ההפך הוא הנכון, המידולים האלה הם מעבר ליכולות שלי ואני מאד מעריך אותך ואחרים שעושים דברים כאלה למען הקהילה וללא תשלום.
 
נערך לאחרונה ב:
@אורי ג. תודה לך על ההבהרה.
יש לי 2 שאלות:
1. בקרן ממונפת פי 2 למעשה מדובר באחזקה של 2 חוזים. באופן שעלויות המימון הם 5% בכל חוזה מדובר למעשה ב- 10% עלויות מימון?
2. למנף את S&P 500 פי 2 מספיק 4% מהצבירה. מה הם עושים עם 96% מהכסף, מצמידים לריבית לא כך?
3. איך אתה מסביר חוזה מתמשך על S&P500 שלמרות הריבית צועד שלוב זרוע עם הS&P 500?
 
1. בקרן ממונפת פי 2 למעשה מדובר באחזקה של 2 חוזים. באופן שעלויות המימון הם 5% בכל חוזה מדובר למעשה ב- 10% עלויות מימון?
לא.
2. למנף את S&P 500 פי 2 מספיק 4% מהצבירה. מה הם עושים עם 96% מהכסף, מצמידים לריבית לא כך?
5% עד כמה שאני יודע. בשאר ה95% משקיעים במשהו חסר סיכון.

3. איך אתה מסביר חוזה מתמשך על S&P500 שלמרות הריבית צועד שלוב זרוע עם הS&P 500?
ברור, אוי ואבוי אם לא!
 
אם העלות היא 'ריבית הממוצעת במשק'. ו96% מהכסף מושקע ב'אג"ח ממשלתי צמוד לריבית' אז העלות של הריבית זניחה יחסית. בכל אופן רחוקה כלפי מטה מ5% או 2%.
אם ממנפים 5% ל-100% המינוף הוא 2000%, עכשיו תחשב עלות מינוף.
 
אם ממנפים 5% ל-100% המינוף הוא 2000%, עכשיו תחשב עלות מינוף.
הגזמת. זה לא עובד ככה. על חוזה של 100% מתשואת ממדד S&P 500 שעולה 2%, משלמים פעם אחת את ריבית הבנק המרכזי.
זה לא נחשב כמו מינוף פי 50 ולכן ישולם פי 50 ריבית. בשום אופן לא.
 
הגזמת. זה לא עובד ככה. על חוזה של 100% מתשואת ממדד S&P 500 שעולה 2%, משלמים פעם אחת את ריבית הבנק המרכזי.
זה לא נחשב כמו מינוף פי 50 ולכן ישולם פי 50 ריבית. בשום אופן לא.
איך זה שונה ממה שכתבתי?
אתה אפקטיבית משלם מינוף על 100%, למרות ש"רק" 5% מהכסף ממונף.
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
נושאים דומים
פותח הנושא כותרת פורום תגובות תאריך
ר למה אין קרנות ממונפות עם רמות חשיפה שונות? שוק ההון 63
N מישהו יכול להרחיב על קרנות ממונפות? שוק ההון 2
pasta שוק ההון, נדל"ן, קרנות ממונפות ועוד – איך יוצאים מה-Rabbit Hole? שוק ההון 59
I קרנות ממונפות שוק ההון 8
סול קרנות ממונפות - רעיון שוק ההון 2
מ שוב - קרנות ממונפות - עובדות לא נוחות שוק ההון 162
J קרנות ממונפות- מלאך או שטן? שוק ההון 1
R קרנות מחקות ממונפות - עד כמה הרוע? שוק ההון 26
The Stoic אכלתי אותה? קרנות של ishares ומיסוי שוק ההון 42
א למה מסלולים מחקי S&P500 קונים קרנות ולא מחקים בעצמם (ועוד בצורה לא יעילה) פנסיה, גמל וקרנות השתלמות 22
P קרנות נאמנות / גידור המשקיעות בישראל מכות את השוק בעקביות? שוק ההון 18
ה קרנות איריות - טיקרים שוק ההון 4
U קרנות איריות שוק ההון 9
M קרנות דיבידנד איריות/נסחרות בלונדון שוק ההון 1
ש רכישת קרנות מבוססות נגזרים בברוקר ישראלי ברוקרים ופלטפורמות מסחר 21
S תא35 ותא125 - השוואת קרנות סל שוק ההון 3
א קרנות גידור (וספציפית קרן התמד) שוק ההון 19
N השוואה בין קרנות פנסיה פנסיה, גמל וקרנות השתלמות 3
חובב_פנסיה2022 גמל להשקעה אל מול קרנות סל והכל במסלול עוקב סנופי שוק ההון 60
Count Olaf בעד ונגד לסגור 2 קרנות השתלמות זעירות פנסיה, גמל וקרנות השתלמות 11
D נתוני דמי ניהול של קרנות סל שוק ההון 28
E קרנות נאמנות אירופאיות שוק ההון 5
לאץ' קרנות מומנטום, איך זה עובד? שוק ההון 82
P רשימת קרנות מרוכזת עם פירוט סוג המדד (למיסוי ריאלי)? שוק ההון 1
N איזה קרנות פנסיה מציעות 0% דמי ניהול שנתי? פנסיה, גמל וקרנות השתלמות 10
P קרנות כספיות 2026 - עדכונים וחידושים שוק ההון 44
לאץ' הקצאת נכסים של קרנות פנסיה, גמל וקרנות השתלמות 3
N עוד בנושא קרנות ללא TICKER עבור מעקב בפורטפוליו שוק ההון 1
N עוד לגבי קרנות שאין להם TICKER, אבל רוצים לשתף במעקב הפורטפוליו (GoogleSheets) שוק ההון 0
the-hexx מעבר ממיטב ד"ש לחשבון שכולל קרנות סל שיקליות וכן מניות/קרנות סל דולריות ברוקרים ופלטפורמות מסחר 4
מ קרנות איריות ישראל או לונדון פנסיה, גמל וקרנות השתלמות 3
N שאלה על קרנות סל לעומת קרן מחקה שוק ההון 6
N שאלה על קרנות מחקות וקרנות סל שוק ההון 1
ה הבדל בין קרנות סל איריות S&P 500 שוק ההון 6
ר קרנות אופציות מכוסות שוק ההון 7
R האם משלמים דמי ניהול כפולים בחשבון מנוהל עם קרנות הבית? שוק ההון 16
fizban ושוב פעם חוזרת ההצעה לחרב את קרנות ההשתלמות. פנסיה, גמל וקרנות השתלמות 30
I התלבטות באיחוד שתי קרנות קיימות (פנסיה וביטוח מנהלים) פנסיה, גמל וקרנות השתלמות 10
I כדאי לפתוח 3 קרנות כספיות? (בלוג: מרגע זה אתם טובים בכסף) דיוני עומק על פוסטים מהבלוג 9
A כדאיות איחוד קרנות השתלמות פנסיה, גמל וקרנות השתלמות 2
N מחפשת מקור טוב לראות מידע על קרנות סל או קרנות מחקות שוק ההון 3
G קרנות אגח לפדיון שוק ההון 3
The Objectivist מיקסום קרנות וקופות מהעבודה פנסיה, גמל וקרנות השתלמות 16
H מיסוי על קרנות מחקות ישראליות שוק ההון 1
נ הבנק לא מאפשר להעביר קרנות מחקות לקרוב משפחה צרכנות פיננסית 23
S התבלטות בנוגע לאיחוד קרנות השתלמות לקרן IRA פנסיה, גמל וקרנות השתלמות 7
א IRA של קרנות עוקבות סינטתיות- שווה את זה? פנסיה, גמל וקרנות השתלמות 6
מ קרנות מחקות ישראליות או קרנות סל איריות שוק ההון 0
B קרנות השתלמות המחר פנסיה, גמל וקרנות השתלמות 6
S לשנות מסלול השקעה לטובת קרנות מגודרות – גם במחיר אירוע מס? שוק ההון 3

נושאים דומים

Back
למעלה