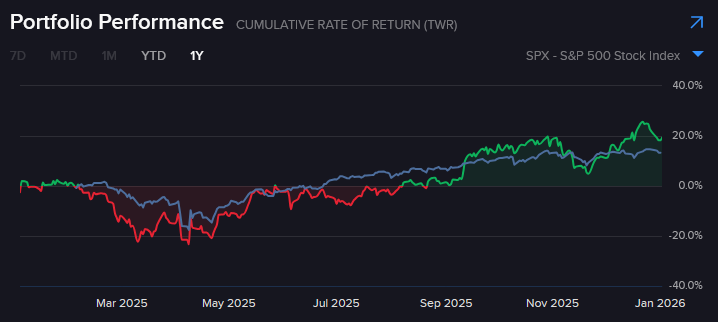
את הדברים האלה אתה אמור לבדוק *לפני* שאתה בוחר מסלול השקעה (בהנחה שאתה בוחר מסלול פאסיבי).המטרה הסופית שתשאל. אם אתה עשית רק 5% ואתה רואה שכולם עשו 20% אתה אמור לשאול, איפה טעיתי. יכול להיות שהקרן פנסיה גרועה או בחרת אלוקציה לא נכונה וגם יכול להיות שהכל בסדר ואתה פשוט נמצא בהשקעות עם רמת סיכון שמתאימה לך ולא לאחרים.
אבל אם לא תבדוק ולא תשאל אתה לא צדע עלול להפסיד הרבה כסף.
זה בעיקרן הרעיון של בדיקה שנתית. זה לא סיבוב השמש (סחתיין על הפוליסטיות ולא מצב הכוכבים), זה בעיקר נעוץ שזו תקופה שרוב האנשים עושים חישוב מסלול וקל יותר לבדוק ולשאול.
אם החלטת להשקיע במדד עולמי, או בSP500 או בTA35, הבחירה שלך לא צריכה להשתנות גם אם המסלול שלא בחרת (וש"כולם" מדברים עליו עכשיו) עשה תשואה יותר גבוהה מהמסלול שאתה בחרת.
ולגבי השאלה אם ספציפית הקרן שאתה בחרת עשתה פחות תשואה מהמדד שאתה רוצה (כלומר אם הקרן עצמה לא יעילה/לא עוקבת נכון וכו'), זה גם משהו שאתה אמור לבדוק לפני שאתה בוחר את הכלי שאתה משקיע דרכו, ואם זה כלי חדש אז זה משהו שאתה צריך לבדוק במהלך השנה ולא לחכות לסוף השנה כדי לבדוק.
ברגע שבחרת אלוקציה שמתאימה לך (מדד, חלוקה בין מניות לאג"ח וכו), ובחרת את הכלי שמתאים לך (הקרן הרלונטית), אין באמת משמעות לבדוק דברים בסוף שנה. בהנחה שבחרת קרן נורמלית שעוקבת בצורה סבירה אחרי המדד תקבל (פחות או יותר) את אותה תשואה שמקבל כל מ שמשקיע באותו מדד שבחרת.