Wonko
משתמש רגיל
- הצטרף ב
- 27/5/17
- הודעות
- 724
- דירוג
- 1,203
עדכון חודש אפריל 21
אמלק כי חפרתי: קניתי דירה ואני משתף איך זה מסתדר לי בתוכנית לפרישה מוקדמת בעוד שנה.
והרי החדשות:
דירה
- החודש היה סופר משמעותי. קניתי דירה. התיק הפיננסי שלי שונה בצורה משמעותית מחודש שעבר. כעת אני ממונף בכמעט מיליון שקלים(!). אני בשלב שרק לקחתי הלוואת מרג'ין בשביל לשלם את התשלום הראשון ולחתום על חוזה. כרגע אני בתהליכים לקבלת משכנתה. סה"כ השווי הנקי שלי עלה בעסקה הזאת בזכות עזרה של ההורים.
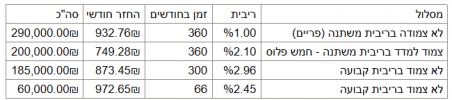
- משכנתה - אחד השיקולים המרכזיים שמכויינים אותי בבחירת מסלול משכנתה הוא האפשרות שעוד שנה שנתיים המשכורת שלי תצנח בצורה דרסטית במידה ואצא לפנסיה חלקית (שאתאר בהמשך). נכון לעכשיו אני מתכנן לקחת מסלול משכנתה ל30 שנים שב5 שנים הראשון אשלם קצת יותר גבוה ואהיה בתזרים שלילי אך אחסוך הרבה בטווח הרחוק. לאחר 5 השנים אני צפוי להיות בתזרים חיובי.
בפרטים: 5 שנים ראשונות אשלם 3850~ שקלים ולאחר מכן אשלם 2600~ שקלים. כאשר השכר דירה צפוי להיות 3400~ (או 3117 בהורדת חודש שכירות לשנה).
- לפני האכניס דיירים לדירה אני רוצה לרצף מחדש את המטבח - אשמח לשמוע אם למישהו יש המלצה.
נושאים נוספים שהם לא דירה
- סעיף 14 - במקום העבודה איכזבו ולא מוכנים לתת לי להשקיע את הפיצויים במסלול מנייתי. אני חושב שזה הזמן לרדת מהנושא למרות שזה מבאס כי בממוצע אני מפסיד 10K בשנה על להשאר במקום העבודה הנוכחי. מצד שני לא הכל זה כסף.
- האתריום עלה בצורה משמעותית ואני ברווח של מעל 100% גם באתריום (בנוסף לביטקוין). אני חושב שבקרוב אמכור את הביטקוין. כרגע הסיבה שאני ממשיך להחזיק ביטקוין היא שאני מקבל עליו ריבית של 5% ושאני מאמין שהוא ישמור על הערך שלו. ברגע שblokfi יפסיקו לחלק ריביות גבוהות, כנראה שאמכור את הביטקוין שיש לי.
- העברת הקופות למיטב עברה בהצלחה למעט קופה אחת שהסתרכה מאחור. אני מעדיף את האתר של מיטב על פני הלמן ואני מעריך את דמי הניהול הנמוכים שהציעו לי אבל החוויה שלי היא שצריך לפקח על הטפסים והבירוקרטיה אצלם ביתר הקפדה.
פרישה חלקית מוקדמת
אני רוצה לעצור ולשתף למה קניתי דירה ואיך משכנתה ל30 שנים מסתדרת עם פרישה מוקדמת.
התכנון שלי הוא לפתוח עבורי את האפשרות של פרישה חלקית בעוד שנה.
אז מה היא "פרישה חלקית" מבחינתי?
- להוריד את ההכנסה שלי כך שתיהיה בסדר גודל של ההוצאה החודשית הממוצעת שלי. אני יכול לעשות זאת ע"י דוקטורט/משרה חלקית/פרילנס באיזי/הוראה
- שיהיה לי הון עצמי השווה ל150 חודשי הוצאות (הוצאה שצפויה בפרישה) שמושקע בהשקעה עם תשואה גבוהה (7%).
הרעיון הוא ש10 שנים במשרה חלקית יביאו אותי (בממוצע) לחסכון של 300 חודשי הוצאות ומכאן שאגיע לפרישה מוקדמת מלאה לאחר 10 שנים.
אני מתכנן על הוצאות של 10K בפרישה (כרגע הם 6.5K) ולכן 150 חודשי הוצאות הם מיליון וחצי. למעשה, כבר עכשיו זה השווי הנקי שלי.
כמובן שזוהי תוכנית מאוד גמישה בהגדרה שהרי אני תמיד יכול לחזור בזמן הזה למשרה מלאה או לפרוש למקוטעין.
אז למה אני לא יוצא לפרישה חלקית כבר היום? שתי סיבות:
1. טוב לי במשרה הנוכחית. בעיקר כי אני מרגיש משמעות ואחריות.
2. אני במינוף גבוה מכדי שאני ארגיש נוח להוריד את התזרים החודשי שלי.
בגלל הסיבה השניה, אשקיע את השנה הקרובה בלסגור את הלוואת המרג'ין שלקחתי. לאחר מכן אעשה חושבים לגבי הסיבה הראשונה מול המטרות הנוספות שיש לי בחיים.
אז למה דירה הייתה צעד נכון לדעתי?
- הגדלת השווי הנקי ע"י מתנה מההורים כמובן.
- העובדה שאני לא צריך לגעת בכסף שמושקע בדירה בזמן הקרוב בזכות הרעיון של פרישה חלקית מוקדמת.
- פיזור, מינוף זול וניצול הטבות מס (דירה יחידה).
בפרק הבא:
• משכנתה ודיירים?
• אולי תכנון יותר מפורט של הפרישה החלקית
שיעור חיסכון חודשי: %74
מצב התיק:
סה"כ נזיל: 1025K₪
סה"כ לא נזיל: 1542K₪
התחייבויות: 982K₪
סה"כ נקי: 1586K₪
אמלק כי חפרתי: קניתי דירה ואני משתף איך זה מסתדר לי בתוכנית לפרישה מוקדמת בעוד שנה.
והרי החדשות:
דירה
- החודש היה סופר משמעותי. קניתי דירה. התיק הפיננסי שלי שונה בצורה משמעותית מחודש שעבר. כעת אני ממונף בכמעט מיליון שקלים(!). אני בשלב שרק לקחתי הלוואת מרג'ין בשביל לשלם את התשלום הראשון ולחתום על חוזה. כרגע אני בתהליכים לקבלת משכנתה. סה"כ השווי הנקי שלי עלה בעסקה הזאת בזכות עזרה של ההורים.
- משכנתה - אחד השיקולים המרכזיים שמכויינים אותי בבחירת מסלול משכנתה הוא האפשרות שעוד שנה שנתיים המשכורת שלי תצנח בצורה דרסטית במידה ואצא לפנסיה חלקית (שאתאר בהמשך). נכון לעכשיו אני מתכנן לקחת מסלול משכנתה ל30 שנים שב5 שנים הראשון אשלם קצת יותר גבוה ואהיה בתזרים שלילי אך אחסוך הרבה בטווח הרחוק. לאחר 5 השנים אני צפוי להיות בתזרים חיובי.
בפרטים: 5 שנים ראשונות אשלם 3850~ שקלים ולאחר מכן אשלם 2600~ שקלים. כאשר השכר דירה צפוי להיות 3400~ (או 3117 בהורדת חודש שכירות לשנה).
- לפני האכניס דיירים לדירה אני רוצה לרצף מחדש את המטבח - אשמח לשמוע אם למישהו יש המלצה.
נושאים נוספים שהם לא דירה
- סעיף 14 - במקום העבודה איכזבו ולא מוכנים לתת לי להשקיע את הפיצויים במסלול מנייתי. אני חושב שזה הזמן לרדת מהנושא למרות שזה מבאס כי בממוצע אני מפסיד 10K בשנה על להשאר במקום העבודה הנוכחי. מצד שני לא הכל זה כסף.
- האתריום עלה בצורה משמעותית ואני ברווח של מעל 100% גם באתריום (בנוסף לביטקוין). אני חושב שבקרוב אמכור את הביטקוין. כרגע הסיבה שאני ממשיך להחזיק ביטקוין היא שאני מקבל עליו ריבית של 5% ושאני מאמין שהוא ישמור על הערך שלו. ברגע שblokfi יפסיקו לחלק ריביות גבוהות, כנראה שאמכור את הביטקוין שיש לי.
- העברת הקופות למיטב עברה בהצלחה למעט קופה אחת שהסתרכה מאחור. אני מעדיף את האתר של מיטב על פני הלמן ואני מעריך את דמי הניהול הנמוכים שהציעו לי אבל החוויה שלי היא שצריך לפקח על הטפסים והבירוקרטיה אצלם ביתר הקפדה.
פרישה חלקית מוקדמת
אני רוצה לעצור ולשתף למה קניתי דירה ואיך משכנתה ל30 שנים מסתדרת עם פרישה מוקדמת.
התכנון שלי הוא לפתוח עבורי את האפשרות של פרישה חלקית בעוד שנה.
אז מה היא "פרישה חלקית" מבחינתי?
- להוריד את ההכנסה שלי כך שתיהיה בסדר גודל של ההוצאה החודשית הממוצעת שלי. אני יכול לעשות זאת ע"י דוקטורט/משרה חלקית/פרילנס באיזי/הוראה
- שיהיה לי הון עצמי השווה ל150 חודשי הוצאות (הוצאה שצפויה בפרישה) שמושקע בהשקעה עם תשואה גבוהה (7%).
הרעיון הוא ש10 שנים במשרה חלקית יביאו אותי (בממוצע) לחסכון של 300 חודשי הוצאות ומכאן שאגיע לפרישה מוקדמת מלאה לאחר 10 שנים.
אני מתכנן על הוצאות של 10K בפרישה (כרגע הם 6.5K) ולכן 150 חודשי הוצאות הם מיליון וחצי. למעשה, כבר עכשיו זה השווי הנקי שלי.
כמובן שזוהי תוכנית מאוד גמישה בהגדרה שהרי אני תמיד יכול לחזור בזמן הזה למשרה מלאה או לפרוש למקוטעין.
אז למה אני לא יוצא לפרישה חלקית כבר היום? שתי סיבות:
1. טוב לי במשרה הנוכחית. בעיקר כי אני מרגיש משמעות ואחריות.
2. אני במינוף גבוה מכדי שאני ארגיש נוח להוריד את התזרים החודשי שלי.
בגלל הסיבה השניה, אשקיע את השנה הקרובה בלסגור את הלוואת המרג'ין שלקחתי. לאחר מכן אעשה חושבים לגבי הסיבה הראשונה מול המטרות הנוספות שיש לי בחיים.
אז למה דירה הייתה צעד נכון לדעתי?
- הגדלת השווי הנקי ע"י מתנה מההורים כמובן.
- העובדה שאני לא צריך לגעת בכסף שמושקע בדירה בזמן הקרוב בזכות הרעיון של פרישה חלקית מוקדמת.
- פיזור, מינוף זול וניצול הטבות מס (דירה יחידה).
בפרק הבא:
• משכנתה ודיירים?
• אולי תכנון יותר מפורט של הפרישה החלקית
שיעור חיסכון חודשי: %74
מצב התיק:
סה"כ נזיל: 1025K₪
סה"כ לא נזיל: 1542K₪
התחייבויות: 982K₪
סה"כ נקי: 1586K₪