• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

קל גמל סלייס- סיכון?

בלי קשר אליך דווקא, אני תוהה מה גורם לאדם להיכנס ל-IRA.
הרי אם אתה לא מחפש תשואת יתר, קרנות הפנסיה הסטנדרטיות כבר מציעות היום השקעה במדדים עולמיים (או שרק נאסד"ק וסנופי? לא בקיאה).
ואם אתה כן מחפש תשואת יתר, יש סיכוי גדול שתתלהב מהצעות של השקעות "מיוחדות" שבסוף מתגלות כפלופ. לא אתה...אבל אפשר להניח שהרבה אחרים כן?
מבחינתי, יש שתי סיבות עיקריות מדוע ira אטרקטיבי:
1) קרן השתלמות/קופת גמל ותיקה אלו הכלים היחידים שלי להשקעות שאינן מחוייבות במס רווח הון. לכן, אני מנצל את הקרנות האלה לחלק שאני מזהה כ״מסוכן״ ביותר בתיק ההשקעות שלי, מתוך ציפייה שהוא יניב לי את הרווח הגבוה ביותר בתיק. ספציפית עבורי, אני מושקע שם ב nasdaq-100 (כמו שאת יכולה להבין, אני לא כזה הרפתקן אם זה החלק הכי מסוכן בתיק שלי :)), ומצפה שהוא יעשה לי תשואת יתר מעבר ל s&p500 וכל הוריאנטים של msci world. אין כיום אף קרן מסלולית שמציעה מסלול nasdaq-100.
2) cash drag. נניח אני משקיע בקרן מסלולית של s&p500, לא כל הכסף שלי באמת מושקע במדד. הגוף המנהל תמיד שומר בצד אחוזים מסויימים שאינם מושקעים במדד. לפי מה שקראתי במקומות שונים באינטרנט, הדבר הזה שקול לכמה עשיריות אחוז סטייה מהמדד בכל שנה.
 
נערך לאחרונה ב:
אז כמה דמי ניהול יוצא לך על התיק ב-IRA? כולל לקופת הגמל ולברוקר?
1) הברוקר הוא מיטב טרייד. אין דמי שימוש חודשיים (בניגוד ל 15/20 ש״ח הנפוצים בחשבונות מסחר עצמאיים פרטיים).
עמלת קנייה בבורסה בת״א של קרנות סל מחקות מדדי מניות (שזה הדבר היחיד שרלוונטי אלי) היא 0.04%. לאור העובדה שהתיק שלי כבר מושקע כולו בנסדאק, וכל פעולותיי הן להשקיע בכל חודש את כספי קרן ההשתלמות החדשים שנכנסים, ״הוצאות ניהול ההשקעות״ שלי הן זניחות לחלוטין, לעומת הקרנות המסלוליות.
2) בקשר לדמי ניהול החודשיים למנהל הקופה - כרגע הכל רק בגדר הצעת שיווק שקיבלתי. מעדיף לא לחשוף שום פרטים מזהים עד שהניוד בפועל לא קורה, גם כדי לא להטעות חלילה וגם כי אני קצת פרנואיד :)
אבל בקווים ממש כלליים - דמי הניהול שהם הציעו לא מתקרבים ל 0.2% שניתן לקבל במיקוח אגרסיבי בקרנות מסלוליות, אבל גם לא 0.5% שהופכים את המוצר ליקר יחסית.
 
נערך לאחרונה ב:
יש כמה עידכונים
בעיקרון ניתן לקרוא באתר אבל אני לעסתי קצת (אל תסמכו עלי כמובן)
כנראה באוקטובר יחלו לשחרר ניודים בקופות הלבנות ברמות גיל 60 ומעלה, 50-60, וכך הלאה, על פי עומסים
הם צופים שהם יכול לנייד רק כמספר בודדים של אנשים ביום, 3 או 4, לא זוכר בדיוק
בכל מקרה, הם צופים פקק של מספר חודשים כדי להשלים את הניודים
וכנראה יתנו קדימות למי שמנזיל את התיק ומנייד מזומנים, על פי טענתם, העברת תיק השקעות זה צוואר בקבוק רציני (נניח)
כרגע יש הארכה של ההקפאה, ועד 18.09 תוגש, תכנית ההסדר המלאה לבית המשפט שאמור לאשר או לבחון אותה
יתכן שמישהו מהגופים האחרים ירצו לקנות את הקופות במלואן, לא סביר שיקרה לדעתי, אם כן, אחלה, פחות בירוקרטיה בסוף ההליך
כנסו לאתר ותלכו למסמכים של בית המשפט לקריאה מלאה
Www.slice.co.il
 
הם צופים שהם יכול לנייד רק כמספר בודדים של אנשים ביום, 3 או 4, לא זוכר בדיוק
חחח יפה.
יאמר לזכותם שגם כשרציתי להצטרף אליהם, כל הניירת הייתה ידנית ולא אוטומטית. נראה שזה ככה לכל אורך השרשרת. לפחות בזה הייתה שקיפות (גם אמרו שיקח כמה חודשים).
 
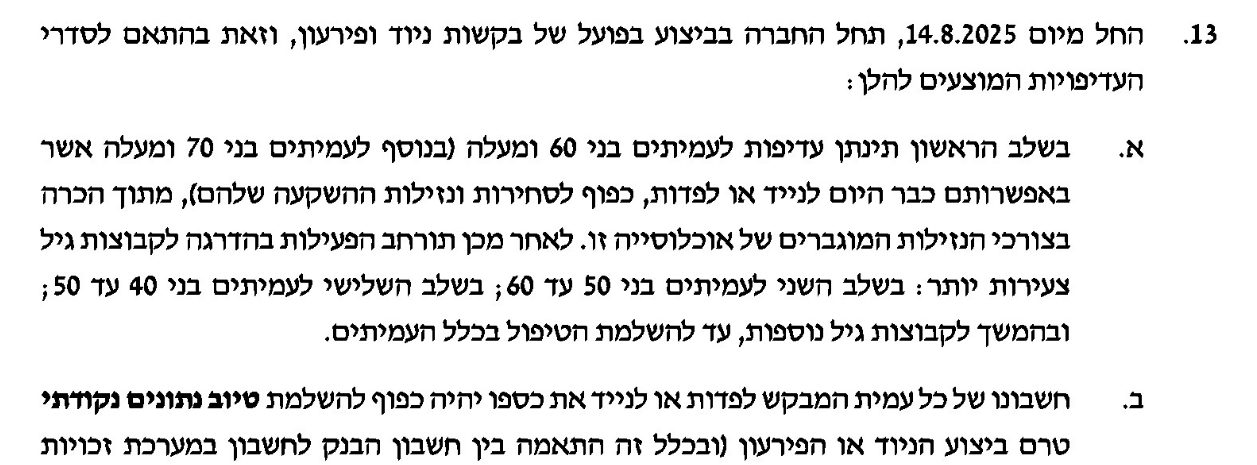
להבנתי ממחר ה14.08 הם צריכים לאפשר ניודים למי שאין להם בעיות רישום איתו והוא מעל לגיל 60. לא מאוקטובר.
במקביל הם ימשיכו עם הטיוב נתונים עד סוף ספטמבר.

זה הסעיף:

ahZHFwa.png
 
הם צופים שהם יכול לנייד רק כמספר בודדים של אנשים ביום, 3 או 4, לא זוכר בדיוק
גם אם הכל מבוצע ידנית, אני לא מבין את הקצב הזה.
מישהו זוכר / יודע כמה לקוחות הם בעלי קרנות לבנות?
בקצב של 3-4 ליום, להעביר 20,000 (סתם זרקתי מספר) לקוחות ייקח 15 שנה.

עריכה: לפי Gemini AI summary יש כ10,000 לקוחות בקרנות הלבנות.
אז בקצב הנוכחי זה ייקח רק כ8 שנים לנייד את כולם.
 
נערך לאחרונה ב:
לגבי משקעי מדדים בניהול אישי - קרנות לבנות המושקעות בנכסים סחירים בלבד (נותרו פחות מ 500 עמיתים בסטטוס הזה) -
לפי תכנית ההסדר העדכנית שממתינה לאישור ביהמ״ש:
א. לא תתבצע מכירה מרוכזת של כל העמיתים אלא רק ניודים אינדיבידואליים (התקבלה רק הצעת רכישה אחת אך רשות שוק ההון סירבה לאשר את המכירה).
ב. עמיתים מעל גיל 70 יכולים כבר לנייד ללא הגבלה.
ג. עמיתים מתחת גיל 70, החברה כבר קולטת בקשות ניוד אך לא מטפלת בהם, הניודים יתועדפו ד. לפי קבוצות גיל, מעל 60, מעל 50, מעל 40 ולאחר מכן שאר העמיתים.
ה. מרגע שעמית יכול לבצע ניוד ולא עשה כן, דמי הניהול יתייקרו למקסימום המתאפשר ע״פ חוק.
ו. הפקדות לאחר 6.9.2023 שנתקעו בחשבון מעבר של החברה ולא הועברו לחשבון הקסטודי של העמית וכן משיכות וניודים שנתקעו שם, ישויכו ויועברו במלואם לעמית (לא לפני אוגוסט 2026).
ז. הפקדות עד לתאריך 6.9.2023 שנתקעו בחשבון מעבר של החברה ולא הועברו לחשבון הקסטודי של העמית וכן משיכות וניודים שנתקעו שם, יספגו תספורת היות ובחשבונות המעבר אין יתרה מספקת עבור כל ההתחייבויות. כל עמית יקבל חלקו באופן יחסי (לא לפני אוגוסט 2026 כנ״ל), מחישוב גס שעשיתי זה חסר של 32%~ (צבירה נוכחית בפועל בחשבונות מעבר 147M שח, וחסר עוד 69M שח), מלבד זאת 3% יופרשו באופן זמני לטובת רזרבה לטעויות טיוב + 2% דמי ניהול (פרט לעמיתים שנגבה מהם ד״נ בחשבון הקסטודי). השורה התחתונה היא שגם מבין העמיתים בעלי קופות רגילות חלקם יספגו מהנזק של הכספים האבודים.
 
נערך לאחרונה ב:
ה. מרגע שעמית יכול לבצע ניוד ולא עשה כן, דמי הניהול יתייקרו למקסימום המתאפשר ע״פ חוק.
כלומר הקופות הקולטות יוכלו 'לעשות קופה', ולנצל את הדחף של העוזבים לעזוב.
השורה התחתונה היא שגם מבין העמיתים בעלי קופות רגילות חלקם יספגו מהנזק של הכספים האבודים.
אם אני מבין נכון זה לא סתם בגלל 'ערבות הדדית', אלא כי באמת חלק מהכספים שהם הפקידו - נעלמו.
(ליתר דיוק: נגנבו ע"י סלייס שעשתה איתם 'פונזי' בכך ששילמה ללקוחות שלא היה להם באמת כספים)
זה מתחבר לאיזה ידיעה שראיתי שהוגשה בקשה לבית משפט לאפשר הרמת מסך נגד בעלי סלייס - שבעצם יצטרכו לשלם את הפער הזה בדיוק. (או משהו דומה? לא זוכר.)
 
הפקדות עד לתאריך 6.9.2023 שנתקעו בחשבון מעבר של החברה ולא הועברו לחשבון הקסטודי של העמית וכן משיכות וניודים שנתקעו שם, יספגו תספורת היות ובחשבונות המעבר אין יתרה מספקת עבור כל ההתחייבויות. כל עמית יקבל חלקו באופן יחסי (לא לפני אוגוסט 2026 כנ״ל), מחישוב גס שעשיתי זה 32%~ (צבירה נוכחית בפועל בחשבונות מעבר 147M שח, וחסר עוד 69M שח), מלבד זאת 3% יופרשו באופן זמני לטובת רזרבה לטעויות טיוב + 2% דמי ניהול (פרט לעמיתים שנגבה מהם ד״נ בחשבון הקסטודי). השורה התחתונה היא שגם מבין העמיתים בעלי קופות רגילות חלקם יספגו מהנזק של הכספים האבודים.
לא ברור מדוע רק לקוחות הקרנות הלבנות צריכים לשאת בתספורת עקב החוסרים בחשבון הכללי, במקום שגם לקוחות הקרנות המסלוליות (שנמכרו בינתיים לפניקס) יישאו בחוסר, מה שהיה מקטין את החוסר לכל משקיע.
מלבד זאת, אני תוהה למה לקוחות המשיכו לבצע הפקדות לאחר שפרשיית סלייס פורסמה אם הם רואים שהכספים לא משוייכים לחשבון המסחר שלהם.
 
כלומר הקופות הקולטות יוכלו 'לעשות קופה', ולנצל את הדחף של העוזבים לעזוב.
בפועל יש בדיוק חברה אחת שמציעה IRA בתנאים נורמליים (ועוד חברה אחת שלוקחת דמי ניהול גבוהים ועוד חברה מיניאטורית שאני לא יודע מה טיבה).
אין לגלובלנט סיבה "לעשות קופה" על הלקוחות שיניידו מסלייס, כי בקלות הם יכולים להנזיל את החשבון ולנייד לקופות המסלוליות של אחד מבתי ההשקעות האחרים.
 
אני קורא ונדהם כמה נמוך עוד ניתן להגיע ולפגוע באזרחים שהשקיעו במדדים לגיטימים.
אני מחזיק כחצי מליון בסלייס ומספר חודשים לפני שהתקרית פורסמה ביקשתי לנייד את הכספים ובגלל השירות הלקוי בחברה זה לא בוצע ונוצר מצב שכל הכספים שלי נתקעו - כרגע בחשבון לאומי ואני יכול לסחור בהם.
ממה שאני מבין, זה אומר שתהיה גם עליי ערבות הדדית ואני אצטרך להתקזז עם החוב של הקרנות האדומות שלא אני הייתי אפילו חלק ממנו?!
בית המשפט באמת הולך לאשר או אפילו חושב לאשר דבר כזה וזה נראה לגיטימי?!?
אני טועה בהבנה שלי?
 
בפועל יש בדיוק חברה אחת שמציעה IRA בתנאים נורמליים (ועוד חברה אחת שלוקחת דמי ניהול גבוהים ועוד חברה מיניאטורית שאני לא יודע מה טיבה).
אני במיטב IRA, דמי ניהול 0.5. יש חברה נורמלית המאפשרת דמי ניהול טובים יותר? מיטב לא מוכנים להוריד.
 
בפועל יש בדיוק חברה אחת שמציעה IRA בתנאים נורמליים (ועוד חברה אחת שלוקחת דמי ניהול גבוהים ועוד חברה מיניאטורית שאני לא יודע מה טיבה).
אין לגלובלנט סיבה "לעשות קופה" על הלקוחות שיניידו מסלייס, כי בקלות הם יכולים להנזיל את החשבון ולנייד לקופות המסלוליות של אחד מבתי ההשקעות האחרים.
ראשית, כל הקופות גם יחד יוכלו לעשות קופה, כל סוכן שיודע שאתה חייב בכל מצב לעבור כעת - מטבע הדברים פחות יבוא לקראתך.
שנית - איפה להנזיל? אצל הממונה על סלייס?
לנייד לא מונזל ולהנזיל אצל הקופה הקולטת? לא מאמין שכל הקופות יסכימו - כאלו שלא מנהלות IRA ביום-יום.
 
ראשית, כל הקופות גם יחד יוכלו לעשות קופה, כל סוכן שיודע שאתה חייב בכל מצב לעבור כעת - מטבע הדברים פחות יבוא לקראתך.
הסוכן רוצה שתהיה לקוח שלו, ולפי הרגולציה יש ניתוק בין העמלה של הסוכן לדמי הניהול של הלקוח.
בסופו של דבר אין לבתי ההשקעות סיבה לתת ללקוח תנאים פחות טובים רק כי הגיע מסלייס, כי תמיד יבוא בית השקעות אחר שיציע תנאים טובים יותר, ולבית ההשקעות עדיף לקוח בחצי אחוז דמי ניהול מאשר שלא יהיה לקוח כלל.
שנית - איפה להנזיל? אצל הממונה על סלייס?
לנייד לא מונזל ולהנזיל אצל הקופה הקולטת? לא מאמין שכל הקופות יסכימו - כאלו שלא מנהלות IRA ביום-יום.
לבעלי קרנות לבנות בסלייס יש שתי אפשרויות לניוד:
1. ניוד המניות לאחת מ3 חברות שמאפשרות הצטרפות ל IRA - גלובלנט, מיטב או אקטיון. אני מניח שהרוב יניידו לגלובלנט.
2. מכירת המניות בחשבון ההשקעות בסלייס וניוד לכל אחת מהחברות המציעות קרנות השתלמות מסלוליות.
 
אני במיטב IRA, דמי ניהול 0.5. יש חברה נורמלית המאפשרת דמי ניהול טובים יותר? מיטב לא מוכנים להוריד.
גלובלנט מציעים סביב 0.23%-0.3% בהתאם לצבירה, חפש שרשורים בנושא.
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
ממה שאני מבין, זה אומר שתהיה גם עליי ערבות הדדית ואני אצטרך להתקזז עם החוב של הקרנות האדומות שלא אני הייתי אפילו חלק ממנו?!
לא, אתה לא הולך לשאת בהפסדים של הקרנות האדומות אלא בחוסרים כלליים שהתגלו בסלייס עקב בעיות רישום ושיוך הפקדות, או משיכה של כספים לא תקינים. בהפסדים של הקרנות האדומות יישאו בעלי הקרנות האדומות.
 
נושאים דומים
פותח הנושא כותרת פורום תגובות תאריך
algo.il מה הסטטוס הנוכחי של משקיעי קל-גמל סלייס שהשקיעו רק במדדים לגיטימים? פנסיה, גמל וקרנות השתלמות 13
Henchman34 האם קל גמל \ slice הגיעו לסוף הדרך? פנסיה, גמל וקרנות השתלמות 1
S כמה שאלות על קרן השתלמות IRA בסלייס (קל גמל לשעבר) פנסיה, גמל וקרנות השתלמות 6
S קל גמל (SLICE) האם בטוח לעשות שם קרן השתלמות IRA פנסיה, גמל וקרנות השתלמות 19
I קופת גמל מתמחה בזהב - של Slice/קל גמל שוק ההון 3
T IRA של קל-גמל לעומת מסלול מחקה מדד שוק ההון 4
Omri. מה הסיפור של קל גמל? פנסיה, גמל וקרנות השתלמות 45
B קל גמל - קופת גמל מחקה מדד שוק ההון 18
י קל גמל שינוי דמי ניהול למקסימום כעבור שנתיים שוק ההון 10
G קל גמל צרכנות פיננסית 22
מ קל גמל IRA שוק ההון 27
ה סניף בנק לאומי קל גמל שוק ההון 14
A קל גמל IRA או מור השתלמות S&P 500 שוק ההון 38
H חיסכון לכל ילד - קל גמל שוק ההון 1
א 100% קל״צ בריבית אפסית- איך זה היה? נדל"ן 50
Z חישוב קנס פירעון מוקדם קל״צ נדל"ן 14
ש משכנתא 100% קל"צ נדל"ן 15
ג'וני לנד קל לתת ציפיות כלכליות קשה לעמוד בהם שוק ההון 4
א בלבול קל לגבי מיסוי ריאלי לעומת נומינלי מיסים 1
Shnizelia יש סיבה למה לא לקחת משכנתא 100% קל"צ? נדל"ן 21
S תיקון קל בדוח 135 שהוגש למס הכנסה מיסים 7
G תמהיל משכנתא, יותר מידי קל"צ? נדל"ן 5
י האם לאירופאים קל יותר ? פרישה מוקדמת והחיים שאחריה 148
ש בלבול קל - דיבידנדים שוק ההון 1
M פרעון במסלול קל"צ מיד לאחר לקיחת המשכנתא נדל"ן 11
ג כסף המיועד לרכישת דירה בעוד שנה. מוכן לספוג סיכון קל שוק ההון 43
the_newbie דרכים לעשות כסף "קל" מינימליזם, חסכנות ואנטי-צרכנות 101
C דיכאון קל- איך מטפלים/כמה עולה פסיכולוג ? אוף טופיק 2
M יותר קל בשניים ? ... מינימליזם, חסכנות ואנטי-צרכנות 20
L המדינה שהכי קל להתעשר בה פרישה מוקדמת והחיים שאחריה 0
A הפקדת כספים לקופת גמל לפי סעיף 190 למטרת הורשה פנסיה, גמל וקרנות השתלמות 1
א גמל (לפי תיקון 190) - דמי ניהול נדל"ן 8
W קרן פנסיה או קופת גמל לקצבה פנסיה, גמל וקרנות השתלמות 3
B אפשרויות לניהול קופת גמל IRA עם כ 100 אש"ח פנסיה, גמל וקרנות השתלמות 3
deussex פרישה מוקדמת תנאי קופות גמל (פנסיה) ללא הפקדות פרישה מוקדמת והחיים שאחריה 2
B קהש IRA + קופת גמל IRA פנסיה, גמל וקרנות השתלמות 4
מ קופל גמל להשקעה - כן או לא? פנסיה, גמל וקרנות השתלמות 7
מ משיכת גמל ופנסיה לפני הזמן פנסיה, גמל וקרנות השתלמות 1
ס הוצאת כסף מקופת גמל להשקעה לטובת תיק השקעות בניהול עצמי צרכנות פיננסית 4
P גמל להשקעה 2026 - דמי ניהול? צרכנות פיננסית 8
I קופת גמל להשקעה או השקעות פנסיה, גמל וקרנות השתלמות 11
1337justme האם משתלם לנייד צבירה גבוהה בפנסיה מקיפה לא פעילה לקופת גמל IRA? פנסיה, גמל וקרנות השתלמות 1
T מעבר מאכ"ע וקופת גמל לקרנות פנסיה (מקיפה + משלימה). שאלת רצף ביטוחי ומצב רפואי קיים פנסיה, גמל וקרנות השתלמות 3
M ביטוח לאומי ובריאות על קצבה מקופת גמל להשקעה פנסיה, גמל וקרנות השתלמות 1
ד קופות גמל והשתלמות בניהול אישי IRA פנסיה, גמל וקרנות השתלמות 2
Y גיל 55- קופת גמל לקצבה במקום קופת גמל להשקעה? פנסיה, גמל וקרנות השתלמות 4
J שמירה להורשה של קופת גמל לפיצויים, האם כדאי? פנסיה, גמל וקרנות השתלמות 0
א גמל להשקעה - מחפש מסלול קצת אחר פנסיה, גמל וקרנות השתלמות 5
ט מיסוי כספי קופת גמל שהתקבלה בירושה מיסים 17
U הוצאות ניהול השקעות בקופת גמל פנסיה, גמל וקרנות השתלמות 5

נושאים דומים

Back
למעלה