• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

סקר - האם מייק צריך להשקיע בקרן של אינבסקו במקום בזו של בלאקרוק?

האם מייק צריך להשקיע בקרן השקלית של אינבסקו במקום זו של בלאקרוק?


  • סך הכל מצביעים
    62
  • Poll closed .
ועוד משתמע לכאורה שפעם זה יהיה לטובת צד אחד, ופעם לטובת הצד שני. ומה אם לאורך זמן ומסיבות שונות (בחירה אקטיבית.../מיתון מתמשך) הכף תנטה רוב הזמן ולאורך זמן לטובת אחד מהצדדים באופן מובהק? אולי אותו צד ירצה להפסיק את ההתקשרות עם הצד השני? מה קורה אז עם הקרן?
הצד השני לא לוקח סיכון. הוא קונה מניות באופן כזה שאם הוא יפסיד בחוזה הוא ירוויח במניות ולהיפך.

נגיד קרן מחקה סנופי החליטה להחזיק רק אפל.
היא עושה חוזה שנותן לה את תשואת סנופי מינוס אפל (אם סנופי עולה יותר מאפל הקרן מקבלת כסף, אם פחות היא משלמת). ככה הקרן מקבלת עקיבה מדויקת. אם נגיד אפל מתרסקת אבל סנופי יציב (בזכות מניות אחרות שעולות) אז האחזקות של הקרן נופלות, אבל החוזה ממש רווחי.

מוכר החוזה מכסה את עצמו - הוא יקנה את כל מניות סנופי חוץ מאפל. זה נותן לו תשואת סנופי מינוס אפל - בדיוק מה שהוא משלם/מקבל לפי החוזה.
כתוצאה, מוכר החוזה לא יכול להפסיד. גם לא להרוויח. הוא גובה כמובן כסף על השירות (זה יכול להיות מגולם בתנאי החוזה) ככה שהוא למעשה תמיד מרוויח.
 
מוכר החוזה מכסה את עצמו - הוא יקנה את כל מניות סנופי חוץ מאפל. זה נותן לו תשואת סנופי מינוס אפל - בדיוק מה שהוא משלם/מקבל לפי החוזה.
כתוצאה, מוכר החוזה לא יכול להפסיד. גם לא להרוויח. הוא גובה כמובן כסף על השירות (זה יכול להיות מגולם בתנאי החוזה) ככה שהוא למעשה תמיד מרוויח.
הוא מפסיד נטו, כי את תשואת המניות הוא מקבל מינוס מס דיב׳
 
מאמר משנה שעברה על נושא ה lending:


מצויין במאמר שבלקרוק השאילו 11% מכלל הנכסים שלהם בתעודות הרשומות באירופה ב2020 לעומת 2% אצל וואנגארד.
ומסיימים עקיצה לבלקרוק:
״


“We strongly advocate for a conservative approach to securities lending. We view a highly-measured, risk-averse approach to securities lending as a means to generate additional income for funds, and thus the investors in those funds — not as a revenue-generating machine for the asset manager,”
״

מי שלא מעוניין בביזנס הזה שיחפש מנפיק שמגביל את השימוש בו.(למרות שאם הייתי צריך לנחש, בשל הרווחיות הגבוהה, חוסר מודעות מצד המשקיעים, אפשרות להגדיל את התשואה לחוסכים ורגולציה קצת מאחור… האינטרסים הם להגדיל את זה עד שהרגולטור יתעורר).
 
מצויין במאמר שבלקרוק השאילו 11% מכלל הנכסים שלהם בתעודות הרשומות באירופה ב2020
תודה רבה, @Ehud . מידע חשוב.

המידע על ההלוואות שהקרנות של בלאקרוק חילקו זמין בדף הראשי של כל קרן תחת "Securities Lending".

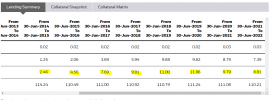
SSAC העולמית:
בצהוב - המקסימום שהקרן הלוותה בשנה מסויימת.
שורה מעל - הממוצע באותה שנה.
הממוצע גבוה באופן מפחיד ועומד על 6-10% מערך הנכסים בקרן לאורך 5 השנים האחרונות!!
1660281247749.png

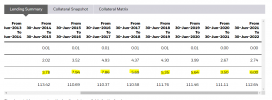
CSPX סנופי:
המקסימום שהקרן הלוותה (בצהוב) עמד על 3-8% מערך הנכסים בקרן בשנים האחרונות.
הממוצע גבוה אף הוא עם 2-5% מערך הנכסים בקרן.
1660281410064.png

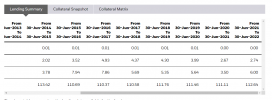
התשואה מההלוואות האלה ב-CSPX, עלובה ביותר (שורה עליונה בסקרינשוט) - בין 0 ל-0.01% בשנה.
כלומר, בשביל ש-Securities Lending יניב תשואה משמעותית צריך להלוות אחוז מאוד משמעותי מערך הקרן (10% מערך הקרן וצפונה).
 

קבצים מצורפים

  • 1660281387633.png
    1660281387633.png
    KB 40.7 · צפיות: 4
נערך לאחרונה ב:
הוא מפסיד נטו, כי את תשואת המניות הוא מקבל מינוס מס דיב׳
הוא לא, כי החוזה בנוי באופן שמתחשב בזה.
הוא לא ימכור חוזה שגורם לו להפסד.
כמה מס הוא משלם בפועל אני לא יודע, זה מאוד מסובך, אבל הוא יודע טוב מאוד.
 
עוד תגלית מטרידה (תודה ל @Ehud).

כשמסתכלים בדף הראשי של הקרנות הפיזיות של בלאקרוק, תחת Collateral Snapshot, רואים היכן מושקעת הבטוחה (קולטרל).

הורדתי את הדאטה לאקסל:
90% מהקולטרל של CSPX נמצא במניות.
41% מהקולטרל של SSAC נמצא במניות.

וזה כשבממוצע 2-5% מ-CSPX מולווית כ-Securities Lending ו-6-10% מ-SSAC.
החלק שמולווה, אם כן, אינו בטוח בכלל לעניות דעתי. הסיכון אינו זניח.
 
נערך לאחרונה ב:
אתה מניח מס דיבידנד גדול מ0.
אני ממש לא בטוח שזה המצב עבור מוסדיים אמריקאים.
כלומר, הקרנות ETF מחויבות לנכות במקור מס דיב׳ ואילו מוסדיים עשויים להיות פטורים ?
מעניין.
 
כלומר, הקרנות ETF מחויבות לנכות במקור מס דיב׳ ואילו מוסדיים עשויים להיות פטורים ?
מעניין.
לא בדיוק.
קרנות ETF אמריקאיות פטורות ממס, אבל הן מחוייבות לחלק את הדיבידנד שהן מקבלות למחזיקים.
המחזיקים הם אלו שחייבים במס.
והניכוי במקור נעשה בכלל ע״י הברוקר, ורק עבור מחזיקים שאינם אמריקאים (או כאלה שחייבים בניכוי במקור מסיבות אחרות).
 
לא בדיוק.
קרנות ETF אמריקאיות פטורות ממס, אבל הן מחוייבות לחלק את הדיבידנד שהן מקבלות למחזיקים.
התכוונתי קרנות איריות (זה לא היה ברור מספיק).
קרנות ETF איריות משלמות מס דיב׳ בגין אחזקותיהן ואילו מוסדיים אמריקאים עשויים להיות פטורים ?
מי שלא מעוניין בביזנס הזה שיחפש מנפיק שמגביל את השימוש בו.(למרות שאם הייתי צריך לנחש, בשל הרווחיות הגבוהה, חוסר מודעות מצד המשקיעים, אפשרות להגדיל את התשואה לחוסכים ורגולציה קצת מאחור… האינטרסים הם להגדיל את זה עד שהרגולטור יתעורר).
אז יום אחד כשגם אינבסקו וליקסור יתחילו להשאיל מניות מתוך ה 90% לא להיראות מופתעים..
 
התכוונתי קרנות איריות (זה לא היה ברור מספיק).
קרנות ETF איריות משלמות מס דיב׳ בגין אחזקותיהן ואילו מוסדיים אמריקאים עשויים להיות פטורים ?

אז כשיום אחד כשגם אינבסקו וליקסור יתחילו להשאיל מניות מתוך ה 90% לא להיראות מופתעים..
מתנצל , נראה שאני עשיתי גם קצת סלט…התרד הזה הכריח אותי להסתכל יותר לעומק(למרות שהסיכון לא השתנה ממה שחשבתי) אנסה לעשות סדר.

קרנות סינטטיות unfunded עובדות בצורה של קבלת כסף ממשקיע -> סגירת הסכם swap מול בנק-> בהסכם ה swap הכסף מועבר לבנק ה counterparty ובתמורה הבנק מתחייב לשלם למנפיק את תשואת השוק(מינוס עלות ה swap) ומעביר לבעלותו את הסל מניות שמשמש כבטחונות ואלו בעצם האחזקות הפיזיות של הקרן הסינטטית(במקרה של invesco אפשר לראות שזה תיק עם אמאזון, מטה, ברקשייר וכו).

לפי רגולציה אירופאית, אסורה חשיפה של מעל 10% מהנכסים של הקרן ל counterparties . ז״א הפער בין שווי הסל הזה להחזר של השוק לא יכול להיות לרעת המנפיק ב10% או יותר ברמה יומית.
בפועל, המנפיקים הקשיחו את הדרישות יותר וברוב המקרים שווי סל הבטוחות יותר גבוה מהחזר השוק.

במקרה קיצון שבו כושלים בנקים מובילים שמוגדרים too big to fail כמו jpm וכו, הבעלות על הסל הזה כמובן נשארת בידי המנפיק ויכולה להנזיל אותו.

מקווה שזה עושה קצת יותר סדר.
 
מקווה שזה עושה קצת יותר סדר.
מתחיל לעשות עוד סדר.
אבל מכאן
ומעביר לבעלותו את הסל מניות שמשמש כבטחונות ואלו בעצם האחזקות הפיזיות של הקרן הסינטטית(במקרה של invesco אפשר לראות שזה תיק עם אמאזון, מטה, ברקשייר וכו).

לפי רגולציה אירופאית, אסורה חשיפה של מעל 10% מהנכסים של הקרן ל counterparties . ז״א הפער בין שווי הסל הזה להחזר של השוק לא יכול להיות לרעת המנפיק ב10% או יותר ברמה יומית.
בפועל, המנפיקים הקשיחו את הדרישות יותר וברוב המקרים שווי סל הבטוחות יותר גבוה מהחזר השוק.

במקרה קיצון שבו כושלים בנקים מובילים שמוגדרים too big to fail כמו jpm וכו, הבעלות על הסל הזה כמובן נשארת בידי המנפיק ויכולה להנזיל אותו.
לא הבנתי
 
התכוונתי קרנות איריות (זה לא היה ברור מספיק).
גופים זרים משלמים מס לפי ההסכם בין מדינת התושבות שלהם לבין ארה"ב.

אני דיברתי על מוסדיים אמריקאים, לא על מוסדיים זרים.
קרנות ETF איריות משלמות מס דיב׳ בגין אחזקותיהן ואילו מוסדיים אמריקאים עשויים להיות פטורים ?
אזרחים זרים משלמים 30% מס (או פחות אם יש אמנה). אזרחים אמריקאים משלמים 0% במקרים מסויימים (תלוי בהכנסה הכוללת שלהם, כמה זמן הם מחזיקים את הנייר וכו').

מן הסתם יש הבדל במיסוי בין מוסדיים אמריקאים למוסדיים זרים בהבטי מיסוי.
גם בארץ יש הבדל במס הישראלי בין מוסדי ישראלי לבין מוסדי זר.
 
מתחיל לעשות עוד סדר.
אבל מכאן

לא הבנתי
אנסה להסביר בדוגמא :

כשאתה משקיע בקרן סינטטית כמו אינבסקו נגיד ושם בה 100$.
אינבסקו פונה לבנק(כמו jpm) ואומרת לו שהיא רוצה שהוא יבטיח לה את תשואת המדד.
אינבסקו לוקחים את ה 100$ שהשקעת מעבירים לjpm ובתמורה jpm מבטיח להם את תשואת המדד(מינוס העלות שלהם שבמקרה של אינבסקו היא 0.04%) ונותן כערבויות סל של מניות(שמעוברות לבעלות אינווסקו…) שהשווי היומי שלהם צריך להיות גדול מה100+- מתשואת המדד עד אותו היום.

במידה וקורה מקרה קיצון שבו הבנק לא עומד בהתחייבותיו, אזי מה שנשאר למחזיק הקרן זה אותו סל מניות שאינווסקו יכולה להנזיל.

בגדול כשאתה מחזיק תעודה סינטטית אתה מחזיק :
1. סל מניות שאינו הסנופי(למשל באינווסקו נראה ש80% מהמניות הם בארהב והשאר מחוץ…ולפי דעתי גם בלי מניות הבנקים שאיתם הם עושים את ההחלף…כדי להמנע מחשיפה) בשווי של מעל עליית המדד עם שיערוך יומי.
2. הסכם עם מספר בנקים לקבלת תשואת המדד.
3. אי תשלום ניכוי מס במקור על דיבידנדים +(?) טעות עקיבה נמוכה יותר .

כשאתה מחזיק תעודה פיזית אירית :
1. אתה מחזיק את נכסי הבסיס (מניות הסנופי נגיד).
2. חלק מנכסים האלו מושאלים על ידי המנפיק תמורת תשלום(במקרה של בלקרוק הם שומרים 37.5% מההכנסות על ההשאלה) כאשר הם מקבלים מניות אחרות כערבון כנגד ההשאלה הזו.
3. אתה משלם ניכוי מס במקור של 15% על דיבידנדים(במקרה של ארהב) ואין דרך להזדכות על המס ז״א שבעת מכירה נוצר כפל מס.

כל מודל עם הסיכון/סיכוי שלו.
 
אנסה להסביר בדוגמא :

כשאתה משקיע בקרן סינטטית כמו אינבסקו נגיד ושם בה 100$.
אינבסקו פונה לבנק(כמו jpm) ואומרת לו שהיא רוצה שהוא יבטיח לה את תשואת המדד.
אינבסקו לוקחים את ה 100$ שהשקעת מעבירים לjpm ובתמורה jpm מבטיח להם את תשואת המדד(מינוס העלות שלהם שבמקרה של אינבסקו היא 0.04%) ונותן כערבויות סל של מניות(שמעוברות לבעלות אינווסקו…) שהשווי היומי שלהם צריך להיות גדול מה100+- מתשואת המדד עד אותו היום.

במידה וקורה מקרה קיצון שבו הבנק לא עומד בהתחייבותיו, אזי מה שנשאר למחזיק הקרן זה אותו סל מניות שאינווסקו יכולה להנזיל.

בגדול כשאתה מחזיק תעודה סינטטית אתה מחזיק :
1. סל מניות שאינו הסנופי(למשל באינווסקו נראה ש80% מהמניות הם בארהב והשאר מחוץ…ולפי דעתי גם בלי מניות הבנקים שאיתם הם עושים את ההחלף…כדי להמנע מחשיפה) בשווי של מעל עליית המדד עם שיערוך יומי.
2. הסכם עם מספר בנקים לקבלת תשואת המדד.
3. אי תשלום ניכוי מס במקור על דיבידנדים +(?) טעות עקיבה נמוכה יותר .

כשאתה מחזיק תעודה פיזית אירית :
1. אתה מחזיק את נכסי הבסיס (מניות הסנופי נגיד).
2. חלק מנכסים האלו מושאלים על ידי המנפיק תמורת תשלום(במקרה של בלקרוק הם שומרים 37.5% מההכנסות על ההשאלה) כאשר הם מקבלים מניות אחרות כערבון כנגד ההשאלה הזו.
3. אתה משלם ניכוי מס במקור של 15% על דיבידנדים(במקרה של ארהב) ואין דרך להזדכות על המס ז״א שבעת מכירה נוצר כפל מס.

כל מודל עם הסיכון/סיכוי שלו.
תודה על ההסבר המפורט!
לפי מה שאני מבין הבנקים רוצים להשקיע במניות שונות.
ואין להם כסף
אז לוקחים את הכסף שלי ושלך מאינווסקו.
הבנקים נותנים עירבון את התיק שלהם.
ומשלמים את תשואת מדד הסנופי
ומקבלים עמלה 0.04%.
אינווסקו לוקחים עמלה 0.05%.

אם הבנתי נכון..
מה יקרה אם בעשור הקרוב תיק העירבון של הבנקים לא יכה את הסנופי?
 
לפי מה שאני מבין הבנקים רוצים להשקיע במניות שונות.
ואין להם כסף
אז לוקחים את הכסף שלי ושלך מאינווסקו.
הבנקים נותנים עירבון את התיק שלהם.
ומשלמים את תשואת מדד הסנופי
ומקבלים עמלה 0.04%.
אינווסקו לוקחים עמלה 0.05%.

אם הבנתי נכון..
מה יקרה אם בעשור הקרוב תיק העירבון של הבנקים לא יכה את הסנופי?
דבר ראשון אהוד כתב שזה על בסיס יומי, שזה אומר שאם המניות שמשמשות לערבון ירדו בערך שלהם אז יום למחרת כבר מוסיפים ערבונות.
דבר שני זה לא שלבנק אין כסף, לבנק יש הרבה כסף ובדיוק לכן עושים איתם את החוזים האלו, והמניות זה רק ערבונות שהבנק נותן כנגד הכסף, והם כבנק יוכלו לעמוד בחוזה כזה למרות שיכול להיות שהתשואות על התיק שלהם יניב פחות מהתיק שלך, הם בכל מקרה יצטרכו להביא לך את התשואות שלך.

לדעתי בדיון כאן יש עוד הרבה מה להבין, אבל אהוד הביא כאן נקודה מאוד חשובה שזה נכון שיש סיכונים אבל גם בקרנות הפיזיות יש סיכון של השאלה, למרות שקרנות פיזיות זה נשמע הדבר הכי פשוט ולא מסובך, ובכל זאת רובנו לא יודעים מה המשמעות של הסיכונים שלהם

יש כאן שיקול רציני לאינווסקו שחוסך בשנה בערך 0.3 שזה המון.... בחישובים לטווח ארוך, אבל יחד עם זה יש הרבה שאלות טובות על צורת ההשקעה של אינווסקו, וברגע שלא מבינים את המשמעות של הסיכון, אז אם אתה רגוע ולא אכפת לך אז תעשה מה שאתה חושב, אבל אם החוזה הזה מורכב בשבילך ואתה לא מבין מה המשמעות של הסיכון, לדעתי אם אתה משקיע לטווח ארוך רוב הסיכויים שיהיה בדרך תקופות קשות ומלחיצות ואין סיבה להוסיף עוד סיבות לחשוש מהם במיוחד שאתה אפילו לא יודע מה הם...

הרבה מעלות יש לאנשים שמבינים טוב בתחום, וחלק מהמעלות שלהם זה שהם יכולים להשקיע במקומות יותר מורכבים ולהגיע לתשואות יותר מרשימות.

אני חשבתי להתחיל לקנות גם וגם, אבל בהמשך השאלות ששאלו ראיתי שאני קצת פזיז, ולי אישית זה קצת מוקדם מדי, אולי בהמשך הזמן נבין יותר ואולי השרשור כאן יעזור להנגיש את הידע.
 
תודה על ההסבר המפורט!
לפי מה שאני מבין הבנקים רוצים להשקיע במניות שונות.
ואין להם כסף
אז לוקחים את הכסף שלי ושלך מאינווסקו.
הבנקים נותנים עירבון את התיק שלהם.
ומשלמים את תשואת מדד הסנופי
ומקבלים עמלה 0.04%.
אינווסקו לוקחים עמלה 0.05%.

אם הבנתי נכון..
מה יקרה אם בעשור הקרוב תיק העירבון של הבנקים לא יכה את הסנופי?
אוסיף כמה דברים לפוסט של @אליהו .

זה לא שהבנקים "רוצם את הכסף להשקיע במניות שונות"...הבנק נותן שירות וחותם על החוזה , כשהשירות הוא נתינת תשואת המדד(ללא ניכוי דיבידנד וכו), זו ההתחייבות.
עבור ההתחייבות הזו אינבסקו משלמים לו(להם) 0.04% בשנה.
אינבסקו אומרים, סבבה, שמח שאתה חותם על חוזה והכל...אבל אני רוצה ערבויות שמחר אתה לא נעלם לי ומשאיר אותי עם חוזה ושוקת שבורה.
כאן, שוב באלכימיה פיננסית שאיך הבנקים מייצרים את תשואת המדד, הם בונים לעצמם תיק,לפי מודלים שלהם עם קורולציות וכו... מגדרים את עצמם בצורה מסויימת ומעבירים את חלקו(?) לאינבסקו(לא משועבד או משהו, הנכסים עוברים לאינבסקו).
התיק הזה, שנמצא אצל אינבסקו, משוערך יומית ונדרש שיהיה עד שווי של 95.5 מהשווי של תשואת המדד עד אותו יום(כשבפועל נראה שהם דורשים עד היום מעל 100%).
ז"א, נגיד ושמת 100$ בתחילת השנה באינבסקו, הם העבירו ל JPM, הבנק העביר להם סל בטוחות של מעל 100$ ונגיד בעוד שנה תראה שהמדד הוא 105$, השווי שלי התיק שנמצא אצל אינבסקו צריך להיות מעל 105$(שבמהלך השנה במידה וביום מסויים והתיק היה שווה פחות באותה נקודה מהשינוי במדד הבנק היה צריך להוסיף ערבויות).

מבחינת תשואה, בהנחת שוויון דמי ניהול(נגיד בין אינבסקו לcspx...אין שוויון אינבסקו יקרה יותר ב 0.02%), שווין בטעות עקיבה(כנראה תהיה עדיפות לסינטטית) ואי התחשבות בהכנסות של השאלה(שנראה שהם זניחות בנטו למשקיע...)...אז אם מדובר על בערך תשואה של 8% בשנה לסינטטית ונגיד 7.7% לפיזית...
אז אחרי עשרים שנה הפיזית תעשה 441%
והסינטטית תעשה 467%.
(ואני ממש לא אוהב לעשות את ההנחות האלו...אבל בשביל להדגים)
פער כזה שווה עבורך?

בסופו של דבר הרבה יותר חשוב זה להיות "על הספינה" ולשרוד את המסע...
 
@Ehud תודה רבה על ההרחבה הנוספת.
זה לא שהבנקים "רוצם את הכסף להשקיע במניות שונות"...הבנק נותן שירות וחותם על החוזה , כשהשירות הוא נתינת תשואת המדד(ללא ניכוי דיבידנד וכו),
אבל למה אתה קורא לזה שהבנק נותן "שירות"
הבנק עושה עם הכסף מה שהוא רוצה..
אז זה הלוואה בריבית גבוהה..
זה כמו נראה דומה לתעודות סל הישנות שהם בעצם אג"ח קונצרני לכל דבר.

בסופו של דבר הרבה יותר חשוב זה להיות "על הספינה" ולשרוד את המסע...
אבל הצבעת בסקר בעד אינווסקו..
 
הבנק עושה עם הכסף מה שהוא רוצה..
אז זה הלוואה בריבית גבוהה..
זה כמו נראה דומה לתעודות סל הישנות שהם בעצם אג"ח קונצרני לכל דבר.
הבנק יכול לגייס כסף באמצעות אג״ח בריבית נמוכה בהרבה מאשר תשואת המדד, ובריבית קבועה וצפויה, לא כזו שמחר עשויה לזנק ל 30%
למה שהוא יהיה פרייאר לשלם ריבית יקרה ובלתי צפויה ?
 
נערך לאחרונה ב:

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
@Ehud תודה רבה על ההרחבה הנוספת.

אבל למה אתה קורא לזה שהבנק נותן "שירות"
הבנק עושה עם הכסף מה שהוא רוצה..
אז זה הלוואה בריבית גבוהה..
זה כמו נראה דומה לתעודות סל הישנות שהם בעצם אג"ח קונצרני לכל דבר.


אבל הצבעת בסקר בעד אינווסקו..
אני לא נכנס לחשיפה להסכם שבין הבנק לבין אינבסקו. אבל הבנק לא עושה מה שהוא רוצה...הוא מעביר נכסים כנגד ההון שהוא מקבל. נכסים בשווי יותר גדול מההון שעבר.
וזו לא הלוואה שיש עליה שיעבוד על נכס שאתה צריך לעבור תהליכים בשביל להנזיל או לקבל אותו...הנכסים נמצאים על שמם ובבעלות אינווסקו...נותנים הון מקבלים מניות.

אני אכן בעד השקעה באינווסקו, וזה איפה שאני משקיע...אני חושב שהתוספת תשואה בפורמט הזה בהחלט מצדיקה את תוספת הסיכון(בטח אם אני משווה את זה לקרן אשר גם משאילה).
אני כן חושב, שבסופו של דבר, מה שיתרום הכי לתשואה זה האם היית על הספינה הנכונה(השקעה מנייתית) והצלחת להשקיע ולהשאר על הספינה לאורך זמן.
אני אישית חושב שהספינה של אינווסקו תגיע יותר מהר ליעד בכמה ימים ולא מפליגה בכאלו מקומות מסוכנים.
 
נושאים דומים
פותח הנושא כותרת פורום תגובות תאריך
א סקר שוק מול יועצים/סוכנים עבור אבא שלי, שמעוניין כעת להפעיל את הפנסיה פנסיה, גמל וקרנות השתלמות 17
עתיד מתוק סקר: מוסד נשיא המדינה - התוצאות המדהימות! פוליטיקה, אקטואליה, דת-מדינה ושאר מרעין בישין 17
I סקר: משכנתא או שכירות? דירה למגורים נדל"ן 194
עתיד מתוק סקר: מוסד נשיא המדינה - לבטל? להשאיר? לשנות? פוליטיקה, אקטואליה, דת-מדינה ושאר מרעין בישין 18
J סקר בזק: הוצאות לזוג בפרישה פרישה מוקדמת והחיים שאחריה 75
V בדיקת סקר רפואית - מתי כדאי? אוף טופיק 5
B סקר עובדי הייטק: כמה המעסיק מפריש לכם לפנסיה ברכיב התגמולים? פנסיה, גמל וקרנות השתלמות 0
M התלבטות/ סקר להורים- האם כדאי לעשות ביטוח בריאות פרטי לתינוק מינימליזם, חסכנות ואנטי-צרכנות 3
algo.il שיקולים ותהיות בבחירת קרן פנסיה וגמל\השתלמות לאחר סקר שוק ולימוד עצמי פנסיה, גמל וקרנות השתלמות 14
A [סקר] איפה נמצא תיק ההשקעות הממוסה שלכם? שוק ההון 34
ד סקר עמלות מוסדות פיננסים צרכנות פיננסית 3
חתול לילה סקר: האם מובילי המאבק צריכים להסכים לפשרה פוליטיקה, אקטואליה, דת-מדינה ושאר מרעין בישין 379
guesto סקר: עד כמה פסיבי התיק שלכם? שוק ההון 28
הק995 חובת מילוי סקר פולשני של הלמ"ס אוף טופיק 47
oferM סקר: האם הריבית העולה תוריד את מחירי הדירות מחוץ לאיזור הפריפריה ? פוסטים מאיכות נמוכה 7
E סקר: דירה ענקית 6 חדרים VS ארבע חדרים עם גינה גדולה נדל"ן 9
ט סקר - עד מתי חורף הקריפטו? קריפטו והשקעות אלטרנטיביות 8
adamshalev מה תהיה התשואה השנתית היחסית של ARKK מול SPY חמש שנים מהיום - סקר 3 שוק ההון 8
ק סקר שוק בנקים ופתיחת חשבון בנק - מרחוק צרכנות פיננסית 7
adamshalev מה תהיה התשואה השנתית היחסית של ARKK מול SPY חמש שנים מהיום - סקר 2 שוק ההון 21
stamEhad סקר -מחזיקים נכסים שלא בהכרח קורלטיביים לשוק המניות? שוק ההון 11
חתול לילה סקר: האם זה תיק טוב למשקיע מתחיל? שוק ההון 78
Harvey אסטרטגיה להשקעה בנדל״ן באיזור גוש דן, סקר - מה הסוג נכסים המועדף עליכם? נדל"ן 8
הסולידית סקר: איזו ערכת עיצוב הכי מוצלחת? שער הקהילה 35
nicepo1 סקר,בחירה בנכס ספקולטיבי ל20 שנה אוף טופיק 11
flower סקר | חקיקה אזרחית אוף טופיק 18
S סקר שוק בין הבנקים כדי למצוא את הבנק האטרקטיבי ביותר צרכנות פיננסית 5
flower סקר - עוזר\ת וירטואלית - Alexa/Bixby/Cortana/Siri/Google אוף טופיק 19
T סקר שוק מסחר עצמאי ברוקרים ופלטפורמות מסחר 21
twister סקר + דיון: כמה מזומן אתם מחזיקים בעו"ש למחייה היומיומית? שוק ההון 120
Ron.B סקר מחיר למשתכן- מגורים או השקעה? נדל"ן 7
Mr. Bigglesworth סקר: כמה התיק שלכם חשוף ישירות לשקל? שוק ההון 6
גרהם סקר בחירות 2020 אוף טופיק 1378
S סקר - עד כמה אתם הייתם מוכנים לפשרה כדי למנוע בחירות נוספות אוף טופיק 152
א סקר ריבית מובטחת עד סוף החיים שוק ההון 20
L סקר ביטול הוי הכחול בוואטסאפ - יש לכם ווי כחול בווטסאפ או שביטלתם את זה? אוף טופיק 54
ג אחוזים קטנים מהתיק בניירות ספקולטיביים + סקר שוק ההון 11
the_newbie סקר: אלוקציית נכסים ע"פ מצב משפחתי שוק ההון 36
דור דורים מועד ב' – סקר בחירות 2019S אוף טופיק 1073
Jenia29 סקר משכורות אוף טופיק 7
קורא הדוק אם מחר מבטלים את הפטור ממס בקרן השתלמות. מה אתם עושים? (סקר) צרכנות פיננסית 20
S סקר למשקיעי מדדים פסיבים על החלק המנייתי בתיק שלכם שוק ההון 67
adamshalev סקר: איזה סוג של משקיע אתם? שוק ההון 37
דור דורים סקר בחירות 2019 - אחרי הגשת הרשימות אוף טופיק 119
S סקר למשקיעים באופן פרטי עם חשבון חייב במס שוק ההון 40
H סקר ביטוח בריאות צרכנות פיננסית 79
123W סקר בחירות 2019 אוף טופיק 2476
adamshalev סקר: מה ההקצאה שלכם למניות היום שוק ההון 153
S סקר תושבות אוף טופיק 0
S סקר: עצמאים מרוויחים יותר ? אוף טופיק 3

נושאים דומים

Back
למעלה