מחשבה שעולה לי בעניין, אשמח לטענות בעד/נגד-
בתקופות של קונטנגו, ההפסד מגלגול החוזים מוביל ל
הקטנת החשיפה לנפט, לדוגמה, אם משקיע החזיק חוזים עבור 100 חביות נפט, בעקבות הגלגול הוא יוכל לרכוש חוזים רק ל-80 חביות. כלומר, מעבר לירידת מחיר החוזים שהחזיק, ישנה גם הקטנת חשיפה, כך שאם "השוק יתקן" ויעלה חזרה, המשקיע לא יתקן יחד עם השוק בחזרה למחיר ההתחלתי, כי החשיפה שלו בירידה היתה גדולה מבעליה.
לעומת זאת, בתקופות של backwardation, החשיפה עולה יחד עם עליית המחיר, ואם השוק "יתקן למטה" המשקיע יפסיד (ביחס למחיר ההתחלתי) יותר מהשוק עקב הגדלת החשיפה.
כלומר, זה דומה ל
הגדלת מינוף לתוך עליות, והקטנת מינוף לתוך ירידות, שזה מתכון לא רע לקיבוע הפסדים לאורך זמן, במיוחד כשנכס הבסיס הוא בעל תוחלת ריאלית נייטרלית.
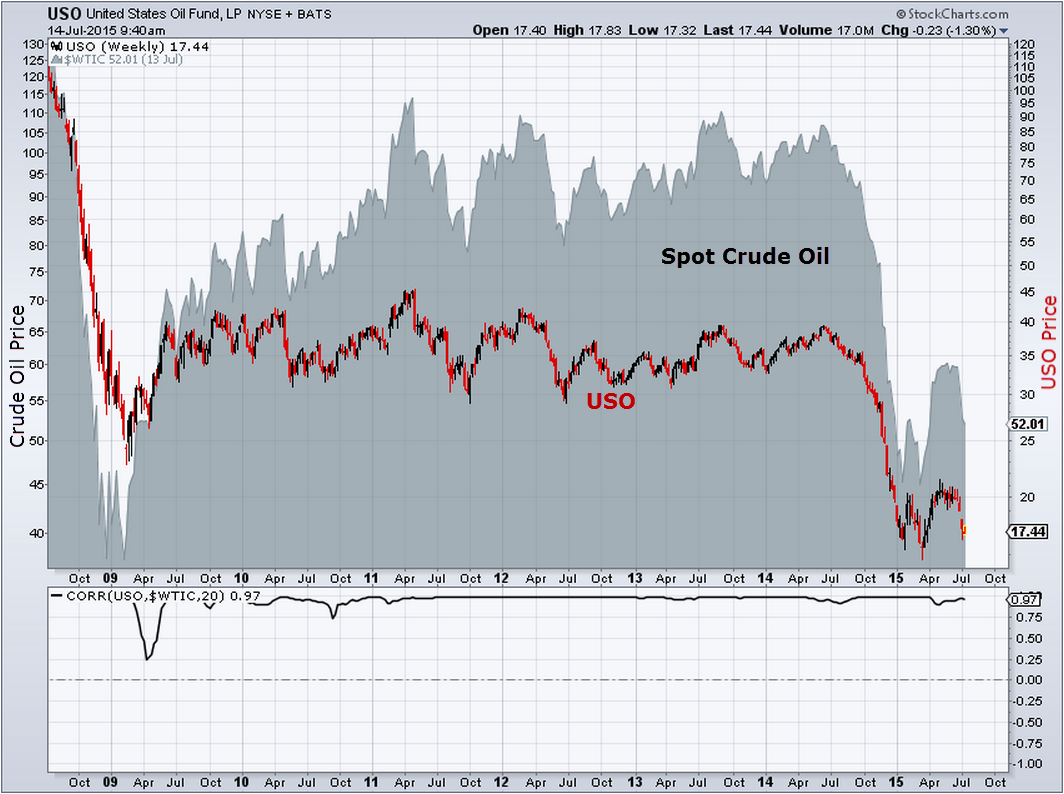
התמונה בגרפים דוגמת הבא (ישן), נראית תואמת לטענה: