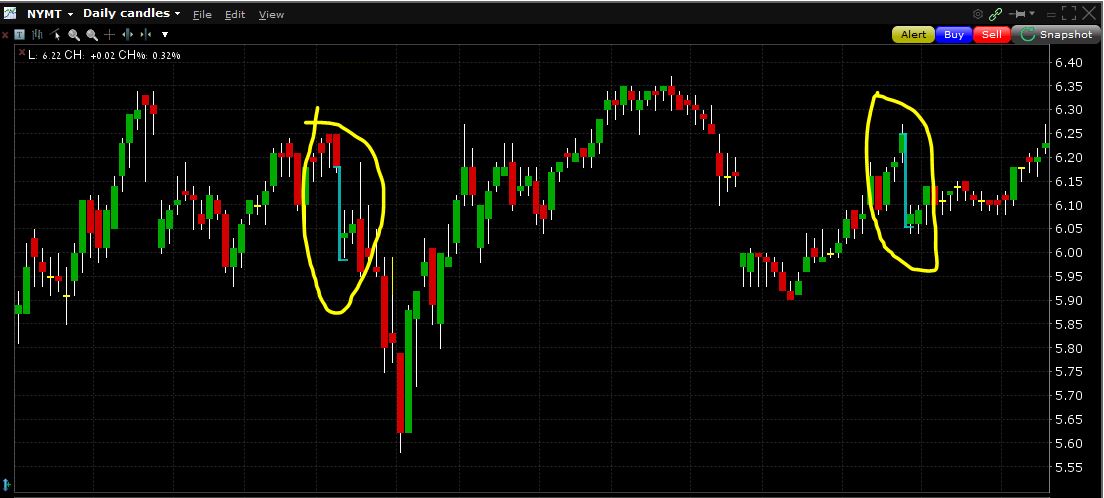
מספיק להסתכל על גרף המחיר של MINT
הטענה הזו מוסכמת לגבי ETF, שם המחיר צמוד ל-NAV שבהכרח יורד בחלוקה. השאלה היא לגבי מניות - האם
השוק גורע ממחיר המניה את הדיבידנד, או שהוא "מחליק" את זה (אם בעקבות כשל שוק, או בגלל טענות לוגיות כמו שמחיר המניה לא נגזר מהון החברה).
באמת מדהים אותי איך אותם אנשים מדקלמים תיאוריות בלי לבדוק אותן.
אז הנה בדיקה שלי.
***העליתי קודם נתונים שגויים בעליל, אז תודה ל
@adams על התיקון.
@cypriano de rore ראיתי שהגבת למה שהעליתי קודם, אז חשוב שתראה את הנתונים הנכונים.***
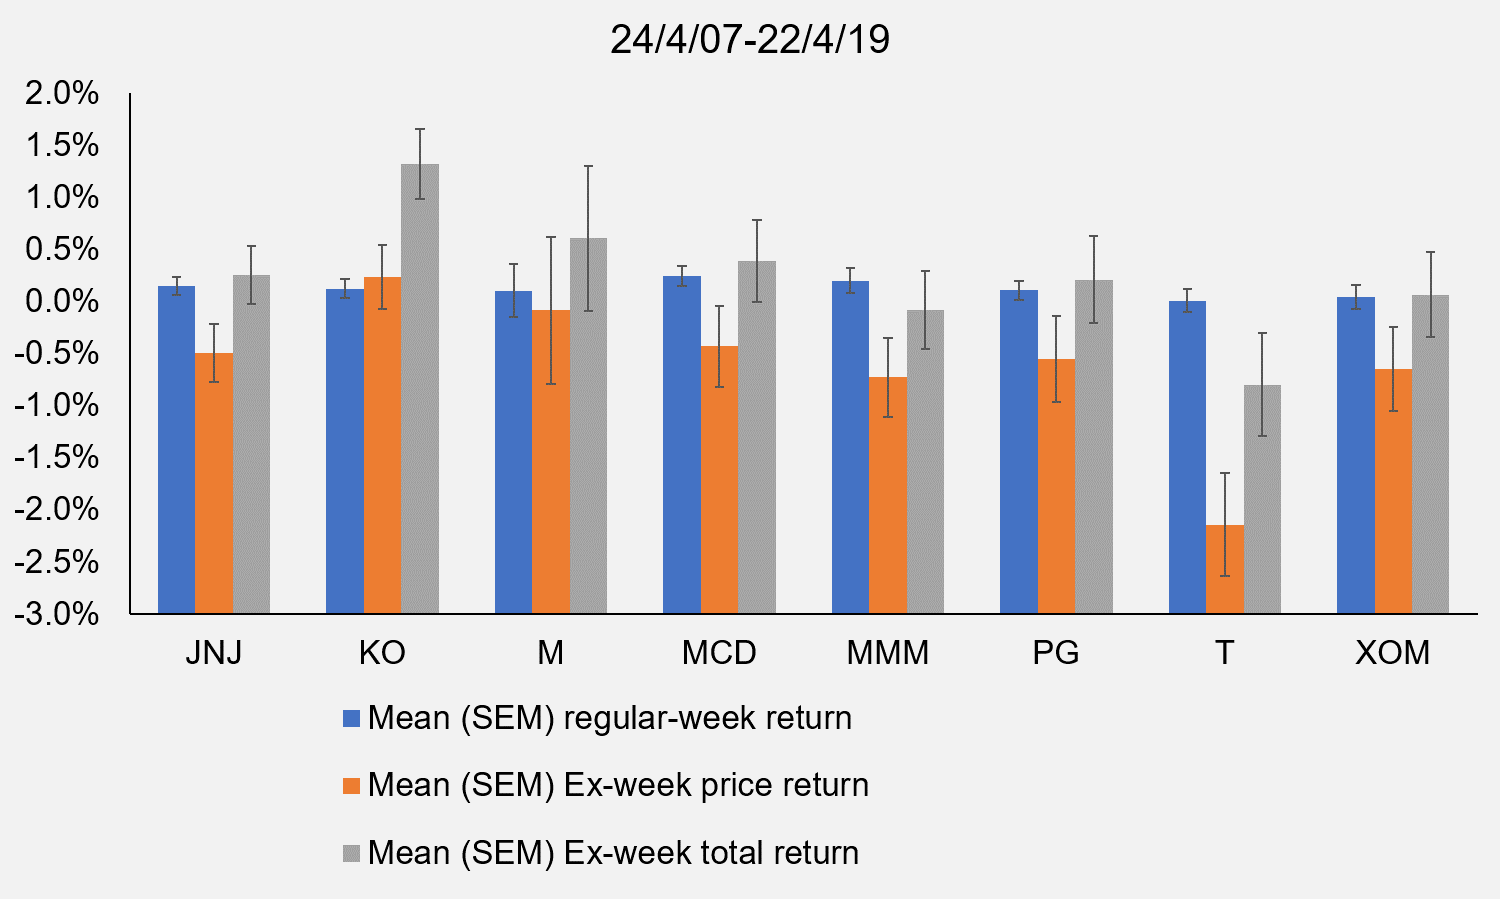
בדקתי 8 מניות שנחשבות (למיטב ידיעתי) dividend growth stocks (ראו תרשים).
הורדתי נתונים יומיים של מחירי
הסגירה לא מתואמי דיבידנד ב-5 שנים האחרונות (מיאהו).
בנוסף הורדתי נתוני דיבידנדים, כ-20 חלוקות (רבעוניות) לכל מניה בתקופה זו.
חישבתי את שינוי מחיר הסגירה בכל יום, והפרדתי את הנתונים של יום האקס. קיבלתי 3 נתונים: תשואה יומית ממוצעת בכל יום מסחר ב-5 השנים האלו למעט ביום האקס, תשואת מחיר ביום האקס ותשואה כוללת (TR) ביום האקס, שהיא תשואת המחיר הרגילה יחד עם תשואת הדיבידנד.
הרציונל: המחיר היומי הוא כמובן תנודתי, אבל במיצוע לאורך זמן נקבל תמונה יחסית ברורה של שינוי המחיר היומי שנגרם בלי קשר לדיבידנד. אם השוק גורע את הדיבידנד ממחיר המניה, אז בממוצע לאורך זמן נראה באופן ברור שביום האקס המחיר ירד בשיעור דומה לדיבידנד, כך שהתשואה הכוללת (TR) תהיה דומה לכל הימים האחרים.
ואלו הממצאים:
ניתן לראות בבירור שהשוק מוריד את מחיר המניה בהתאם לדיבידנד, כך ש
התשואה היומית הכוללת מהמניה דומה מאוד עם ובלי הדיבידנד. כלומר, באופן ברור הדיבידנד אכן נגרע ממחיר השוק של המניה, לא רק ב-ETF אלא גם במניות דיבידנד גדולות.
הערות: אלו נתונים מ-5 שנים, כלומר סך הכל כ-160 חלוקות דיבידנד. בחרתי במחירי סגירה מ-2 סיבות: נוחות; וכדי לתת לשוק "הזדמנות" לשקלל או להתעלם מהשינוי שהבורסה עושה במחיר בגובה הדיבידנד. טל"ח.