• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

קרן אירית חדשה של Vanguard בשם VALL

  • פותח הנושא פותח הנושא AviKababi
  • פורסם בתאריך פורסם בתאריך
הפער הזה לא מהותי כמו שחושבים. נוטים לייחס לו יתרון של ריבית דריבית של כ-0.5%-0.75% לשנה כאשר אין כזו, ההצמדה משפיעה רק על ערך הקנייה המקורי.
אני ממש מופתע! באם המדד למחירים עלה אחר כמה שנים ב 30% {טווח ארוך} ושערי המטבע פחות או יותר אותו דבר אז הפער לא ענק???
מה אני מפספס ???
הלכתי ליועץ השקעות אובייקטיבי לגמרי והמליץ לי לבחור המלצה למדד חד משמעי!
אבל... בהתחשב ביכולת לייצר שכבות סינתטיים, אז כמובן שהייתי מנצל גם את היתרון הזה.
איני מכיר הנושא של שכבות אתה יכול להפנות אותי לדיון יפה ומורחב בנושא זה?
 
ושערי המטבע פחות או יותר אותו דבר אז הפער לא ענק???
תלוי איך מודדים. אם מסתכלים על היחס בין ההשקעות אז ההפרש קטן. אם מסתכלים על ההפרש בין ההשקעות אז הוא גדול.

תניח למשל שבסוף יש לך או מליון, או מליון וחמישים אלף. זה פער גדול או קטן?
 
מצד שני יש הצמדה למדד המחירים לצרכן לעומת הצמדה שער הדולר (שיש בקניה בברוקר זר).
השאלה איזה שיקול מנצח מבחינת מיסוי.
לטווח ארוך אם אתה מאמין שהמדד ימשיך לעלות כמו שקורה אז אני חושב שיותר הגיוני להצמיד לזה {מטבעות מתאזנים}
מקווה שלא פספסתי כלום!
לטווח הארוך היתרון של מיסוי לפי המדד זניח.
הפער הזה לא מהותי כמו שחושבים. נוטים לייחס לו יתרון של ריבית דריבית של כ-0.5%-0.75% לשנה כאשר אין כזו, ההצמדה משפיעה רק על ערך הקנייה המקורי.
הייתי אומר שההפרש הוא יותר באזור ה 0.1% לשנה. אפילו פחות ככל שהרווח גדל.
אבל... בהתחשב ביכולת לייצר שכבות סינתטיים, אז כמובן שהייתי מנצל גם את היתרון הזה.
מסכים, אם כל שאר מאפייני הקרן זהים אז שווה לנצל גם אם זה רק הפרש של 0.1%
הבעיה שאין קרן עולמית עם פיזור דומה שנסחרת בארץ בשקלים. מבחינתי הפיזור שווה יותר מ 0.1% שנתי
 
אני ממש מופתע! באם המדד למחירים עלה אחר כמה שנים ב 30% {טווח ארוך} ושערי המטבע פחות או יותר אותו דבר אז הפער לא ענק???
מה אני מפספס ???
אתה מפספס את זה שההצמדה היא רק על הסכום שהשקעת ולא על הרווח.
במילים אחרות, המס בסופו של דבר מוגבל בתקרה של 25% מכלל הכסף. הרווח (בין אם לפי המדד או המטבע) מוגבל בסופו של דבר ב 100%.
לטווח ארוך, בהנחה שיש הרבה רווחים, זה באמת משנה אם הרווח הוא 90 או 92%?
אם המס הוא 22% מכלל הכסף או 23%?

כמובן שבסוף זה כסף, אבל הוא זניח לעומת דברים אחרים.

תניח למשל שבסוף יש לך או מליון, או מליון וחמישים אלף. זה פער גדול או קטן?
תסתכל על זה אחרת.
תניח שבסוף יש לך מליון שמתוכו אתה צריך לשלם 200 אש"ח מס (מיסוי "ריאלי") או שעש לך 1.1 מליון שמתוכו צריך לשלם 250 אש"ח מס (מיסוי "נטמינלי", על קרן אחרת שעשתה קצת יותר תשואה)
עכשיו מה עדיף?
אתה באמת מעדיף להרוויח פחות רק כדי לשלם פחות מס?
 
אתה באמת מעדיף להרוויח פחות רק כדי לשלם פחות מס?
אתה מניח כאילו הרווח הגדול הוא מובן מאליו ואז באמת היתרון במיסוי נהיה זניח. אבל בוא תיקח אפשרות שהרווחת מליון והעליה במדד עצמה גם שווה מליון (כלומר אין לך רווח ריאלי). זה כבר הפסד של 250,000 מס אל מול 0 מס. אז אפשר לבוא ולומר שהשוק תמיד עולה וכו׳ וכו׳ אבל אני ממליץ להיות מוכן גם לאפשרויות יותר פסימיות, בטח אם התשלום על זה ביחס לאופציות האחרות הוא אפסי עד לא קיים.
 
אני ממש מופתע! באם המדד למחירים עלה אחר כמה שנים ב 30% {טווח ארוך} ושערי המטבע פחות או יותר אותו דבר אז הפער לא ענק???
מה אני מפספס ???
הלכתי ליועץ השקעות אובייקטיבי לגמרי והמליץ לי לבחור המלצה למדד חד משמעי!
אין מה להיות מופתע. לא טענתי שאין יתרון - היתרון קיים, הוא פשוט לא מכריע בפני עצמו. בסך הכל אמרתי שצריך לשקלל פרמטרים נוספים (עניין השכבות למשל, דמי ניהול, עמלות).
יכול להיות שהיועץ שקלל את זה ואולי לא, אני לא הייתי שם בשיחה.

באם המדד למחירים עלה אחר כמה שנים ב 30% {טווח ארוך} ושערי המטבע פחות או יותר אותו דבר אז הפער לא ענק???
30% מדד בהנחה של אינפלציה "נורמאלית" של 2.5% לשנה זה כ-10.5 שנים.
נניח 10% תשואה דולרית על ההשקעה, וכמו שאמרת ללא שינוי במטבע.

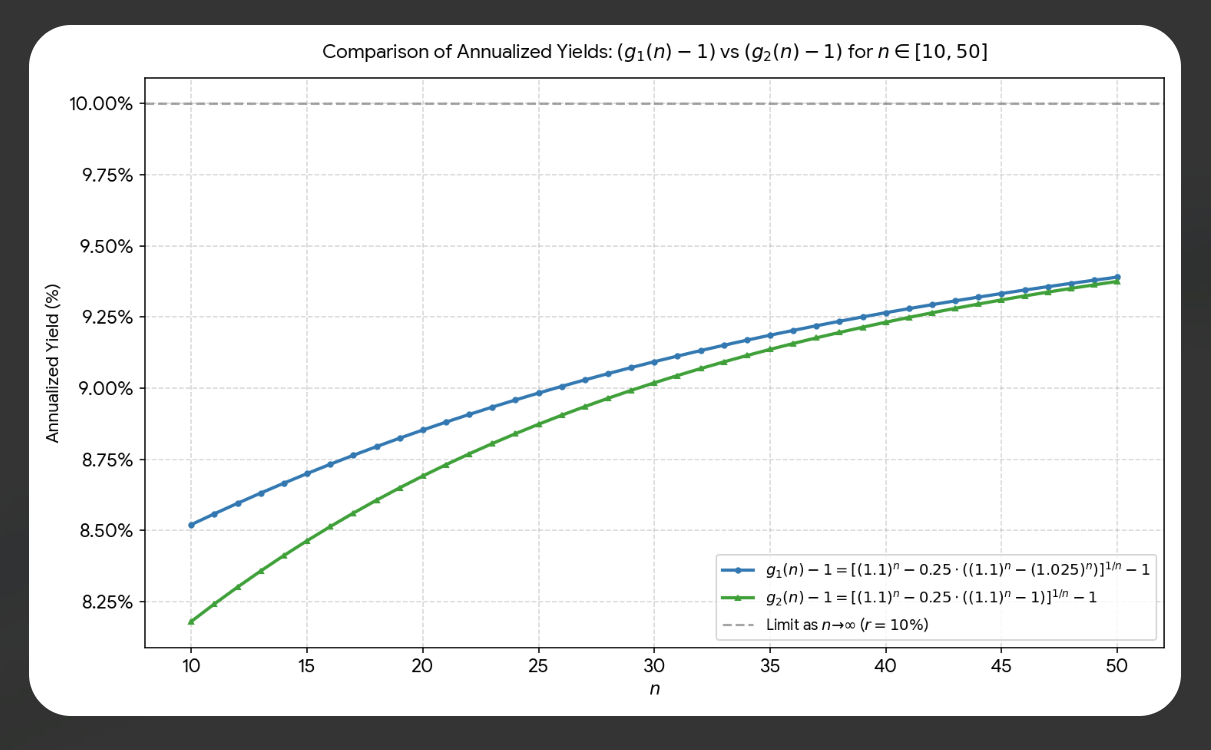
אז השקענו 1000 שקלים, ובסוף התקופה נגיע ל-2,753, הרווח הנומינלי הוא 1,753 אבל היה מדד, אז הרווח הריאלי הוא 2753 פחות (1000 כפול 1.3) = 1,453
אז במיסוי עם המדד נישאר עם 2,390 ש"ח, ובמיסוי ללא מדד נישאר עם 2,315 ש"ח.
כלומר בראשון הרווחנו 1390 ובשני 1315, באחוזים זה 139% ו-131.5% בהתאמה, ואם נחשב כמה זה יוצא בתשואה שנתית נקבל 9.1% ו-8.756% בהתאמה, פער של 0.34% לשנה. זה ממש לא 25% כפול 2.5% כמו שכולם חושבים.


אם נאריך את הניסוי ל-30 שנה, וזאת ההפתעה הגדולה, הפער קטן עוד יותר - 0.08% לשנה.
ותודה לג'מיני שמספק גרפים:
k2tnqeJ.png
 
נערך לאחרונה ב:
הבעיה שאין קרן עולמית עם פיזור דומה שנסחרת בארץ בשקלים. מבחינתי הפיזור שווה יותר מ 0.1% שנתי
אתה יכול לקנות קרן שמכסה 91% מהעולם בשקלים עם מיסוי ריאלי ולהשלים את ה 9% הנותרים עם קרן אחרת בדולרים במיסוי נומינלי. יש כמה קומבינציות כאלה.
 
נערך לאחרונה ב:
אם נאריך את הניסוי ל-30 שנה, וזאת ההפתעה הגדולה, הפער קטן עוד יותר - 0.08% לשנה.
גם אם אתה משקיע ל 30+ שנה, ככל שהזמן מתקדם טווח ההשקעה מתקצר, במיוחד עם עושים LIFO (רגיל בברוקר זר או סינטטי באמצעות ריבוי חשבונות), יוצא שאת שהיחידות האחרונות שקנית תמכור תוך שנים בודדות, ושם הפער במיסוי יכול להיות גדול.

מצד שני, בטווח הקצר דווקא הקרנות עם מיסוי ריאלי יכולות להיות תאונת מס. למשל אם קנית קרן במחיר 100 דולר, שער הדולר 3 שקלים, עברה שנה אחת, הגעת לפרישה, אתה רוצה למכור LIFO אז המועמדת היא הקרן האחרונה שקנית, לפני שנה, המחיר הדולרי עלה ל 105. האינפלציה בשקל 4%, אבל שער הדולר 4 שקלים בעקבות זעזוע זה או אחר. אם קנית קרן דולרית תשלם 5 ש"ח מס (תמורה 420 ש"ח פחות עלות מתואמת 400 ש"ח כפול 25%), אם קנית קרן עם מיסוי ריאלי תשלם 27 ש"ח מס (תמורה 420 ש"ח פחות עלות מתואמת 312 ש"ח כפול 25% מס).

אז גם כשמגיעים לטווח הקצר לא ברור מה עדיף. אולי איפשהו באמצע זה יותר ברור, לא יודע.
 
מצד שני זה חלק יחסית קטן מההון הכולל שלך.
נכון, אבל ההחלטה היא לגבי כל קנייה בנפרד. יכול להיות ש x שנים לפני הפרישה כדאי לשנות את סוג הקרן שקונים.
אולי אפילו יוצא שבשנים המוקדמות עדיף סוג אחד, אחר כך השני, ולקראת הפרישה שוב הסוג הראשון. אין סיבה לקבל את כל החלטות הקנייה לפי חישוב של 30 שנה.
 
נכון, אבל ההחלטה היא לגבי כל קנייה בנפרד. יכול להיות ש x שנים לפני הפרישה כדאי לשנות את סוג הקרן שקונים.
אולי אפילו יוצא שבשנים המוקדמות עדיף סוג אחד, אחר כך השני, ולקראת הפרישה שוב הסוג הראשון. אין סיבה לקבל את כל החלטות הקנייה לפי חישוב של 30 שנה.
מסכים, מצד שני הרבה יותר קשה להעריך תשואה וסטיית תקן לטווחים יותר קצרים.

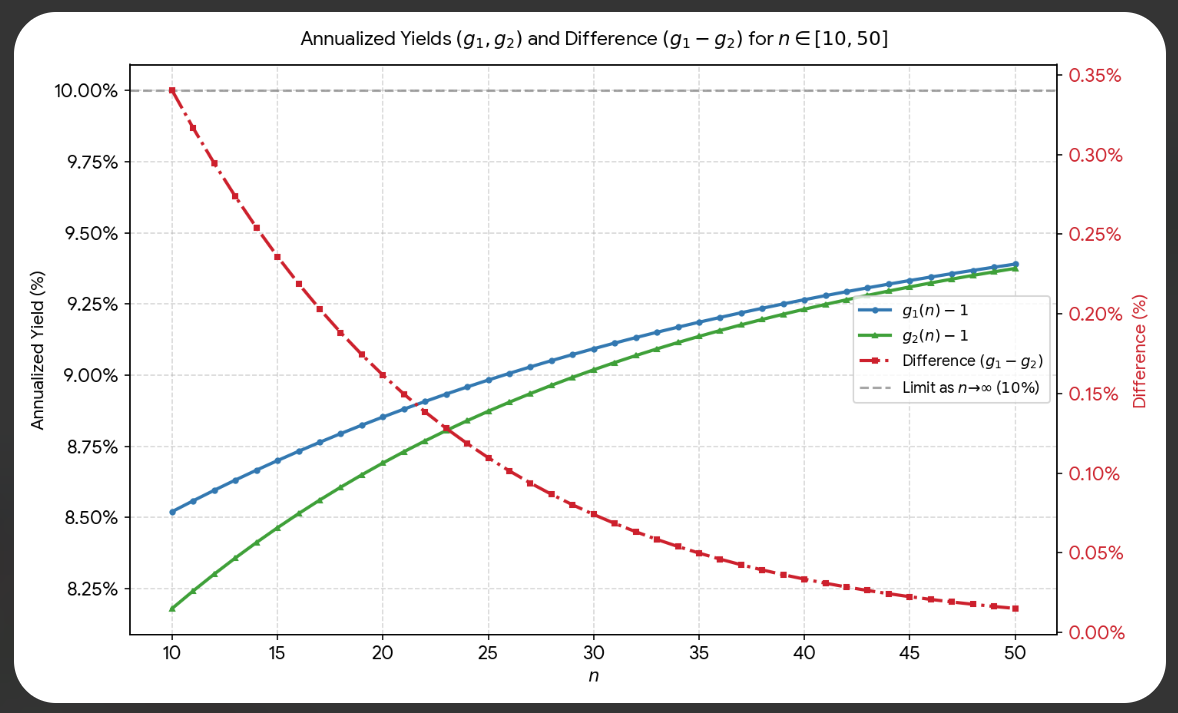
אז אני מניח שבקלות תוכל לייצר גרף שמראה את ההפרש בין שתי ההשקעות? לאחר תשלום המס.
יש הרבה הפרשים שאפשר להציג, הצגתי את ההפרש הפשוט בין הגרפים שכבר צוירו (הערכים בציר Y שמימין):
lfHtAak.png
 
יש הרבה הפרשים שאפשר להציג, הצגתי את ההפרש הפשוט בין הגרפים שכבר צוירו (הערכים בציר Y שמימין):
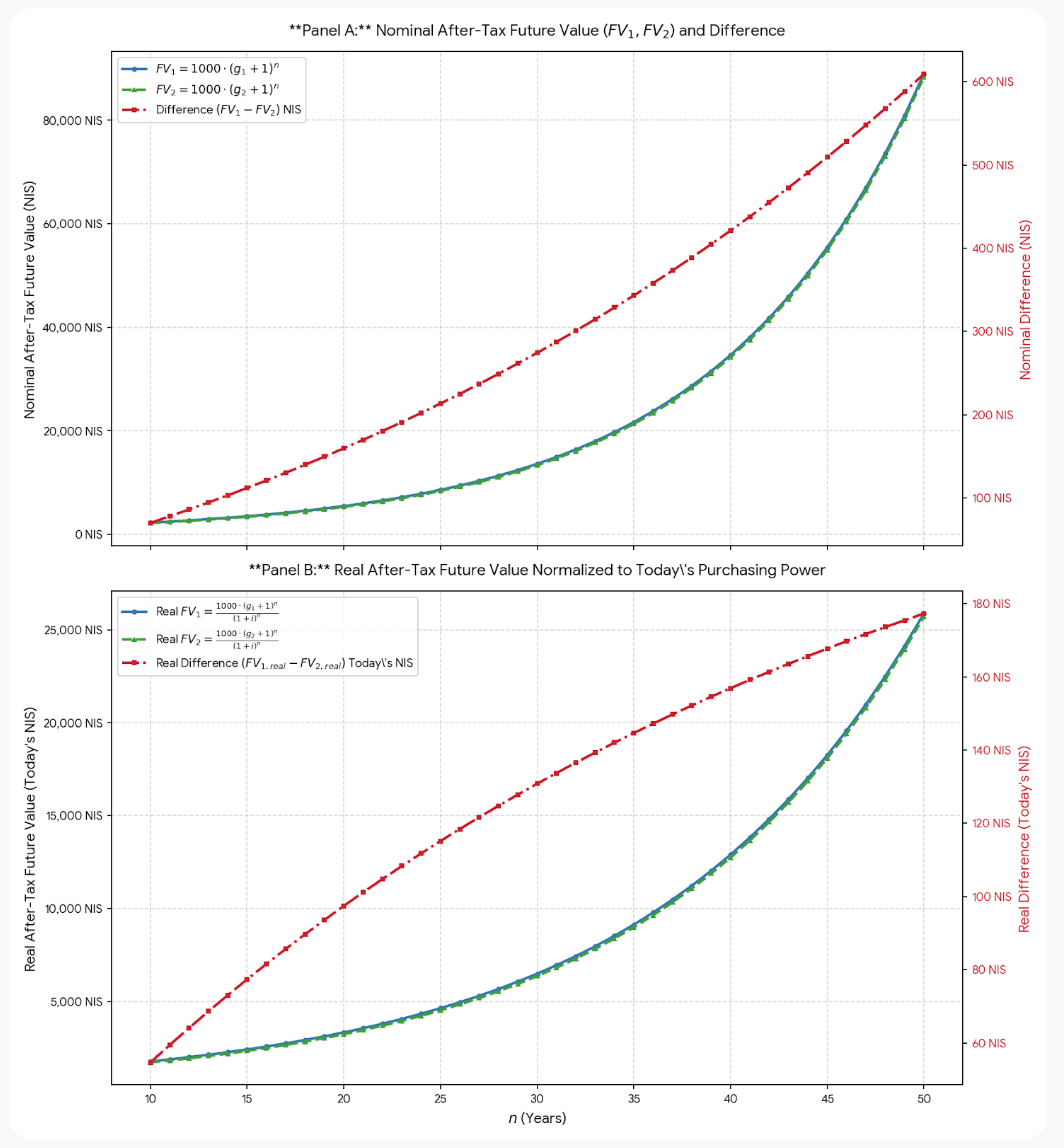
אוקיי, לא הייתי ברור. אני מבקש לראות את ההפרש בשקלים בין שתי ההשקעות.
לא את ההפרש בין התשואה השנתית.

אז במיסוי עם המדד נישאר עם 2,390 ש"ח, ובמיסוי ללא מדד נישאר עם 2,315 ש"ח.
כמו שבדוגמה הזו ההפרש הוא 75 ש"ח.
 
אוקיי, לא הייתי ברור. אני מבקש לראות את ההפרש בשקלים בין שתי ההשקעות.
לא את ההפרש בין התשואה השנתית.
דווקא ההפרש בתשואה השנתית די מעניין. למשל 0.35 אחוז כהפרש בדמי ניהול מהצבירה הוא די משמעותי, אז למשל למשך 10 שנים מדובר בהפרש לא זניחה בכלל.
 
כלומר בראשון הרווחנו 1390 ובשני 1315, באחוזים זה 139% ו-131.5% בהתאמה
המיסוי המדדי נתן לך שווה ערך של עוד שנת השקעה אחת, לא הייתי קורא לזה זניח, זה נהיה משמעותי ככל שהקרן יותר גדולה. אם הדוגמה שלך היתה באלפי שקלים אז מדובר מצד אחד בהשקעה של אדם ממוצע מצד שני ההפרש מאד משמעותי לאותו אדם.
 
המיסוי המדדי נתן לך שווה ערך של עוד שנת השקעה אחת, לא הייתי קורא לזה זניח, זה נהיה משמעותי ככל שהקרן יותר גדולה. אם הדוגמה שלך היתה באלפי שקלים אז מדובר מצד אחד בהשקעה של אדם ממוצע מצד שני ההפרש מאד משמעותי לאותו אדם.
בגלל זה הצגתי את זה באחוזים בהמשך.

אוקיי, לא הייתי ברור. אני מבקש לראות את ההפרש בשקלים בין שתי ההשקעות.
נומינלי וריאלי:
yczEcH2.png
 
נומינלי וריאלי:
משהו עדיין מוזר לי בגרפים. לפחות בשנים הראשונות אמור להיות יתרון בולט לטובת המיסוי הריאלי. האם g1,g2 הם פונקציה של n ?

בכל אופן גם אם הגרפים תקינים, אנחנו רואים שהיתרון של המיסוי הריאלי במונחי הפרש מוחלט גדל עם השנים (הגרף האדום עולה), בעוד שההפרש במונחי הפרש תשואה קטן עם השנים.
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
וזה רק בהצמדה על המדד ולא על המטבע?
זה בכל מקרה ככה.
זה פשוט הופך את ההבדל לזניח.
אתה מניח כאילו הרווח הגדול הוא מובן מאליו
לא.
אני אומר שהוא יכול להיות. והוא יכול להיות גדול בהרבה מיתרון המס בהצמדה למדד.

במילים אחרות אני אומר שהיתרון זניח ויש הבדלים אחרים שיכולים להיות יותר משמעותיים.
כמובן שאם כל השאר זהה (או מספיק קרוב) אז מיסוי ריאלי הוא יתרון נוסף שצריך להסתכל עליו.
אבל צריך להיזהר לא לתת לו חשיבות גדולה מידי, כי הרבה פעמים הבדלים אחרים משפיעים הרבה יותר מאשר ההבדל במיסוי
 
נושאים דומים
פותח הנושא כותרת פורום תגובות תאריך
S המרה דואלית של קרן אירית מת"א ל-IB: עלות, זמן ומס שוק ההון 0
Gari איך יודעים מה בסיס ההצמדה לצורך מס רווחי הון של קרן אירית מסוימת שנרשמה למסחר בבורסת תל אביב ונסחרת בש"ח? שוק ההון 12
M קרן אירית נקובה בדולר? שוק ההון 7
N המרת קרן סל ישראלית/אירית לקרן אמריקאית - אפשרי? צרכנות פיננסית 6
E חישוב מס על קרן אירית שוק ההון 12
ב ביצועי ת"א 35 לבין ביצועי קרן אירית שוק ההון 18
M יש קרן אירית של מדד DAX? שוק ההון 9
D התלבטות לגבי מהלך - קרן של אינווסקו או אירית צוברת זולה - סחירות ועלות שוק ההון 4
A בחירת קרן אירית במצב שההכנסה שלי היא בדולרים שוק ההון 18
N מחפשת קרן אירית שלא חשופה לתנודות מטח שוק ההון 3
D יש דרך לרכוש בהוראת קבע בכל חודש קרן אירית בישראל? שוק ההון 3
S חיפוש קרן סל אירית חשופה לאירו שוק ההון 10
B שאלה בקשר להשקעה חודשית בין קרן אירית למחקה סנופי (קרן נאמנות) שוק ההון 7
מ האם נדרש דיווח מס - קרן אירית בIB מיסים 1
S איך לבחור קרן סל אירית נקובה באירו? שוק ההון 9
S שאלות מיסוי על קרן אירית צוברת לעומת מחלקת מיסים 8
N קרן אירית 1209220 פוסטים מאיכות נמוכה 1
נ היכן כתובים דמי הניהול של קרן סל אירית עוקב מדד באתר JUSTETF? שוק ההון 1
ד טווח השקעה קרן אירית מול אמריקאית שוק ההון 19
מ מכירה של קרן אירית שוק ההון 3
J קרן סל אירית vs קרן סל אמריקאית שוק ההון 2
M קרן אירית smh? או בכללי קרנות על השבבים שקליים? שוק ההון 1
F התחרטות על רכישת קרן אמריקאית במקום אירית שוק ההון 2
מ מיסוי קרן אירית ומס ירושה מיסים 15
ס רו״ח להגשת דוח שנתי של עוסק מורש שגם יודע מה ההבדל בין קרן אירית צוברת לקרן מחלקת מיסים 2
E האם קרן אירית של בלקרוק משלמת מס רווחי הון מקוזז אינפלציה או מקוזז הפרשי שערי מט"ח? שוק ההון 3
J קרן אירית או אמריקאית שוק ההון 5
N קרן אירית? שוק ההון 2
Y השפעת מט״ח על קרן אירית מחקה מדד שנסחרת בשקלים שוק ההון 0
S קרן אירית צוברת שנסחרת בלונדון ועוקבת אחרי אג״ח? פוסטים מאיכות נמוכה 5
ב קרן אירית צוברת מחקה נסדק שוק ההון 48
B רכישה קרן אירית רחבה ב-IB לעומת רכישת אותה קרן בארץ: יש הבדל במדד היחוס? מיסים 7
ה קרן אירית על הנאסדק פוסטים מאיכות נמוכה 3
ל קרן מחקה אירית שקלית כנגד דולרית שוק ההון 4
ל קרן אירית המחקה את השוק היפני פוסטים מאיכות נמוכה 2
J מיסוי דיבידנדים על מכירת קרן אירית צוברת CSPX וחישוב מס כולל שוק ההון 3
D אמריקאי המחזיק קרן ישראלית/אירית מיסים 7
O קרן אמריקאית או אירית בחברות כלל עולמיות שוק ההון 2
Aslan קרן השתלמות מחקה s&p פטורה vs קרן סל מחקה s&p אירית צוברת - מתי דמי הניהול בעוכרי ? פנסיה, גמל וקרנות השתלמות 3
א קרן מחקה ישראלית לעומת אירית/לוקסמבורגית בתיק פטור ממס (IRA) פנסיה, גמל וקרנות השתלמות 4
NightStyle חדש מהתנור: קרן אירית מנייתית עולמית צוברת עם small cap שוק ההון 4
ITS קרן אירית צוברת על אינדקס עולמי? פוסטים מאיכות נמוכה 14
O הבדלי תשואה S&P500 - מדד, קרן ישראלית, קרן אירית שוק ההון 2
M קנית קרן אירית בשלב הרציף שוק ההון 5
נ קרן סל אירית sp 500 - "עושה שוק" שוק ההון 2
נ קרן השתלמות - מחקה ישראלית או קרן סל אירית שוק ההון 16
ה קרן אירית מפותחות ללא ארצות הברית, יש חיה כזו? שוק ההון 2
K קרן אירית מחלקת - למה זו האופציה העדיפה בעיניי שוק ההון 64
A קרן אירית - ווידוא הבנה + מה ואיך קונים :) שוק ההון 11
M ברוקר מקומי - קרן אג"ח אמריקאית או אירית? שוק ההון 7

נושאים דומים

Back
למעלה