• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

סקר - האם מייק צריך להשקיע בקרן של אינבסקו במקום בזו של בלאקרוק?

האם מייק צריך להשקיע בקרן השקלית של אינבסקו במקום זו של בלאקרוק?


  • סך הכל מצביעים
    62
  • Poll closed .
באתר "השור הפיננסי" יש הסבר מפורט על קרנות סינתטיות, ובפרט ניתוח של סיכון המנפיק באינבסקו.

באופן כללי אני ממליץ לקרוא שם למי שרוצה להעמיק, אבל אצטט פה רק את השורה התחתונה:

"למעשה אם נאמוד את סיכון המנפיק, במקרה הרע נפגע ב 1% בהנחה שכל הבנקים יקרסו בפתאומיות בין אחד האיזונים שמתבצע במהלך יום מסחר.
ניתן להבחין שכבר לאחר כ 5 שנים התשואה העודפת המתקבלת בעקבות פער המיסוי על הדיבידנדים תפצה אותנו על הסיכון.
חשוב לציין, תרחיש שבו כל הבנקים הגדולים בעולם/בארה"ב קורסים בהתראה של יום מסחר או אפילו תוך שעות בודדות ללא כל אינדיקציה הוא דימיוני לחלוטין."
תודה על הרפרנס. לדעתי חשוב לציין שהשורה התחתונה נובעת מהעובדה שהקרן מבצעת איפוס של ההתחייבויות כאשר ההתחייבות של בנק מסוים מגיעה ל 0.2% מגודל הקרן או אפילו לסכום קבוע מראש שמתרגם לפחות מ 0.2% מהקרן. לאינווסקו יש פלטפורמת SWAPS משותפת לכל הקרנות הסינטטיות, ובממוצע יש מעל 70 איפוסים של התחייבויות כל יום מסחר, לכן החשיפה לתשואת חסר בעקבות זה שבנק קורס ולא מספיק לשלם לאינווסקו את ההתחייבות היא זניחה לחלוטין להערכתי.
 
להבנתי, גם אם ישתנה משהו בנושא מיסוי דיבידנדים: דרך בורסת ת"א, אינבסקו עם בסיס חישוב אינפלציוני של מדד מחירים לצרכן ולעומתה בלאקרוק עם בסיס דולרי. אחרי 20 שנה של 2% אינפלציה, האינפלציה תהיה 48% לעומת שינויים בדולר שבגדול נשאר זהה לאורך תקופות ארוכות (עם סטיית תקן גבוהה, אי אפשר לדעת) ולכן ההפרש מיסוי הריאלי עלול להיות משמעותי. אני מבין נכון?
 
נערך לאחרונה ב:
להבנתי, גם אם ישתנה משהו בנושא מיסוי דיבידנדים: דרך בורסת ת"א, אינבסקו עם בסיס חישוב אינפלציוני של מדד מחירים לצרכן ולעומתה בלאקרוק עם בסיס דולרי. אחרי 20 שנה של 2% אינפלציה, האינפלציה תהיה 48% לעומת שינויים בדולר שבגדול נשאר זהה לאורך תקופות ארוכות (עם סטיית תקן גבוהה, אי אפשר לדעת) ולכן ההפרש מיסוי הריאלי עלול להיות משמעותי. אני מבין נכון?
יהיה הפרש. הוא לא יהיה משמעותי ביחס לשיקולים אחרים, והוא בוודאות לא יהיה 1.02 בחזקת מספר השנים.
מוזמן לעיין.
 
ממה שאני הבנתי מהאתר של השור: קרן סינתטית לא מחזיקה בהכרח את מניות המדד, אלא משהו קרוב. נניח את 400 המניות הראשונות של הסנופי. זה מתנהג לכל צורך מעשי כמו המדד המלא, לפעמים טיפה יותר ולפעמים טיפה פחות. אז הם עושים חוזה עם בנק שדואג לספוג את ההפרשים האלה (לשני הכיוונים).
זאת אומרת שגם אם הבנק קורס, הקרן נשארת עם 400 מניות שמתנהגות כמו הסנופי. לא הייתי קורא לזה נזק נוראי ובלתי חסום.
השאלה היא, איך אתה יודע להבטיח שזה קרוב וכמה קרוב? האם יש רגולציה שמכמתת את מידת הקרבה הדרושה למדד? למיטב ידיעתי לא. אז אתה צריך לסמוך עליהם שלא יחליטו פתאום לשנות את הסל בשביל להרוויח עוד כמה שברירי האחוז או משיקולים כאלה ואחרים.
ראית את הסל של ליקסור שעלה כאן בתגובה קודמת? לדעתי הם שיפרו אותו מאז אבל מה מבטיח שלא ישנו שוב מתי שמתחשק להם?
 
סימפלי פיננס מחק את הפוסט נגד אינבסקו שהבאתי קודם וכתב פוסט חדש בעד אינבסקו. לא מחדש הרבה אבל עדיין שווה קריאה
 
סימפלי פיננס מחק את הפוסט נגד אינבסקו שהבאתי קודם וכתב פוסט חדש בעד אינבסקו. לא מחדש הרבה אבל עדיין שווה קריאה
הטעות במאמר היא שהוא מניח שרק counterparty אחד יקרוס ולכן הוא חושב שהנזק המקסימלי הוא 0.2%, אבל זה ממש לא התרחיש הבעייתי ביותר.

התרחיש המפחיד הוא שבעת משבר כלכלי חריף כמה counterparties יקרסו יחד (ולא רק אחד מהם) וגם סל המניות של הקרן הסינטתית (ששונה מהמדד האמיתי) יסבול מטעות עקיבה בגלל התנודתיות הרבה בעת משבר כלכלי משמעותי.

דוגמה:
* הקרן הסינטתית של אינבסקו עשתה עסקת סוואפ עם 5 counterparties, לכל אחת חשיפה מקסימלית של 0.2%.
* הקרן הסינטתית מחזיקה בסל מניות ששונה מהמדד האמיתי.
* ה-NAV של הקרן הוא למשל 100 מיליון דולר עם עמלת swap של 0.05%.

עכשיו דמיין שהמדד קורס ב-40%.
סל המניות (ששונה מהמדד) גם כן קורס אבל ב-50% מכיוון הוא מכיל מניות שתנודתיות יותר מהמדד.
כלומר, ה-NAV יורד ל-50 מיליון דולר בזמן שהמדד ירד ל-60 מיליון דולר. הפרש של 10 מיליון דולר.

מה קורה עכשיו?
לפי חוזי הסוואפ, ה-counterparties צריכים לשלם את ההפרש של ה-10 מיליון דולר, פחות עמלת הסוואפ של ה-0.05%.
אבל אבוי, 4 מתוך 5 ה-counterparties קרסו בזמן המשבר.
זה אומר שהקרן תקבל רק 2 מיליון דולר מה-counterparty היחידה ששרדה, במקום 10 מיליון דולר שהייתה צריכה לקבל.
כלומר, ה-NAV של הקרן הוא עכשיו רק 52 מיליון דולר, בזמן שהמדד עומד על 60 מיליון (כלומר, הפסד של 13.33%).

השילוב של קריסת כמה counterparties + שגיאת עקיבה גדולה משום שסל המניות של הקרן הסינטתית שונה מהמדד, גרם להפסד של 13.33% שהוא גדול הרבה יותר מה-0.2% שמצויין במאמר.


אינבסקו אמורה למנוע מהסוואפ לעבור את ה-4.5% על ידי איפוס יומי, אבל במשבר כלכלי חריף לא מובטח שהיא תוכל לעשות זאת.
במשבר חריף ההבדל בין שווי סל המניות של הקרן הסינטתית למדד האמיתי יכול להשתנות במהירות, ולכן ה-counterparty לא בהכרח תסכים לתנאי האיפוס של הסוואפ, או שתעלה את עמלת הסוואפ או שבכלל תעמוד בפני קשיי נזילות למרות ששרדה את המשבר.

אשמח לשמוע איפה הטעות שלי.
 
נערך לאחרונה ב:
אשמח לשמוע איפה הטעות שלי
לא יודע אם "טעות",
אבל ייתכן שאסטרטגיה יעילה יותר היא להעדיף את ההשקעה בעלת התוחלת הגבוהה יותר, גם אם יהיה הפסד מסוים במקרה יוצא דופן בצורה קיצונית (גם קריסה מיידית של כמה בנקים וגם זה שסל המניות יגיב באופן שונה משמעותית מהמדד).

אבל זה באמת עניין שתלוי במשקיע עצמו, ובאיזון הפנימי שלו בין חמדנות לשנאת סיכון.
 
אשמח לשמוע איפה הטעות שלי.
שבהערכת סיכונים מחשבים הסתברות * נזק, ואתה חישבת רק נזק.
מה ההסתברות לתרחיש שתארת (קריסה בו זמנית של 4 בנקים גדולים באותו יום + שגיאת עקיבה גדולה)?
מכיוון שדבר כזה לא קרה מעולם, הערכה זהירה תהיה אחד ל- 100000.
אז בהערכת סיכונים נקבל נזק ממוצע של 0.0001 מהתיק שזה משהו שאפשר לחיות איתו. זה פחות מהתנודה היומית בתיק.
 
שבהערכת סיכונים מחשבים הסתברות * נזק, ואתה חישבת רק נזק.
מה ההסתברות לתרחיש שתארת (קריסה בו זמנית של 4 בנקים גדולים באותו יום + שגיאת עקיבה גדולה)?
מכיוון שדבר כזה לא קרה מעולם, הערכה זהירה תהיה אחד ל- 100000.
אז בהערכת סיכונים נקבל נזק ממוצע של 0.0001 מהתיק שזה משהו שאפשר לחיות איתו. זה פחות מהתנודה היומית בתיק.
זה לא חישוב נכון בהגנה מתרחישי קיצון.
הממוצע לא רלוונטי אם המקרה קורה.
 
קריסה מיידית
עד כמה הקריסה צריכה להיות מיידית כדי שהסיכון יתממש? אם נניח בנק ליהמן ברודרס היה הצד שכנגד לאינבסקו ב-2008 האם הם היו מצליחים לצאת בזמן? ואם כן אז מה אז? מוצאים צד שכנגד אחר או רוכשים את מניות המדד? האם יש לאירוע כזה תקדימים שאפשר ללמוד מהם?
 
עד כמה הקריסה צריכה להיות מיידית כדי שהסיכון יתממש?

מתוך המאמר שקישרת -
במרבית המקרים האיפוס וההתחשבנות מתבצעים על בסיס יומי.
[...]
אמצעים נוספים בהם נוקטת אינבסקו להקטנת הסיכון:
• מעקב יומי אחר המצב הפיננסי של הבנקים עימם היא נכנסת להסכמי swap, במטרה לזהות בעיות מבעוד מועד. בנקים לא קורסים מהיום למחר, בעיות כלכליות מזוהות מראש.

כלומר, לדבריו הבנקים צריכים לקרוס ביחד באופן תוך-יומי כדי שהבעיה ש @OnTheVerge תיאר תקרה.
 
נערך לאחרונה ב:
הטעות במאמר היא שהוא מניח שרק counterparty אחד יקרוס ולכן הוא חושב שהנזק המקסימלי הוא 0.2%, אבל זה ממש לא התרחיש הבעייתי ביותר.

התרחיש המפחיד הוא שבעת משבר כלכלי חריף כמה counterparties יקרסו יחד (ולא רק אחד מהם) וגם סל המניות של הקרן הסינטתית (ששונה מהמדד האמיתי) יסבול מטעות עקיבה בגלל התנודתיות הרבה בעת משבר כלכלי משמעותי.

דוגמה:
* הקרן הסינטתית של אינבסקו עשתה עסקת סוואפ עם 5 counterparties, לכל אחת חשיפה מקסימלית של 0.2%.
* הקרן הסינטתית מחזיקה בסל מניות ששונה מהמדד האמיתי.
* ה-NAV של הקרן הוא למשל 100 מיליון דולר עם עמלת swap של 0.05%.

עכשיו דמיין שהמדד קורס ב-40%.
סל המניות (ששונה מהמדד) גם כן קורס אבל ב-50% מכיוון הוא מכיל מניות שתנודתיות יותר מהמדד.
כלומר, ה-NAV יורד ל-50 מיליון דולר בזמן שהמדד ירד ל-60 מיליון דולר. הפרש של 10 מיליון דולר.

מה קורה עכשיו?
לפי חוזי הסוואפ, ה-counterparties צריכים לשלם את ההפרש של ה-10 מיליון דולר, פחות עמלת הסוואפ של ה-0.05%.
אבל אבוי, 4 מתוך 5 ה-counterparties קרסו בזמן המשבר.
זה אומר שהקרן תקבל רק 2 מיליון דולר מה-counterparty היחידה ששרדה, במקום 10 מיליון דולר שהייתה צריכה לקבל.
כלומר, ה-NAV של הקרן הוא עכשיו רק 52 מיליון דולר, בזמן שהמדד עומד על 60 מיליון (כלומר, הפסד של 13.33%).

השילוב של קריסת כמה counterparties + שגיאת עקיבה גדולה משום שסל המניות של הקרן הסינטתית שונה מהמדד, גרם להפסד של 13.33% שהוא גדול הרבה יותר מה-0.2% שמצויין במאמר.


אינבסקו אמורה למנוע מהסוואפ לעבור את ה-4.5% על ידי איפוס יומי, אבל במשבר כלכלי חריף לא מובטח שהיא תוכל לעשות זאת.
במשבר חריף ההבדל בין שווי סל המניות של הקרן הסינטתית למדד האמיתי יכול להשתנות במהירות, ולכן ה-counterparty לא בהכרח תסכים לתנאי האיפוס של הסוואפ, או שתעלה את עמלת הסוואפ או שבכלל תעמוד בפני קשיי נזילות למרות ששרדה את המשבר.

אשמח לשמוע איפה הטעות שלי.
אתה מייצר כאן לפי דעתי, סנריו שהוא מאד מאד קיצוני.

1. קריסה יומית של מעל 40% במדדים....מאז הקמת האינדקס לא היו ימים כאלו....
2. מה יכול לגרום לירידה בשווי של 40%+ יומי בשווי של האינדקס? שלאחר מכן יהיה לך עוד אכפת מהשווי של המניות שלך?מספר פיצוצים גרעינים בארה"ב? מגפה אגרסיבית ומהירה ללא תרופה? פלישת חייזרים? איזה משבר גורם לקריסה של מוסדות מפוקחים כמו הבנקים המרכזיים ברמה תוך יומית?
לא אומר שלא אפשרי...אפשרי...אבל אלו המקרים שאתה צריך "לקחת בחשבון" בהשקעה בשוק האמריקאי ובכלל...אם זה קורה, הבעיה שלך היא כבר לא ב swapים.
3. הבנקים שאינווסקו עובדים מולם הם מה חלק ממה שנקרא ה GSIB, רשימה של בנקים בין לאומיים שהוגדרו כקריטיים לתשתית הפיננסית העולמית...too big to fail...יש עליהם רגולוציה נוספת וכמעט "הבטחה" של הממשלות לדאוג לכך שאין מצב שבה יגיעו לחדלות פרעון(ראה מקרה UBS ו Credit Suisse) בשל הנזק הענק שזה יגרום לכל התשתית הפיננסית הבינלאומית(כולם סוחרים מולם, כולם עובדים מולם, עבור כל הבנקים הם מחזיקים נכסים, התחייבויות וכו...ברגע שאלו קורסים בהצלחה עם דיסקונט הפועלים ולאומי) קריסה שלהם ביום אחד די תגרום לקריסת מערכת הבנקאות העולמית.
4. לפי דעתי אינווסקו עושים מספר עסקאות ביום ועושים reset לswap לא רק ברמה יומית...
5. אם הולכים על מקרה של קריסה תוך יומית של בנקים משמעותיים וירידה חדה(ללא סגירת הבורסה) בשווי של תיק הנכסים שמחזיקה אינווסקו וסנריו שבו עדיין אכפת לך איכשהו משווי תיק המניות שלך, הייתי נוטה להמר שהתיק של אינווסקו יהיה בעודף תשואה על הסנופי...בשל אחזקה, היסטורית, של מניות גם מחוץ לארה"ב...
 
נערך לאחרונה ב:
מה שמסקרן אותי הוא מה קורה בתרחיש של קריסה לא תוך יום אלא איטית.
בנקים נכנסים לקשיים ולא עושים יותר עסקאות swap כאלה.

מה אינווסקו תעשה במקרה הזה?
תשלם swap fee הרבה יותר גבוה עד שתמצא בנק שיסכים? תפסיק לעקוב אחרי המדד ותעבור לעקוב אחרי תיק המניות שהיא מחזיקה?
 
אתה מייצר כאן לפי דעתי, סנריו שהוא מאד מאד קיצוני.
+1 על כל מה שכתבת

1. קריסה יומית של מעל 40% במדדים....מאז הקמת האינדקס לא היו ימים כאלו....
כיום זה גם לא יכול לקרות טכנית כי יש מנתקי זרם -
בירידה יומית של 20%, המסחר ננעל לאותו יום.
 
בירידה יומית של 20%, המסחר ננעל לאותו יום.
1) גם אם זה נכון, שים לב שעיקר הבעיה היא לא גודל הירידה האבסולוטית במדד (20% או 40%).

אלא הפער שנוצר בין ה-NAV לסל המניות של אינבסקו שעשוי להיות גדול גם בהינתן ירידה יומית של 20% "בלבד".

2) אינבסקו כותבים במפורש בפרוספקטוס שעשוי להיות Counterparty יחיד בנקודת זמן מסוימת:
There is no requirement for the Fund to execute transactions with more than one counterparty and consequently counterparty risk may be concentrated in a single counterparty or a small number of counterparties​
כלומר, תרחיש של אובדן של מספר אחוזים מהקרן אינו הזוי בכלל גם אם נניח ירידה יומית של 20% בלבד, כאשר באותה נקודת זמן ישנו Counterparty יחיד שקורס ולכן אין מי שישלם את הפער שנוצר בין ה-NAV לסל המניות של אינבסקו.
 
מה שלא ברור זה מי משלם מס דיבידנד על הביטחונות (Substitute Basket)? נשמע שהביטחונות אמורים להיות רשומים על הקרן (לפחות ב-unfunded swaps בהן משתמשות אינבסקו ואיישרס) ולכן היא צריכה לשלם את המס, אז כדי שהסיפור יצא משתלם נראה שצריך להיות מדובר בסל בו יש להן יתרון מיסוי או לפחות לא חיסרון משמעותי, כלומר מניות שבקושי מחלקות דיבידנדים או רשומות מחוץ לארה"ב במדינה עם הסכמי מס טובים מול אירלנד. בפועל כאשר מסתכלים על הנכסים של I500 או SPXS, לא נראה שתשואת הדיבידנד בתוך ארה"ב כזו זניחה כדי להסביר SWAP FEE של 3-4 נק' בסיס בלבד. משהו כאן לא מסתדר, אולי לפי חוקי המס של ארה"ב אפשר איכשהו להעביר את חבות המס לבנק האמריקאי, לא הצלחתי למצוא באינטרנט מקור שמסביר את זה.
שאלה טובה, גם לא לי ברור מנגנון הקיזוז ההדדי הזה ואיך הוא מבטיח הימנעות מהפסדים מצטברים בפועל לצד הבנק או לצד ה-ETF.
אני נוטה לחשוב שהנסיון להבין האם סל הבטחונות משלם מס דיבידנד או לא הוא פחות רלוונטי, כי בלאו הכי זה סל שלא חייב להיות לו קשר הדוק למדד שהקרן מתיימרת לחקות, אז עניין המס יכול להיות שולי (בצד ה-substitute basket).
השאלה היא לדעתי בעצם לפי אילו קריטריונים נבחרות המניות באותו substitute basket?
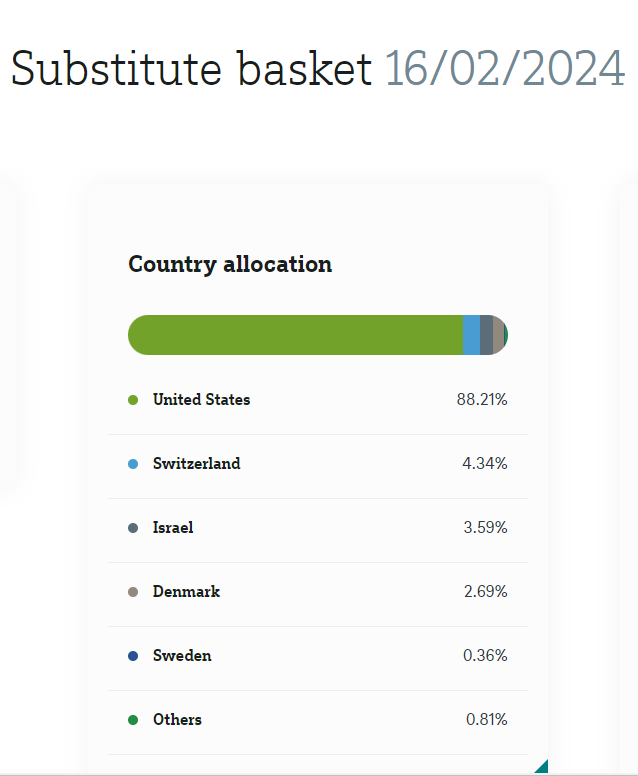
למשל, סל הבטחונות של MSCI USA Index של DWS מחזיק 3.59% חברות ישראליות (בינהן הרבה מניות שאפילו אינן דואליות)

15582xB.png
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
אני נוטה לחשוב שהנסיון להבין האם סל הבטחונות משלם מס דיבידנד או לא הוא פחות רלוונטי, כי בלאו הכי זה סל שלא חייב להיות לו קשר הדוק למדד שהקרן מתיימרת לחקות, אז עניין המס יכול להיות שולי (בצד ה-substitute basket).
דווקא במקרים מסוימים שראיתי הוא יכול להיות די דומה למדד, וברור שחשיפה משמעותית לחברות שלא מחלקות זו פגיעה בפיזור. נראה שהקרן פשוט לא חייבת לשלם על הדיבידנדים של הסל מס, כנראה כי בפועל היא לא מרוויחה אותם אלא "מעבירה" לבנק, רק לא הצלחתי למצוא את המקור שמסביר בדיוק מה מאפשר את זה.
השאלה היא לדעתי בעצם לפי אילו קריטריונים נבחרות המניות באותו substitute basket?
מבחינת הקרן עדיף שיהיה כמה שיותר דומה למדד, מבחינת הבנק יש לו את האינטרסים שלו, ויש לשער שמוצאים נקודה איפשהו באמצע עם SWAP FEE בהתאם. מה שמדאיג בעיניי זה שמנהלי הקרן יכולים מחר בבוקר להיכנס לחוזים חדשים עם סל שונה לגמרי.


בנוסף עוד משהו שלא ראיתי שקיבל מספיק התייחסות, הוא שהקרן של אינבסקו התחילה לתת TR רק משנת 2018. מה השתנה?
 
נושאים דומים
פותח הנושא כותרת פורום תגובות תאריך
א סקר שוק מול יועצים/סוכנים עבור אבא שלי, שמעוניין כעת להפעיל את הפנסיה פנסיה, גמל וקרנות השתלמות 17
עתיד מתוק סקר: מוסד נשיא המדינה - התוצאות המדהימות! פוליטיקה, אקטואליה, דת-מדינה ושאר מרעין בישין 17
I סקר: משכנתא או שכירות? דירה למגורים נדל"ן 194
עתיד מתוק סקר: מוסד נשיא המדינה - לבטל? להשאיר? לשנות? פוליטיקה, אקטואליה, דת-מדינה ושאר מרעין בישין 18
J סקר בזק: הוצאות לזוג בפרישה פרישה מוקדמת והחיים שאחריה 75
V בדיקת סקר רפואית - מתי כדאי? אוף טופיק 5
B סקר עובדי הייטק: כמה המעסיק מפריש לכם לפנסיה ברכיב התגמולים? פנסיה, גמל וקרנות השתלמות 0
M התלבטות/ סקר להורים- האם כדאי לעשות ביטוח בריאות פרטי לתינוק מינימליזם, חסכנות ואנטי-צרכנות 3
algo.il שיקולים ותהיות בבחירת קרן פנסיה וגמל\השתלמות לאחר סקר שוק ולימוד עצמי פנסיה, גמל וקרנות השתלמות 14
A [סקר] איפה נמצא תיק ההשקעות הממוסה שלכם? שוק ההון 34
ד סקר עמלות מוסדות פיננסים צרכנות פיננסית 3
חתול לילה סקר: האם מובילי המאבק צריכים להסכים לפשרה פוליטיקה, אקטואליה, דת-מדינה ושאר מרעין בישין 379
guesto סקר: עד כמה פסיבי התיק שלכם? שוק ההון 28
הק995 חובת מילוי סקר פולשני של הלמ"ס אוף טופיק 47
oferM סקר: האם הריבית העולה תוריד את מחירי הדירות מחוץ לאיזור הפריפריה ? פוסטים מאיכות נמוכה 7
E סקר: דירה ענקית 6 חדרים VS ארבע חדרים עם גינה גדולה נדל"ן 9
ט סקר - עד מתי חורף הקריפטו? קריפטו והשקעות אלטרנטיביות 8
adamshalev מה תהיה התשואה השנתית היחסית של ARKK מול SPY חמש שנים מהיום - סקר 3 שוק ההון 8
ק סקר שוק בנקים ופתיחת חשבון בנק - מרחוק צרכנות פיננסית 7
adamshalev מה תהיה התשואה השנתית היחסית של ARKK מול SPY חמש שנים מהיום - סקר 2 שוק ההון 21
stamEhad סקר -מחזיקים נכסים שלא בהכרח קורלטיביים לשוק המניות? שוק ההון 11
חתול לילה סקר: האם זה תיק טוב למשקיע מתחיל? שוק ההון 78
Harvey אסטרטגיה להשקעה בנדל״ן באיזור גוש דן, סקר - מה הסוג נכסים המועדף עליכם? נדל"ן 8
הסולידית סקר: איזו ערכת עיצוב הכי מוצלחת? שער הקהילה 35
nicepo1 סקר,בחירה בנכס ספקולטיבי ל20 שנה אוף טופיק 11
flower סקר | חקיקה אזרחית אוף טופיק 18
S סקר שוק בין הבנקים כדי למצוא את הבנק האטרקטיבי ביותר צרכנות פיננסית 5
flower סקר - עוזר\ת וירטואלית - Alexa/Bixby/Cortana/Siri/Google אוף טופיק 19
T סקר שוק מסחר עצמאי ברוקרים ופלטפורמות מסחר 21
twister סקר + דיון: כמה מזומן אתם מחזיקים בעו"ש למחייה היומיומית? שוק ההון 120
Ron.B סקר מחיר למשתכן- מגורים או השקעה? נדל"ן 7
Mr. Bigglesworth סקר: כמה התיק שלכם חשוף ישירות לשקל? שוק ההון 6
גרהם סקר בחירות 2020 אוף טופיק 1378
S סקר - עד כמה אתם הייתם מוכנים לפשרה כדי למנוע בחירות נוספות אוף טופיק 152
א סקר ריבית מובטחת עד סוף החיים שוק ההון 20
L סקר ביטול הוי הכחול בוואטסאפ - יש לכם ווי כחול בווטסאפ או שביטלתם את זה? אוף טופיק 54
ג אחוזים קטנים מהתיק בניירות ספקולטיביים + סקר שוק ההון 11
the_newbie סקר: אלוקציית נכסים ע"פ מצב משפחתי שוק ההון 36
דור דורים מועד ב' – סקר בחירות 2019S אוף טופיק 1073
Jenia29 סקר משכורות אוף טופיק 7
קורא הדוק אם מחר מבטלים את הפטור ממס בקרן השתלמות. מה אתם עושים? (סקר) צרכנות פיננסית 20
S סקר למשקיעי מדדים פסיבים על החלק המנייתי בתיק שלכם שוק ההון 67
adamshalev סקר: איזה סוג של משקיע אתם? שוק ההון 37
דור דורים סקר בחירות 2019 - אחרי הגשת הרשימות אוף טופיק 119
S סקר למשקיעים באופן פרטי עם חשבון חייב במס שוק ההון 40
H סקר ביטוח בריאות צרכנות פיננסית 79
123W סקר בחירות 2019 אוף טופיק 2476
adamshalev סקר: מה ההקצאה שלכם למניות היום שוק ההון 153
S סקר תושבות אוף טופיק 0
S סקר: עצמאים מרוויחים יותר ? אוף טופיק 3

נושאים דומים

Back
למעלה