אז תציע השוואה אחרת כן רלוונטית.
היי
אין צורך בהשוואה אחרת, פשוט לקבל את זה כמו שזה, כאשר משקיע מעוניין לפעול בשוק הנדל"ן,
כדי להפיק את המקסימום שניתן, מומלץ שיתמקצע בתחום, ואולי אפילו ישלב בהדרגה בעתיד פעילות יזמית.
מי אמר את זה? זה חוק מדינה? חוק יסוד? ואם אני לא רוצה לרכוש עם מימון, אלא פשוט להשקיע
זו היא בהחלט זכותך, אבל, אם במקום לרכוש נכס 1 במזומן, תרכוש 2 נכסים עם 50% מימון, כאשר את המימון ישלם השוכר, ולאחר סילוק המימון,
יהיו לך 2 שכירויות ויותר, והון גדול יותר בדמות של 2 נכסים, זה עדיף.
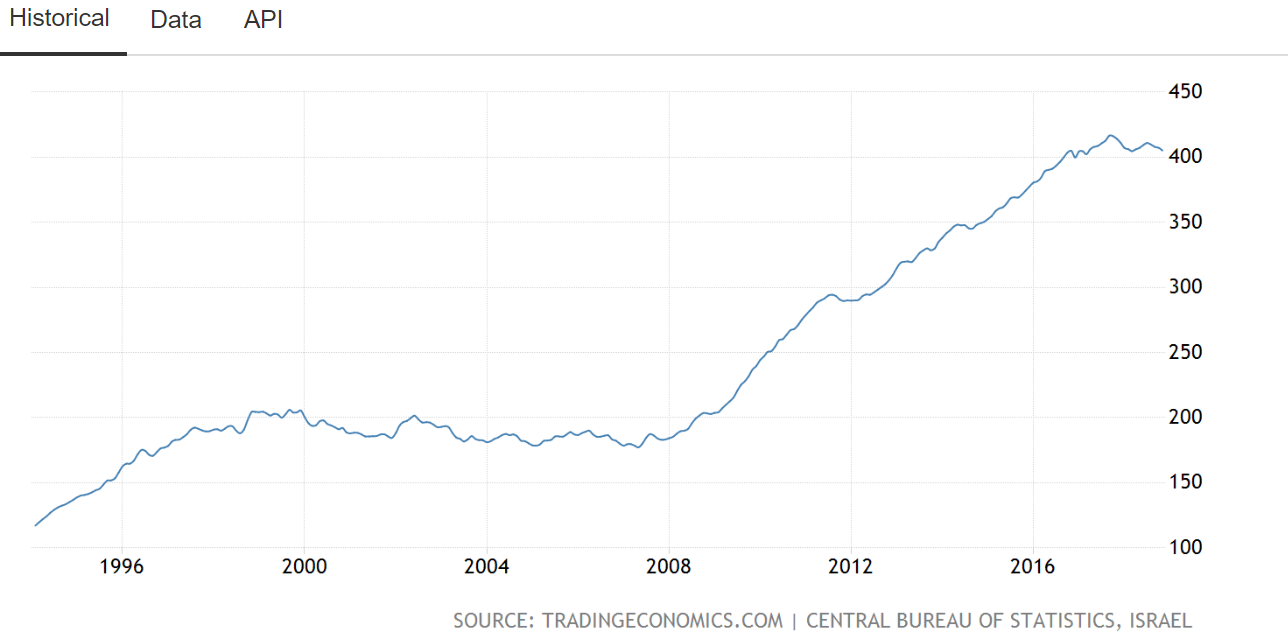
סיבה נוספת, ישנם שווקים רבים, אשר במחזור עליית מחירים אחת, מחיר הנכסים מוכפל נומינלית, לכן אם תעזר במימון, תרכוש 2 נכסים במקום נכס 1, השכירות
תשלם את המימון, ואז תהנה מהכפלת מחיר נומינלית של 2 נכסים.
סיבה נוספת, משקיעי נדל"ן בתהליך בניית פרוטפוליו נכסים מניבים, השימוש במימון מזרז עבורם את התהליך מייצרים פרוטפוליו גדול יותר, והמימון מהווה תכנון מס. בזכות השימוש
במימון, בין השנים 99 ל 2014, בניתי הון, אך לא שילמתי כלל מס בחו"ל או בארץ, משום שהריבית של המימון היא הוצאה מוכרת לצורכי מס, והיא באה בנוסף להוצאות שגם הם מוכרות וניתן לקזז אותן.