• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

השקעה בבורסה ולא בנדל"ן

לגבי דירה בעלות נמוכה כיום עדיף להשקיע בארה"ב, אם יש הון עצמי של 250,000 ₪ ניתן לקחת הלוואה קצרת מועד כנגד קרן ההשתלמות פריים מינוס חצי אחוז בסכום של 110,000 ₪ ולרכוש נכס שיניב הכנסה נטו שנתית של 36,000₪ כך שבתקופה של קצת יותר משלוש שנים ניתן לסלק את ההלוואה ולהשאר עם נכס המניב הכנסה חודשית של 3,000₪ בחודש וזה כבר נשמע מעניין יותר.
רוני, תוכל להרחיב על השקעה מסוג זה?
על איזה אזורים מדובר? מול מי אתה עובד?
 
רוני, תוכל להרחיב על השקעה מסוג זה?
על איזה אזורים מדובר? מול מי אתה עובד?
האיזור ממוקם דרומית או מזרחית לכביש הטבעת המקיף את אטלנטה. אני עובד מול אנשי מקצוע מקומיים. ישנם עוד הרבה מקומות מתאימים להשקעה זו רק דוגמא. סוג ההשקעה זה בתים פרטיים למגורים.
 
  • לגבי מינוף, משכנתא סטנדרטית על בית מגורים בארה״ב היא על 80% מהנכס. זה לא עושה אותה ״מסוכנת״. משכנתא על מכס מסחרי היא לעתים קרובות יותר של 65-75%. המשכנתאות שקניתי (לא אלו שלקחתי) שהצגתי לעיל הן בלי מינוף כלל. מינוף בשוק ההון ונדל״ן לא עובדים אותו דבר ואני לא חושב שזה כלי טוב להשוות סיכון. אגב, העובדה שפלוני משקיע בשוק ההון בלי מינוף, לא אומרת שהחברה בה הוא משקיע איננה ממונפת, והביטחון שחש המשקיע בהיבט זה עלול להיות בלתי מבוסס.
  • התרחיש בו ערכו של נכס נדל״ני יורד ל-0 הוא מאוד מאוד קיצוני ונדיר. כאשר שכר הדירה נמוך מהמיסים, או ביתר הרחבה, כאשר לנכס אין תזרים מזומנים חיובי, ערכו איננו אפס, התשואה על שכר דירה היא אפס. אבל התשואה הכוללת איננה רק מזומן, היא גם תשלום המשכנתא ועליית ערך (מיזע או מתנאי השוק) ובהחלט יכול להיות שאם האסטרטגיה שלך היא להרוויח מעליית ערך ולא מתזרים מזומנים תסכים לקבל תשואה אפסית, ואפילו שלילית, משכר דירה, על מנת להמשיך ולשלוט בנכס שעולה בערכו. מספיק לחשוב על נכסים בערים רבות בקליפורניה שאם החזקת בשנים האחרונות הם לא הניבו תזרים מזומנים, אבל עלו בערכם. זו לא האסטרטגיה שלי אישית, אבל היא אפשרית.
לנקודות שהעלת:

אני חושב שאם אנחנו מדברים על מינוף של 80%, צריך לעשות את ההשוואה לחברות שיש בהן יחס דומה של חוב. מדובר על מינוף של החברה ולא של המשקיע, שאני מסכים שזה סיפור שונה.

לגבי התרחיש שהנכס הנדל"ני שווה 0, על אותו משקל המצב שבו נכסים של חברה בבורסה שווים 0 הוא נדיר בדיוק באותה מידה. הסיבה העיקרית שגם בנדל"ן וגם בבורסה אנשים נמחקים ה בגלל מינוף יתר, לא כי הנכס לא שווה כלום.
 
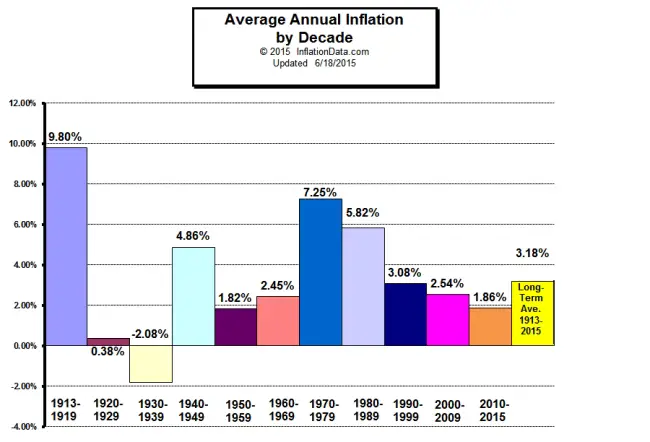
האינפלציה הממוצעת השנתית היא 4-5% לשנה ? אשמח לסימוכין לזה ....
לדעתי האינפלציה השנתית הממוצעת בארה"ב וגם בארץ היא סביב 2-3% מה שמוביל
לתשואה ריאלית של 7-8% בשנה במדדים ולא כפי שכתבת .
כפי שאתה רואה זה 3.2% בערך בארה"ב 100 שנה אחורה. באנגליה זה בערך 4%. בישראל זה 10% בערך מ-1952.

הקטע של אינפלציה בגובה 2% זה רק גימיק של העשור האחרון שכפי שאתה רואה מהתרשים הוא חריג.

Average_Annual_Inflation_Decade_650.jpg
 
@רוני,
השאלה שלי אליך כמשקיע מקצועי בעסק הנל
איך אתה מחלק באחוזים את הונך בין אפיק הנדלן לשאר האפיקים.
היו לי קרובי משפחה עצמאיים (לא נדלן) שזילזלו באפיקים אחרים , תמיד נראה להם שעדיף להשקיע עוד שקל בעסק מאשר להשיג תשואה נחותה בכל מני אפיקים אחרים. אחרי הכל הם משיגים 10%-14% להון. בסיכומו של דבר כשהעסק לנקלע לקשיים הם (לא לעולם חוסן) הם נקלעו לסוג של קשיי נזיולות שלא תמיד השכילו לצאת מהם. זו שאלה כללית לכל משלח יד, אבל מסקרן כי כאן מדובר בתחום שבוער גם בארץ וגם בחול .

בנוסף
הזכרת את אטלנטה, האם בסוג הנכסים שבו את מתעניין היו תמיד תשואות כמו שאתה מתאר או שלפני 2008 התשואות היו נמוכות יותר?

תודה
 
נערך לאחרונה ב:
@רוני ראשית תודה על המידע והתשובות המפורטות, אני סקרן לשמוע עוד.
לגבי ההשוואה בין שוק הנדל"ן בישראל לבין ארה"ב - לדעתי זה שגוי. כבר הסכמנו שא"א להשקיע בלי להכיר את השוק. ישראלי ממוצע יצטרך להשקיע המון זמן וכוח (כולל נסיעות רחוקות) כדי ללמוד את השוק האמריקאי, מה שהופך את העניין ללא רלוונטי עבור משקיע פאסיבי. לעומת זאת, השקעה בשוק הישראלי דורשת הרבה פחות לימוד והיא נגישה בהרבה.
האפשרות היחידה שלי להשקיע בנד"לן בארה"ב, היא דרך חברה. ואז הסיכונים שאני עומד מולם גבוהים לעין שיעור ממה שאתה מתאר.

דבר נוסף שאני לא מבין, כאשר מדברים על שוק הנדל"ן בארץ מרבים לתאר את הסיכונים עקב עליות המחירים בשנים האחרונות. לעמת זאת את השוק האמריקאי אתה מחשיב לבטוח יותר. אני רואה את הדברים אחרת, לדעתי, הסיבות למשבר הנדל"ן ב2008 קימות גם היום. הבנקים בארה"ב לא למדו את לקח המשבר ההוא וממשיכים להעניק משכנתאות של 80%, ישנם איזורים בארה"ב שיש בהם דירות ריקות רבות מאוד. לכן אני שואל מניין הביטחון שהמשבר לא יחזור בשנים הקרובות?
 
כפי שאתה רואה זה 3.2% בערך בארה"ב 100 שנה אחורה. באנגליה זה בערך 4%. בישראל זה 10% בערך מ-1952.

הקטע של אינפלציה בגובה 2% זה רק גימיק של העשור האחרון שכפי שאתה רואה מהתרשים הוא חריג.

Average_Annual_Inflation_Decade_650.jpg
תודה רבה , אם כך אנו קרובים יותר ל7% תשואה ריאלית בארה"ב ב100 שנים האחרונות, עם נטייה להתכנס לממוצע אינפלציה נמוך מ-3% נמוך ב15 שנים האחרונות.
 
@רוני ראשית תודה על המידע והתשובות המפורטות, אני סקרן לשמוע עוד.
לגבי ההשוואה בין שוק הנדל"ן בישראל לבין ארה"ב - לדעתי זה שגוי. כבר הסכמנו שא"א להשקיע בלי להכיר את השוק. ישראלי ממוצע יצטרך להשקיע המון זמן וכוח (כולל נסיעות רחוקות) כדי ללמוד את השוק האמריקאי, מה שהופך את העניין ללא רלוונטי עבור משקיע פאסיבי. לעומת זאת, השקעה בשוק הישראלי דורשת הרבה פחות לימוד והיא נגישה בהרבה.
האפשרות היחידה שלי להשקיע בנד"לן בארה"ב, היא דרך חברה. ואז הסיכונים שאני עומד מולם גבוהים לעין שיעור ממה שאתה מתאר.

דבר נוסף שאני לא מבין, כאשר מדברים על שוק הנדל"ן בארץ מרבים לתאר את הסיכונים עקב עליות המחירים בשנים האחרונות. לעמת זאת את השוק האמריקאי אתה מחשיב לבטוח יותר. אני רואה את הדברים אחרת, לדעתי, הסיבות למשבר הנדל"ן ב2008 קימות גם היום. הבנקים בארה"ב לא למדו את לקח המשבר ההוא וממשיכים להעניק משכנתאות של 80%, ישנם איזורים בארה"ב שיש בהם דירות ריקות רבות מאוד. לכן אני שואל מניין הביטחון שהמשבר לא יחזור בשנים הקרובות?
אין שום ביטחון שלא יהיה משבר נדל״ן נוסף בארה״ב בשנים הקרובות. למעשה, יש המצביעים על חולשת הכלכלה האמריקאית וכיצד המספרים המראים התאוששות לכאורה, הם יותר תוצאה של מניפולציות ושיטת החישוב של ביקושי מחפשי העבודה מאשר יצירת מקומות עבודה אמיתיים. אני מקווה שהם צודקים ושוב נוכל לקנות נכסים זולים בקלות. למשקיע זהיר שמתמקד בתזרים מזומנים משבר שכזה הוא הזדמנות ולא בעיה.
אבל המשבר האחרון לא קשור לכך. משכנתאות של 80% לא גרמו את המשבר. המשבר נגרם בשל להיטות הבנקים, ובעיקר הלהיטות של וול סטריט, לתת משכנתאות החורגות מתנאים שמרניים אלו. לכן ניתנו משכנתאות של 90, 100, ואפילו 110 אחוזים מחד, ומשכנתאות רבות ניתנו ללווים בסיכון גבוה (ומכאן שם המשבר: סב פריים) ובתנאים דרקוניים יותר (כמו משכנתאות ב-12%) שברגע שהיה שיהוק בכלכלה לא יכלו לעמוד בהתחייבויותיהם. זה לא המצב היום כלל וכלל.
 
לא יודע למה לא מזכירים את השילוב הטוב שב2 העולמות "קרנות ריט".
מה רע?
  1. זה לא נדל״ן ולכן חשוף לכל הבעיות של השקעה בבורסה כמו עמלות, חשיפה למניפולציות של הבורסה, חשיפה לסיכון של החברה הפיננסית מעבר לנכס עצמו.
  2. מכיוון שזה לא נדל״ן אתה גם מפספס את אחד היתרונות הגדולים של הנדל״ן: הפחת, המוחק כמעט לגמרי את חבות המס שלך.
  3. מכיוון שזה לא נדל״ן אין יכולת מינוף כמו בנדל״ן.
  4. אני רואה איך קרנות גדולות נכנסות לשווקים שונים בארה״ב. הם כמו פיל בחנות חרסינה: מלאים בכסף מזומן ולא בוררים. משלמים יותר מדי על נכסים ומנפחים מחירים, ומצד שני מקטינים רווחים למשקיעים. הם תקועים עם מלאי גדול שהם רכשו ביוקר ועכשיו צריכים לנהל אותו. רבים מעריכים שאכן יהיה משבר נוסף, בעיקר בגלל התנהלות אותן קרנות.
במילים אחרות, יצור כלאיים זה הוא בעל מאפיינים משלו, ואולי יש משקיעים שהוא מתאים להם היטב, אבל לפחות ככל שהדבר נוגע לנדל״ן, קרנות הריט בהחלט לא נהנות מיתרונות הנדל״ן.
 
לנקודות שהעלת:

אני חושב שאם אנחנו מדברים על מינוף של 80%, צריך לעשות את ההשוואה לחברות שיש בהן יחס דומה של חוב. מדובר על מינוף של החברה ולא של המשקיע, שאני מסכים שזה סיפור שונה.

לגבי התרחיש שהנכס הנדל"ני שווה 0, על אותו משקל המצב שבו נכסים של חברה בבורסה שווים 0 הוא נדיר בדיוק באותה מידה. הסיבה העיקרית שגם בנדל"ן וגם בבורסה אנשים נמחקים ה בגלל מינוף יתר, לא כי הנכס לא שווה כלום.
לגבי המינוף, שוב, אני לא חושב שמידת המינוף היא כלי טוב להשוות סיכון הנדל״ן לסיכון בבורסה. ההבדל העיקרי הוא שבנכס נדל״ן שברשותך אתה בעל השליטה ומקבל ההחלטות. אתה יכול לנהל סיכונים. אתה יכול להחליט, למשל, להמשיך להחזיק נכס שערכו בשוק ירד, אפילו עד כדי כך שההון העצמי שלך נמחק לגמרי (כי הוא ירד ביותר מ-20 האחוזים שהיו שלך במינוף של 80%, למשל) אבל שכר הדירה עדיין גבוה מעלויות האחזקה והחזר המשכנתא כך שיש לו תזרים מזומנים חיובי. או אולי אפילו להחזיק בנכס עם תזרים מזומנים שלילי מסיבות מסויימות. אבל בבורסה אתה מחזיק מניות ומנהלי החברה מחליטים כיצד להתנהל עם ההון הממונף שלהם. אין לך השפעה על ההחלטות, רק אם אתה רוצה להיות חלק מהמסע שלהם או לא.
 
@רוני ראשית תודה על המידע והתשובות המפורטות, אני סקרן לשמוע עוד.
לגבי ההשוואה בין שוק הנדל"ן בישראל לבין ארה"ב - לדעתי זה שגוי. כבר הסכמנו שא"א להשקיע בלי להכיר את השוק. ישראלי ממוצע יצטרך להשקיע המון זמן וכוח (כולל נסיעות רחוקות) כדי ללמוד את השוק האמריקאי, מה שהופך את העניין ללא רלוונטי עבור משקיע פאסיבי. לעומת זאת, השקעה בשוק הישראלי דורשת הרבה פחות לימוד והיא נגישה בהרבה.
האפשרות היחידה שלי להשקיע בנד"לן בארה"ב, היא דרך חברה. ואז הסיכונים שאני עומד מולם גבוהים לעין שיעור ממה שאתה מתאר.

דבר נוסף שאני לא מבין, כאשר מדברים על שוק הנדל"ן בארץ מרבים לתאר את הסיכונים עקב עליות המחירים בשנים האחרונות. לעמת זאת את השוק האמריקאי אתה מחשיב לבטוח יותר. אני רואה את הדברים אחרת, לדעתי, הסיבות למשבר הנדל"ן ב2008 קימות גם היום. הבנקים בארה"ב לא למדו את לקח המשבר ההוא וממשיכים להעניק משכנתאות של 80%, ישנם איזורים בארה"ב שיש בהם דירות ריקות רבות מאוד. לכן אני שואל מניין הביטחון שהמשבר לא יחזור בשנים הקרובות?

בכל השקעה בנדל"ן יש רמה כזו או אחרת של סיכון, בנקודה הנוכחית במחזוריות של שוק הנדל"ן מסוכן יותר להשקיע בישראל לעומת ארה"ב, חייב להיות הגיון כלכלי במחיר הנכס, המשכורת הממוצעת שבעזרתה אנחנו משלמים את המשכנתא כבר שנים לא עולה (9,300 ש"ח) אך מחירי הנכסים עולים בצורה חדה כי המשכנתא זולה היסטורית, הבנקים לא נותנים אלטרנטיבה אחרת ולאחרונה נוסף החשש ששוק ההון גבוהה וחלק מהמשקיעים מושכים את הכסף ומשקיעים בנדל"ן, ההבנה שהפנסיה העתידית היא בדיחה, חוסר ביטחון תעסוקתי החל מגילאים צעירים יותר כשתוחלת החיים הולכת ועולה, כל הסיבות שמנתי הם סיבות מלאכותיות ולא כלכליות כתוצאה מעלייה ברמת השכר או ברמת החיים (היחס בין השכר הממוצע למחיר דירה ממוצעת חייב להיות הגיוני באותה המידה שמכפיל הרווח של מניה מסויימת צריך לשקף את הרווחים העתידיים של החברה הנסחרת בבורסה) , לגבי מחסור בדירות זה תמיד היה קיים ואף אחד לא ישן ברחוב אלא משכיר דירה, כשהמומנטום ישתנה והריבית תעלה יהיה שינוי מגמה וזה עלול להיות קשה, משפחות שלקחו מימון גבוהה מידי, גידול באבטלה, נכסים שימכרו בכינוס נכסים (שעתם היפה של משקיעי הנדל"ן המקצועיים). לעומת ישראל השוק בארה"ב נמצא ביציאה מהמשבר עדיין ניתן למצוא נכסים בעלות הנמוכה מעלות הבניה בנוסף לעלות האדמה, היחס בין השכר למחיר הנכס (לא בכל המקומות) הוא עדיין סביר כך שבעיתוי הנוכחי רכישת נכס בארה"ב פחות מסוכנת מישראל. לגבי ישראלי המשקיע בחו"ל יקח הרבה זמן ללמוד את השווקים ברמה כזו שהוא יכול להחליט היכן להשקיעה, הדרך הנכונה לעשות זאת זה באמצעות אנשי מקצוע מקומיים, להשקיע כמו המשקיעים המקומיים. יש אפשרות להשקיעה באמצעות חברה, אני אישית לא אוהב את זה אין לזה ערך מוסף של למידה אני מעדיף ללכלך ידיים,ללמוד ולהתפתח. דרך אגב למרות שיש ברשותי נכסים בארה"ב מעולם לא ביקרתי שם מה שמוכיח שצריך את האנשים הנכונים המקומיים ובזה תלויה ההשקעה. אנחנו כזרים עלולים להביא את הפחדים והסטיגמות שלנו בקבלת ההחלטה האם להשקיע בחו"ל או לא, ולכן אני לא נוסע לראות, אני חושב רציונלית לה מפתח רגש לנכסים שלי ומשקיע כמו המשקיע המקומי.
 
נערך לאחרונה ב:
@רוני,
השאלה שלי אליך כמשקיע מקצועי בעסק הנל
איך אתה מחלק באחוזים את הונך בין אפיק הנדלן לשאר האפיקים.
היו לי קרובי משפחה עצמאיים (לא נדלן) שזילזלו באפיקים אחרים , תמיד נראה להם שעדיף להשקיע עוד שקל בעסק מאשר להשיג תשואה נחותה בכל מני אפיקים אחרים. אחרי הכל הם משיגים 10%-14% להון. בסיכומו של דבר כשהעסק לנקלע לקשיים הם (לא לעולם חוסן) הם נקלעו לסוג של קשיי נזיולות שלא תמיד השכילו לצאת מהם. זו שאלה כללית לכל משלח יד, אבל מסקרן כי כאן מדובר בתחום שבוער גם בארץ וגם בחול .

בנוסף
הזכרת את אטלנטה, האם בסוג הנכסים שבו את מתעניין היו תמיד תשואות כמו שאתה מתאר או שלפני 2008 התשואות היו נמוכות יותר?

תודה
הוני כולו מושקע בנדל"ן 100% על פני שלוש יבשות ומטבעות שונים שקל, דולר, לירה שטרלינג, אני מפריש כסף להוצאות בלתי צפיות, ההכנסות הפסיביות שלי עולות משמעותית על הוצאות המחייה. מאחר וכרגע אני לא ממונף בקרוב אני מתכוון לקחת מימון לרכישת נכס נוסף ואני אהיה ממונף ברמה של 8% עד 10% משווי פורטפוליו הנכסים שלי, המינוף יילך ויקטן עם הזמן ביחס לנכסים כתוצאה מעליית מחירי הנכסים שלי באנגליה ובארה"ב. לגבי קשיי נזילות צריך להתנהל שמרני יותר ולא להקלע למצב כזה או לחילופין להחזיק נכס שהוא נזיל יחסית למימוש בעת הצורך (דירה במרכז תל אביב, לונדון, ניו יורק לדוגמא) ולהקפיד לבצע את הרכישות במרווחים של חצי שנה עד שנתיים ולא לרכוש מספר נכסים בבת אחת.
לגבי אטלנטה אני לא יודע לענות לך על התשואות לפני 2008 (שאלה מעניינת) אני יודע שעם המשבר בדיור ובשוק ההון הייתה ירידה בשכירויות אך בשנים האחרונות השכירויות במגמת עלייה ומחירי הנכסים היום יקרים בסביבות 20% עד 30% מהתקופה שאני רכשתי, כמו כן לפני מספר שנים התשואות היו גבוההות יותר וגם רמת הסיכון (הרבה נכסים ריקים לאחר כינוס נכסים ופרוייקטים חדשים שלא נמכרו עקב משבר האשראי).
 
לא יודע למה לא מזכירים את השילוב הטוב שב2 העולמות "קרנות ריט".
מה רע?
1. תנודתיות של בורסה.
2. חוסר נדל"ן מוחשי שאתה יכול לבקר ולדעת שהוא באמת שלך.

או במילים אחרות - הרע משני העולמות :)
 
בנקודה הנוכחית במחזוריות של שוק הנדל"ן מסוכן יותר להשקיע בישראל לעומת ארה"ב,
הסברת בטוב טעם את הסיכומים בנדל"ן בישראל. אינני מסכים איתך (אני מסכים לגבי מרכז הארץ, לא לגבי איזורים שונים בפריפריה) אבל אינני רוצה להיכנס לזה, בעבר היה כאן דיון ארוך בנושא הזה ושם כבר אמרתי כל מה שהיה לי לומר. שאלתי לא הייתה לגבי השוק בארץ אלא לגבי השוק האמריקאי - מנין הביטחון בחוסנו, כאשר לא מעט אנשי מקצוע צופים משבר נוסף. על זה לא זכיתי לתשובה ממך. (אם כי קיבלתי תשובה מצוינת מ @אורי תודה.)
עדיין ניתן למצוא נכסים בעלות הנמוכה מעלות הבניה בנוסף לעלות האדמה,
גם בארץ יש המון דירות שנמכרות בפחות ממחיר הבניה + מחיר הקרקע. המון.
הדרך הנכונה לעשות זואת זה באמצעות אנשי מקצוע מקומיים, להשקיע כמו המשקיעים המקומיים.
אם קודם לזה לימוד אינטנסיבי - אתה צודק. אם לא, לדעתי, הסיכון הוא עצום. אני מכיר הרבה אנשים שהשקיעו באמצעות חברות ישראליות כאלו ונפלו. מי ערב לי שחברה תבחר בשבילי את הנכס הנכון, ואייך בכלל היא יכולה לעשות זאת כאשר יש לה הרבה משקיעים שמחכים לנכס, הרי שום חברה לא אומרת ללקוחות "חכו חצי שנה עד שנמצא עבורכם את הנכס הטוב ביותר"? מי ערב לי שהחברה תחכה בסבלנות עד שיבוא השוכר המתאים, בעל הכנסה יציבה ודירוג אשראי גבוה?
 
אחרי הצהרה כזו אני רוצה לראות דוגמאות :)
וואו לא תאמין כמה יש.
אחרי כמה סיורי נדל"ן בחיפה, יש 2 שכונות שלמות שנמכרות בהרבה פחות מעלות הבנייה:
הדר תחתון + הדר עליון.
גם באופקים וערד יש דברים כאלה.
 
הסברת בטוב טעם את הסיכומים בנדל"ן בישראל. אינני מסכים איתך (אני מסכים לגבי מרכז הארץ, לא לגבי איזורים שונים בפריפריה) אבל אינני רוצה להיכנס לזה, בעבר היה כאן דיון ארוך בנושא הזה ושם כבר אמרתי כל מה שהיה לי לומר. שאלתי לא הייתה לגבי השוק בארץ אלא לגבי השוק האמריקאי - מנין הביטחון בחוסנו, כאשר לא מעט אנשי מקצוע צופים משבר נוסף. על זה לא זכיתי לתשובה ממך. (אם כי קיבלתי תשובה מצוינת מ @אורי תודה.)

גם בארץ יש המון דירות שנמכרות בפחות ממחיר הבניה + מחיר הקרקע. המון.

אם קודם לזה לימוד אינטנסיבי - אתה צודק. אם לא, לדעתי, הסיכון הוא עצום. אני מכיר הרבה אנשים שהשקיעו באמצעות חברות ישראליות כאלו ונפלו. מי ערב לי שחברה תבחר בשבילי את הנכס הנכון, ואייך בכלל היא יכולה לעשות זאת כאשר יש לה הרבה משקיעים שמחכים לנכס, הרי שום חברה לא אומרת ללקוחות "חכו חצי שנה עד שנמצא עבורכם את הנכס הטוב ביותר"? מי ערב לי שהחברה תחכה בסבלנות עד שיבוא השוכר המתאים, בעל הכנסה יציבה ודירוג אשראי גבוה?

השוק האמריקאי הוא גדול ומגוון, באיזורים שאנחנו מדברים על תשואות גבוהות יחסית המחירים התחילו לעלות רק לאחרונה, השוק היה מוצף בנכסים מכינוס נכסים ומפרוייקטים חדשים שנתקעו מתחילת המשבר, מצב זה דחף את המחירים כלפי מטה בצורה מלכותית יצר פערי ארביטראז'. נכון להיום קשה למצוא נכסים מכינוס והמחיר שלהם קרוב למחיר שוק כך שהעליות מחירים בשנתיים האחרונות הם בסך הכל תיקון של השוק, הכלכלה האמריקאית צומחת, ירידה באבטלה, מדברים על העלאת ריבית כלומר השוק מבריא והוא בכיוון החיובי, היחס בין מחירי הנכסים לשכר הוא אטרקטיבי,שער החליפין של הדולר עדיין אטרקטיבי בזכות הרחבה כמותית שנמשכה שנים, מיקום ביבשת אמריקה (ולא במזרח התיכון). אני מניח שיש עוד אינדיקטורים חיוביים לכיוון המשק האמריקאי. בכלכלה אין בטחון של 100% אם קנית נכס במחיר אטרקטיבי והוא מניב תשואה שנתית נטו של 10% ויגיע משבר עדיין תהנה מתזרים מזומנים מכובד, הרי אתה מפסיד רק אם אתה מוכר בירידה בדומה למניה שנותנת דיבידנד שנתי של 12% לפני מס. לגבי אנשי המקצוע שצופים משבר הם הולכים ומתמעטים, לפני 4 שנים כשהם דיברו על הצוק שממנו המשק האמריקאי יכול להתדרדר אני ומשקיעים אחרים קנינו ואנחנו לא מומחים פשוט מבינים קצת בכלכלה ובפסיכולוגיה של אנשים והחשוב מכל פועלים נגד הזרם.
 
נערך לאחרונה ב:

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
אחרי הצהרה כזו אני רוצה לראות דוגמאות
עלות בניה של דירת 80מ' היא בערך 550 א"ש, לפני עלויות פיתוח סייג: לא בדקתי מקצועית. אולם זה מה שאני יודע מקריאה באינטרנט. מלבד זאת, אין שום דירה חדשה שנמכרת היום בפחות מ640 א"ש. גם לא דרך קבוצות רכישה שכביכול מדלגות על הרווח היזמי. ואני מדבר על דירות שנבנות על קרקעות שנקנו מהמדינה במחיר שקלים בודדים ליחידת דיור. (היו כמה מכרזים כאלה, למשל בחריש במכרזים הראשונים, אבל גם בעוד מקומות בפריפריה).
עכשיו צריך להוסיף, עלויות פיתוח שמגיעות לפעמים ל 100 א"ש, + עלות קרקע + רווח יזמי.
אני קניתי לפני שנה וחצי, דירת 96 מ', נבנתה בתחילת שנות ה 90, ושופצה לא מזמן ב 550 א"ש. (הדירה לא במקום המבוקש ביותר בעיר אבל במקום מרכזי ודי מבוקש).
כמו הדירה שלי יש רבות.
לפני 4 שנים כשהם דיברו על הצוק שממנו המשק האמריקאי יכול להתדרדר אני ומשקיעים אחרים קנינו
אני מקווה שאתה מודע, אם כן, לסיכון שלקחת על עצמך ואתה לא מעודד מישהו לקחת סיכונים שכאלה. זה שבדיעבד ההשקעה הצליחה לא אומר כלום על הכדאיות שלה.
ובסופו של דבר, כל מחיר נקבע לפי הצע וביקוש. בעוד שבישראל זוגות צעירים גרים בדירות מחולקות, בשטח של 30 מ', בארה"ב עומדות הרבה מאוד דירות ריקות ומחכות למישהו שיאמץ אותן.
 
נערך לאחרונה ב:
נושאים דומים
פותח הנושא כותרת פורום תגובות תאריך
ת חששות לגבי השקעה ראשונית בבורסה בימים אלו שוק ההון 18
B קרן השתלמות פטורה ממס לעצמאי (עד גובה תקרת המיסוי) או השקעה עצמאית בבורסה עם אותו הסכום? שוק ההון 9
M האם יש הבדל בין השקעה בבורסה בלונדון או בשוויץ? שוק ההון 1
L קופת גמל אל מול השקעה בבורסה פנסיה, גמל וקרנות השתלמות 6
O השקעה בבורסה תא שוק ההון 0
G השקעה בבורסה הישראלית בימים אלה שוק ההון 6
D השקעה בבורסה למול דירה להשקעה שוק ההון 46
א חסכון / השקעה בבורסה על שם קטין עם הגבלת גיל פתיחה שוק ההון 19
ל קרן השתלמות מול השקעה בבורסה שוק ההון 8
ה השקעה במדדי מניות בבורסה בארץ שוק ההון 7
E איזון סיכון של השקעה של סכום גדול בבת אחת בבורסה שוק ההון 16
123W השקעה בבורסה גורמת לשמאלנות או למה העיתונות הכלכלית פח אוף טופיק 3
GentleGiant השקעה בבורסה השוויצרית שוק ההון 13
B השקעה בבורסה במצב של היום שוק ההון 7
ט מכירה של השקעה בקומודיטי שאינה נסחרת בבורסה שוק ההון 0
א התייעצות לגבי השקעה בבורסה שוק ההון 13
K מחפש עצות למזעור עמלות השקעה ביורו צרכנות פיננסית 8
S שקילת כדאיות השקעה ב ETF שמשקיעה באג"ח קונצרניות זרות בדירוג גבוה עם מח"מ ארוך שוק ההון 7
O יעוץ להתחלת השקעה גיל 31. שוק ההון 7
D השקעה VT מול VALL ברוקרים ופלטפורמות מסחר 38
ס האם כדאי לעדכן מדיניות השקעה לאור החלשות הדולר? שוק ההון 74
א הגדרת השקעה בנדלן נדל"ן 7
מ מינוף לצורך השקעה בשוק ההון שוק ההון 12
M השקעה לילד שנולד שוק ההון 4
S כדאיות השקעה בנדל"ן בפריפריה - מענק לבניית ממ"ד ופיצול יחידות דיור נדל"ן 2
ה עלויות ואסטרטגיית השקעה שוק ההון 3
ה סגירת משכנתא VS השקעה בשוק ההון שוק ההון 13
ה מקורות של כלכלנים בכירים בעד ונגד השקעה פאסיבית שוק ההון 24
א התייעצות כדאיות: הוספת ממ"ד לדירת השקעה באזור השרון (עלות של כ-205 אלף שקל) נדל"ן 27
ל ניתוח מדיניות השקעה של 'מיטב' פנסיה, גמל וקרנות השתלמות 79
א רפורמת ״חשבון השקעה״ של משרד האוצר… מה דעתכם? פנסיה, גמל וקרנות השתלמות 3
ב הגשת דוחות מס בדיעבד בישראל עבור השקעה בנדל״ן במסגרת LLP מיסים 4
J השקעה בשוק הישראלי. שוק ההון 5
M השקעה סולידית בדולרים שוק ההון 11
Y השקעה של כספי פיצויים פנסיה, גמל וקרנות השתלמות 0
A השקעה בקרנות עוקבות מדדים מנוטרלות מט"ח לאזרחים אמריקאיים שוק ההון 6
ה מסלולי השקעה בקרן פנסיה פנסיה, גמל וקרנות השתלמות 3
Y השקעה לאזרח אמריקאי נדל"ן 1
S השקעה בתל אביב: בין יד אליהו לדרום העיר – ליווי מקצועי או למידה עצמאית? נדל"ן 8
עידו ג מדריך: תשלום מקדמה עקב השקעה באינטרקטיב שוק ההון 22
D משכנתא או השקעה שוק ההון 1
T קיצור תקופה, המשך השקעה במדדים, או גם וגם נדל"ן 23
K התלבטות לגבי אופי השקעה בחשבון מסחר עצמאי שוק ההון 12
F השקעה דרך IRA שוק ההון 13
O בירוקרטיה בדיווח על השקעה בinteractive brokers מיסים 2
S התלבטות לגבי השקעה ביורו בפלח הסולידי של התיק שוק ההון 0
H השקעה סולידית למימון עסקת נדל״ן שוק ההון 2
ה מסלולי השקעה בפנסיה - שאלה לשועלי השקעות פנסיה, גמל וקרנות השתלמות 12
M כדאיות השקעה בקרן כספית למול פק"מ בבנק שוק ההון 8
ש השקעה סולידית ובטוחה! (רמז; לא לכל הדתות..) קריפטו והשקעות אלטרנטיביות 20

נושאים דומים

Back
למעלה