• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

הלוואה צמודת מדד או פריים

  • פותח הנושא פותח הנושא תהל
  • פורסם בתאריך פורסם בתאריך

תהל

משתמש רשום
הצטרף ב
26/3/21
הודעות
14
דירוג
0
שלום,

מה עדיף כיום, הלוואה בריבית של 2.5% צמוד מדד או הלוואה בפריים + חצי?

הסכום הוא כ - 60,000 ש"ח לתקופה של עד חמש - שש שנים
 
ריבית הפריים נכון להיום היא 2.75%, כלומר מציעים לך להתחיל את ההלוואה בריבית של 3.25% לעומת 2.5% של ריבית קבועה צמודה למדד.
הלוואת הפריים אמורה להתייקר גם, יחד עם עליית המדד, כי בנק ישראל מעלה ריביות כדי לעצור את האינפלציה (וריבית הפריים היא מרווח של עוד 1.5% מעליה).
עכשיו השאלה מה יכול לקרות בחמש שנים האלה, ולי אין כדור בדולח.
על פניו את מתחילה בנקודת זינוק יותר טובה עם ההלוואה צמודת המדד.
 
על פניו את מתחילה בנקודת זינוק יותר טובה עם ההלוואה צמודת המדד.
אבל אם נסתכל למשל על מה שקרה באירופה לאחרונה, האינפלציה עלתה ב- 10% בזמן שהריבית עלתה ב- 0.5%.
כך שהלוואה צמודת מדד הייתה הרבה יותר מסוכנת.

אני לא חושב שיש תשובה פשוטה לשאלה בלי כדורי בדולח.
הכי טוב זה לא לקחת הלוואה.
 
ריבית הפריים נכון להיום היא 2.75%, כלומר מציעים לך להתחיל את ההלוואה בריבית של 3.25% לעומת 2.5% של ריבית קבועה צמודה למדד.
הלוואת הפריים אמורה להתייקר גם, יחד עם עליית המדד, כי בנק ישראל מעלה ריביות כדי לעצור את האינפלציה (וריבית הפריים היא מרווח של עוד 1.5% מעליה).
עכשיו השאלה מה יכול לקרות בחמש שנים האלה, ולי אין כדור בדולח.
על פניו את מתחילה בנקודת זינוק יותר טובה עם ההלוואה צמודת המדד.
האם המדד וריבית הפריים עולים באותו יחס?

כלומר - אם המדד עולה גם ריבית הפריים עולה או שלא בהכרח?
 
שתי האפשרויות יקרות, ההצמדה למדד עשויה להיות יקרה יותר במצב של התפרצות אינפלציונית.
כדאי לבדוק הצעות נוספות, בעיקר מקרן השתלמות נזילה אם יש.
 
האם המדד וריבית הפריים עולים באותו יחס?

כלומר - אם המדד עולה גם ריבית הפריים עולה או שלא בהכרח?
לא בהכרח. יעד בנק ישראל הוא אינפלציה של אחוז עד 3% בשנה. אז כל עוד אנחנו ביעד, לא צפויה העלאת ריבית. כאשר חורגים ממנו מתחילות העלאות עד שמגיעים לקצב האינפלציה הרצוי ואז הריבית יכולה לרדת חזרה.
 
האם המדד וריבית הפריים עולים באותו יחס?
לא, כפי שנכתב מעליי, וגם לא חופף בזמן. אבל בהחלט יתכן מצב שיזניקו את הריבית של בנק ישראל אם ירגישו שאיבדו/עלולים לאבד את השליטה באינפלציה. בנוסף יש גם פרמטרים נוספים לבנקים עצמם - למשל מה קורה עם הריביות בארה"ב ובאירופה, תחרות בין הבנקים (בישראל כרגע אין תחרות ולכן ריבית הפריים זהה לכולם), צורך לייקר (לצנן) הלוואות או פקדונות. ריבית פריים נתונה להחלטת הבנקים, נכון להיום הפרמטר היחיד הוא מרווח קבוע לריבית בנק ישראל (לו יש גם שיקולים אחרים ונוספים).
 
ריבית פריים נתונה להחלטת הבנקים, נכון להיום הפרמטר היחיד הוא מרווח קבוע לריבית בנק ישראל
אני לא רואה את זה משתנה בעתיד, ריבית פריים היא כבר מושג כה שגור בציבור, שכל הגדרה שונה שלה תיצור הרבה בלבול וחוסר אמון.
 
אני לא רואה את זה משתנה בעתיד, ריבית פריים היא כבר מושג כה שגור בציבור, שכל הגדרה שונה שלה תיצור הרבה בלבול וחוסר אמון.
הבנק הראשון שיגיד שהמרווח שלו יורד ל- 1.2 ומעבר מסיבי של לוקחי משכנתאות ובעלי עסקים - ותראה איך אין בלבול וחוסר אמון :)
 
הבנק הראשון שיגיד שהמרווח שלו יורד ל- 1.2 ומעבר מסיבי של לוקחי משכנתאות ובעלי עסקים - ותראה איך אין בלבול וחוסר אמון :)
דווקא להיפך, הוא יצטרך לקחת מרווח גבוה יותר מול הפריים.
נגיד במקום פריים מינוס חצי אחוז הוא ייתן פריים מינוס 0.2% - הלקוחות יחשבו שהוא יקר יותר.
אם כבר אז סביר יותר בנק שייקבע את הפריים כריבית בנק ישראל פלוס 2%, ואז יציע משכנתא לפי פריים מינוס 0.8%...

אבל מעבר לרעיון התאורטי המעניין, קשה לי להאמין שזה ייקרה.
 
ריבית הפריים נכון להיום היא 2.75%, כלומר מציעים לך להתחיל את ההלוואה בריבית של 3.25% לעומת 2.5% של ריבית קבועה צמודה למדד.
הלוואת הפריים אמורה להתייקר גם, יחד עם עליית המדד, כי בנק ישראל מעלה ריביות כדי לעצור את האינפלציה (וריבית הפריים היא מרווח של עוד 1.5% מעליה).
עכשיו השאלה מה יכול לקרות בחמש שנים האלה, ולי אין כדור בדולח.
על פניו את מתחילה בנקודת זינוק יותר טובה עם ההלוואה צמודת המדד.
ואיך מחשבים את עליית המדד?

נגיד אם בחודש מסוים המדד עלה ב 0.5 אז ההלוואה היא כבר 3% ?
 
מדד-פריים.png
המדד השנה עשה כבר 4% ?
אם המדד יעלה רק 1% בשנה, עדיין ההלוואה הצמוד תהיה יקרה ב"רק" 500 שח
 
ואיך מחשבים את עליית המדד?

נגיד אם בחודש מסוים המדד עלה ב 0.5 אז ההלוואה היא כבר 3% ?
מדד המחירים לצרכן מפורסם כל חודש על ידי הלשכה המרכזית לסטטיסטיקה, שבודקת את שינוי המחירים של סל צריכה מסויים.
המדד אינו ריבית אלא מגדיל את הקרן עצמה. אם נשארה נניח יתרת קרן של 30,000 ש"ח והמדד עלה בחצי אחוז, אז הקרן תתעדכן מ30,000 ל 30,150 ש"ח, וסכום ההחזר החודשי יגדל במעט. הריבית גם כן תחול על גובה הקרן החדש שכולל את תוספת המדד.
 
פריים.
תנאים מעולים.
 
מקפיץ.... 60,000 ש''ח מקרן השתלמות ל-36 חודשים.

מסלול א, פריים מינוס 0.1 - החזר חודשי (ריבית וקרן) משוער: ₪1,897.06 לחודש , ריבית משוערת: 4.65%

מסלול ב, צמוד מדד שפיצר, החזר חודשי (ריבית וקרן) משוער: ₪1,731.68 לחודש, ריבית משוערת: 2.5%

על פניו מסלול ב' יותר זול..... ובכל מקרה, איזה מסלול לקחת?
 
מקפיץ.... 60,000 ש''ח מקרן השתלמות ל-36 חודשים.

מסלול א, פריים מינוס 0.1 - החזר חודשי (ריבית וקרן) משוער: ₪1,897.06 לחודש , ריבית משוערת: 4.65%

מסלול ב, צמוד מדד שפיצר, החזר חודשי (ריבית וקרן) משוער: ₪1,731.68 לחודש, ריבית משוערת: 2.5%
בסכום כזה ובתקופה קצרה יחסית לא יהיו הבדלים גדולים בסכום ההחזר הכולל אלא אם תהיה אינפלציה דו ספרתית בשנה-שנתיים הקרובות (אבל אז גם הפריים יקפוץ בהרבה).

על פניו מסלול ב' יותר זול..... ובכל מקרה, איזה מסלול לקחת?
ההחזר החודשי במסלול ב' יילך ויעלה כל חודש בהתאם למדד.

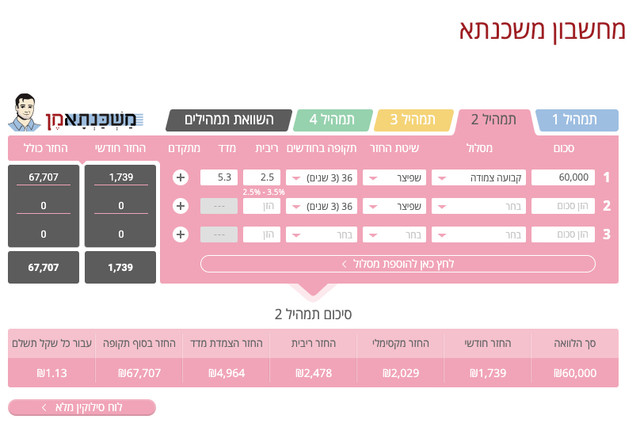
תזין את התנאים האלו במחשבון משכנתאמן ותראה את ההבדלים לפי הנחות שונות של המדד.
 
מה אני צריך להזין בשדה של מדד ? 5.3 זה תקין ?

 
מקפיץ.... 60,000 ש''ח מקרן השתלמות ל-36 חודשים.

מסלול א, פריים מינוס 0.1 - החזר חודשי (ריבית וקרן) משוער: ₪1,897.06 לחודש , ריבית משוערת: 4.65%

מסלול ב, צמוד מדד שפיצר, החזר חודשי (ריבית וקרן) משוער: ₪1,731.68 לחודש, ריבית משוערת: 2.5%

על פניו מסלול ב' יותר זול..... ובכל מקרה, איזה מסלול לקחת?
אתה בטוח על הפריים? כי ההחזר שציינת מתאים לריבית 8.5
ואם המדד עומד על 2.5% בשנה - ב' יהיה יקר יותר
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
מה אני צריך להזין בשדה של מדד ? 5.3 זה תקין ?
אף אחד לא יודע מה יהיה המדד. עד השנה הוא היה סביב 2% לשנה, השנה הוא כבר עובר את ה5%. מתישהו הוא כנראה יירד חזרה לאיזור 1-3% בעקבות העלאת הריבית, רק שאף אחד לא יודע לתזמן.
אתה יכול לחפש את ציפיות האינפלציה של בנק ישראל, לפעמים הם צודקים.
 
נושאים דומים
פותח הנושא כותרת פורום תגובות תאריך
S פרעון הלוואה מוקדם של הלוואת דיור (לא משכנתא) בריבית משתנה כל 5 שנים צמודת מדד צרכנות פיננסית 1
S הלוואה לקניית נכס בחו"ל נדל"ן 4
הנודד לשחקים הלוואה ע"ח קרן השתלמות לקניית רכב - מה התנאים הכי טובים שאפשר להשיג? צרכנות פיננסית 16
yoyo פתיחת קרן השתלמות או לקיחת הלוואה מהקרן לצורך סגירת משכנתא שוק ההון 46
GeraltOfHaifa משכון נכס בחו"ל לצורך הלוואה - מי עושה את זה בארץ? צרכנות פיננסית 1
S הלוואה על קרן השתלמות ופנסיה צרכנות פיננסית 3
ה הלוואה כנגד נכס צרכנות פיננסית 4
ב לקיחת הלוואה לטובת השקעה שוק ההון 4
Y הלוואה לצורך רכישת רכב צרכנות פיננסית 15
A הלוואה של יאן יפני לישראלים עם חשבון אינטרקטיב ארה"ב שוק ההון 15
ה הלוואה בריבית פריים ומטה צרכנות פיננסית 16
U החזר מס רווחי הון כנגד ריביות הלוואה מיסים 1
M הלוואה מקרן השתלמות או פנסיה צרכנות פיננסית 8
Y שאלה לגבי מיסוי קרן נדל"ן בחו"ל - מסלול הלוואה מיסים 1
E הלוואה כנגד נכס בכדי לקנות עוד נכס נדל"ן 3
H כך תקבלו הלוואה בחינם מפייבוקס - ועוד ישלמו לכם על זה! צרכנות פיננסית 53
U הלוואה מול קרן השתלמות וקופ"ג פנסיה, גמל וקרנות השתלמות 6
R הלוואה בשביל השקעה בדיבדנדים שוק ההון 2
ל הלוואה מהפנסיה רק לפי ת.ז. ? פנסיה, גמל וקרנות השתלמות 1
O הלוואה ללא ריבית האם כדאי גם אם אין צורך צרכנות פיננסית 8
yoyo לקיחת הלוואה כנגד נכס קיים לצרכי מינוף והשקעה נדל"ן 26
ח פירעון הלוואה בקופת גמל פנסיה, גמל וקרנות השתלמות 1
Y חישוב תשואה סולידית על הלוואה שוק ההון 4
ב האם לקחת הלוואה מבוססת פריים או צמודה למדד על בסיס קרן ההשתלמות? צרכנות פיננסית 4
mudale222 איזו הלוואה עדיפה? צרכנות פיננסית 2
G גלגול הלוואה מקרן השתלמות צרכנות פיננסית 12
ה ניכוי ממס רווחי הון כנגד ריבית על הלוואה מבית השקעות מיסים 1
א הלוואה לרכישת דירה עד מכירת דירה נדל"ן 16
Y הלוואה או מימוש ניירות ערך? צרכנות פיננסית 5
ה הלוואה ללא ריבית ומשכנתא נדל"ן 6
S האם כדאי לפתוח קרן השתלמות של 380 אל"ש לקנית דירה ראשונה או לקחת הלוואה/משכנתא פנסיה, גמל וקרנות השתלמות 22
M לקיחת הלוואה לפני או אחרי משכנתא נדל"ן 1
G כמה ריבית על הלוואה צרכנות פיננסית 7
נגב הלוואה לסטודנטית לרפואה, חד הורית צרכנות פיננסית 5
א תשלומים למחיר למשתכן - לקיחת הלוואה לפני משכנתא נדל"ן 2
R כיסוי הלוואה משתנה כל 5 במשכנתא או השקעה נדל"ן 12
I קניית רכב - תשלום אחד או הלוואה? צרכנות פיננסית 7
חצי פנסיון הלוואה על חשבון קרן השתלמות IRA נדל"ן 2
ת נתינת הלוואה ליזם נדלן נדל"ן 17
I הלוואה על חשבון קרן השתלמות/פנסיה צרכנות פיננסית 2
Z הלוואה כנגד קופת הפנסיה פנסיה, גמל וקרנות השתלמות 1
N הטבת הצטרפות הלוואה ללא ריבית צרכנות פיננסית 17
שלמה פ הלוואה מול קופת גמל פנסיה, גמל וקרנות השתלמות 1
ב באיזה אופן להחזיר הלוואה ואילו שיקולים לקחת צרכנות פיננסית 2
S ריבית של הלוואה - הוצאה מוכרת? מיסים 10
M לקיחת הלוואה בתור חברה בע״מ על-מנת להשקיע שוק ההון 1
S מחזור משכנתא והחזרת הלוואה להורים נדל"ן 0
עידו ג קרן שכ"ל - הלוואה לסטודנט ללא ריבית? צרכנות פיננסית 4
א הלוואה או מכירת ני"ע צרכנות פיננסית 12
מ זיכוי מס על הלוואה לצורך השקעה בשוק ההון מיסים 29

נושאים דומים

Back
למעלה