• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

בועת נדל''ן

  • פותח הנושא פותח הנושא dodesb
  • פורסם בתאריך פורסם בתאריך
אולי יש מקום לפוסט של מה עדיף- שכירות או קניית דירה (עם ובלי משכנתא)- שחכמים ממני יביעו את דעתם גם כן.
קודם כל, הסולידית כתבה בנושא פוסט בבלוג שלה, וגם אסף נתן בשלו. אם לא קראת - מומלץ.
מעבר לכך, קשה מאוד להגיד מה עדיף כי זה תלוי בפרספקטיבה של המתבונן.
אני אישית מתייחס לדירה כמו אפיק אג"ח ממשלתי נניח (עם מיליון סייגים). לדוגמא: נניח שיש לי כרגע 3M במזומן, ואני צריך לבחור בין שתי האלטרנטיבות הבאות:
א) קניית דירה ב - 1.5M והחזקת תיק של 1.5M שכולו מנייתי.
ב) החזקת תיק של 3M ש50% ממנו אג"ח ממשלתי ו - 50% מניות.
לי אישית, לא ברור מה עדיף. נוטה ל - א'. אז זה מאוד תלוי מה אתה משווה עם מה ומהו מלכתחילה פרופיל הסיכון שלך וכו'. באמת שהמילה 'עדיף' בעייתית בהקשר הזה. כל אדם לפי צרכיו, אופיו ושיקוליו.
מסכים שקיימת נהירה עדרית שמושרשת עמוק בד.נ.א החברתי לרוץ ולרכוש דירות בלי לחשוב לעומק אם יש לכך הצדקה, אבל זו כבר בעיה אחרת.
 
ספקולציות עתידיות יכולים להיעשות גם לגבי שוק ההון, אני מקווה שהמדדים שאני משקיע בהם יעלו אבל אין לי שום דרך אמיתית להיות בטוחה. אני יכולה לחשוב שעוד כמה שנים מחירי הדירות יקנו (ואז הנכס שלי יאבד מערכו או לסרוגין יהיה יותר משתלם לקנות) אבל אני לא יכולה לדעת את זה.
היעד הפיזור לא ממש מובן לי האמת כי גם עכשיו שאין לי נכס אני גרה בדירה אחת ולא במספר דירות, בעלת הדירה שלי מבטחת את הנכס כך שבמקרה של שריפה/ רעידת אדמה וכו היא לא תאבד את הכסף אז לא מובן לי הטיעון של פיזור.
לגבי הפיזור, הכוונה שאם קנית דירה, כל או רוב כספך מושקע בנכס יחיד, מסוג אחד, במדינה אחת, במקום אחד, ולכן חשוף לסכנות שיורידו מערכו, בעוד שתיק השקעות מפוזר היטב פחות מכך.
לגבי ספקולציות, זה נכון שאף אחד לא יודע מה יהיה, אבל שוק ההון עוךה כביטוי לצמיחה כללית של החברות שבונות את הקפיטליזם העולמי. דירה, לעומת זאת, היא נכס שלא בטוח שיש סיבה שיעלה בערכו לאורך זמן, כמו מתכות יקרות למשל. קראתי גם ניתוח של מישהו, אולי אסף נתן, שהדגים שבפועל אין עלייה ריאלית במחירי הדירות לאורך עשרות שנים האחרונות.
 
לי אישית, לא ברור מה עדיף. נוטה ל - א'.
כן מסכים לגמרי!! אני התייחסתי לתרחיש (היותר נפוץ??) של מספיק כסף או לקניית דירה או לפתיחת תיק השקעות.
 
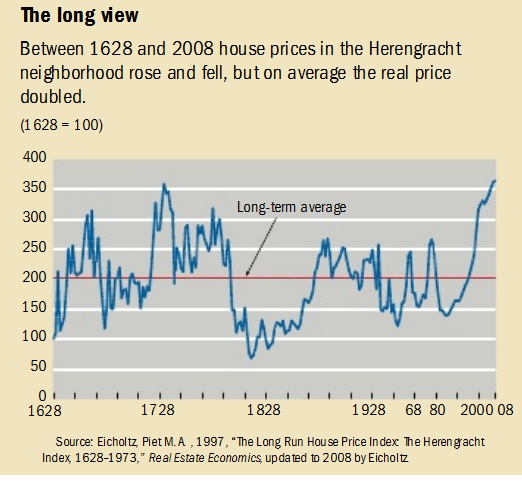
@doc29 יש את המחקר המפורסם על בתי התעלות של אמסטרדם, שעקב אחרי המחירים שלהם לאורך 400 שנה.
כמובן שזה לא בהכרח מייצג את העתיד או את הנדל"ן בארץ, אבל זה עדיין מחקר מעניין.
לאורך כל התקופה אמסטרדם הייתה עיר גדולה ומרכז מסחר חשוב, ובתי התעלות תמיד נחשבו כמקום הכי יוקרתי להתגורר בו.
מחירי הדירות הריאלים עלו בערך ב 0.1 אחוז לשנה.
כלומר הרווח לאורך זמן הוא מהשכירות, ולא מערך הבית עצמו, שפחות או יותר עוקב אחרי האינפלציה בניכוי עלויות תחזוקה.
אתה מוזמן לקרוא כאן,
וגם כאן
herengracht11.jpg
 
כדאי להסתכל על זה לפני שמביעים דעה:
מה שאני אומר הוא שהמחירים שואפים לקו מגמה.
המקור המלא: http://www.moch.gov.il/meyda_statisti/madadey_diyur/Pages/madadey_diyur.aspx

עדכון מעט יותר חדש (סוף 2014):
http://www.moch.gov.il/SiteCollecti...ovrot/anaf_habeniyya_beisrael_sikkum_2014.pdf
נכון לנקודת זמן ההיא- 11% מעל קו המגמה.
למיטב הבנתי, ב-2015 המחירים עלו בעוד כ-8% - והמשיכו לעלות ב-2016- משמע אנחנו כבר מעל 20% מעל קו המגמה. והכי חשוב- דירה היא "הדבר הכי חם" כיום, אנשים על ימין ועל שמאל מתאבדים כדי לקחת משכנתא ובעיניי אין סימן יותר ברור מזה לבועה (סיפור אמיתי: רק היום אשתי אמרה לי ששתי חברות שלה נשואות קנו דירה במרכז, כמובן במשכנתא).
 
@doc29 אם תרשום מספר עמוד יחסוך לחפש את התרשים בין 40 עמודים..
 
@doc29 אם תרשום מספר עמוד יחסוך לחפש את התרשים בין 40 עמודים..
תראה צירפתי את כל המסמך כי הרבה חלקים ממנו מעניינים. ספציפית:
- תרשים מחירי הדירות - תרשים 6, עמוד 16.
- תרשים יחס מחירי דירות למחירי שכירות- תרשים 7, עמוד 16.

אבל בעיקר: Ctrl-F.
 
אין שום בועה, הגיוני שדירה משנות ה-50 תעלה מיליון דולר במדינה המתוקנת ישראל.
 
  • אהבתי
Reactions: HHH
עדכון מעט יותר חדש (סוף 2014):
http://www.moch.gov.il/SiteCollecti...ovrot/anaf_habeniyya_beisrael_sikkum_2014.pdf
נכון לנקודת זמן ההיא- 11% מעל קו המגמה.
שקר הסטטיסטיקה, שים לב למה שכתוב:
"* האומדן מתקבל מהרצת רגרסיה לוגריתמית על מדד ריאלי של מחירי דירות בבעלות."
איך אפשר להשוות דירה ממוצעת בשנת 1967 לדירה ממוצעת בשנת 2014? הדירות גדלו בעשרות אחוזים, הסטנדרד עלה בהרבה, כל דירה היום כוללת חניה צמודה+מחסן+ממ"ד+מעלית
 
שקר הסטטיסטיקה, שים לב למה שכתוב:
"* האומדן מתקבל מהרצת רגרסיה לוגריתמית על מדד ריאלי של מחירי דירות בבעלות."
איך אפשר להשוות דירה ממוצעת בשנת 1967 לדירה ממוצעת בשנת 2014? הדירות גדלו בעשרות אחוזים, הסטנדרד עלה בהרבה, כל דירה היום כוללת חניה צמודה+מחסן+ממ"ד+מעלית
קודם כל ברור ששום גרף אינו מושלם אבל התמונה שעולה היא די ברורה.
שנית זה מציג ממוצע כל הדירות, גם ענתיקות בנות 50 שנה וגם דירות חדשות. אם העלייה מיוחסת לדעתך לשיפור בסטנדרט הבניה הרי שהיינו אמורים לראות עליה הדרגתית מתונה ורצופה לאורך השנים, ברור שזה לא כך.
ושלישית, אם זה היה ההסבר, הייתי מצפה לראות גם עליה מקבילה במדד השכירות. ההיפרדות המטורפת ביניהן בעשור האחרון מבהירה את המרכיב הספקולטיבי בעליית מחירי הדירות.
 
אם העלייה מיוחסת לדעתך לשיפור בסטנדרט הבניה הרי שהיינו אמורים לראות עליה הדרגתית מתונה ורצופה לאורך השנים, ברור שזה לא כך.
לא טענתי זאת אבל בהחלט צריך להביא זאת בחשבון. השוואה טובה יותר תהיה מחיר ריאלי למ"ר לדוגמא.
הייתי מצפה לראות גם עליה מקבילה במדד השכירות. ההיפרדות המטורפת ביניהן בעשור האחרון מבהירה את המרכיב הספקולטיבי בעליית מחירי הדירות.
טעות. זה בסך הכל השפעת הריבית האולטרה נמוכה, המרכיב הספקולטיבי בשוק מאד מאד נמוך.
 
טעות. זה בסך הכל השפעת הריבית האולטרה נמוכה, המרכיב הספקולטיבי בשוק מאד מאד נמוך.
זה בהחלט תורם, אבל אני חולק עליך לחלוטין. הריבית אגב עלתה בין 2009 ל2011 כשבאותם שנים המחירים זינקו בעשרות אחוזים כך שזה ממש אבל ממש לא רק זה.
המוני אנשים שלא יודעים בכלל מה זה ריבית בנק ישראל מחליטים לרכוש דירה הרבה לפני שנכנסים לבנק למשכנתאות. המשפטים השגורים היום הם לא הריבית נמוכה בוא נקנה, אלא בעיקר דירות תמיד עולות במחירן וחייבים לקנות דירה. וזו בדיוק הבועתיות.
 
איך אפשר להשוות דירה ממוצעת בשנת 1967 לדירה ממוצעת בשנת 2014? הדירות גדלו בעשרות אחוזים, הסטנדרד עלה בהרבה, כל דירה היום כוללת חניה צמודה+מחסן+ממ"ד+מעלית
+1
מצד שני ברור שעצם עליית המחירים גררה עלייה משמעותית גם לדירות הישנות מעבר לפער בסטנדרט, אבל אתה בהחלט צודק שההשוואה מעוותת
 
@doc29
למיטב הבנתי, ב-2015 המחירים עלו בעוד כ-8% - והמשיכו לעלות ב-2016- משמע אנחנו כבר מעל 20% מעל קו המגמה. והכי חשוב- דירה היא "הדבר הכי חם" כיום, אנשים על ימין ועל שמאל מתאבדים כדי לקחת משכנתא ובעיניי אין סימן יותר ברור מזה לבועה (סיפור אמיתי: רק היום אשתי אמרה לי ששתי חברות שלה נשואות קנו דירה במרכז, כמובן במשכנתא).

לדבריך זה שאנשים על ימין ועל שמאל "מתאבדים" כדי לקחת משכנתא הוא הסימן הברור ביותר לבועה. ראשית, עצם הדעה האישית שלך על התנהגות אנשים זה לא מדד מדעי שניתן להסיק ממנו משהו. לך יכול להראות שזה כך, למישהו אחר אחרת, אז טוב שאתה גם מסתמך על נתונים סטטיסטים שנאספו אמפירית. עכשיו, דוקא אם ניקח את הפרמטר שלך שהוא להבנתי הריצה המטורפת לקחת משכנתאות, דוקא לפי המסמך שהבאת, בפרק 19 אפשר לראות שאמנם היקף ההלואות עלה, אבל מ 2013 מספר הלווים ושיעור המימון ירד, והרכב ההלוואה עבר יותר לאפיקים יציבים של ריבית קבועה (מייחסים זאת ליוקר והגבלות בנק ישראל) ובמקביל הייתה ירידה בריבית הממוצעת - מה שאומר שדוקא הפרמטר שאתה מתייחס אליו כסמן הברור ביותר לבועה - השתפר משמעותית והינו במגמת שיפור יתרה מאז.

יחד עם זאת, אני חושב שהגיונית הגדרת בועה נוגעת יותר לפרמטר שהתייחסת אליו והיא המחיר לאורך זמן, דהיינו בועה היא התנתקות משמעותית של מחיר ממגמה ארוכת טווח. (או כפי ההגדרה בויקיפידיה "כאשר מחיר השוק של נכס פיננסי (כגון סחורות, מניות או נדל"ן) מאמיר לרמה גבוהה עד כדי כך שהיא מנותקת מהשווי הכלכלי האובייקטיבי שלו, הנגזר מהתועלת הכלכלית שניתן להפיק ממנו או מתזרים המזומנים העתידי שהוא צפוי לייצור לבעליו.")

במשמעותית, אני מניח שאף אחד לא ימצמץ לכיוון אם יהיה הבדל של 10% ואפילו 15% מעל המגמה. 10% הוא לא שינוי משמעותי. 20% זה כבר יותר משמעותי אבל בועה? הרי מדובר על "רמה גבוהה עד כדי ניתוק מהשווי הכלכלי" האם על הבדל של 20% מהמגמה כאשר הרי 10% הוא שינוי לא משמעותי, ניתן לומר שזה רמה עד כדי כך גבוהה שזה ניתוק? מסופקני.

מה גם שזה לא 20%. לדבריך, המחירים עלו ב 2015 ב 8%. זה 8% נומינאלית, לא ריאלית. דהיינו צריך להוריד מדד וגם להוריד את ה 2.12% של קו המגמה. זאת אומרת ריאלית בערך 5%. לא מצאתי נתונים חותכים לגבי 2016 אבל ממאמרים שכן מצאתי דעת הרוב הינה לכל היותר עליה של 6% שנתית, דהיינו ריאלית כ 3.5%.

ונכון מה שאומר @אורי ג. אפילו אם המחירים ממוצעים, חייבים לקחת בחשבון שכל הדירות החדשות בכלל לא דומות בשטח ובסטנדרטים לדירות שלפני עשרות שנים. בהערה אחרת שכתבתי אני חושב שמצאתי נתון שהשטח הממוצע לדירה עלה ביותר מפי 2 (!!! הצילו), וכך גם הסטנדרטים הנלוים כגון סטנדרטים לדירה, לובי, חנייה, מעלית שמעוותים את המדידה הספציפית הזאת כלפי מעלה וצריך להנמיכה בהתאם.

כך שאיך שלא מסתכלים על זה ודאי אנחנו אפילו לא 20% מעל המגמה ארוכת הטווח בהתחשב בנ"ל, כנראה יותר לכיוון ה 15%.

נכון, יותר גבוה מעל הרמה שהיית מתייחס אליה כזניחה או לא משמעותית (10%), אבל ודאי אי אפשר להרחיק לכת ולקרוא לרמה הזאת בועה. להשוואה, בועה זה ששעורי הנדל"ן בארה"ב היו גבוהים בכ 50% מהמגמה ארוכת הטווח, ההלוואות שניתנו היו של 100% ויותר מערך הנכס על בסיס אפס יכולת החזר הלוואה של המלווים.
 
נערך לאחרונה ב:
לך יכול להראות שזה כך, למישהו אחר אחרת,
מעניין מה דעתך בנושא, האם אתה לא חש שיש נהירה לדירות באופן חריג משמעותית מהעבר? אני חש זאת בתכני השיחות, בפרסומות ברדיו, בכתבות בטלוויזיה ועוד (הן ישירות על דירות והן בהקשר של הלוואות ומשכנתאות). מה אתה חושב?

מה גם שזה לא 20%
קודם כל, ב2015 הייתה אינפלציה שלילית של אחוז וכרגע גם ב2016, כך שנראה לי ש20 אחוז לפחות זה נתון שיותר קרוב למציאות.

שנית, לגבי קו המגמה, אני לא סטטיסטיקאי או מתמטיקאי אבל נראה לי שלחשב קו מגמה שכולל את העשור האחרון זו הטיה מאוד חזקה שמעוותת את התמונה, כיוון שאנחנו כוללים תקופת שיא של עליות מחירים.

ושלישית, אני גם שם דגש רב על הניתוק בין מחירי הדירות למחירי השכירות.

חייב להודות שזו דילמה בעיניי. מצד אחד (לפחות בעיניי) מדובר לכל הפחות על שוק מתומחר ביתר מאוד שחשוף מאוד לקריסה (בשל ההתבססות על משכנתאות אדירות של אנשים שלא בטוח שרובם מבינים עד הסוף את ההשלכות). מצד שני, האם לא ניתן לעקוף את כל זה תוך ניצול חוסר היעילות של השוק, השקעת חודשיים שלושה בחיפוש מציאה שנמוכה ב20 אחוז מהשווי האמיתי ואז בעצם מתמגנים במידה רבה מפני צניחה במחירים.

גנ: אני תאורטיקן לחלוטין בתחום, מעולם לא רכשתי דירה. אבל יש לי ניסיון רב במגורים בדירה :)
 
השקעת חודשיים שלושה בחיפוש מציאה שנמוכה ב20 אחוז מהשווי האמיתי ואז בעצם מתמגנים במידה רבה מפני צניחה במחירים.
בהצלחה עם זה.
 
בהצלחה עם זה.
זה באמת כל כך קשה לדעתך? אני שואל בשיא הרצינות, כי את ההמלצה הזו של לחפש נכס ב20 אחוז בערך פחות ממחיר השוק שמעתי מהרבה גורמים, חלקם בפורום (יכול להיות @סנופי?) וחלקם ספרים/בלוגים של אנשים שמשווקים עצמם כיועצי נדלן (נדלן בג׳ינס, נדלניסט בדרכים, צביקה דורון למי שמכיר) ונשמע לי אינטואיטיבית נכון ועל אף שבטח לא קל, נשמע משימה לא בשמיים.
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
נושאים דומים
פותח הנושא כותרת פורום תגובות תאריך
ק האם אנו לפני התפוצצות בועת המשכנתאות- נדל"ן ?! נדל"ן 104
א מתי למעשה מחירי הדירות יירדו? האם יש בועת נדל"ן? נדל"ן 1035
ב בועת הAI, האם לשנות את תמהיל ההשקעות? שוק ההון 29
Y בועת ההשקעות הפסיביות והשקעה במניות ערך (value) שוק ההון 10
M מייקל בורי - בועת השקעות האינדקס שוק ההון 6
M בועת הנדלן של החילונים בישראל נדל"ן 2
T בועת המסחר הפאסיבי שוק ההון 6
adamshalev בועת הדוט-קום הסינית שוק ההון 30
H שכירות עד קריסת בועת הנדלן מינימליזם, חסכנות ואנטי-צרכנות 109
C בועת הנדל"ן ביפן בשנים 86-91 לעומת מחירי הדיור בישראל נדל"ן 4
לא חשוב שמות בהקשר לאנטי-צרכנות - גיוס סיכות לפיצוץ בועת הנדל"ן? מינימליזם, חסכנות ואנטי-צרכנות 75
נולי בועת הליסינג אוף טופיק 45
breezblock האם אנחנו על סף פיצוץ בועת הנדל"ן? שוק ההון 268
א תהיה נוספת על בועת הנדלן שוק ההון 107
ה נדל"ן להשקעה או שוק ההון שוק ההון 5
S איך מזהים עסקת נדל"ן טובה נדל"ן 66
P משכנתא / הלוואת גישור לענייני נדל"ן לא סטנדרטיים? נדל"ן 17
א מעוניין ליצור טבלה עבור אפשרויות נדל"ן למכר צעיר שמסיים לימודיו נדל"ן 5
T שינוי כיוון- שוק ההון במקום נדל"ן? שוק ההון 154
פ נדל''ן & מחקר טריניטי מזוית מעט שונה שוק ההון 14
ש תשואת נדל''ן בארהב נדל"ן 8
H השקעה סולידית למימון עסקת נדל״ן שוק ההון 2
S קיזוז הפסד ממכירת נדל"ן בחו"ל מיסים 0
ב השקעה בנדל"ן בארה"ב דרך חברת שדה נדל"ן נדל"ן 0
T מכירת אופציית call על נכס נדל"ן לקראת כניסת בית המלוכה הסעודי לשוק שוק ההון 16
Y נדל"ן בריטניה - מקרה של בעל הבית נפטר. נדל"ן 1
pasta שוק ההון, נדל"ן, קרנות ממונפות ועוד – איך יוצאים מה-Rabbit Hole? שוק ההון 59
Count Olaf סדנת ייעוץ נדל"ן - בכל זאת? נדל"ן 6
C נדל״ן + AI נדל"ן 8
H מיסוי במכירה של נדל"ן במדינות עם מטבע שעובר פיחות (הונגריה וכו') מיסים 8
H נדל"ן במדינות עם מטבע שעובר פיחות (הונגריה וכו') נדל"ן 0
Y שאלה לגבי מיסוי קרן נדל"ן בחו"ל - מסלול הלוואה מיסים 1
M מה האסטרטגיה לפרסם נדל"ן יקר בפריים טיים לציבור הכללי? נדל"ן 14
ה הורה מזדקן ונכסי נדל״ן כפנסיה נדל"ן 30
C בית משפט ביטל עסקת נדל"ן עקב הטעיה בשיחה בעל פה נדל"ן 6
V השקעות נדל״ן בארה״ב - תשלום מיסים על רווחים משכ״ד נדל"ן 0
M מה ההבדל בין שווי מוצהר לשווי מוערך בעסקאות המופיעות במידע מיסים נדל"ן? נדל"ן 8
א נדל"ן בחו"ל איפה לומדים נדל"ן 10
R נדל"ן בארה"ב - איפה מתחילים? נדל"ן 6
ב קריאת דו״חות של ריט (סלע נדל״ן) שוק ההון 14
L פיזור שווקים נדל'ן נדל"ן 0
V הוספת כסף לשוק ההון או נדל"ן בפורטוגל לאזרח? יזמות והגדלת הכנסות 1
א קניית נדל"ן ברצועת עזה. אפשרי? פוסטים מאיכות נמוכה 7
ע נדל"ן קריית ביאליק נדל"ן 8
ע קרן נדל''ן כתחליף לדירה נדל"ן 8
ז החזר הוצאות על שמאי בעסקת נדל"ן שנפלה נדל"ן 4
I קיזוז הפסדים ממכירת נדל״ן מיסים 2
D מניות ריט או רכישת נדל"ן? שוק ההון 6
S קיזוז רווחי נדל"ן עם הפסדי הון מני"ע בחו"ל מיסים 5
G השקעה נדל"ן בארה"ב דרך מכר בנאמנות מיסים 1

נושאים דומים

Back
למעלה