@doc29
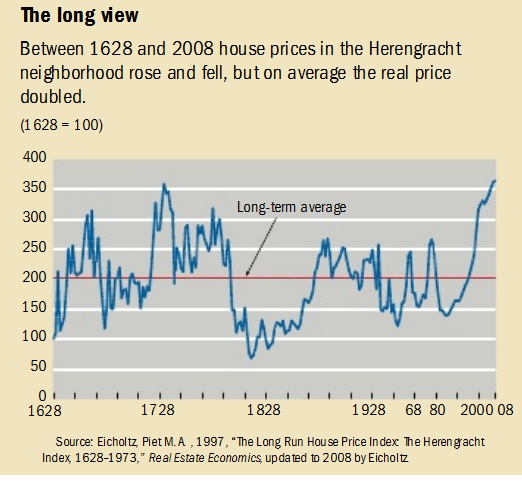
למיטב הבנתי, ב-2015 המחירים עלו בעוד כ-8% - והמשיכו לעלות ב-2016- משמע אנחנו כבר מעל 20% מעל קו המגמה. והכי חשוב- דירה היא "הדבר הכי חם" כיום, אנשים על ימין ועל שמאל מתאבדים כדי לקחת משכנתא ובעיניי אין סימן יותר ברור מזה לבועה (סיפור אמיתי: רק היום אשתי אמרה לי ששתי חברות שלה נשואות קנו דירה במרכז, כמובן במשכנתא).
לדבריך זה שאנשים על ימין ועל שמאל "מתאבדים" כדי לקחת משכנתא הוא הסימן הברור ביותר לבועה. ראשית, עצם הדעה האישית שלך על התנהגות אנשים זה לא מדד מדעי שניתן להסיק ממנו משהו. לך יכול להראות שזה כך, למישהו אחר אחרת, אז טוב שאתה גם מסתמך על נתונים סטטיסטים שנאספו אמפירית. עכשיו, דוקא אם ניקח את הפרמטר שלך שהוא להבנתי הריצה המטורפת לקחת משכנתאות, דוקא לפי המסמך שהבאת, בפרק 19 אפשר לראות שאמנם היקף ההלואות עלה, אבל מ 2013 מספר הלווים ושיעור המימון ירד, והרכב ההלוואה עבר יותר לאפיקים יציבים של ריבית קבועה (מייחסים זאת ליוקר והגבלות בנק ישראל) ובמקביל הייתה ירידה בריבית הממוצעת - מה שאומר שדוקא הפרמטר שאתה מתייחס אליו כסמן הברור ביותר לבועה - השתפר משמעותית והינו במגמת שיפור יתרה מאז.
יחד עם זאת, אני חושב שהגיונית הגדרת בועה נוגעת יותר לפרמטר שהתייחסת אליו והיא המחיר לאורך זמן, דהיינו בועה היא התנתקות
משמעותית של מחיר ממגמה ארוכת טווח. (או כפי ההגדרה בויקיפידיה "כאשר
מחיר השוק של נכס פיננסי (כגון
סחורות,
מניות או
נדל"ן) מאמיר לרמה גבוהה עד כדי כך שהיא מנותקת מהשווי הכלכלי האובייקטיבי שלו, הנגזר מהתועלת הכלכלית שניתן להפיק ממנו או מתזרים המזומנים העתידי שהוא צפוי לייצור לבעליו.")
במשמעותית, אני מניח שאף אחד לא ימצמץ לכיוון אם יהיה הבדל של 10% ואפילו 15% מעל המגמה. 10% הוא לא שינוי משמעותי. 20% זה כבר יותר משמעותי אבל בועה? הרי מדובר על "רמה גבוהה עד כדי ניתוק מהשווי הכלכלי" האם על הבדל של 20% מהמגמה כאשר הרי 10% הוא שינוי לא משמעותי, ניתן לומר שזה רמה עד כדי כך גבוהה שזה ניתוק? מסופקני.
מה גם שזה לא 20%. לדבריך, המחירים עלו ב 2015 ב 8%. זה 8% נומינאלית, לא ריאלית. דהיינו צריך להוריד מדד וגם להוריד את ה 2.12% של קו המגמה. זאת אומרת ריאלית בערך 5%. לא מצאתי נתונים חותכים לגבי 2016 אבל ממאמרים שכן מצאתי דעת הרוב הינה לכל היותר עליה של 6% שנתית, דהיינו ריאלית כ 3.5%.
ונכון מה שאומר
@אורי ג. אפילו אם המחירים ממוצעים, חייבים לקחת בחשבון שכל הדירות החדשות בכלל לא דומות בשטח ובסטנדרטים לדירות שלפני עשרות שנים. בהערה אחרת שכתבתי אני חושב שמצאתי נתון שהשטח הממוצע לדירה עלה ביותר מפי 2 (!!! הצילו), וכך גם הסטנדרטים הנלוים כגון סטנדרטים לדירה, לובי, חנייה, מעלית שמעוותים את המדידה הספציפית הזאת כלפי מעלה וצריך להנמיכה בהתאם.
כך שאיך שלא מסתכלים על זה ודאי אנחנו אפילו לא 20% מעל המגמה ארוכת הטווח בהתחשב בנ"ל, כנראה יותר לכיוון ה 15%.
נכון, יותר גבוה מעל הרמה שהיית מתייחס אליה כזניחה או לא משמעותית (10%), אבל ודאי אי אפשר להרחיק לכת ולקרוא לרמה הזאת בועה. להשוואה, בועה זה ששעורי הנדל"ן בארה"ב היו גבוהים בכ 50% מהמגמה ארוכת הטווח, ההלוואות שניתנו היו של 100% ויותר מערך הנכס על בסיס אפס יכולת החזר הלוואה של המלווים.