• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

לצאת מהמרוץ - עכשיו או אחר כך?

  • פותח הנושא פותח הנושא אסי
  • פורסם בתאריך פורסם בתאריך
רשת בטחון כזאת ממילא לא רלוונטית למשפחה בשלב גידול הילדים לדעתי. משפחה עם שני בני זוג עובדים לא צריכה רשת ביטחון של 5 שנות מזומן, היא צריכה ביטוחים טובים של אובדן כושר עבודה ונכות. מי שצריך 5 שנות מזומן הוא מי שכבר פרש ומסתמך על ההון שלו בשביל לחיות. כמו כן בעיני חלק מהמחשבה על רשת ביטחון היא גם ההבנה שבמצב קטסטרופה כזה לא חיים מ12,000 ש"ח לחודש אלא הרבה פחות.
ודרך אגב, נכון שלרוב המשפחות אין אפילו את ה720,000 ש"ח שחישבת, אבל ללא מעט מהמשפחות מהמעמד הבינוני יש משהו קרוב לזה: בעלות (חלקית, בניכוי משכנתא) על דירה. משהו שאפשר לממש אם מגיע יום גשום (או מלכתחילה לא להחזיק בדירה, אבל זה לשרשור אחר).

בהחלט מסכים שכל מי שנכנס עמוק לשלב הפרישה זקוק לרשת בטחון גדולה יותר, וכמובן שבעת משבר (בייחוד כשההוצאה גדולה כמו 12K ניתן לרדת ל 75% הוצאה, צריך לזכור רק שזו פריבילגיה של "עשירים", מי שחי על תקציב "כלבת" של 3K לחודש המרחק שלו מפשיטת רגל (מצב הומלס) הוא יותר קטן ו לחסוך 750 ש"ח בהוצאות זה הרבה יותר קשה, מצד שני אולי יותר קל להגיע ל 5 שנות משכורת בהוצאות הנ"ל )
בנוגע להחשבת דירת מגורים כחלק מההון, אני הייתי נזהר מכך, מעבר לאי נוחות ותחושת הכישלון שבמהלך הזה, זה לדעתי סוג של מצב של ברבור שחור, זה לא רשת בטחון אם נופלים מ 5 מטר, זה מצנח למי שנופל מהאמפייר סטייט :),
כמו שכתבת שימוש מושכל בביטוחי חיים/בריאות/סיעוד יכל לצמצם ולהקל את גודל הרשת אבל זה לא יחליף התמודדות עם מצבי הפסדים בשוק הון/מיתון/אינפלציה/פיטורים שיקרו בהסתברות מאוד גבוהה למי שמתכוון לחיות עד 120 ( והוא לא בן 110)
 
נערך לאחרונה ב:
רשת בטחון כזאת ממילא לא רלוונטית למשפחה בשלב גידול הילדים לדעתי.
מסכים איתך בגדול, אבל זה תלוי מקרה. אם שני בני זוג פרשו בגיל 45, את יודעת שאין להם שני ילדים בבית?
כמו כן בעיני חלק מהמחשבה על רשת ביטחון היא גם ההבנה שבמצב קטסטרופה כזה לא חיים מ12,000 ש"ח לחודש אלא הרבה פחות.
בואי נניח ששני בני זוג פרשו ואין להם דירה או משכנתא כי הם בחרו לחיות בשכירות. גם אם אין להם ילדים בבית 12,000 ש"ח לחודש שמהסכום הזה צריך לשלם גם על דיור, לא נשמע לי הרבה בכלל, לכמה בדיוק את חושבת שאפשר לצמצם את זה? אנשים אוהבים גם קצת לנשום וקצת לבזבז על 'רצונות'
בכל מקרה, 5 שנות 'קרן חירום' במזומן, מהווה חלק משמעותי מאוד מתיק ההשקעות ל - 99% ממשקי הבית. כך שכמעט כל מי שמחזיק בקרן החירום הזו, התיק שלו לא באמת יהיה מאוד אגרסיבי.
 
@קפבלנקה,

כל זוג כמו שתיארת שפורש (45, 12K הוצאות + 2(?) ילדים) חייבת להגדיר את רמת הסיכון שבה היא מוכנה לחיות בזמן הפרישה וזה מגדיר את רשת הבטחון
אם המשפחה לא יכולה לעמוד מספר השנים הסביר בעיניה או לצמצם את הצריכה אז המסקנה היא שצריך להמשיך לחסוך.
מה שמסוכן זה להגיע למסקנה שכן צריכים נניח של 5 שנות הוצאות של 8K שזה ~ 500K "מזומן" אבל בגלל שנורא רוצים לפרוש והם עומדים רק ב 200K אז "מהנדסים: מחדש את הצרכים ו אומרים שבעצם צריך רק 3 שנים רשת והוצאות של 6K לחודש, והופ אפשר לפרוש :-)
באקסל הכל עובד :-) ויתכן שבאמת זה יהיה נהדר ב 5-10 השנים הראשונות אבל אז מגיע המשבר הפיננסי, ואז מגלים שההנחה שצריך רק 200K היא אופטימית מידי. בגיל 50-55 לא נעים להיקלע למצב שבו גם לאחר ההתאוששות המצב הקבוע שלך הוא שאתה חי ב 75% מההוצאות שתכננת, ולא ברור שמבחינת בריאות או גיל או חשק אישי הפורש ירצה/יוכל להגדיל את הכנסתו מעבודה/עיסוק.

בגלל זה דרך אגב גם רשת בטחון כזו מצריכה איזו רשת בטחון בצד המנייתי כדי שבעת היציאה מהמשבר אפקט הריבית דריבית יתחיל לעבוד בכדי למלא את הרשת לארוע הבא, בפועל מדובר בחסכון ניכר, בפרמטרים שהגדרת הייתי מעריך 3000K בפלח מנייתי ו 600K במזומן (הנחה ש 8K הוצאות חודשיות בעת משבר)
היתרון בשיטה הנ"ל היא שאם המשבר לא "מגיע" ב 5 - 10 השנים שלאחר הפרישה רשת הבטחון רק גדלה ומתעצמת :-)
 
בואי נניח ששני בני זוג פרשו ואין להם דירה או משכנתא כי הם בחרו לחיות בשכירות. גם אם אין להם ילדים בבית 12,000 ש"ח לחודש שמהסכום הזה צריך לשלם גם על דיור, לא נשמע לי הרבה בכלל, לכמה בדיוק את חושבת שאפשר לצמצם את זה? אנשים אוהבים גם קצת לנשום וקצת לבזבז על 'רצונות'
אוהבים זה נחמד, כשאין כסף לא עושים מה שלא חייבים. יש הרבה קשישים שחיים ממעט מאד, אז זה אפשרי. אנחנו מדברים כאן על הערכות לקטסטרופה, האם בשם הערכות לקטסטרופה וחיים טובים בזמן שהיא קורית, שווה להקריב תשואה על פלח נכבד מהתיק? לדעתי לא, אבל כל אחד יעשה את השיקול לעצמו.

מסכים איתך בגדול, אבל זה תלוי מקרה. אם שני בני זוג פרשו בגיל 45, את יודעת שאין להם שני ילדים בבית?
אם הם בני 45 עם שני ילדים בבית ואין להם כרית בטחון מספיקה, הם לא אמורים לפרוש.
 
אגב, @ע.מדי
כתבת כמה פעמים למיטב זכרוני שבמהלך ההיסטוריה לקח לשוק לתקן את עצמו מספר פעמים 15 שנה, או 17 שנה וכו', בכלל המספר הזה '17' רץ פה חזק בפורום.
אם תציץ בלינק למטה, תראה תקופות של עשרות רבות של שנים שהשוק לא תיקן את עצמו, ואני לא מדבר רק על התקופה הפרה היסטורית או משבר 29. למשל משנת 56-86 השוק לא זז מילימטר. משנת 38-83 (45 שנה!) השוק זז מילימטר וחצי (טוב לא בדיוק כל 'השוק' זה גרף של הסנופי). אם מעניין ללכת עוד אחורה אז היו גם תקופות של 50 שנה שהשוק לא הניב כלום, וכרגע אנחנו בתקופה בה השוק תקוע 15 שנה למי שנכנס ערב פיצוץ בועת הדוט קום.
זה גרף מתואם אינפלציה שלדעתי הוא הרבה יותר רלוונטי מגרף נומינלי:
http://www.multpl.com/inflation-adjusted-s-p-500
 
זה גרף מתואם אינפלציה שלדעתי הוא הרבה יותר רלוונטי מגרף נומינלי:
הגרף מציג רק את השינויים במחיר (מתואם אינפלציה) ומתעלם מדיבידנדים!
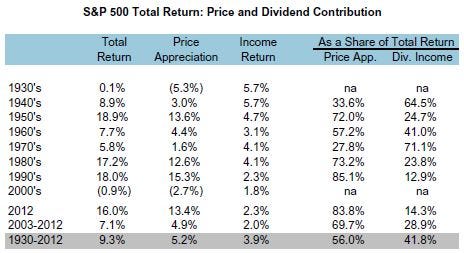
לפי ההיסטוריה מחקרים שונים מראים שהדיבידנדים מייצגים יותר מ-40% מהתשואה הכוללת של המדד:
http://www.businessinsider.com/stock-returns-price-dividend-contribution-2013-1
Breaking down the returns of the S&P 500 by decade, Morgan Stanley's Adam Parker shows that dividends play a critical role in total returns:
dividend-1.jpg


http://www.simplestockinvesting.com/SP500-historical-real-total-returns.htm
According to Standard & Poor's, the dividend component was responsible for 44 % of the total return of the last 80 years of the index.​
 
@קפבלנקה מה שקישרת אליו זה לדעתי מדד המחיר (מתואם למדד), לא תשואה כוללת (ללא הדיבידנדים)

עריכה: וכמובן שדעת הספיק להגן על הדיבידנדים שלו לפני :)
 
כמובן שדעת הספיק להגן על הדיבידנדים שלו לפני :)
לא שלי... יש המון חברות במדד שלא מחלקות דיבידנדים (או שמחלקות יותר מידי) ולכן אין סיכוי שאני אקנה את המדד.
 
תודה על התיקון, בהחלט מעודד ומשמח.
 
למה אני לא מצליח למצוא גרף של יותר מ - 25 שנה של הסנופי inflation adjusted dividends reinvested ?
 
למה אני לא מצליח למצוא גרף של יותר מ - 25 שנה של הסנופי inflation adjusted dividends reinvested ?
moneychimp
אם תשתמש portfoliovisualizer
תוכל להכניס תיק אם נגיד 3000K$ במשיכה שנתית של 144K$ (סכום קבוע) עם ובלי איזון ולראות את ההתנהגות לפחות מ 1972
אני ממליץ על
US STOCKS 100%
US STOCKS 65% CASH 35%
והתיק של הארי בראון

בדוחות מופיע ה MAX DRAWDOWN ו הזמן שלקח לתיק "לחזור לעצמו" זה פרמטר חשוב בשרידות , בגדול תיק במשיכה חשוב שישמור על CAGR מנוטרל אינפלציה >0 (הייתי אומר גדול מ 1% ליתר בטחון)

בגדול מ 1981 רואים שהתיקים חוזרים לעצמם תוך 6-4 שנים (באיזון נותן בוסט לתיקים משולבים - פחות תנודתיות וזמן חזרה "למוטב" קצר יותר)
שמתי לב דרך אגה שמתיק העל זמני של הארי היכה את השוק עד 1981 אח"כ הוא די מדשדש :-) מה שנקרא permanent investment is over rated
לא שאני ממליץ על 100% מניות או על איזה שהוא תיק
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
נושאים דומים
פותח הנושא כותרת פורום תגובות תאריך
yoyo עזרה למשפחה שמעוניינת לצאת מהמרוץ פרישה מוקדמת והחיים שאחריה 27
@gogo מה הדרך לצאת מבור כלכלי לצמיחה גדולה ואמיתית? מינימליזם, חסכנות ואנטי-צרכנות 22
א האם ניתן לצאת ולחזור למסלול "כללי/תלוי גיל" בפנסיה? פנסיה, גמל וקרנות השתלמות 2
T האם לצאת מהבית? התפתחות אישית 31
D ממורמר ולא מצליח לצאת מזה נדל"ן 40
M האם לצאת (חלקית) משוק המניות האמריקאי? שוק ההון 113
3 איך משפים שוכר מחליף כדי לצאת מחוזה? נדל"ן 24
M מתי לצאת לדרך יזמית? יומני מסע אישיים 6
E יש פה בני 50 פלוס שזוכרים איך זה לצאת להופעה ? אוף טופיק 7
I נטייה להימורים - האם לצאת משוק ההון? (זהירות: טריגרים) התפתחות אישית 8
G סטודנט שרוצה כבר לצאת לדרך ולהתחיל התפתחות אישית 3
ה עומד לצאת למסע יומני מסע אישיים 14
ס לצאת מהבית של ההורים מינימליזם, חסכנות ואנטי-צרכנות 22
O הריבית על אגרות חוב לטווח ארוך נושקות ל-5% בוול-סטריט. מהו הגבול בו אתם מתחילים לצאת משוק המניות? שוק ההון 93
ט להשקיע כדי לצאת לדרך חדשה שוק ההון 16
Y בן 40, לא מצליח לצאת מבית ההורים. אוף טופיק 39
J לצאת מהבית של ההורים מינימליזם, חסכנות ואנטי-צרכנות 6
ס לא מצליח לצאת מהדירוג הנמוך, ולבנות עסק יציב שגודל התפתחות אישית 6
ח שווה לצאת ממעמד עוסק פטור? שיקולים בנוגע לביטוח לאומי מיסים 5
R מה קורה עם הפנסיה שלי אם החלטתי לצאת משוק העבודה פנסיה, גמל וקרנות השתלמות 10
N איך לצאת מיידית מפוזיצית קריפטו, בצורה שלא תפגע ביכולת העתידית להעביר את הכסף לבנק ישראלי? קריפטו והשקעות אלטרנטיביות 28
ש לצאת או להחזיר? שוק ההון 5
M החלום שלי לצאת לעצמאות כלכלית מתי זה יקרה?? יומני מסע אישיים 17
ד לא מצליח לצאת מהבית של ההורים אוף טופיק 232
D תיק לאישה שעומדת לצאת לפנסיה שוק ההון 7
E תעזרו לי לצאת לחופש כלכלי יומני מסע אישיים 57
מ האם לצאת מבית ההורים או לחסוך? יומני מסע אישיים 107
Will Smith מנוי פיס - שווה לצאת פראייר(?) מינימליזם, חסכנות ואנטי-צרכנות 12
C עוד אחד שרוצה לצאת מהמירוץ עכברים יומני מסע אישיים 32
א עזרה לצאת מהבור יומני מסע אישיים 45
נ צרכנות נבונה, עוד סיבה לא לצאת לבלות היום 31.12 מינימליזם, חסכנות ואנטי-צרכנות 14
לא חשוב שמות האנטי-חומר למוטיבציה להצליח בחיים או לצאת לחופשי מבחינה כלכלית אוף טופיק 7
M איך לצאת מבור שכר המינימום? מינימליזם, חסכנות ואנטי-צרכנות 82
ע האם כדאי למחזר עכשיו את המשכנתא? נדל"ן 9
ק זה עכשיו או לעולם לא יומני מסע אישיים 22
D זכיתי בדירה ב"מחיר מטרה" - מה עכשיו? נדל"ן 21
D שינוי מסלול בקרן פנסיה, דווקא עכשיו? פנסיה, גמל וקרנות השתלמות 2
ר לא מתחברת לתחום אותו אני לומדת, מה עכשיו ? התפתחות אישית 5
שבוזי האם עכשיו זה הזמן להשקיע בשדרות? נדל"ן 7
flower מדד תל אביב ירד ב 20 אחוז עכשיו? שוק ההון 6
S זכייה בקזינו - מה עכשיו? צרכנות פיננסית 9
B כמה ה-סנופי עשה מנובמבר עד עכשיו? שוק ההון 1
D עכשיו יש לי זמן, אבל זה מבלבל יזמות והגדלת הכנסות 12
ש להיכנס לביטקוין עכשיו שהוא בשמיים.. נראה לכם נכון ? קריפטו והשקעות אלטרנטיביות 3
R דירה במתנה עכשיו או ירושה ? נדל"ן 27
M אולי עכשיו הזמן לקרן מנוטרלת מט"ח שוק ההון 4
מ עכשיו שיש ניקוי במקור באינטראקטיב ישראל , האם עדיין יש עדיפות להיות באינטראקטיב האמריקאי לאזרח אמריקאי\ ישראלי ברוקרים ופלטפורמות מסחר 28
N GME הסבר על מה שקרה וקורה עכשיו עם מניית Game Stop שוק ההון 3
א האם זה זמן טוב למכור עכשיו דירה? נדל"ן 14
ד אז למה לא לעבור עכשיו מהסנופי לזמן מה? פנסיה, גמל וקרנות השתלמות 20

נושאים דומים

Back
למעלה