• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

האם קרנות פנסיה ברירת מחדל צפויות להיות עם גרעון אקטאורי שלילי משמעותי?

ובהקשר זה @roneng שמעתי כבר על אנשים שאומרים שעדיף למשוך את כל הפנסיה הונית תוך תשלום מיסים
יש הרבה אנשים שאומרים הרבה דברים. חלקם שטויות וחלקם לא.
אגב, לא הבנתי איך זה קשור לנושא.
שאגב אמורים להיות קטנים יותר אם הגעת לגיל 60+ ואין לך מספיק הכנסה לקיום
אין קשר לגיל. אתה יכול למשוך גם בגיל 20 במיסוי נמוך ע"ב הכנסה נמוכה.
עם הכסף הזה לקנות דירה שלמעשה תתן מן "קצבה" חודשית כתחליף לפנסיה
בוא לא ניכנס לדיון של נדלן מול מניות. יש מספיק שרשורים כאלה בפורום.
המקדם היום מהווה מעין 6% "תשואה" על הקרן והשכרת דירה תתן כ 3% תשואה
לא יודע איך הגעת למספרים האלה. נכון שמקדם 180 אומר משיכה של כמעט 7% שנתי, אבל זאת משיכה ולא תשואה.
חוץ מזה שהקצבה מתעדכנת לפי התשואה בפועל.
אבל בהנתן שבאופציה של הדירה אתה שומר על הקרן (אם כי מופחתת בגלל המס) אז היורשים לפחות יהנו יותר. מעניין אם מישהו עשה פעם חישוב רציני של הנושא.
עשו הרבה חישובים (וגם השוואה יותר נכונה של פנסיה מול תיק מניות).
אתה שוכח את הטבת המס שיש בפנסיה. אתה שוכח שבגיל מבוגר יותר קשה לנהל תיק השקעות (ובטח שהרבה יותר קשה לנהל דירה) מאשר לקבל כל חודש סכום כסף לחשבון. אתה שוכח שלשארים שלך אין בהכרח את הידע והיכולות שלך ולכן לא בטוח שידעו/ירצו/יוכלו לנהל את התיק/דירה.

אגב, לרוב האנשים בפורום יש תיק השקעות בנוסף לפנסיה, וחלקם מתכננים למשוך מהפנסיה רק עד תקרת הפטור ואת הייתר להוריש (מה שיותר יעיל מבחינת מס בהרבה מקרים)
 
לרוב האנשים בפורום יש תיק השקעות בנוסף לפנסיה, וחלקם מתכננים למשוך מהפנסיה רק עד תקרת הפטור ואת הייתר להוריש (מה שיותר יעיל מבחינת מס בהרבה מקרים)
תוכל להרחיב / להפנות למידע, בבקשה?
 
תוכל להרחיב / להפנות למידע, בבקשה?
באיזה נושא?
יש הרבה אנשים בפורום שמתכננים על תיק השקעות ממוסה ועל משיכה של 3-4% ממנו כל שנה לצורך מחיה. לפי כל מיני מחקרים, משיכה כזאת מהתיק תשאיר אותו "לנצח" ("התיק הנצחי") או לפחות לכמה עשרות שנים.

מבחינת הפנסיה, אפשר למשוך עד תקרת הפטור די בקלות. ואני לא בטוח אבל לדעתי בהורשה של כספים בגמל/פנסיה אין מיסוי.

לדעתי @FIYaacov ידע יותר בנושא.
 
כתבתי כמה פעמים בעבר בפורום שבניגוד לכך שלא ניתן לנבא תשואות עתידיות בעזרת תשואות עבר, איזון אקטוארי זה משהו שכן ניתן לנבא במידת ודאות מסוימת.
אז הלכתי שוב לעשות בדיקה סטייל הגרף של @עש לילה
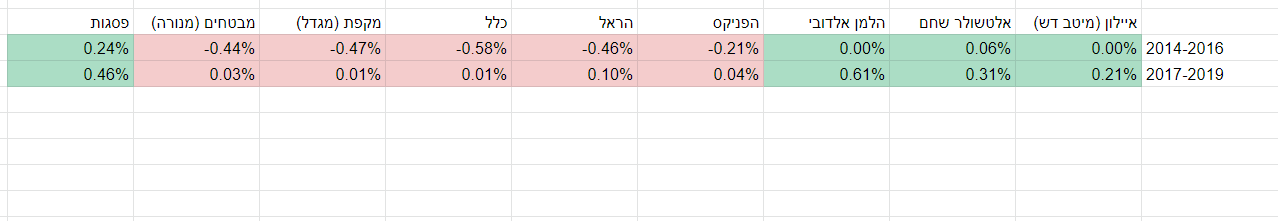
המטרה היא לעשות ניסוי שבו מישהו בתחילת שנת 2017 מסתכל על המאזן האקטוארי של כל 9 הקרנות בשלוש השנים הקודמות (2014-2016), ולבדוק מה קורה לו ב3 השנים העוקבות (2017-2019).
הנה התוצאה:
Capture.png


מה שרואים זה שאם הוא בחר, אפילו שרירותית, אחת מבין חצי הקרנות היותר מוצלחות, הוא בהסתברות של 100% נשאר בחצי המוצלח של הקרנות.
ולהיפך, אם הוא בחר אחת מבין החצי הכושלות, הוא בוודאות נשאר עם קרן כושלת.

ההסתברות דרך אגב שזה יקרה סתם ככה שרירותית היא 0.79%

המתאם נשמר במלואו גם ב2020 - 4 הקרנות עם המאזן האקטוארי הכי חיובי מהניסוי נשארו ה4 קרנות הכי מוצלחות גם ב2020:
פסגות - 0.34%
הלמן אלדובי - 0.23%
מיטב דש - 0.22%
אלטשולר שחם - 0.20%

כלל - 0.06%
הראל - 0.12%-
מגדל - 0.12%-
הפניקס - 0.29%-
מנורה - 0.30%-
 
המתאם נשמר במלואו גם ב2020 - 4 הקרנות עם המאזן האקטוארי הכי חיובי מהניסוי נשארו ה4 קרנות הכי מוצלחות גם ב2020:
פסגות - 0.34%
הלמן אלדובי - 0.23%
מיטב דש - 0.22%
אלטשולר שחם - 0.20%

כלל - 0.06%
הראל - 0.12%-
מגדל - 0.12%-
הפניקס - 0.29%-
מנורה - 0.30%-
מאיפה המידע הזה? איך אני מקבלת גישה אליו?
 
אז בעתיד תעזוב אותם :)

(גילוי נאות, עובד כיום בקרן ברירת מחדל שמציגה עודף אקטוארי)
אם תוכל לעזוב אותם.

הבעיה עם כל הקטע של חיסכון פנסיוני, זה שהמדינה כל הזמן בוחשת ומשכתבת את החוקים מחדש, כל איזה עשור. אבל לזכות מדינת ישראל יאמר שהיא כן מגנה על הזכויות של מי שכבר פרש או נמצא במכשירי חיסכון ישנים שכבר אי אפשר להצטרף יותר אליהם.
בגלל זה בשנים האחרונות אני נוטה יותר לצד של ביטוח מנהלים. עוד לא עשיתי צעד משמעותי בנדון, והחיסכון הפנסיוני שלי הוא בקרן פנסיה: גילוי נאות.

מי שיודע חצי דבר על מדיניות ממשלתית, יודע שהם אף פעם לא יאמרו לך מה מטרת העל שלהם - את הצפרדע מבשלים לאט.
תקראו לי ״קונספירטור״, אבל עבורי לפחות, זה די ברור מה הם מנסים לעשות - עם ההשקה של מנגנון האיזון האקטוארי ומתן אפשרות לקרנות הפנסיה לשכתב ולעסות את התקנונים שלהן נגד החוסכים. בעשור הזה או בעשור הבא, הם לא יתנו יותר לאנשים להצטרף לביטוחי המנהלים שקיימים כיום, ומשם נתחיל לראות את האג׳נדה האמיתית שלהם מתממשת - כשלאנשים לא יהיה לאן לברוח, ויתרות הביטוח הלאומי יתחילו להידלדל.
 
עשור הזה או בעשור הבא, הם לא יתנו יותר לאנשים להצטרף לביטוחי המנהלים שקיימים כיום,

לא הבנתי - על מה אתה מדבר?
ביטוחי מנהלים עם קצבה מובטחת כבר אסורים לשיווק ממזמן

ביטוחי המנהלים ה-"חדשים" המשווקים כיום הם סתם מוצר של חסכון פנסיוני שמשולב עם ביטוח חיים/אכ"ע (למיטב הבנתי), עם דמי ניהול יותר גבוהים מקופת גמל (אבל לא יודע לגבי העלות שלו לעומת קופת גמ"ל + ביטוח חיצוני).
 
לא הבנתי - על מה אתה מדבר?
ביטוחי מנהלים עם קצבה מובטחת כבר אסורים לשיווק ממזמן

ביטוחי המנהלים ה-"חדשים" המשווקים כיום הם סתם מוצר של חסכון פנסיוני שמשולב עם ביטוח חיים/אכ"ע (למיטב הבנתי), עם דמי ניהול יותר גבוהים מקופת גמל (אבל לא יודע לגבי העלות שלו לעומת קופת גמ"ל + ביטוח חיצוני).
הביטוחים עם המקדם הקבוע כבר לא משווקים, אבל זה לא היה היתרון היחיד של ביטוח מנהלים בכלל. אפילו לא היתרון הכי גדול, לדעתי. ביטוח מנהלים הוא חוזה אישי שלך מול החברה ולא בריכת כסף ענקית שצריכים להיות ערבים בה לאחרים באופן קולקטיבי. תהיה בטוח שזה לא סתם, שהמדינה הכניסה את המנגנון הזה. כדי שאם וכאשר יקרו דברים שיובילו לגירעון אקטוארי, אז אפשר יהיה לקחת ממי שיש ולתת למי שאין ישירות. היום זה מסתכם בשליש אחוז למטה, חצי אחוז למעלה - אבל אין לזה באמת איזה גבול עליון. לפחות דמי הניהול היתרים של ביטוח מנהלים הם ידועים מראש.

אם כבר, הייתי אומר שדווקא זה שהאג״ח המיועדות יוצאות מחוץ לתמונה - וטוב שכך, כי זה היה טמטום מלכתחילה - זה פוגע בכדאיות של קרנות הפנסיה הרבה יותר.
לדעתי התוכן בהודעה שלך משקף בורות בנושא הרבה יותר מאשר קונספירציה.
אני גם חושב לפי תגובתך שאתה לא כזה מבין כמו שאתה חושב, בנושא.
 
כשלאנשים לא יהיה לאן לברוח
יש קופת גמל
בריכת כסף ענקית שצריכים להיות ערבים בה לאחרים באופן קולקטיבי...... כדי שאם וכאשר יקרו דברים שיובילו לגירעון אקטוארי, אז אפשר יהיה לקחת ממי שיש ולתת למי שאין ישירות
לא ציינת האם אתה מדבר על ערבות הדדית בשלב הצבירה או בשלב הפרישה ואיזה סיבות למשל עשויות לגרום לגירעון אקטוארי חריג, כך שקשה להבין את הטענה ולהתייחס אליה.
 
יש קופת גמל
זה לא רק עניין של דמי ניהול. יש עוד שיקולים בעניין.
להסתכל רק על דמי ניהול כגביע הקדוש זו צורת הסתכלות מאוד רדודה.
לא ציינת האם אתה מדבר על ערבות הדדית בשלב הצבירה או בשלב הפרישה ואיזה סיבות למשל עשויות לגרום לגירעון אקטוארי חריג, כך שקשה להבין את הטענה ולהתייחס אליה.
מחר מפתחים מולקולה שמאיטה את תהליך ההזדקנות ותוחלת החיים תהפוך ל-110 מ-80, תוך כדי שאתה עדיין חוסך בקרן.
או שמנהלי הקרן שלך נחשפו יותר מדי לשוק הסיני והמשטר הקומוניסטי שם קרס כמו ברית המועצות.
נו באמת, סיבות לא חסר...

אני לא מבין גם מה זה כל כך משנה אם זה קורה כשכבר פרשת או כשאתה חוסך. זה בכל מקרה יכול להיות רק לרעתך. אם אתה בצד המקבל, אז החוסכים עשויים להפעיל את המערכת הפוליטית - ותהיה בטוח שינסו - כדי לעשות ״רפורמה״ שבשורה התחתונה שלה אולי תקבל מהם עדיין כמה שקלים, אבל הרבה פחות.

אל תבטל את זה שאתה מתעלם מסיכונים פוליטיים בהאשמות שאני לכאורה קונספירטור. אלה תרחישים סבירים לגמרי. ״ערבות הדדית״ זה אומר שאתה משאיר צ׳ק ריק למשך עשורים קדימה.
 
זה לא רק עניין של דמי ניהול. יש עוד שיקולים בעניין.
להסתכל רק על דמי ניהול כגביע הקדוש זו צורת הסתכלות מאוד רדודה.
מי דיבר על דמי ניהול?
״ערבות הדדית״ זה אומר שאתה משאיר צ׳ק ריק למשך עשורים קדימה.
אז תעבור לקופת גמל...
מחר מפתחים מולקולה שמאיטה את תהליך ההזדקנות ותוחלת החיים תהפוך ל-110 מ-80, תוך כדי שאתה עדיין חוסך בקרן.
אז מה?
זה לא משפיע עלי במצב כזה.
או שמנהלי הקרן שלך נחשפו יותר מדי לשוק הסיני והמשטר הקומוניסטי שם קרס כמו ברית המועצות.
אז תבחר מסלול שאתה יודע מה קורה בו. לא חסרים מסלולים עוקבי מדד.
או שוב - קופת גמל. ובמיוחד קופ"ג IRA ששם אתה יכול לבחור במה להשקיע.
אני לא מבין גם מה זה כל כך משנה אם זה קורה כשכבר פרשת או כשאתה חוסך
מסכים שאין הבדל גדול. בכל מקרה אתה לא באמת נפגע משמעותית
ההבדל היחיד הוא שאם כבר פרשת אז הפסקת להפקיד ואז הכסף שלך צריך להספיק לך ליותר זמן, מה שאומר שכנראה תקבל פחות כל חודש.
זה בכל מקרה יכול להיות רק לרעתך.
אם לדעתך זה שאתה חי יותר עובד לרעתך, אתה תמיד יכול להתאבד ולהיפטר מהבעיה...
אם אתה בצד המקבל,
בצד המקבל של מה בדיוק?
שבשורה התחתונה שלה אולי תקבל מהם עדיין כמה שקלים, אבל הרבה פחות.
בשורה התחתונה כנראה שמתכנת צדק כשאמר:
לדעתי התוכן בהודעה שלך משקף בורות בנושא הרבה יותר מאשר קונספירציה.

מההודעות שלך נראה שאין לך שמץ של מושג מה זה בכלל פנסיה (או האלטרנטיבות שלה), ובטח שלא איך היא עובדת.
 
אז מה?
זה לא משפיע עלי במצב כזה.
עבור מקבל קיצבה, הקיצבה שהוא (ושאר העמיתים) מקבל חושבה על בסיס הנחת תוחלת חיים מסויימת. אם היא עלתה, יותר מקבלי קיצבאות ימשיכו למשוך קיצבאות ליותר זמן, כך שלא יהיה מספיק כסף ויהיה צורך להקטין את הקיצבה.
הדרך שבה הקיצבה תקטן, בפועל, היא כנראה דרך איזון אקטוארי, ולכן אולי מישהו עלול להתבלבל ולחשוב שהקיצבה קטנה בגלל ערבות הדדית.
זה כמובן לא נכון, הקיצבה קטנה כי עבור סכום כסף נתון, לחלק אותו ליותר קיצבאות גוזר באופן ישיר קיצבאות יותר קטנות (עד כדי שיעור משיכה נמוך מאוד שלא פוגע בקרן), גם ללא ערבות הדדית.
באופן דומה, עבור חוסך בטרום פרישה, בתרחיש של שינוי קיצוני בתוחלת החיים המקדמים ישתנו משמעותית.
בקיצור, עליה בתוחלת החיים אכן משפיעה על חוסכי הפנסיה, בין בשלב החיסכון ובין בשלב הפרישה, אבל זו השפעה דומה לחוסכים בכל מסגרת אחרת.

יוצא דופן הוא ביטוח שבו חברת הביטוח מחוייבת לקיצבה כלשהי (מדובר גם בחוסכים עם מקדם מובטח, וגם במקבלי קיצבאות). שם עליה בתוחלת החיים לא תפחית את הקיצבה, אלא אם חברת הביטוח תקרוס ואז אתה עלול לקבל עוד הרבה פחות מבקרן פנסיה. כמובן, חברת הביטוח מתמחרת את זה על פי הסיכויים של התרחישים השונים (וגוזרת כמובן רווח), ולכן בהגדרה, בתוחלת זה פחות משתלם מבפנסיה (כלומר בתוחלת, הקיצבה מהפנסיה גבוהה מזו שבביטוח המנהלים), אלא אם חברת הביטוח לא העריכה נכון את הסיכונים, אבל אז גם גדל הסיכוי שהיא תקרוס ותידפק עוד יותר...
 
עבור מקבל קיצבה, הקיצבה שהוא (ושאר העמיתים) מקבל חושבה על בסיס הנחת תוחלת חיים מסויימת. אם היא עלתה, יותר מקבלי קיצבאות ימשיכו למשוך קיצבאות ליותר זמן, כך שלא יהיה מספיק כסף ויהיה צורך להקטין את הקיצבה.
בנקודה הזאת הוא דיבר על המצב בזמן החיסכון (" תוך כדי שאתה עדיין חוסך בקרן."). בזמן הזה השינוי לא משפיע עלי.
לגבי מה שאמרת על מקבל קצבה, זה בדיוק מה שרשמתי כמה שורות אחרי:
ההבדל היחיד הוא שאם כבר פרשת אז הפסקת להפקיד ואז הכסף שלך צריך להספיק לך ליותר זמן, מה שאומר שכנראה תקבל פחות כל חודש.
באופן דומה, עבור חוסך בטרום פרישה, בתרחיש של שינוי קיצוני בתוחלת החיים המקדמים ישתנו משמעותית.
נכון. אבל גם זה די ברור מאליו - אם אתה חי יותר אתה צריך יותר כסף.
אגב, יש גם גבול כמה המקדמים יכולים להשתנות (כל עוד מניחים תשואה חיובית כלשהי על הכסף).
בקיצור, עליה בתוחלת החיים אכן משפיעה על חוסכי הפנסיה, בין בשלב החיסכון ובין בשלב הפרישה, אבל זו השפעה דומה לחוסכים בכל מסגרת אחרת.
בדיוק.
 
אל תבטל את זה שאתה מתעלם מסיכונים פוליטיים
בעיני זה טיעון חזק נגד "המקדם המובטח" של ביטוחי המנהלים . כשתתדלה התרופה שתאריך את תוחלת החיים, יתברר שההבטחה למקסם פחות בטוחה בדיוק בגלל הסיבה שכתבת.
בעיני די נאיבי לחשוב שהמקדם המובטח ישרוד בכל תנאי.
 
זה בדיוק מה שרשמתי
ההודעה שלך היתה בעיקר הטריגר, לא באתי לחלוק עליה:) חוץ מנקודה אחת, מיד.
יש גם גבול כמה המקדמים יכולים להשתנות (כל עוד מניחים תשואה חיובית כלשהי על הכסף)
מסכים, הזכרתי את זה גם.

גם זה די ברור מאליו - אם אתה חי יותר אתה צריך יותר כסף
הנקודה שאני לא לחלוטין מסכים: בעוד בפנסיה זה משפיע עליך (דרך עליה במקדמים, או דרך איזון אקטוארי), בביטוח זה לא (אם יש מקדם מובטח, או שכבר התחלת למשוך קיצבה), כל עוד החוזה לא מופר וחברת הביטוח לא קורסת. אבל למרות זאת התוחלת של ההשוואה הזו היא לרעת ביטוח מנהלים (הרחבתי בהודעה הקודמת).
 
בביטוח זה לא (אם יש מקדם מובטח, או שכבר התחלת למשוך קיצבה), כל עוד החוזה לא מופר וחברת הביטוח לא קורסת.
שכחת עוד תנאי אחד - כל עוד הריבית התחשיבית לא משתנה.
בכל מקרה, אם תוחלת החיים תעלה בהרבה, רוב הסיכויים שאחד מ3 התנאים הללו כן יקרה. כלומר רוב הסיכויים שלא באמת תקבל את מה שחשבת שתקבל.
במצבים שהם לא מצבי קיצון יכול להיות שזה משתלם, אבל מצד שני יש לזה עלויות מאוד גדולות בדמות דמי ניהול.
בקיצור, כמו שכתבת בתוחלת זה לא משתלם. במצבי קיצון זה לא משתלם. אז מתי זה כן משתלם?
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
בעיני די נאיבי לחשוב שהמקדם המובטח ישרוד בכל תנאי.

מהמקדם המובטח נהנים איזשהו קומץ ביחס לאוכלוסיה הכללית הקיימת ושתהיה קיימת, היות וכבר אסור לשווק יותר מקדם מובטח (וגם כשהיה מותר, לא כולם בוטחו או בחרו להישאר או יבחרו להישאר עם המוצר הנ"ל).

כך שבאותו תרחיש אופטימי שבו תוחלת החיים קופצת בענק (בעוד כ-30 שנה, שזה מועד הפרישה הרלוונטי לרובנו, אני מניח), דווקא מי שנשאר עם המקדם המובטח "זכה", כי כל "חבריו" לזמן הפרישה יהיו דווקא ללא מקדם מובטח כזה. בגלל הכמות הקטנה יחסית שלהם - זה גם לא יוביל לקריסה של שום חברת ביטוח: חברת הביטוח לא תתרושש רק משום שתיאלץ לממן קצבה לכמה אחוז בודדים מתוך המבוטחים שלה שבמקרה נשארו עם המסלול הנ"ל ואורך חייהם גדל ב-10 או אפילו 20 שנים לא צפויות.

השאלה היא פשוט עד כמה תרחיש כזה סביר, ואת זה קשה להעריך.
מצד אחד תוחלת החיים עולה בקצב לא רע אם כי חלה האטה (אם הבנתי נכון) בקצב העליה לאחרונה -
מצד שני, תמיד יכולה להיות פריצת דרך מדעית (או כמה) בטיפול במחלות כמו סרטן, לב, אלצהיימר וכו', אולי אפילו משהו מהפכני כמו נאנו-רובוטיקה משולבת AI וכו'.

זה כמובן לא אומר שכדאי בהכרח להישאר עם המקדם המובטח, אבל רציתי לחדד את העניין הנ"ל.
 
נערך לאחרונה ב:
נושאים דומים
פותח הנושא כותרת פורום תגובות תאריך
Y קרנות פנסיה ברירת מחדל ( שאלת הכדאיות) צרכנות פיננסית 98
M תשואות של קרנות פנסיה ברירת מחדל 2018 צרכנות פיננסית 26
דור דורים קרנות פנסיה ברירת מחדל חדשות צרכנות פיננסית 44
P קרנות פנסיה ברירת מחדל רלוונטיות לקרן לא פעילה? צרכנות פיננסית 16
Sinister קרנות פנסיה ברירת מחדל צרכנות פיננסית 0
N השוואה בין קרנות פנסיה פנסיה, גמל וקרנות השתלמות 3
N איזה קרנות פנסיה מציעות 0% דמי ניהול שנתי? פנסיה, גמל וקרנות השתלמות 10
I התלבטות באיחוד שתי קרנות קיימות (פנסיה וביטוח מנהלים) פנסיה, גמל וקרנות השתלמות 10
א קרנות פנסיה פנסיה, גמל וקרנות השתלמות 1
stamEhad קרנות פנסיה וקה"ש - האם הן "מנוטרלות מטח"? פנסיה, גמל וקרנות השתלמות 11
M מדוע קיים אצלי פער גדול בין קרנות פנסיה והשתלמות בעלות מסלול זהה? פנסיה, גמל וקרנות השתלמות 0
לאץ' מבטחים - עמיתים קרנות פנסיה ותיקות פנסיה, גמל וקרנות השתלמות 16
לואי וו החייאת קרנות פנסיה בהראל - האם אנו מבצעים טעות? פנסיה, גמל וקרנות השתלמות 11
י איך מחליטים בין קרנות פנסיה ל S&P 500? פנסיה, גמל וקרנות השתלמות 1
A בחירת מסלול קרנות פנסיה למורים / משרד החינוך פנסיה, גמל וקרנות השתלמות 13
ש השוואה בין מסלולי קרנות פנסיה פנסיה, גמל וקרנות השתלמות 6
deussex קרנות פנסיה עוקבות S&P500 פנסיה, גמל וקרנות השתלמות 16
Y קרנות פנסיה בעת רילוקיישן זמני פנסיה, גמל וקרנות השתלמות 10
ד פתיחת קרנות פנסיה והשתלמות בפעם הראשונה - הלמן אלדובי או מיטב ד"ש? פנסיה, גמל וקרנות השתלמות 17
M החזקת מספר קרנות פנסיה למקסום תשואה דמוגרפית צרכנות פיננסית 28
9 קרנות פנסיה צרכנות פיננסית 1
M האם ניתן להעריך לאיזה קרנות פנסיה יהיו יותר/פחות גרעונות אקטואריים? צרכנות פיננסית 7
J קרנות פנסיה מסורתיות אל מול מדדים צרכנות פיננסית 0
Myrath איחוד קרנות פנסיה אוף טופיק 2
ע ניהול סיכונים קרנות השתלמות+פנסיה צרכנות פיננסית 47
ramiv השוואת קרנות פנסיה - הפניקס מחקה מדד חו"ל - הראל מניות צרכנות פיננסית 2
T דיווח ומיסוי על קרנות פנסיה ישראליות לתושבי ארה"ב שוק ההון 5
D האם יש יתרון בהחזקת שתי קרנות פנסיה? צרכנות פיננסית 7
Z איחוד קרנות פנסיה לא פעילות צרכנות פיננסית 10
epk "מקבול" עבודה עם קרנות פנסיה למזעור דמי ניהול? צרכנות פיננסית 13
V איתור קרנות פנסיה צרכנות פיננסית 6
ק שאלה על סוגי קרנות פנסיה מול גמל צרכנות פיננסית 45
M נעשה פה ריכוז/השוואה של קרנות פנסיה עם מסלולים מחקי מדד ברוח הסולידית? צרכנות פיננסית 190
א משיכת כספים ע"י יורשים מקרנות פנסיה של נפטר - עמיתים קרנות הפנסיה הותיקות צרכנות פיננסית 0
E העברת קרנות פנסיה/השתלמות/גמל להשקעה צרכנות פיננסית 2
D שני מעסיקים - שתי קרנות פנסיה? צרכנות פיננסית 24
A דמי ניהול vs קרנות מחקות מדדי חו"ל בקרן פנסיה מקיפה צרכנות פיננסית 11
ח איך אני משווה בין תשואות של קרנות פנסיה? צרכנות פיננסית 17
מתכנת דמי ניהול נומינלי/אפקטיבי? (קרנות פנסיה/השתלמות/גמל) צרכנות פיננסית 4
מ מעבר בין קרנות פנסיה - מיטב דש צרכנות פיננסית 0
מ דוחות כספיים של קרנות פנסיה צרכנות פיננסית 3
מ איחוד קרנות פנסיה אוטומטי - מתי זה קורה צרכנות פיננסית 8
ס האם קרנות פנסיה מאזנות עם אגח מיועדות? צרכנות פיננסית 3
nicepo1 עמלות נסתרות קרנות פנסיה,השתלמות,גמל. צרכנות פיננסית 11
מ קרנות פנסיה - הרכב השקעות במסלולים תלויי גיל צרכנות פיננסית 20
daat99 איזה קרנות פנסיה מנייתיות עם חשיפה לחו"ל יש לנו? שוק ההון 9
D קרנות פנסיה - אילו אמצעים יש לי כדי להשוות? צרכנות פיננסית 12
The Stoic אכלתי אותה? קרנות של ishares ומיסוי שוק ההון 42
א למה מסלולים מחקי S&P500 קונים קרנות ולא מחקים בעצמם (ועוד בצורה לא יעילה) פנסיה, גמל וקרנות השתלמות 22
P קרנות נאמנות / גידור המשקיעות בישראל מכות את השוק בעקביות? שוק ההון 18

נושאים דומים

Back
למעלה