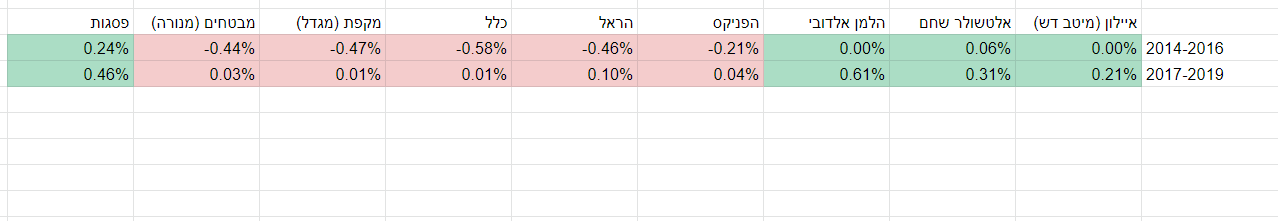
יש הרבה אנשים שאומרים הרבה דברים. חלקם שטויות וחלקם לא.ובהקשר זה @roneng שמעתי כבר על אנשים שאומרים שעדיף למשוך את כל הפנסיה הונית תוך תשלום מיסים
אגב, לא הבנתי איך זה קשור לנושא.
אין קשר לגיל. אתה יכול למשוך גם בגיל 20 במיסוי נמוך ע"ב הכנסה נמוכה.שאגב אמורים להיות קטנים יותר אם הגעת לגיל 60+ ואין לך מספיק הכנסה לקיום
בוא לא ניכנס לדיון של נדלן מול מניות. יש מספיק שרשורים כאלה בפורום.עם הכסף הזה לקנות דירה שלמעשה תתן מן "קצבה" חודשית כתחליף לפנסיה
לא יודע איך הגעת למספרים האלה. נכון שמקדם 180 אומר משיכה של כמעט 7% שנתי, אבל זאת משיכה ולא תשואה.המקדם היום מהווה מעין 6% "תשואה" על הקרן והשכרת דירה תתן כ 3% תשואה
חוץ מזה שהקצבה מתעדכנת לפי התשואה בפועל.
עשו הרבה חישובים (וגם השוואה יותר נכונה של פנסיה מול תיק מניות).אבל בהנתן שבאופציה של הדירה אתה שומר על הקרן (אם כי מופחתת בגלל המס) אז היורשים לפחות יהנו יותר. מעניין אם מישהו עשה פעם חישוב רציני של הנושא.
אתה שוכח את הטבת המס שיש בפנסיה. אתה שוכח שבגיל מבוגר יותר קשה לנהל תיק השקעות (ובטח שהרבה יותר קשה לנהל דירה) מאשר לקבל כל חודש סכום כסף לחשבון. אתה שוכח שלשארים שלך אין בהכרח את הידע והיכולות שלך ולכן לא בטוח שידעו/ירצו/יוכלו לנהל את התיק/דירה.
אגב, לרוב האנשים בפורום יש תיק השקעות בנוסף לפנסיה, וחלקם מתכננים למשוך מהפנסיה רק עד תקרת הפטור ואת הייתר להוריש (מה שיותר יעיל מבחינת מס בהרבה מקרים)