• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

האם לאג"ח או לא לאג"ח?

או במילים אחרות: תוחלת החיים עולה, האוכלוסיה מזדקנת, הילודה פוחתת, אנשים נאלצים לחסוך יותר כדי לממן תקופת זיקנה ארוכה יותר ויותר, כמות הכסף ה-"פנוי" שמחפש להשיא תשואה הולכת וגדלה, ועם זאת - פוטנציאל הצמיחה עצמו הולך ומצטמצם - אין עוד המון מיזמים אנושיים שדורשים המון קפיטל (ויכולים להמיר אותו לתוצרת מוגדלת) או כמו שהם כותבים יפה: פחות ברור מבעבר מה אפשר לעשות בצורה מועילה/יעילה עם הכסף ככל שהזמן עובר.

זה סיפור יפה.

בוא ואספר לך סיפור אחר:
המדינות היום נמצאות בחובות שלא היו כמוהם מעולם. כדי להחזיר/לשחוק את החובות האלה הדרך היחידה היא להדפיס כסף (כמה נוח שהכסף הוא פיאט, גם זה לא היה בגרפים ההיסטורים שלך).
זה יוביל לאינפלציה גבוהה, שהדרך היחידה להילחם בה היא העלאת ריבית (ובכל מקרה הממשלות לא יקבלו הלוואות אם הריבית תהיה נמוכה). מכאן שמעכשיו הריבית רק תעלה.

בטח אפשר לספר עוד כמה סיפורים נחמדים.

כשאתה בוחר אג"ח תנסה שהוא יהיה עמיד לתרחישים שפוגעים בך.
 
אני מסתכל מגמות כלכליות, לא על כל מיני מצבים מוניטריים. מה מדינות יעשו זה לא משנה, הבנקים המרכזיים בסך הכל משקפים מציאות, לא ממש מכתיבים אותה (לכל היותר קצת משפיעים עליה בטווח הקצר-בינוני).

וכן, אני בטוח שיהיו עוד העלאות ריבית מתישהו בעתיד - כדי "טקטית" להלחם באיזו אינפלציה כזו או אחרת. אבל המגמה ארוכת הטווח לטעמי היא בלתי ניתנת לערעור.

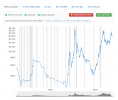
הגרפים ההיסטוריים הם לא שלי, הנושא של ירידית הריבית במאות השנים האחרונות היא subject למחקר פעיל בכלכלה וכו'. אני לא המצאתי את התופעה.

ובכל מקרה, אתה יכול לספר גם סיפורים שיסבירו למה המניות יפסיקו לעלות. אבל איזה סיפור יותר "משכנע"? זה שהמגמה ההיסטורית בת מעל 150 השנה (של עליית המניות) תימשך, או שהיא תיפסק או תתהפך? כנ"ל פה.

אתה זה שחוזה שיהיה "היפוך" במגמה היסטורית, אני בסך הכל מניח שתימשך.
 
או במילים אחרות: תוחלת החיים עולה, האוכלוסיה מזדקנת, הילודה פוחתת, אנשים נאלצים לחסוך יותר כדי לממן תקופת זיקנה ארוכה יותר ויותר, כמות הכסף ה-"פנוי" שמחפש להשיא תשואה הולכת וגדלה, ועם זאת - פוטנציאל הצמיחה עצמו הולך ומצטמצם - אין עוד המון מיזמים אנושיים שדורשים המון קפיטל (ויכולים להמיר אותו לתוצרת מוגדלת) או כמו שהם כותבים יפה: פחות ברור מבעבר מה אפשר לעשות בצורה מועילה/יעילה עם הכסף ככל שהזמן עובר.
כדוגמה, תפגיש אותם עם אלון מאקס שמתכנן ליישב את מאדים.

אפשר להתווכח עד כמה מדובר ברעיון יישים או לא, כלכלי או לא, אבל מבחינת הון ומשאבים דרושים, מדובר פוטנציאלית בבור שחור ללא תחתית, וללא תקדים בהיסטוריה האנושית.
 
אפשר להתווכח עד כמה מדובר ברעיון יישים או לא, כלכלי או לא, אבל מבחינת הון ומשאבים דרושים, מדובר פוטנציאלית בבור שחור ללא תחתית, וללא תקדים בהיסטוריה האנושית.
אני חושב שפספסת את החלק על ה- productively do with it

המצב הוא לא שאנשים מחפשים במה להשקיע ואין מי שיקח את הכסף שלהם - המצב הוא שאין מי שיקח את הכסף שלהם ויעשה איתו משהו פרודקטיבי

התועלות הכלכליות ביישוב מאדים - לא תבואנה לידי ביטוי אלא לאחר מאות שנים - במקרה הטוב.
ע"ע יישוב האמריקות: מי הרוויח מכך? האם הבריטים, האיטלקים, הספרדים וכו' במאות ה-15, ה-16, ה-17 וכיו"ב הרוויחו מיישוב אמריקה? או שמא היו אלה דווקא האמריקאים עצמם - וגם זה - רק אחרי מספר טוב של דורות. להזכירך באילו תנאים חיו החלוצים במערב?

אז שלא יצטייר לא נכון - אני לחלוטין תומך ביישוב מאדים והתפשטות לכוכבים אחרים וכו'.
אבל אין לי שום אשליה שזה ישפר במשהו את חיי או חיי הקרובים לי (או אפילו את חיי נכדי).

המונח תוצר לכשלעצמו מתייחס לתוצר שיש לו ביקוש, שמניב רווחה יתרה --
לדוגמא, אני יכול עכשיו להקים "מפעל" שבו כל מה שעושים זה ממלאים קופסאות ריקות בחצץ ואז מרוקנים אותן. המפעל יוכל להעסיק 2000 איש ויהיה לי המון מה לעשות עם מליוני דולרים שאגייס: אקנה קופסאות, אשלם משכורות לממלאים, אשלם משכורות למרוקנים, אשלם לאחראי בטיחות אש, אשלם למאבטחים, אשלם על הנדל"ן שבו יהיה המפעיל וכו'. לא חסר הוצאות.
אבל מה המפעל מפיק?
איזה תוצר הוא מייצר?
כלום.

זה שקול לתוצר שיהיה מהמאמץ ליישב את מאדים - מאמץ שיקח מאות שנים ויעלה טריליונים, ורק בעוד מילניום במקרה הטוב "יצא שכרנו בידנו" מההשקעה הנ"ל.

אז לא המאדים הוא מה שיציל את הריביות ב-30 השנים הבאות.
גמלאי שישקיע את כספו במיזם של מאסק יאלץ לגלות שאין תשואה ענקית לכסף שלו: מאסק ישמח לקחת אותו, אבל שום תשואה הוא לא יראה מכך.
 
נערך לאחרונה ב:
התועלות הכלכליות ביישוב מאדים - לא תבונא לידי ביטוי אלא לאחר מאות שנים - במקרה הטוב.
ע"ע יישוב האמריקות: מי הרוויח מכך? האם הבריטים, האיטלקים, הספרדים וכו' במאות ה-15, ה-16, ה-17 וכיו"ב הרוויחו מיישוב אמריקה? או שמא היו אלה דווקא האמריקאים עצמם - וגם זה - רק אחרי מספר טוב של דורות. להזכירך באילו תנאים חיו החלוצים במערב?
מסכים איתך.

מניח שגם תסכים שמה שיעניין אנשים במיזם עתידי של יישוב מאדים הוא לקנות מניה ב X ולמכור ב 2X.
 
מניח שגם תסכים שמה שיעניין אנשים במיזם עתידי של יישוב מאדים הוא לקנות מניה ב X ולמכור ב 2X.

יישוב מאדים הוא בהגדרה מיזם לא רווחי ב-SCALE של חייו של אדם בודד (או אפילו של משפחה בת מס' דורות).

הוא מיזם שדורש התגייסות של מדינות (ולמעשה, של העולם כולו) - בדיוק כמו איכות הסביבה וכו'.
אדם שהיה משקיע באיכות הסביבה לפני 100 שנה לא היה רואה פירות מכך, משום הנזק העתידי לוקח עשרות שנים להצטבר ויכול להיות שיקח עוד עשרות נוספות עד שיבוא לידי ביטוי במלוא עוצמתו.

רוב האנשים לא מתכננים את ההשקעות האישיות שלהם בצורה הזו. לכן נחוץ גורם מדינתי שיכול להסתכל על הטווח ה (מאוד) ארוך של שלושה, ארבעה, חמישה וגם עשרה דורות קדימה (ע"ע קרן העושר הנורבגית וכו') ולייצר איזון נכון בין ההווה ובין העתיד הרחוק.

בכל מקרה, המטרה של הפוסט היא לא לעסוק ביישוב מאדים -
אלא בכלי ששמו אג"ח ובהתנהגות התיאורטית שלו בתרחישים אפשריים שונים בעתיד (10, 20 ו-30 שנה קדימה).
 
אג"ח נותן תשואה נומינלית חיובית. כל השאר זה ספקולציות שלך על כיוונים ארוכים וקצרים של הריבית.
כל אג"ח מבטיח תשואה נומינלית חיובית? משומה זכור לי שזה רק אג"ח שקלי, לא?
 
כל אג"ח מבטיח תשואה נומינלית חיובית? משומה זכור לי שזה רק אג"ח שקלי, לא?
קצת פשטתי פה כדי לא לסטות יותר מדי.

אג"ח צמוד בעיקרון יהיה כמו שקלי אם אין הפתעות. אם יש הפתעות אז הוא אכן יכול להיות שלילי נומינלי.

ואג"ח באירופה נותן תשואה נומינלית שלילית, כי הם מעדיפים חוב של הממשלה ולא חוב של בנקים רעועים.

גם אג"ח צמוד מטבע זר יכול לצאת בהפסד שקלי.
 
לא, זה לא בדיוק כמו "לתזמן את שוק המניות".

בדיוק כמו שכולנו פועלים לפי ההנחה ששוק המניות יעלה בטווח הארוך, מבחינה כלכלית - סביר להניח שנמשיך לראות את המגמה ארוכת הטווח של ירידות הריבית (מגמה שהחלה כבר לפני 700 שנה).
אם אתה מניח שבמהלך הירידה יהיו עליות זמניות, ותצליח לקנות אג"ח כשהריבית גבוהה ולהרוויח מהירידה - אתה מנסה לתזמן.

המגמה ארוכת הטווח של ירידת הריבית לא יכולה להמשך כי היא חסומה באפס (כן, יש ריבית שלילית, אבל מינוס 10% לא תהיה). תתכן דעיכה מעריכית מאחוז לחצי ולרבע וכו'.
אז אפילו אם ירידת הערך הריבית תביא רווח למחזיקי אג"ח, הרווח יפחת עד אפס.

בטווח הארוך, ריבית נמוכה משמעה תשואת אג"ח נמוכה. אם הריבית תשאר נמוכה, אג"ח שקלי יהיה שקול כמעט למזומן. אי אפשר להוציא תשואה מאג"ח ממשלתי בסביבה כזאת.

אבל היא צפויה לעלות השנה. אז איך מקסימלית? דיברו על 3-5 העלאות ריבית.
אתה מדבר על תרחיש של ירידת ריבית מתמשכת. בתרחיש הזה היא לא תעלה. מי שמדבר על העלאות כנראה לא מאמין בתרחיש הזה.
 
בוא נאמר שמי שחושב שהמגמה הזו תתהפך הוא זה שחושב שהוא יכול לתזמן משהו - אני פשוט עוקב אחרי ה-TRENDLINE
גרפים וקווי מגמה זה עסק מסוכן.
כמו שאמר מרק טווין (או ד'יזראלי) - lies, damn lies and statistics.
קודם כל, ציר y מעריכי עשוי לשנות את התמונה. לא את מגמת הירידה, אבל את המפגש הצפוי עם ציר x.
שנית כל, יש שתי נקודות במאה ה-20 עם ריבית מינוס 10%. מה זה אומר? יכלתי לקחת הלוואה 100$ ולהחזיר 90$ אחרי שנה?
שלישית, הכלכלה מאוד השתנתה במאה ה-20. אקסטרפולציה מימי הביניים לא מאוד משמעותית. כשאני מסתכל על המאה ה-20 בלבד נשאר בגרף בעיקר רעש.
 
אם אתה מניח שבמהלך הירידה יהיו עליות זמניות, ותצליח לקנות אג"ח כשהריבית גבוהה ולהרוויח מהירידה - אתה מנסה לתזמן.
השאלה היא תיאורטית, הבהרתי כבר - לא איכפת לי אם הריבית שאני משיג היא המקסימום או סתם משהו גבוה שמספיק לי. אתה סתם מסיט את הדיון למשהו שהוא לא העיקר.
נניח לצורך העניין שמספיקה לי ריבית של 2% וזה מה שאני מעוניין "לנעול" ל-30 שנה. השאלה היא האם אחזקה ישירה או EDV יתנהגו אותו דבר מהבחינה הזו.

המגמה ארוכת הטווח של ירידת הריבית לא יכולה להמשך כי היא חסומה באפס (כן, יש ריבית שלילית, אבל מינוס 10% לא תהיה).
למה לא תהיה מינוס 10%? על סמך מה אתה קובע את זה? אתה מבין שריבית שלילית היא סתם חלופה להדפסת כסף, כן? הם יכולים לעשות ריבית גבוהה נומינלית ולהדפיס כסף וזה יהיה שקול להפסד ריאלי שזהה למצב של ריבית שלילית ללא הדפסת כסף.

בטווח הארוך, ריבית נמוכה משמעה תשואת אג"ח נמוכה. אם הריבית תשאר נמוכה, אג"ח שקלי יהיה שקול כמעט למזומן. אי אפשר להוציא תשואה מאג"ח ממשלתי בסביבה כזאת.
אלא אם קנית את האג"ח לפני שהריבית ירדה וקיבעת אותו ע"י אחזקה ישירה במקום ETF.
זה בדיוק הפואנטה של השאלה שלי.
אם קיבעת את הריבית, זה לא משנה כמה הריבית תרד אחר כך.

אתה מדבר על תרחיש של ירידת ריבית מתמשכת. בתרחיש הזה היא לא תעלה. מי שמדבר על העלאות כנראה לא מאמין בתרחיש הזה.
היא תעלה טקטית מדי פעם. למשל בשנה הקרובה אולי תעלה קצת. אולי גם ב-2027 תעלה קצת כדי להתמודד עם אינפלציה. זה לא רלוונטי. לא על זה אני מדבר.
אני אומר בטווח של 30 שנה - הגרף שמופיע באחד העמודים הקודמים - שמתאר את מגמת 700 השנים, ימשך.

אז בממוצע, הריבית בשנות ה-2020-2030 תהיה גבוהה יותר מאשר הריבית בשנות ה-2030-2040 שתהיה גבוהה יותר מהריבית ב-2040-2050 - באופן גס כמובן.

בכל מקרה, זה אפילו לא משנה --- זה תרחיש אפשרי, ואני במקרה סבור שהוא גם זה שיקרה, אבל גם בלי שום קשר לשאלה אם הוא יקרה או לא שאלתי לגבי ההבדל בין אחזקה ישירה ו-ETF ואנשים פשוט לא משיבים לשאלה אלא מסיטים את הדיון למחוזות אחרים כמו יישוב מאדים ואלוהים יודע מה.


גרפים וקווי מגמה זה עסק מסוכן.
כמו שאמר מרק טווין (או ד'יזראלי) - lies, damn lies and statistics.
קודם כל, ציר y מעריכי עשוי לשנות את התמונה. לא את מגמת הירידה, אבל את המפגש הצפוי עם ציר x.
שנית כל, יש שתי נקודות במאה ה-20 עם ריבית מינוס 10%. מה זה אומר? יכלתי לקחת הלוואה 100$ ולהחזיר 90$ אחרי שנה?
שלישית, הכלכלה מאוד השתנתה במאה ה-20. אקסטרפולציה מימי הביניים לא מאוד משמעותית. כשאני מסתכל על המאה ה-20 בלבד נשאר בגרף בעיקר רעש.
הגרף סתם ממחיש משהו שאפשר להסביר אותו בצורה כלכלית.
ראה את המאמר שצירפתי בסמוך לגרף ותבין את הטענה.

הטענה היא שהתרחיש היפני מחכה מעבר לפינה לכל המדינות המפותחות, אירופה ראשונה, לאחר מכן היתר -- ובסופו של דבר (עוד כמה עשורים) גם המדינות המתפתחות, והאחרונות בתור כנראה תהינה מדינות אפריקה.
 
בטווח הארוך, ריבית נמוכה משמעה תשואת אג"ח נמוכה. אם הריבית תשאר נמוכה, אג"ח שקלי יהיה שקול כמעט למזומן. אי אפשר להוציא תשואה מאג"ח ממשלתי בסביבה כזאת.
אפשר להסתכל על זה גם שבטווח הארוך, ריבית גבוהה (או מטפסת) משמעה תשואת אג"ח לא נמוכה? מה לגבי הטווח הבינוני?
 
אפשר להסתכל על זה גם שבטווח הארוך, ריבית גבוהה (או מטפסת) משמעה תשואת אג"ח לא נמוכה? מה לגבי הטווח הבינוני?
תלוי במח"מ.
עליית ריבית גורמת לירידה מיידית אבל תשואות עתידיות גבוהות יותר.
בטווח של המח"מ השניים מתקזזים. התשואה תלויה בריבית היום, לא משנה מה יהיה בעתיד.
בטווח קצר יותר עליה גורמת להפסד שלא מתקזז לגמרי.
בטווח ארוך יותר הרווחים מהריבית הגבוהה גוברים על ההפסד המיידי.
 
הגרף סתם ממחיש משהו שאפשר להסביר אותו בצורה כלכלית.
ראה את המאמר שצירפתי בסמוך לגרף ותבין את הטענה.
לא מתווכח על מגמות ארוכות טווח. לא חקרתי לעומק, לא יודע, יכול להיות שאתה צודק.
אני רק אומר שאי אפשר ללמוד את זה ממבט בגרף וקו מגמה.

הטענה היא שהתרחיש היפני מחכה מעבר לפינה לכל המדינות המפותחות, אירופה ראשונה, לאחר מכן היתר -- ובסופו של דבר (עוד כמה עשורים) גם המדינות המתפתחות, והאחרונות בתור כנראה תהינה מדינות אפריקה.
בלי לדעת אם כן או לא, אני מנסה לדון באיך יתנהג אג"ח בכזה תרחיש.
להבנתי, ירידת ריבית מתמשכת לא תתכן בגלל האפס (הגרף שלך סותר את הטענה הזאת - מראה שתי נקודות של מינוס עשר במאה העשרים - ואני מפקפק בנכונות שלהן). לכן מחזיקי אג"ח לא יהנו לאורך זמן מירידת ריבית וישיגו תשואות אפסיות.
 
(הגרף שלך סותר את הטענה הזאת - מראה שתי נקודות של מינוס עשר במאה העשרים - ואני מפקפק בנכונות שלהן).

קראת בכלל את המאמר?
מדובר על NEGATIVE REAL RATES - לא על ריבית נומינלית אלא על הריבית הריאלית. אין לי מושג מה הן בדיוק שתי הנקודות אבל נראה שהן מתרחשות מתישהו בשנות ה-30. לפני שאתה "מפקפק בנכונות שלהן" אולי תבדוק בכלל את הנתונים.

ריבית שלילית ריאלית בהחלט תיתכן ולכן גם אמרתי שזה לא משנה מה הריבית בפועל - מה שמשנה באמת היא הריבית הריאלית, כי באותה מידה שמורידים ריבית יכולים גם להדפיס כסף - זה כמעט שקול - לפחות מהזוית של משקיע באג"ח.

בלי לדעת אם כן או לא, אני מנסה לדון באיך יתנהג אג"ח בכזה תרחיש.
אז במקום להוריד ריבית ידפיסו כסף, כאמור - זה לא משנה. הנקודה היא שתקבל החזר ריאלי הולך ופוחת עם הזמן. וגם אם אפס הוא התחתית של הנומינלית (הוא לא), וגם אם יש גבול להדפסת הכסף (מי אמר) - מדובר כאמור על תהליך בלתי הפיך - לפחות לפי המאמר (ועשרות כמוהו), ולפחות בתקופת חיינו

אז השאלה היא לא האם המאמר צודק או לא, וגם לא כיצד יתנהגו האג"חים אם המאמר צודק,

אלא -
האם במצב כזה עדיף החזקה ישירה של אג"ח ארוך (שאותו מקבעים אחרי עליה זמנית בריבית הנומינלית) או - EDV - למשל, ולמה?

האם הריבית ב-EDV לא תתאפס עם הזמן, יחד עם הריבית הנומינלית (אחרי שמספיק ניירות "ותיקים" ימותו ומספיק ניירות חדשים בריבית נמוכה ירכשו)?

אני רק אומר שאי אפשר ללמוד את זה ממבט בגרף וקו מגמה.
ברור שלא, לכן יש מאמר שלם שמסביר את התופעה ולמה היא צפויה להימשך
 
אז במקום להוריד ריבית ידפיסו כסף, כאמור - זה לא משנה. הנקודה היא שתקבל החזר ריאלי הולך ופוחת עם הזמן.
אבל למה שמישהו ילווה כסף לממשלה אם הוא יודע שבסוף יהיה לו פחות ריאלית? עדיף כבר לקנות גוש זהב (סל סחורות אם אתה מעדיף). יש גבול לכמה אפשר למשוך את התעלול הזה.
 
אבל למה שמישהו ילווה כסף לממשלה אם הוא יודע שבסוף יהיה לו פחות ריאלית?
אתה שואל אותי? אנשים עושים את זה כל הזמן.
הסיבה היא אולי כי יהיה לו אפילו פחות אם הוא יחזיק מזומן.
כמו ש @כימאי כתב - אפשר לחשוב על מזומן כאג"ח במח"מ אפס וריבית נומינלית אפס.

אתה "מלווה למדינה" מעצם זה שאתה מחזיק מזומן.
אז אם כבר, אולי עדיף לפחות להפסיד קצת פחות.

עדיף כבר לקנות גוש זהב
הזהב תנודתי בטירוף והוא מתכנס לאיזשהו משהו שאפשר לקרוא לו הצמדה לערך ריאלי - רק בקבועי זמן של 100 שנה ויותר. לא רלוונטי בשום צורה לתקופת חייו של אדם.

1644487291528.png


שים לב שהגרף הזה הוא מתואם-אינפלציה, כלומר - כל דולר בו הוא שווה-ערך לדולר אחר.
אז יחסית למשהו שאמור לשמור על ערך הוא לא ממש שומר טוב על ערך, בטח לא על פני תקופת חסכון של אדם.

יש גבול לכמה אפשר למשוך את התעלול הזה.
גבול שמציב מי או מה ? ליפנים יש ברירה? הכלכלה שלהם לא צומחת. אם יעלו שם ריבית אז בכלל היא תקרוס. ריבית שלילית היא הדרך היחידה עוד איכשהו לעודד CONSUMPTION של הקשישים שם (שמהווים את רוב האוכלוסיה).


===

בכל מקרה, שום דבר מהדברים האלה לא עונה לשאלה שלי לגבי ההבדל בין אחזקה ישירה ל-EDV בתרחיש שתיארתי
 
קראת בכלל את המאמר?
לא.
כמו שכתבתי, לא כל כך מעניין אותי לדון במה יקרה בעתיד ולמה.
מדובר על NEGATIVE REAL RATES - לא על ריבית נומינלית אלא על הריבית הריאלית. אין לי מושג מה הן בדיוק שתי הנקודות אבל נראה שהן מתרחשות מתישהו בשנות ה-30. לפני שאתה "מפקפק בנכונות שלהן" אולי תבדוק בכלל את הנתונים.
ריבית ריאלית ונומינלית זה דבר שונה.
לא היה ברור מהגרף שמדובר בריבית ריאלית.

האם במצב כזה עדיף החזקה ישירה של אג"ח ארוך (שאותו מקבעים אחרי עליה זמנית בריבית הנומינלית) או - EDV - למשל, ולמה?
קרן אג"ח ארוך תתן בטווח הארוך את הממוצע של האג"ח שמחזיקה הקרן.
אם תצליח לתפוס את הזמנים שבהם הריבית גבוהה מהממוצע ולקנות בהם אג"ח ארוך אז תצליח להשיג תשואה טובה יותר.
אבל איך לזהות את הרגעים האלה? כמו במניות, אפשר לזהות שהיתה עליה, אבל לא שעכשיו השיא.
 
קרן אג"ח ארוך תתן בטווח הארוך את הממוצע של האג"ח שמחזיקה הקרן.
אני חושב שבתרחיש (שלדעתי הוא לחלוטין בלתי סביר) שהריבית רק יורדת, אז הקרן תיתן יותר מאחזקת אג"ח בודד לאותה תקופה.
כי הקרן מחליפה את האג"חים שלה, כל אג"ח כזה עולה בזמן ירידת הריבית (כמובן במחיר של הקטנת התשואה) ואז בסיום התקופה יש בקרן אג"חים פעילים שנהנו מהעליות. באג"ח יחיד בסוף התקופה תקבל בדיוק את מה שחשבת בהתחלה.
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
יכול להיות שאני מתפרץ לדיון שכבר נחתם;
ממה שאני מבין מהנקודות שעלו כאן,
שום תצורת השקעה באג"ח לא תתן מענה מספיק טוב לשוק דפלציוני שבו הריבית רק יורדת (מצרף כאן קישור לטבלה שפורסמה בעבר בפורום),
לכן בעצם, אג"ח כמכשיר פיננסי שמגן עלי מפני תרחיש קיצוני, רלוונטי רק במקרה של אנפלציה דוהרת ע"י אג"ח צמוד?

משום שאם אני מניח שהריבית רק יורדת,
עדיף לי לאזן את התיק בשילוב בין אחזקת מזומן לאחזקת אג"ח צמוד כך שיאזנו אחד את השני בתרחישי דפלציה/ אנפלציה.
 
נושאים דומים
פותח הנושא כותרת פורום תגובות תאריך
קפה שחור תספורת לאג"ח ו\או חדלות פרעון שוק ההון 26
ח חלופות לאג״ח ישראלי שוק ההון 9
Henchman34 מתלבט בין אג"ח לאג"ח צמוד מדד כחלק מ-ETF קצר טווח שוק ההון 10
N תחליף אירופאי לאג״ח ממשלתי שקלי 0347 שוק ההון 13
K שאלה של מתחילים בקשר לאג"ח לעומת מזומן שוק ההון 3
א איך מק"מ בעל מח"מ זהה לאג"ח נותן תשואה גבוהה יותר שוק ההון 5
Plato חלופה לאג"ח ממשלתי ישראלי בחלק הסולידי שוק ההון 9
A התייעצות לגבי חלופות להשקעה ב ETF לאג"ח ארה"ב שוק ההון 6
הדבורה מיה ניוד כספים מקרן נאמנות אג"ח לאג"ח שוק ההון 4
I Etf דיבידנד כאלטרנטיבה לאג"ח שוק ההון 40
S תחליף לאג"ח בחלק הסולידי של התיק שוק ההון 0
מ שאלה בנושא הקצאה לאג"ח שוק ההון 25
D נתח מזומן גדול יותר כתחליף לאג"ח ממשלתי זר - רעיון טוב? שוק ההון 0
$ בחירת קרנות מחקות/ETF לאג"ח ממשלתי שוק ההון 22
R משקיע חדש - שאלה בקשר לאג"ח שוק ההון 6
unrealx אלטרנטיבות לאג"ח ממשלתי שוק ההון 15
מ קרן מחקה לאג״ח חברות ארה״ב שוק ההון 3
א האם יש מקום בתיק שלכם לאג"ח קונצרני? שוק ההון 31
שניצלוינאי קרן בינלאומית לאג"ח שוק ההון 16
Golan מקדמות מס הכנסה כתחליף לאג"ח שוק ההון 4
עש לילה מה קורה לאג"ח ממשלתי בזמן האחרון? שוק ההון 4
A הבדל בין פיקדון בבנק לאג"ח של הבנק שוק ההון 1
שודד הפינג פונג אלטרנטיבה לאג"ח ממשלתי שוק ההון 36
T אלטרנטיבה לאג"ח ממשלתי ישראלי שוק ההון 13
Chase "נהירה לאג"ח" - השפעות שוק ההון 7
U עדיפות לאג"ח ממשלת ארה"ב - על פני אג"ח ממשלת ישראלי שוק ההון 4
אצטרובל תחליף לאג"ח ישראל בתיק פסיבי שוק ההון 66
H תחליף לאג"ח בתיק השקעות פאסיבי שוק ההון 11
leibo אשמח להסבר בנוגע לאג"ח שוק ההון 2
מ ערב טוב, שאלה בנוגע לאג"ח. שוק ההון 4
אריאלT בקשר לאג"ח, תיאורטי שוק ההון 4
דימה מהי ה"ריבית במשק" והקשר שלה לאג"ח? שוק ההון 7
נ תחליף לאג"ח ממשלתי בתיק הארי בראון שוק ההון 62
ש איך קונים אג״ח קונצרני או מדינה שוק ההון 6
W קרן פנסיה או קופת גמל לקצבה פנסיה, גמל וקרנות השתלמות 3
ה נדל"ן להשקעה או שוק ההון שוק ההון 5
א אתם עובדים שעתיים או חודשיים? פוסטים מאיכות נמוכה 28
מ קופל גמל להשקעה - כן או לא? פנסיה, גמל וקרנות השתלמות 7
מ ביטוח מנהלים או קרן פנסיה משלימה? פנסיה, גמל וקרנות השתלמות 5
ק זה עכשיו או לעולם לא יומני מסע אישיים 22
G עובר מעסיק וניצב בפני החלטה אם להשאר או לעבור קופה (השוואת דמי ניהול) פנסיה, גמל וקרנות השתלמות 6
E מומלץ לעשות מחזור משכנתא? לבד או עם יועץ? נדל"ן 14
T בקשה להחזרי מס - האם כדאי עצמאית או דרך חברה? מיסים 6
I קופת גמל להשקעה או השקעות פנסיה, גמל וקרנות השתלמות 11
P מס מגיל 60 - כל סוגי ההכנסה לפי המדרגות, או שיש יוצאי דופן? מיסים 8
Gari מכירות יחידות מקרן נקובה בדולר - מורווחת בדולר, מופסדת בשקל: מס רווחי הון או מגן מס? שוק ההון 5
R החלטה לגבי ESPP QuickSale - כן או לא? פוסטים מאיכות נמוכה 26
ת המל"ג אישר לאוניברסיטאות להוציא תואר ראשון חדש בבינה מלאכותית, טריק שיווקי או בעל ערך אמיתי? התפתחות אישית 20
ה במסגרת פינתנו, נוסו על נפשותיכם, או למה לא לתת לגופים מוסדיים לנהל את הכסף שלכם שוק ההון 10
H החזר מס אוטומטי לגמלאים על ריבית מפיקדון או מתוכנית חיסכון למי שנולדו לפני 2.1.1948 מיסים 3

נושאים דומים

Back
למעלה