• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

האם לאג"ח או לא לאג"ח?

התכוונתי שאני לא סגור על הפרטים הטכניים של התנהגות המכשירים הפיננסיים, לא שאני לא סגור על התרחיש המאקרו-כלכלי
לגביו אני משוכנע ביותר

כאמור, מדובר במגמה בת 700 שנה שאין בה REVERSION TO THE MEAN
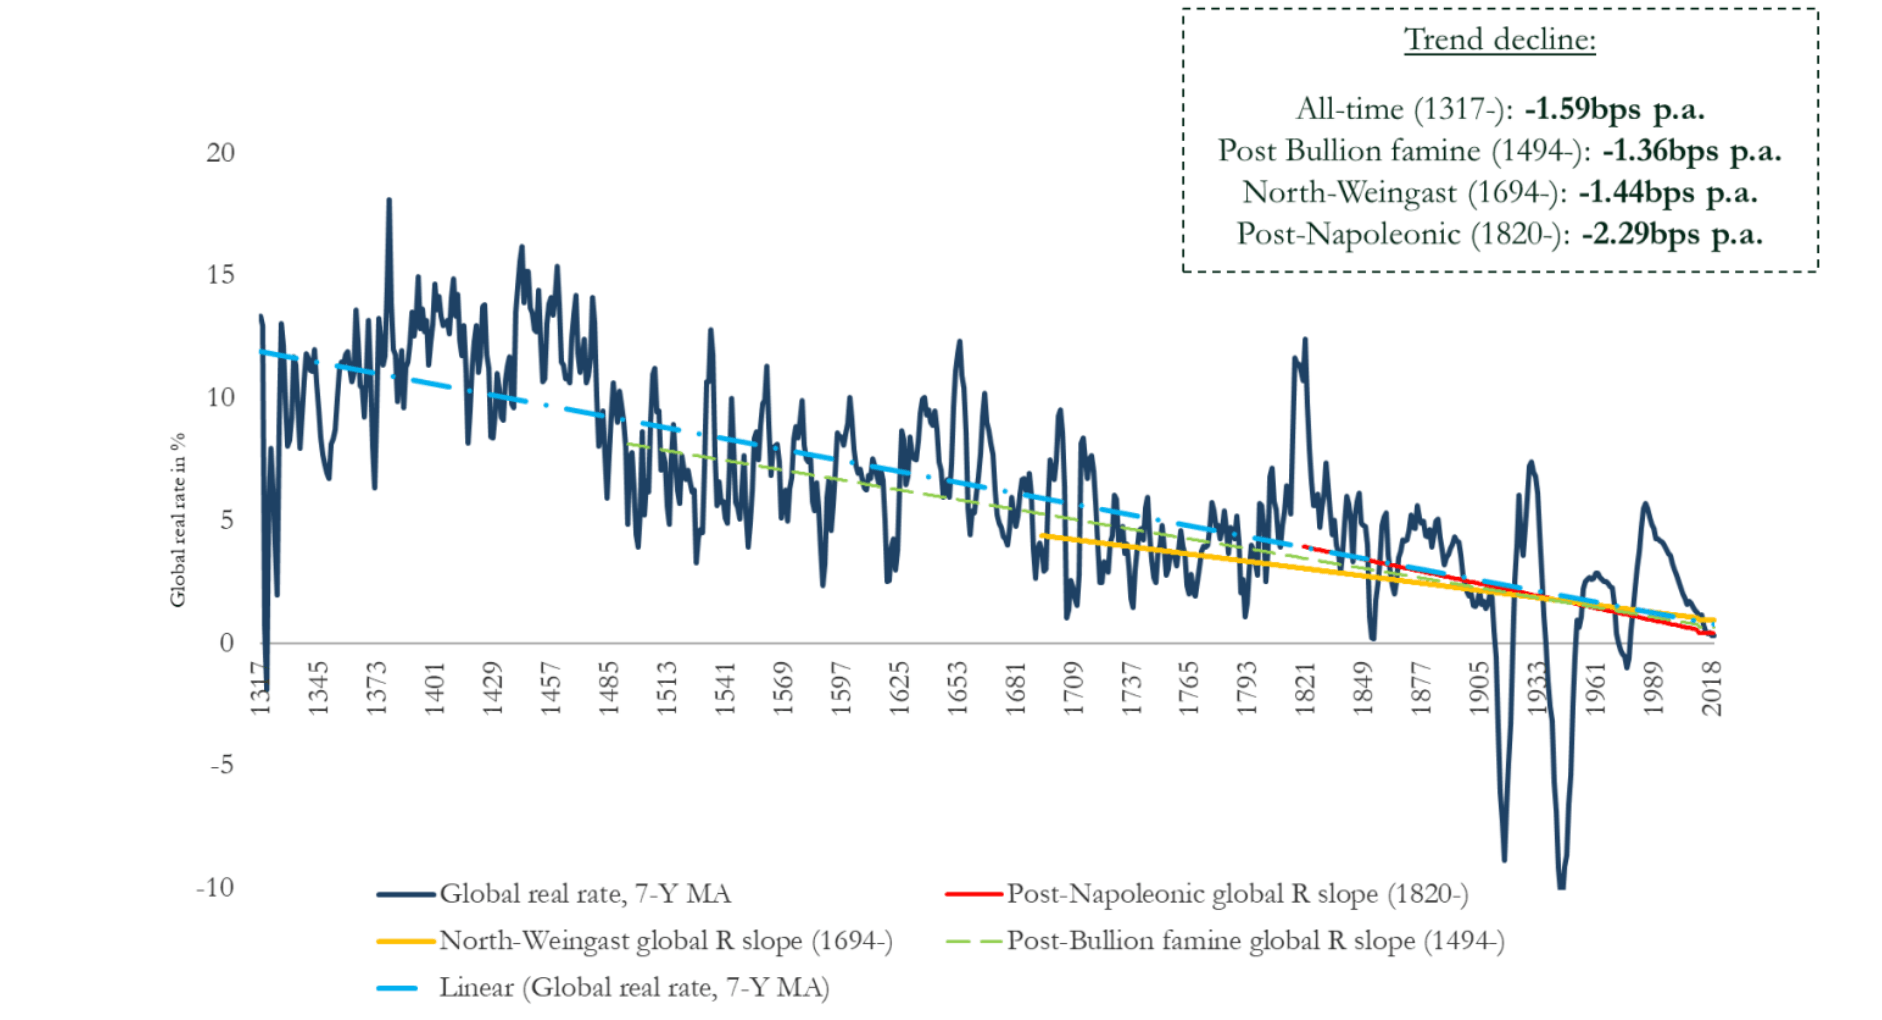
interest-rates-trends.png


בוא נאמר שמי שחושב שהמגמה הזו תתהפך הוא זה שחושב שהוא יכול לתזמן משהו - אני פשוט עוקב אחרי ה-TRENDLINE


בכל מקרה יש גם סיבות טובות שמסבירות בדיוק למה היא תמשך ותתעצם

אני מצטט:


או במילים אחרות: תוחלת החיים עולה, האוכלוסיה מזדקנת, הילודה פוחתת, אנשים נאלצים לחסוך יותר כדי לממן תקופת זיקנה ארוכה יותר ויותר, כמות הכסף ה-"פנוי" שמחפש להשיא תשואה הולכת וגדלה, ועם זאת - פוטנציאל הצמיחה עצמו הולך ומצטמצם - אין עוד המון מיזמים אנושיים שדורשים המון קפיטל (ויכולים להמיר אותו לתוצרת מוגדלת) או כמו שהם כותבים יפה: פחות ברור מבעבר מה אפשר לעשות בצורה מועילה/יעילה עם הכסף ככל שהזמן עובר.

בניגוד לבעבר - אז פיתוחים כמו רכבת, מטוסים וכו' דרשו המון קפיטל ועמל אנושי, היום רוב הפיתוחים הם "זולים" יחסית (סטרטאפ קטן) ולא מניבים בהכרח תוצרת ביחס כפי שהניבו בעבר - בטח לא כאשר כמות הכסף הזמין הייתה קטנה יותר (כי אנשים נאלצו להשקיע את הונם בלשרוד ולהתקיים, ולא היה להם הרבה כסף פנוי לחסוך וגם לא היו זקוקים לחסכונות כאלה גדולים כי תוחלת החיים הייתה קצרה יותר).

אנשים רודפים אחרי תשואה בכל מקום שרק יוכלו למצוא אותה, ומוכנים ליטול סיכונים הולכים וגוברים לשם כך -

ההיצע של הכסף הולך וגדל ואילו הביקוש לו הולך ומצמטצם.

די בכך כדי להסביר מדוע הריביות הטבעיות - בלי שום קשר לבנקים מרכזיים - הולכות וקטנות עם הזמן.

לבנות על המשך המגמה הזו זה בדיוק ההפך מתזמון -
כמו שהסברתי: זה כמו לבנות על כך שהשוק ימשיך לצמוח.
אותה הנחה ארוכת טווח מנחה את שני המקרים.

בדיוק כמו שאתה לא קורא להשקעה ארוכת-טווח במניות "תזמון שוק", אתה לא אמור לקרוא לקיבוע ריבית לטווח ארוך "תזמון שוק" - כי המגמה ארוכת הטווח בשניהם ברורה היסטורית (וגם פיננסית - קדימה).
קודם כל צריך לראות איך יצרו וחישבו את הגרף, הרי העולם היה מפוצל וריבית להלוואות נגעה למעטים בלבד לפני מאות שנים. כסף לא היה רלבנטי לרוב האוכלוסיה שנתנה וקבלה שירותים מהקהילה שלה, לכן הריבית לא נגעה לחקלאי\אריס הפשוט.
בהנחה שהנתונים טובים ירידת ריבית נראית רק בסקלות של 200 שנים ומעלה (תסתכל על המאה ה16 למשל) לא רלוונבטי למי שלא מתכנן להשאיר ירושה לנינים שלו.
לגבי וטכנולוגיה, המהפכה התעשייתית התחילה בסוף המאה ה18 והשפיעה על העולם במאה ה19 והלאה, ההסבר לשינוי הריביות קודם צריך להיות אחר.
לגבי תוחלת חיים היא התחילה לעלות במאה ה19 והמשיכה יותר במאה ה20 אז גם הילודה התחילה לקטון,
(גם באירופה בסוף המאה ה19 משפחות מרובות ילדים היה חזון נפוץ, להוציא את צרפת).

והכי חשוב, מגמה בעבר לא קובעת מה תהיה המגמה בעתיד.
 
והכי חשוב, מגמה בעבר לא קובעת מה תהיה המגמה בעתיד.

במובן הזה ה-"מגמה" היא מאותו סוג של מגמה שלכאורה מצביעה על המשך הצמיחה של הכלכלה האנושית
זו המגמה הכלכלית שגורמת לזה שבכלל מישהו ישקיע במשהו ולא יניח שהעולם מחר יחרב
כלומר, אלה בערך שני צדדים של אותו מטבע (לא שאני ממש כלכלן ויודע לקשור בין שתי המגמות בהכרח - אבל אני מבין שזה אותו "סוג" של מגמה, אותו "יצור").

אנחנו אמנם לא מניחים שאם אפל הניבה 20% תשואה שנתית בעשורים האחרונים היא בהכרח תמשיך לעשות את זה,
אנחנו כן מניחים שהכלכלה האנושית תמשיך לצמוח (יש מישהו בפורום הזה שלא?) - כי אם לא, ממילא ה-"מכשיר הפיננסי" שנבחר יהיה חסר משמעות.
 
יש מישהו בפורום הזה שלא?
אני כן מניח שבטווח הארוך הכלכלה האנושית תמשיך לגדול, אבל זה לא אומר שלא יהיו באמצע עשורים ארוכים של דשדוש ואף ירידה. לצורך העניין, יכול להיות שב 2052 הכלכלה האנושית תתכווץ לעומת זאת של 2022, אבל זו של 2122 כנראה תהיה גדולה מזו של 2022.
הקורונה הוכיחה מצד אחד שהעולם לומד להסתגל לשינויים, מצד שני היא גם הוכיחה שהעולם לא באמת יודע לטפל בסכנות שהטבע (או מפעל לחקר וירוסים בוואהן) מפיץ לעולם. הקורונה היא עוד דוגמה קלה יחסית - לא מן הנמנע שנחשף בעתיד למגפות קשות וחסוכות מרפא, להתפרצות של יילוסטון, למלחמת עולם שלישית כי איזה מנהיג מדינה עם שיגעון גדלות החליט לכבוש מדינה שכנה או משהו או שאיזו דת אלימה תשתלט על יבשות שונות.
רוב המשתתפים בפורום לא היו בחיים בזמן מלחמת העולם או המלחמה הקרה אז קצת קשה לנו לדמיין שהעולם יכול לעבור למצב שונה ממה שהוא היום, אבל התרחיש הזה בהחלט עלול לקרות. אני רק מקווה שזה לא יקרה בימי חיי.
 
מובן הזה ה-"מגמה" היא מאותו סוג של מגמה שלכאורה מצביעה על המשך הצמיחה של הכלכלה האנושית
זו המגמה הכלכלית שגורמת לזה שבכלל מישהו ישקיע במשהו ולא יניח שהעולם מחר יחרב
המגמה שהראית היא של הפחתת ריבית ריאלית בטווחים של מעל מאה שנים. צמיחת הכלכלה היא מגמה אחרת שלא הראת בגרף, וקרתה יותר ב200 שנים האחרונות בשיפוע אקפוננציאלי.
צריך להבהיר איך מגרף אחד אתה מגיע למסקנות אחרות, לא הבנתי את הלוגיקה.
אותו העקרון על לוגיקה של קניית אגחים.
 
צריך להבהיר איך מגרף אחד אתה מגיע למסקנות אחרות, לא הבנתי את הלוגיקה.
הגרף ממחיש תופעה, הוא לא מוביל בהכרח למסקנות. ההסברים שמתארים את התופעה הם הרלוונטיים לענייננו (ע"ע המאמר לשם כך).
בכל מקרה, כשאתה רואה תופעה רחבה שנראה שאין בה REVERSION TO THE MEAN - כלומר אין בה תנודתיות אלא מגמה מתמשכת (נניח כמו ההתחממות הגלובאלית) הדבר הראשון שצריך לעשות זה לעצור ולנסות להסביר אותה.
לנפנף אותה הצידה או לקבור את הראש בחול לא ממש יועיל לך.

מיחת הכלכלה היא מגמה אחרת שלא הראת בגרף, וקרתה יותר ב200 שנים האחרונות בשיפוע אקפוננציאלי.

כתבתי (וקיוויתי שזה יובן אבל נראה שזה לא הובן) שאני לא קושר בהכרח בין התופעות. אני רק מראה שגם זו מעין מגמה ארוכת-טווח ומתמשכת שאתה (וכל יתר הפורום, וכל יתר המדינה, וכל יתר העולם) מסתמכים עליה ומניחים שתימשך לפחות עשורים קדימה. למה שם כן ובנושא הריבית לא? יש איזשהו הבדל מהותי בין שתי המגמות?
 
אז השאלה היא לא האם המאמר צודק או לא, וגם לא כיצד יתנהגו האג"חים אם המאמר צודק,

אלא -
האם במצב כזה עדיף החזקה ישירה של אג"ח ארוך (שאותו מקבעים אחרי עליה זמנית בריבית הנומינלית) או - EDV - למשל, ולמה?

האם הריבית ב-EDV לא תתאפס עם הזמן, יחד עם הריבית הנומינלית (אחרי שמספיק ניירות "ותיקים" ימותו ומספיק ניירות חדשים בריבית נמוכה ירכשו)?
התשובה פשוטה כי אתה מדבר פה על תזמון שוק קלאסי......
במידה ותצליח לקבע תזמון טוב וריבית גבוה יחסית לריבית הממוצעת העתידית עדיף אחזקה ישירה,במידה ולא אז לא.......
 
התשובה פשוטה כי אתה מדבר פה על תזמון שוק קלאסי......
במידה ותצליח לקבע תזמון טוב וריבית גבוה יחסית לריבית הממוצעת העתידית עדיף אחזקה ישירה,במידה ולא אז לא.......
לא, זה לא מובן מאליו כפי שאתה מתאר.

אני תיארתי תרחיש ספציפי ושאלתי מה האחזקה האופטימלית בו - ישירה או קרן.
עד עכשיו אחרי 5 עמודים לא קיבלתי תשובה ברורה וחד משמעית לשאלה הזו.

השאלה אם התרחיש הזה הוא מה שיקרה בפועל היא לא השאלה, אלא - בהינתן שזה התרחיש, מה עדיף.

אז גם אם אשיג 2% תשואה והשיא יהיה 3%, לא נורא, לא הצלחתי לתזמן את השיא - אבל עדיין זה יהיה עדיף על 20 שנה של ריבית אפס למשל - שזה לכאורה (אם אני מבין נכון איך שעובדת הקרן) מה שאקבל בקרן אג"ח, שהתשואה שלה משתנה בהתאם.

זה אלא אם כן - המחיר שלה משתנה גם כן כדי לכפר על השינוי - זה משהו שאני לא מבין עד הסוף.

במקום להתעסק בדברים לא רלוונטיים כמו : "האם התרחיש הזה באמת יקרה?" או "האם באמת תצליח להשיג את הריבית המקסימלית?" (לא אמרתי שאצליח וזו גם לא השאלה).

השאלה היא ההבדל בין שני המכשירים האלה בתרחיש הנתון.
 
לא, זה לא מובן מאליו כפי שאתה מתאר.
למה?
שאלה אם התרחיש הזה הוא מה שיקרה בפועל היא לא השאלה, אלא - בהינתן שזה התרחיש, מה עדיף.
במקום להתעסק בדברים לא רלוונטיים כמו : "האם התרחיש הזה באמת יקרה?" או "האם באמת תצליח להשיג את הריבית המקסימלית?" (לא אמרתי שאצליח וזו גם לא השאלה).

השאלה היא ההבדל בין שני המכשירים האלה בתרחיש הנתון.
אתה חוזר על זה למרות שאני התייחסתי ספציפית לתרחיש הנתון שלך.
אז אני חוזר.....במידה והנתון הוא שהריבית(הנומינלית) על האג"ח רק תרד בהמשך תקופת ההשקעה אז ברור שעדיף לרכוש היום בריבית קבועה יותר גבוה.
באמת צריך הסבר למה עדיף להחזיק אג"ח שנותן ריבית X מאשר אחד שנותן X-Y?
 
באמת צריך הסבר למה עדיף להחזיק אג"ח שנותן ריבית X מאשר אחד שנותן X-Y?
אני לא בטוח שזה כל כך פשוט.

בוא ניקח דוגמה קיצונית. נניח שהוא החזיק את האג"ח 20 שנה, ובכל התקופה הזו לא היה שינוי ריבית.
ביום לפני הפדיון הסופי הריבית יורדת ב- 10%.
אני די בטוח שמחירו של האג"ח כמעט לא ישתנה (המח"מ שלו הוא אפס עכשיו)

אבל קרן שמחזיקה גם אג"חים חדשים שנכנסו בינתיים, תעלה יפה (כמובן במחיר של תשואה לפדיון איומה לאג"חים שהיא מחזיקה)

בדוגמה הזו הקרן נתנה יותר מהאג"ח הבודד בתקופה של 20 שנה, למרות שהריבית רק ירדה.
 
על האג"ח רק תרד בהמשך תקופת ההשקעה אז ברור שעדיף לרכוש היום בריבית קבועה יותר גבוה.
באמת צריך הסבר למה עדיף להחזיק אג"ח שנותן ריבית X מאשר אחד שנותן X-Y?
כן כי זה לא ברור למה ש-EDV יתן x-y
אם המחיר שלו אמור לעלות בכל פעם שמורידים ריבית, אולי "מכאנית" המחיר שלו אמור לעלות כך שהוא יפצה מחזיקים מוקדמים ויתן להם את אותה תשואה קדימה?
אולי לא? אין לי מושג. אני לא מבין איך המכשיר הזה עובד ב-100%, זו כל הפואנטה.

אולי הוא טוב רק אם תהיה ירידה מתמשכת בריבית אבל אם היא תפסק מתישהו ותתייצב על 0% אז הוא יתן תשואה פחות טובה?
ונניח ובאמת הריבית תתייצב על 0% למשך עשרים שנה, איך הוא יתנהג ביחס לשוק? מה אם השוק יעלה? אז האג"ח ירד? או שאולי הם דווקא ינועו ביחד?
אני לא יודע, אני מסתכל על התנועות של EDV כל יום ומדי חודש ולא מצליח להסיק מזה איזושהי תבנית ברורה.


באופן כללי אני מציע שכשאתה חושב שמשהו הוא ברור מאליו - תחשוב שוב 9 פעמים ותבחן אם לא מסתתרות לך כל מיני הנחות או דברים שאתה לא בהכרח לוקח בחשבון.
רוב הסיכויים שבכלכלה/פיננסים - מה שאתה חושב שהוא "מובן מאליו" הוא למעשה בדיוק ההפך.
 
בוא ניקח דוגמה קיצונית. נניח שהוא החזיק את האג"ח 20 שנה, ובכל התקופה הזו לא היה שינוי ריבית.
ביום לפני הפדיון הסופי הריבית יורדת ב- 10%.
אני די בטוח שמחירו של האג"ח כמעט לא ישתנה (המח"מ שלו הוא אפס עכשיו)

אבל קרן שמחזיקה גם אג"חים חדשים שנכנסו בינתיים, תעלה יפה (כמובן במחיר של תשואה לפדיון איומה לאג"חים שהיא מחזיקה)

בדוגמה הזו הקרן נתנה יותר מהאג"ח הבודד בתקופה של 20 שנה, למרות שהריבית רק ירדה.
נכון במידה ואתה משווה אג"ח מח"מ 0 לאוסף של אג"ח ארוך הם יתנהגו שונה ויהיה להם גם סיכון שונה.
אבל במידה ותנרמל את המח"מ והנתון הוא שהריבית יורדת לאורך שנות האחזקה(כמו שפותח השרשור דרש) האג"ח בריבית הגבוה יותר ישתלם יותר......
 
אבוי למי שמשקיע במניות אם זה יקרה
אני משקיע במניות ואף אחד לא מבטיח לי שעוד עשור או שניים אהיה ברווח לעומת היום. אם מישהו חושב שהתשואה מובטחת הוא עלול להתאכזב.
אבל האלטרנטיבה של לא להשקיע בהכרח תביא תשואה נמוכה יותר.
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
כמו שכתבתי אני לא מסכים אם ניתוח המגמות שאתה מפרש מהגרפים לגבי המגמות בעבר וכמובן גם בעתיד לכן לא יכול לענות על השאלה שלך לגבי האגחים.
יום טוב.
 
נושאים דומים
פותח הנושא כותרת פורום תגובות תאריך
קפה שחור תספורת לאג"ח ו\או חדלות פרעון שוק ההון 26
ח חלופות לאג״ח ישראלי שוק ההון 9
Henchman34 מתלבט בין אג"ח לאג"ח צמוד מדד כחלק מ-ETF קצר טווח שוק ההון 10
N תחליף אירופאי לאג״ח ממשלתי שקלי 0347 שוק ההון 13
K שאלה של מתחילים בקשר לאג"ח לעומת מזומן שוק ההון 3
א איך מק"מ בעל מח"מ זהה לאג"ח נותן תשואה גבוהה יותר שוק ההון 5
Plato חלופה לאג"ח ממשלתי ישראלי בחלק הסולידי שוק ההון 9
A התייעצות לגבי חלופות להשקעה ב ETF לאג"ח ארה"ב שוק ההון 6
הדבורה מיה ניוד כספים מקרן נאמנות אג"ח לאג"ח שוק ההון 4
I Etf דיבידנד כאלטרנטיבה לאג"ח שוק ההון 40
S תחליף לאג"ח בחלק הסולידי של התיק שוק ההון 0
מ שאלה בנושא הקצאה לאג"ח שוק ההון 25
D נתח מזומן גדול יותר כתחליף לאג"ח ממשלתי זר - רעיון טוב? שוק ההון 0
$ בחירת קרנות מחקות/ETF לאג"ח ממשלתי שוק ההון 22
R משקיע חדש - שאלה בקשר לאג"ח שוק ההון 6
unrealx אלטרנטיבות לאג"ח ממשלתי שוק ההון 15
מ קרן מחקה לאג״ח חברות ארה״ב שוק ההון 3
א האם יש מקום בתיק שלכם לאג"ח קונצרני? שוק ההון 31
שניצלוינאי קרן בינלאומית לאג"ח שוק ההון 16
Golan מקדמות מס הכנסה כתחליף לאג"ח שוק ההון 4
עש לילה מה קורה לאג"ח ממשלתי בזמן האחרון? שוק ההון 4
A הבדל בין פיקדון בבנק לאג"ח של הבנק שוק ההון 1
שודד הפינג פונג אלטרנטיבה לאג"ח ממשלתי שוק ההון 36
T אלטרנטיבה לאג"ח ממשלתי ישראלי שוק ההון 13
Chase "נהירה לאג"ח" - השפעות שוק ההון 7
U עדיפות לאג"ח ממשלת ארה"ב - על פני אג"ח ממשלת ישראלי שוק ההון 4
אצטרובל תחליף לאג"ח ישראל בתיק פסיבי שוק ההון 66
H תחליף לאג"ח בתיק השקעות פאסיבי שוק ההון 11
leibo אשמח להסבר בנוגע לאג"ח שוק ההון 2
מ ערב טוב, שאלה בנוגע לאג"ח. שוק ההון 4
אריאלT בקשר לאג"ח, תיאורטי שוק ההון 4
דימה מהי ה"ריבית במשק" והקשר שלה לאג"ח? שוק ההון 7
נ תחליף לאג"ח ממשלתי בתיק הארי בראון שוק ההון 62
ש איך קונים אג״ח קונצרני או מדינה שוק ההון 6
W קרן פנסיה או קופת גמל לקצבה פנסיה, גמל וקרנות השתלמות 3
ה נדל"ן להשקעה או שוק ההון שוק ההון 5
א אתם עובדים שעתיים או חודשיים? פוסטים מאיכות נמוכה 28
מ קופל גמל להשקעה - כן או לא? פנסיה, גמל וקרנות השתלמות 7
מ ביטוח מנהלים או קרן פנסיה משלימה? פנסיה, גמל וקרנות השתלמות 5
ק זה עכשיו או לעולם לא יומני מסע אישיים 22
G עובר מעסיק וניצב בפני החלטה אם להשאר או לעבור קופה (השוואת דמי ניהול) פנסיה, גמל וקרנות השתלמות 6
E מומלץ לעשות מחזור משכנתא? לבד או עם יועץ? נדל"ן 14
T בקשה להחזרי מס - האם כדאי עצמאית או דרך חברה? מיסים 6
I קופת גמל להשקעה או השקעות פנסיה, גמל וקרנות השתלמות 11
P מס מגיל 60 - כל סוגי ההכנסה לפי המדרגות, או שיש יוצאי דופן? מיסים 8
Gari מכירות יחידות מקרן נקובה בדולר - מורווחת בדולר, מופסדת בשקל: מס רווחי הון או מגן מס? שוק ההון 5
R החלטה לגבי ESPP QuickSale - כן או לא? פוסטים מאיכות נמוכה 26
ת המל"ג אישר לאוניברסיטאות להוציא תואר ראשון חדש בבינה מלאכותית, טריק שיווקי או בעל ערך אמיתי? התפתחות אישית 20
ה במסגרת פינתנו, נוסו על נפשותיכם, או למה לא לתת לגופים מוסדיים לנהל את הכסף שלכם שוק ההון 10
H החזר מס אוטומטי לגמלאים על ריבית מפיקדון או מתוכנית חיסכון למי שנולדו לפני 2.1.1948 מיסים 3

נושאים דומים

Back
למעלה

