• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

האם לאג"ח או לא לאג"ח?

ירידות לאורך זמן אני יכול להבין, הירידה בחודש האחרון חדה וחריגה, כזו שהייתי מצפה לה אולי אחרי הודעה מפתיעה מבנק ישראל שנוגעת לריבית , לא במצב בו הכל יחסית צפוי…
ניחוש שלי: עכשיו האינפלציה זה הנושא החם אז העלאת ריבית מתבקשת (וגם כדי לרסן את מחירי הדירות שיצאו משליטה).
לא צריך לשמוע את זה בהודעה של בנק ישראל.
 
ניחוש שלי: עכשיו האינפלציה זה הנושא החם אז העלאת ריבית מתבקשת (וגם כדי לרסן את מחירי הדירות שיצאו משליטה).
לא צריך לשמוע את זה בהודעה של בנק ישראל.
אולי יש קורלציה כלשהי למניות? (הרי הייתה מיני נפילה של כ10% בסנופי לא מזמן, עכשיו יש התאוששות בתקווה שתמשיך, אבל אולי זו תגובת פחד של ישראלים שמוכרים הכל בפניקה בדומה למרץ 20 רק בקנה מידה הרבה יותר קטן?).

אם הסיבה היא צפי לעלית ריבית, אז זה אומר שהקרנות יתאוששו עם הזמן לאחר העלאת הריבית בהתאם למח"מ שלהם כמו שכבר דיברנו בעבר לא כך?
 
אם הסיבה היא צפי לעלית ריבית, אז זה אומר שהקרנות יתאוששו עם הזמן לאחר העלאת הריבית בהתאם למח"מ שלהם כמו שכבר דיברנו בעבר לא כך?
כדי שהקרנות יתאוששו צריך העלאת ריבית אמיתית ולא צפי להעלאת ריבית. אני לא בטוח שההבדל כזה גדול היום.
 
אם הצפי לא יתממש אז הן יתאוששו בכל מקרה לא?

כשיש צפי להעלאת ריבית, האגח ירד בהתאם כדי לשקף את המידע הזה (וגם ישקלל פנימה את חוסר הוודאות)
אם הריבית לא תעלה - אז אכן האג"ח יתאושש חזרה, אבל הריבית בו תישאר נמוכה

אם לעומת זאת הריבית כן תעלה, אז האג"ח ישאר למטה, ואז במוקדם או במאוחר (כתלות במח"מ) הריבית שלו עצמו תגדל (כלומר הוא יחלק דיבידנדים גדולים יותר אבסולוטית - או אולי בעצם הם ישארו באותו גודל אבל באופן יחסי זה יהיה % גדול יותר משווי היחידה - לא בטוח איך זה בדיוק אפשרי אבל בסדר).

"התאוששות" פה יכולה לומר שני דברים שונים - השווי של כל יחידת אג"ח בדולרים, והריבית המתקבלת בפועל.
כרגע השווי (או המחיר) גבוה מבעבר - והריבית נמוכה בהתאם (במונחים יחסיים - כלומר, ביחס לשווי).

לא סגור ב-100% על איך בדיוק אג"ח ארוך אמור להתנהג לאורך זמן מבחינת מחיר/שווי הקרן - בהנחה שהריבית של הבנק המרכזי לא משתנה...
כנראה שזה פשוט פונקציה של ביקוש/היצע שנובעת מכל מה שקורה מסביב לאג"ח (מניות, מאקרו, יציבות הגוף שמייצר את האג"ח, וכו').
 
נערך לאחרונה ב:
אם הצפי לא יתממש אז הן יתאוששו בכל מקרה לא?
בגדול מה ש- @klayhamn כתב.

שים לב שצפי גם יכול להיות משהו כמו "מתישהו בקרוב הריבית תעלה קצת".

צפי כזה יכול להחזיק הרבה מאוד זמן, שבמהלכו המחיר לא יתאושש.
 
צפי כזה יכול להחזיק הרבה מאוד זמן, שבמהלכו המחיר לא יתאושש.
האם הוא באיזה שלב "יתקע" על מחיר מסויים עד ההתאוששות שתגיע מתישהו או שהוא ימשיך לרדת כל הזמן הזה?. (מניח שאי אפשר לדעת בגלל שיש יותר מדיי משתנים...אז אולי אשאל אם תרחיש כזה אפשרי וסביר?)
 
האם הוא באיזה שלב "יתקע" על מחיר מסויים עד ההתאוששות שתגיע מתישהו או שהוא ימשיך לרדת כל הזמן הזה?. (מניח שאי אפשר לדעת בגלל שיש יותר מדיי משתנים...אז אולי אשאל אם תרחיש כזה אפשרי וסביר?)
אם אין שינוי בצפי אז מחיר האג"ח יעלה בקצב של התשואה לפדיון שלו.
עם התשואות היום זה יכול להראות כאילו המחיר "נתקע".
 
בטווח של המח"מ, אג"ח יתן תמיד את הריבית של היום, וכל עליה/ירידה תתקזז עם תשואה עתידית.

זה קל לראות באג"ח בודד - אם מחזיקים אותו עד לפדיון מקבלים סכום ידוע שלא תלוי בטלטלות השוק (נגיד 100₪). נגיד הוא נסחר ב-90₪ ועליית ריבית הורידה ל-80₪ - אז העלייה חזרה ל-100₪ תהיה תלולה יותר, כלומר התשואה תעלה.

בקרן זה מסובך יותר אבל העקרון דומה. התשואה הצפויה לטווח של המח"מ הממוצע לא תלויה בטלטלות השוק. בטווח קצר יותר עליית ריבית תגרום להפסד. בטווח ארוך יותר היא תגרום לרווח.
 
אם אין שינוי בצפי אז מחיר האג"ח יעלה בקצב של התשואה לפדיון שלו.
עם התשואות היום זה יכול להראות כאילו המחיר "נתקע".
מה זה אומר בעצם שינוי בצפי? מי מחליט על השינוי? זה צפי של המשקיעים או צפי שהממשלה/גוף אחר קובע?
 
בקרן זה מסובך יותר אבל העקרון דומה. התשואה הצפויה לטווח של המח"מ הממוצע לא תלויה בטלטלות השוק. בטווח קצר יותר עליית ריבית תגרום להפסד. בטווח ארוך יותר היא תגרום לרווח.
אבל זה בדיוק העניין

נניח ואני מחזיק באמונה (לצורך העניין) שעם הזמן (כלומר בעשורים הבאים) - רוב המדינות המתועשות יתכנסו פחות או יותר לתרחיש היפני (צמיחה מואטת, הזדקנות אוכלוסיה, ריביות נמוכות או שליליות, וכו').

אז בהנחה שבסכום כלשהו אני חייב לקנות אחד מהבאים: מזומן, אג"ח קצר (קרן/ישיר), אג"ח בינוני (קרן/ישיר), או אג"ח ארוך (קרן/ישיר)
ונניח לשם הפשטות שמדובר ב-LUMP SUM ונתעלם מהפקדות עתידיות -
אז כדאי לי לכאורה לחכות לזמן שבו הריבית תהיה מקסימלית (לצורך העניין) - ואז "לנעול" אותה ע"י רכישה של אג"ח ארוך ישיר.

אם התחזית תתגשם (כלומר - למרות תנודות, בסופו של דבר הריבית תרד עם הזמן) - "ניצחתי". לא?

אני מפספס משהו בהלך המחשבה הזה?
 
נניח ואני מחזיק באמונה (לצורך העניין) שעם הזמן (כלומר בעשורים הבאים) - רוב המדינות המתועשות יתכנסו פחות או יותר לתרחיש היפני (צמיחה מואטת, הזדקנות אוכלוסיה, ריביות נמוכות או שליליות, וכו').

אז כדאי לי לכאורה לחכות לזמן שבו הריבית תהיה מקסימלית (לצורך העניין) - ואז "לנעול" אותה ע"י רכישה של אג"ח ארוך ישיר.
בתרחיש הזה, הריבית העלובה של היום היא מקסימלית. אג"ח ארוך יאפשר לך לנעול אותה לעשרים שנה. אם היא תרד עוד יותר, אז בזמן שמשקיעים אחרים יקבלו כלום, אתה תקבל כלום ורבע.


אם התחזית תתגשם (כלומר - למרות תנודות, בסופו של דבר הריבית תרד עם הזמן) - "ניצחתי". לא?
כן, אם תזהה בדיוק מתי הריבית בשיא, אז תרוויח. אבל איך תדע שהיא בשיא בזמן אמת?

אני מפספס משהו בהלך המחשבה הזה
שזה בדיוק כמו לתזמן את שוק המניות, רק על ואליום.
 
שזה בדיוק כמו לתזמן את שוק המניות, רק על ואליום.
לא, זה לא בדיוק כמו "לתזמן את שוק המניות".

בדיוק כמו שכולנו פועלים לפי ההנחה ששוק המניות יעלה בטווח הארוך, מבחינה כלכלית - סביר להניח שנמשיך לראות את המגמה ארוכת הטווח של ירידות הריבית (מגמה שהחלה כבר לפני 700 שנה).


קריאה מומלצת בנושא ^^

לכן, זה יותר דומה להנחה ששוק המניות יעלה ב-30, 40 השנים הקרובות.
אני מניח שהריביות תרדנה ונראה את העולם המערבי מתכנס לתרחיש היפני (אירופה כבר בדרך).

השאלה היא האם אני מפספס משהו לגבי הניתוח של הכלי הפיננסי - לא האם אני מפספס משהו בתחזית שלי.

כן, אם תזהה בדיוק מתי הריבית בשיא, אז תרוויח. אבל איך תדע שהיא בשיא בזמן אמת?
היא לא צריכה להיות "בשיא", מספיק שהיא תהיה יחסית גבוהה יותר מאפס. אפשר גם לעשות DCA ולהכנס בכל פעם שיש פעימה של העלאת ריבית, כדי לקבל על פני זמן את הריבית הממוצעת (ומן הסתם אחרי השיא לא תהיינה יותר העלאות).

בתרחיש הזה, הריבית העלובה של היום היא מקסימלית. אג"ח ארוך יאפשר לך לנעול אותה לעשרים שנה. אם היא תרד עוד יותר, אז בזמן שמשקיעים אחרים יקבלו כלום, אתה תקבל כלום ורבע.
אבל היא צפויה לעלות השנה. אז איך מקסימלית? דיברו על 3-5 העלאות ריבית.

אם היא תרד עוד יותר, אז בזמן שמשקיעים אחרים יקבלו כלום, אתה תקבל כלום ורבע.
במזומן הריבית הריאלית היא שלילית. אז כלום ורבע עדיף על כלום בהחלט.
 
השאלה היא האם אני מפספס משהו לגבי הניתוח של הכלי הפיננסי - לא האם אני מפספס משהו בתחזית שלי.
אג"ח נותן תשואה נומינלית חיובית. כל השאר זה ספקולציות שלך על כיוונים ארוכים וקצרים של הריבית.

אבל היא צפויה לעלות השנה. אז איך מקסימלית? דיברו על 3-5 העלאות ריבית.
המחיר כבר משקלל את כל המידע הידוע. אם הצפי ישתנה אז בהחלט ייתכן שהתשואה לפדיון תגדל/תקטן.
 
אג"ח נותן תשואה נומינלית חיובית. כל השאר זה ספקולציות שלך על כיוונים ארוכים וקצרים של הריבית.
לא על זה הייתה השאלה.
השאלה הייתה על הבחירה נניח באג"ח ארוך ישיר במקום ב-ETF

המחיר כבר משקלל את כל המידע הידוע. אם הצפי ישתנה אז בהחלט ייתכן שהתשואה לפדיון תגדל/תקטן.
יש אי-וודאות כרגע אז מן הסתם המחיר לא משקלל את הכל. גם ביטול ההעלאות הוא תרחיש שהמחיר הנוכחי לוקח בחשבון.
בכל מקרה אני דיברתי על לקנות אג"ח ישיר ברגע שהוא מונפק, לכן המחיר שלו לא רלוונטי (כי אני לא מתכוון לסחור בו לאחר מכן) - רק התשואה.

אני מרגיש כאילו אני מדבר על A ואתם מתעקשים לדבר על B.

כן הבנו, ספקולציות, תחזיות ---
אפשר להתמקד בעיקר? העיקר הוא ההבדל בין אחזקה ישירה ל-ETF בתרחיש הספציפי שדיברתי עליו.
 
אפשר להתמקד בעיקר? העיקר הוא ההבדל בין אחזקה ישירה ל-ETF בתרחיש הספציפי שדיברתי עליו.

באחזקה ישירה אתה יודע בדיוק מה תקבל (נומינלית)
ב- ETF תקבל או יותר או פחות, כתלות במה קרה לריבית בינתיים.

בתרחיש שלך שהריבית תמיד רק יורדת מעבר לציפיות השוק, ETF ייתן לך יותר.
 
בתרחיש שלך שהריבית תמיד רק יורדת מעבר לציפיות השוק, ETF ייתן לך יותר.

ל-ETF יש גם דמי ניהול
ואני לא סגור ב-100% על התרחיש הזה

בוא נניח - לצורך הדיון - שהריבית עולה ל-2% עד סוף 2023, וזה ה-"שיא" שלה ל-30 השנים הבאות. נניח שבאותה נקודה אני קונה:

א. EDV
ב. אג"ח בצורה ישירה עם מח"מ זהה

אתה טוען ש - (בהנחה שהריבית מאותה נקודה רק תרד או תישאר קבועה אך לא תעלה יותר לעולם) - המחיר של EDV ילך ויטפס לאיטו (להוציא כל מיני תנודות זמניות בגלל "צפי" כזה או אחר - שבא והולך) - כך שבסופו של דבר אקבל משניהם בערך אותו הדבר פחות או יותר (עד כדי "תנודות בצפי" שישפיעו על EDV לקראת תום 30 השנים)?

האם העובדה ש-EDV נאלץ לגלגל את האג"חים שהוא מכיל לא אומרת שבינתיים הוא "יספוג" אג"חים גם בריבית אפסית (נניח שב-20 השנים האחרונות מתקופת ה-30 השנים, הריבית תהיה כמו עכשיו) ? או שאתה טוען ש (מהפרספקטיבה שלי כמחזיק בו) ירידת הריבית האבסולוטית תתבטא במחיר שלו (שיגיע לאיזשהו רף טיפה יותר גבוה מתישהו - נניח כשהריבית תתאפס - ולא ממש ירד משם יותר - בדיוק במידה כזו ש-"תקבע" עבורי את התמורה שהייתי מקבל על הריבית 2% המקורית)?
 
המחיר של EDV ילך ויטפס לאיטו (להוציא כל מיני תנודות זמניות בגלל "צפי" כזה או אחר - שבא והולך) - כך שבסופו של דבר אקבל משניהם בערך אותו הדבר פחות או יותר
למיטב הבנתי, זה מה שאמור לקרות.

שבינתיים הוא "יספוג" אג"חים גם בריבית אפסית
אבל על כל אג"ח כזה יש אג"ח היסטורי שמחירו עלה בגלל ההפתעה של ירידת הריבית.

ל-ETF יש גם דמי ניהול
בד"כ לא גבוהים. וקרנות בארץ נהנות מדחיית מס על הקופונים.

ואני לא סגור ב-100% על התרחיש הזה
נראה לי שזו הנקודה הכי חשובה בדיון. אתה מנסה לתזמן במקרו את השוק ל- 20 השנים הקרובות. קצת יומרני.
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
נראה לי שזו הנקודה הכי חשובה בדיון. אתה מנסה לתזמן במקרו את השוק ל- 20 השנים הקרובות. קצת יומרני.
התכוונתי שאני לא סגור על הפרטים הטכניים של התנהגות המכשירים הפיננסיים, לא שאני לא סגור על התרחיש המאקרו-כלכלי
לגביו אני משוכנע ביותר

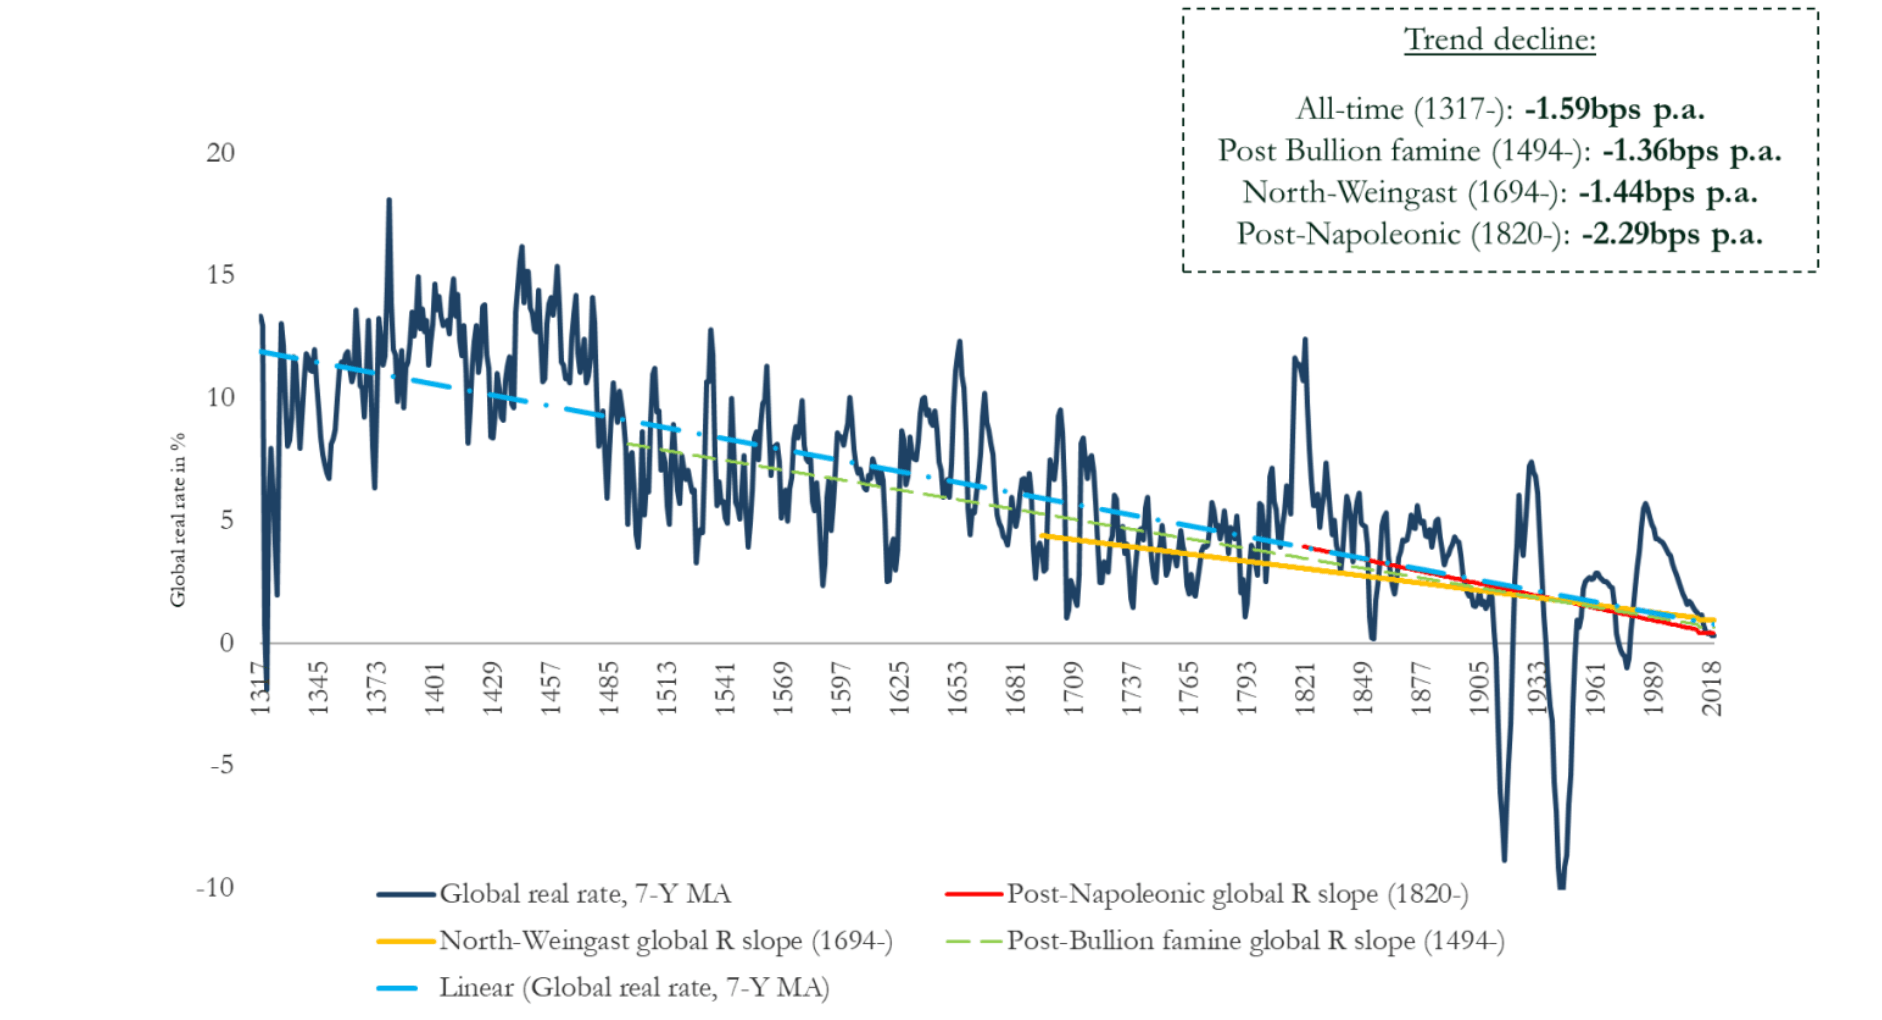
כאמור, מדובר במגמה בת 700 שנה שאין בה REVERSION TO THE MEAN

interest-rates-trends.png


בוא נאמר שמי שחושב שהמגמה הזו תתהפך הוא זה שחושב שהוא יכול לתזמן משהו - אני פשוט עוקב אחרי ה-TRENDLINE


בכל מקרה יש גם סיבות טובות שמסבירות בדיוק למה היא תמשך ותתעצם

אני מצטט:
Immersed in anxieties about automation, surveillance, and alienation, Gordon’s view can seem absurd. But powerful confirmation comes from the natural sciences, where discoveries across a range of disciplines, from physics to neuroscience, have been wrested slower than expected, demanding unprecedented levels of funding and manpower. As early as 2007, surveys found that team-based research was becoming more prevalent in essentially all science and engineering fields, especially among high-impact papers. This trend has strengthened continuously ever since. In short, scientific innovation—inextricably linked with technological progress—is probably becoming more difficult, and at the very least, more expensive. Whether the intractability is due to a profligate government-led model, as Terence Kealey famously claimed, or to something inherent to knowledge itself is uncertain. What is obvious, however, is that the resulting paucity of investment prospects would decrease demand for the swelling pool of surplus capital, lowering interest rates. Money is cheap because it is less obvious what can productively be done with it.

או במילים אחרות: תוחלת החיים עולה, האוכלוסיה מזדקנת, הילודה פוחתת, אנשים נאלצים לחסוך יותר כדי לממן תקופת זיקנה ארוכה יותר ויותר, כמות הכסף ה-"פנוי" שמחפש להשיא תשואה הולכת וגדלה, ועם זאת - פוטנציאל הצמיחה עצמו הולך ומצטמצם - אין עוד המון מיזמים אנושיים שדורשים המון קפיטל (ויכולים להמיר אותו לתוצרת מוגדלת) או כמו שהם כותבים יפה: פחות ברור מבעבר מה אפשר לעשות בצורה מועילה/יעילה עם הכסף ככל שהזמן עובר.

בניגוד לבעבר - אז פיתוחים כמו רכבת, מטוסים וכו' דרשו המון קפיטל ועמל אנושי, היום רוב הפיתוחים הם "זולים" יחסית (סטרטאפ קטן) ולא מניבים בהכרח תוצרת ביחס כפי שהניבו בעבר - בטח לא כאשר כמות הכסף הזמין הייתה קטנה יותר (כי אנשים נאלצו להשקיע את הונם בלשרוד ולהתקיים, ולא היה להם הרבה כסף פנוי לחסוך וגם לא היו זקוקים לחסכונות כאלה גדולים כי תוחלת החיים הייתה קצרה יותר).

אנשים רודפים אחרי תשואה בכל מקום שרק יוכלו למצוא אותה, ומוכנים ליטול סיכונים הולכים וגוברים לשם כך -

ההיצע של הכסף הולך וגדל ואילו הביקוש לו הולך ומצמטצם.

די בכך כדי להסביר מדוע הריביות הטבעיות - בלי שום קשר לבנקים מרכזיים - הולכות וקטנות עם הזמן.

לבנות על המשך המגמה הזו זה בדיוק ההפך מתזמון -
כמו שהסברתי: זה כמו לבנות על כך שהשוק ימשיך לצמוח.
אותה הנחה ארוכת טווח מנחה את שני המקרים.

בדיוק כמו שאתה לא קורא להשקעה ארוכת-טווח במניות "תזמון שוק", אתה לא אמור לקרוא לקיבוע ריבית לטווח ארוך "תזמון שוק" - כי המגמה ארוכת הטווח בשניהם ברורה היסטורית (וגם פיננסית - קדימה).
 
נושאים דומים
פותח הנושא כותרת פורום תגובות תאריך
קפה שחור תספורת לאג"ח ו\או חדלות פרעון שוק ההון 26
ח חלופות לאג״ח ישראלי שוק ההון 9
Henchman34 מתלבט בין אג"ח לאג"ח צמוד מדד כחלק מ-ETF קצר טווח שוק ההון 10
N תחליף אירופאי לאג״ח ממשלתי שקלי 0347 שוק ההון 13
K שאלה של מתחילים בקשר לאג"ח לעומת מזומן שוק ההון 3
א איך מק"מ בעל מח"מ זהה לאג"ח נותן תשואה גבוהה יותר שוק ההון 5
Plato חלופה לאג"ח ממשלתי ישראלי בחלק הסולידי שוק ההון 9
A התייעצות לגבי חלופות להשקעה ב ETF לאג"ח ארה"ב שוק ההון 6
הדבורה מיה ניוד כספים מקרן נאמנות אג"ח לאג"ח שוק ההון 4
I Etf דיבידנד כאלטרנטיבה לאג"ח שוק ההון 40
S תחליף לאג"ח בחלק הסולידי של התיק שוק ההון 0
מ שאלה בנושא הקצאה לאג"ח שוק ההון 25
D נתח מזומן גדול יותר כתחליף לאג"ח ממשלתי זר - רעיון טוב? שוק ההון 0
$ בחירת קרנות מחקות/ETF לאג"ח ממשלתי שוק ההון 22
R משקיע חדש - שאלה בקשר לאג"ח שוק ההון 6
unrealx אלטרנטיבות לאג"ח ממשלתי שוק ההון 15
מ קרן מחקה לאג״ח חברות ארה״ב שוק ההון 3
א האם יש מקום בתיק שלכם לאג"ח קונצרני? שוק ההון 31
שניצלוינאי קרן בינלאומית לאג"ח שוק ההון 16
Golan מקדמות מס הכנסה כתחליף לאג"ח שוק ההון 4
עש לילה מה קורה לאג"ח ממשלתי בזמן האחרון? שוק ההון 4
A הבדל בין פיקדון בבנק לאג"ח של הבנק שוק ההון 1
שודד הפינג פונג אלטרנטיבה לאג"ח ממשלתי שוק ההון 36
T אלטרנטיבה לאג"ח ממשלתי ישראלי שוק ההון 13
Chase "נהירה לאג"ח" - השפעות שוק ההון 7
U עדיפות לאג"ח ממשלת ארה"ב - על פני אג"ח ממשלת ישראלי שוק ההון 4
אצטרובל תחליף לאג"ח ישראל בתיק פסיבי שוק ההון 66
H תחליף לאג"ח בתיק השקעות פאסיבי שוק ההון 11
leibo אשמח להסבר בנוגע לאג"ח שוק ההון 2
מ ערב טוב, שאלה בנוגע לאג"ח. שוק ההון 4
אריאלT בקשר לאג"ח, תיאורטי שוק ההון 4
דימה מהי ה"ריבית במשק" והקשר שלה לאג"ח? שוק ההון 7
נ תחליף לאג"ח ממשלתי בתיק הארי בראון שוק ההון 62
ש איך קונים אג״ח קונצרני או מדינה שוק ההון 6
W קרן פנסיה או קופת גמל לקצבה פנסיה, גמל וקרנות השתלמות 3
ה נדל"ן להשקעה או שוק ההון שוק ההון 5
א אתם עובדים שעתיים או חודשיים? פוסטים מאיכות נמוכה 28
מ קופל גמל להשקעה - כן או לא? פנסיה, גמל וקרנות השתלמות 7
מ ביטוח מנהלים או קרן פנסיה משלימה? פנסיה, גמל וקרנות השתלמות 5
ק זה עכשיו או לעולם לא יומני מסע אישיים 22
G עובר מעסיק וניצב בפני החלטה אם להשאר או לעבור קופה (השוואת דמי ניהול) פנסיה, גמל וקרנות השתלמות 6
E מומלץ לעשות מחזור משכנתא? לבד או עם יועץ? נדל"ן 14
T בקשה להחזרי מס - האם כדאי עצמאית או דרך חברה? מיסים 6
I קופת גמל להשקעה או השקעות פנסיה, גמל וקרנות השתלמות 11
P מס מגיל 60 - כל סוגי ההכנסה לפי המדרגות, או שיש יוצאי דופן? מיסים 8
Gari מכירות יחידות מקרן נקובה בדולר - מורווחת בדולר, מופסדת בשקל: מס רווחי הון או מגן מס? שוק ההון 5
R החלטה לגבי ESPP QuickSale - כן או לא? פוסטים מאיכות נמוכה 26
ת המל"ג אישר לאוניברסיטאות להוציא תואר ראשון חדש בבינה מלאכותית, טריק שיווקי או בעל ערך אמיתי? התפתחות אישית 20
ה במסגרת פינתנו, נוסו על נפשותיכם, או למה לא לתת לגופים מוסדיים לנהל את הכסף שלכם שוק ההון 10
H החזר מס אוטומטי לגמלאים על ריבית מפיקדון או מתוכנית חיסכון למי שנולדו לפני 2.1.1948 מיסים 3

נושאים דומים

Back
למעלה