• התכנים בפורום אינם מהווים ייעוץ מקצועי מכל סוג, לרבות ייעוץ השקעות המתחשב בצרכיו המיוחדים של כל אדם.
    השימוש בפורום כפוף לתנאי השימוש. עצם השימוש בפורום מהווה הסכמה מלאה לתנאים אלה.

יומנו של מתלבט

  • פותח הנושא פותח הנושא nobody
  • פורסם בתאריך פורסם בתאריך
אשמח אם תעדכן.
תכלס אם יש לך דחיית מס (על ההנחה) זה מדהים. אמנם על הסכום הזה יהיה לך יותר מס (כרגע) אבל המשמעות הרחבה יותר היא שיש לך תוכנית שמקפיצה את הערך שלה יחסית לתוכניות ה-״רגילות״.


אצלנו, על מנת שלא יהיה חודש ״רזה״, בחודש שבו משלמים את המס יש סוג של מכירה של המניות בגובה המס שצריך לשלם. וכך מצד אחד יש ירידה של המס (דרך סעיף בזקיפת השכר) ומצד שני אותו סכום נכנס דרך המכירה של המניות (או יותר נכון הגדרת מספר המניות שהן sellable שהן מספר המניות שנרכשו פחות מספר המניות שנשמרות בצד לכיסוי המס).
רק מוודא שהבנתי, מה שכתבת:
שווי המס על ההנחה על המניות במסלול ESPP מחושב בחודש מסויים (בלי קשר אם החלטת למכור או לא).
נניח שסכום המס (עבור ההנחה) הוא X, באותו חודש ימכרו מניות בשווי X, הסכום הזה ינוכה בשכר (ז"א, לא יכנס לנטו כלל).
לא משנה מתי תחליטי למכור את המניות, תשלמי עליהם מס רווחי הון בלבד (כי כבר שילמת על ההנחה בשער).
 
רק מוודא שהבנתי, מה שכתבת:
שווי המס על ההנחה על המניות במסלול ESPP מחושב בחודש מסויים (בלי קשר אם החלטת למכור או לא).
נניח שסכום המס (עבור ההנחה) הוא X, באותו חודש ימכרו מניות בשווי X, הסכום הזה ינוכה בשכר (ז"א, לא יכנס לנטו כלל).
לא משנה מתי תחליטי למכור את המניות, תשלמי עליהם מס רווחי הון בלבד (כי כבר שילמת על ההנחה בשער).
בערך, רק שאני לא לגמרי בטוחה שקוראים לזה ״מכירה״.
החישוב קורה לא סתם ״בחודש מסוים״ אלא בתום כל תקופה של התוכנית (כלומר בתום החצי שנה כאשר המניות נרכשות עבורך).
החישוב לוקח בחשבון את ההנחה שהתקבלה ועל סמך זה חלק מהמניות שנרכשו נשמרות בצד לתשלום המס (זה נקרא Shares withheld by employer to cover taxes) כך שבעצם יש לך פחות מניות שמיועדות למכירה (Sellable Shares).

בתלוש המשכורת המס נלקח כי שווי ההטבה נרשם בזקיפת השכר (תחת הכותרת ״שווי ESPP״). והרווח מהמניות שנלקחו ממך נכנס במינוס תחת סעיף ניכויי התחייבות (תחת הכותרת ESPP gain tax). כך שבנטו אין הבדל.

את המניות שנשארו (Sellable Shares) אפשר למכור מיד או לשמור ובמכירה משלמים מס רווחי הון (אם יש).
 
אשמח אם תעדכן.
תכלס אם יש לך דחיית מס (על ההנחה) זה מדהים. אמנם על הסכום הזה יהיה לך יותר מס (כרגע) אבל המשמעות הרחבה יותר היא שיש לך תוכנית שמקפיצה את הערך שלה יחסית לתוכניות ה-״רגילות״.


אצלנו, על מנת שלא יהיה חודש ״רזה״, בחודש שבו משלמים את המס יש סוג של מכירה של המניות בגובה המס שצריך לשלם. וכך מצד אחד יש ירידה של המס (דרך סעיף בזקיפת השכר) ומצד שני אותו סכום נכנס דרך המכירה של המניות (או יותר נכון הגדרת מספר המניות שהן sellable שהן מספר המניות שנרכשו פחות מספר המניות שנשמרות בצד לכיסוי המס).
DMV45Mm.png


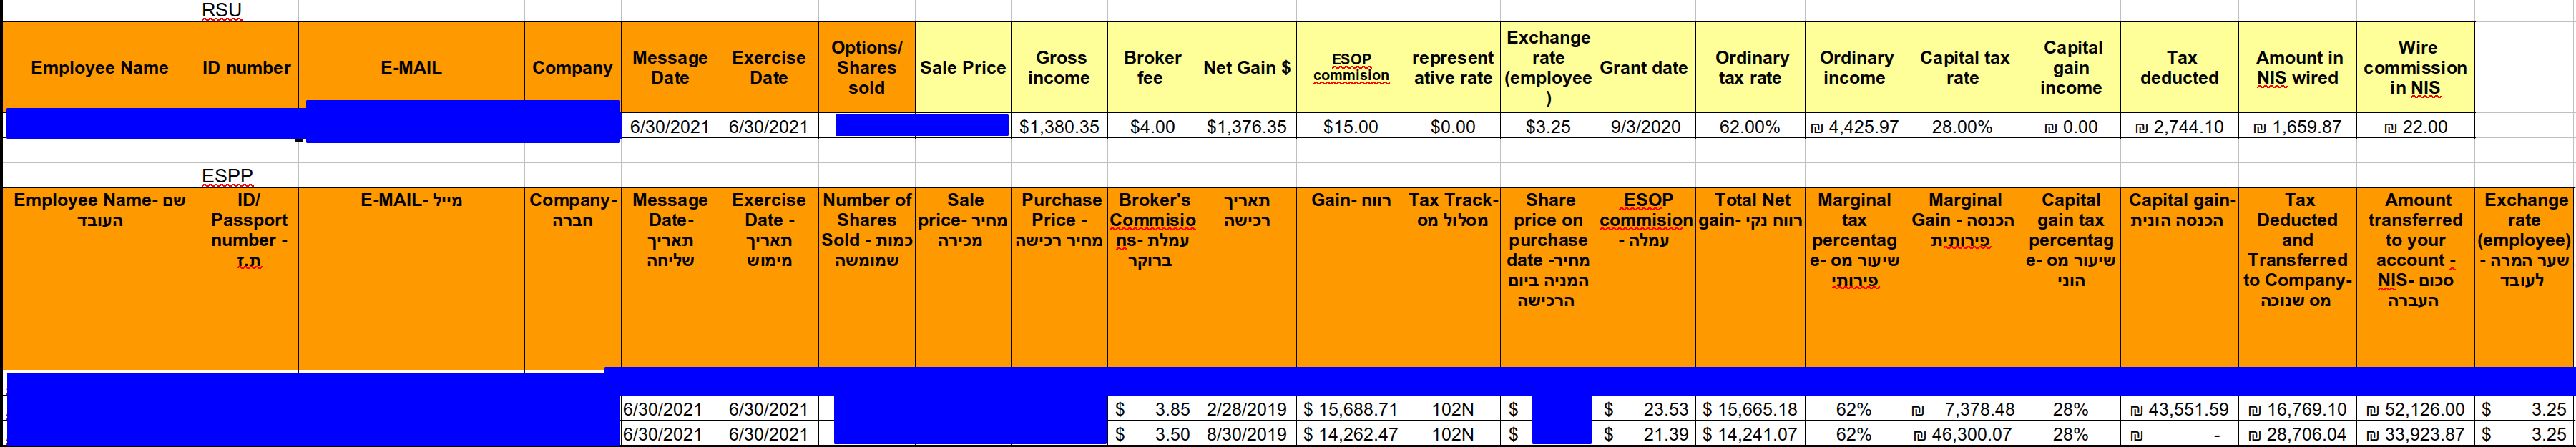
אלה תוצאות הסימולציה, מחקתי פרטים מזהים (או פרטים שיאפשרו לזהות את החברה).
טבלה עליונה: מדובר על RSU גובה המס - 62% (הכל הוענק לי, אז משלם מס הכנסה+ביטוח לאומי).
טבלה תחתונה: שורה ראשונה, ESPP שנקנה לפני יותר משנתיים, על ההנחה בשער, משלם - מס הכנסה + ביטוח לאומי. על הפרש השער (מחיר מכירה פחות שער ביום קניה) משלם מס רווחי הון.
שורה שניה, ESPP שנקנה לפני פחות משנתיים, אם מוכר עכשיו, משלם על ההפרש בין שער הקניה לשער המכירה מס של 62%.

בגדול זה מה שהבנתי (והסברתי בפוסט בעמוד הקודם), רק שחשבתי שמס רווחי הון הוא 25%, כאן אני רואה שזה 28%.
 
DMV45Mm.png


אלה תוצאות הסימולציה, מחקתי פרטים מזהים (או פרטים שיאפשרו לזהות את החברה).
טבלה עליונה: מדובר על RSU גובה המס - 62% (הכל הוענק לי, אז משלם מס הכנסה+ביטוח לאומי).
טבלה תחתונה: שורה ראשונה, ESPP שנקנה לפני יותר משנתיים, על ההנחה בשער, משלם - מס הכנסה + ביטוח לאומי. על הפרש השער (מחיר מכירה פחות שער ביום קניה) משלם מס רווחי הון.
שורה שניה, ESPP שנקנה לפני פחות משנתיים, אם מוכר עכשיו, משלם על ההפרש בין שער הקניה לשער המכירה מס של 62%.
תודה שחזרת עם העדכון. מעניין מאוד.
לפי איך שזה נראה - מסתבר שיש לך דחיית מס גם ב- ESPP.
לא ידעתי שיש כאלו תוכניות.

בגדול זה מה שהבנתי (והסברתי בפוסט בעמוד הקודם), רק שחשבתי שמס רווחי הון הוא 25%, כאן אני רואה שזה 28%.
אל תדאג. כשתמכור תקבל החזר לפי המס האמיתי שאתה צריך לשלם. הנאמן תמיד לוקח את המקסימום (וה- 28% זה בגלל מס יסף).
 
עדכון מצב נוכחי:
297K קרן השתלמות מסלול סנופי, דמי ניהול 0.3 מצבירה (ללא דמי ניהול מהפקדה). - חלק מהכספים לא פטורים ממס כי הפקדתי מעל תקרת הפטור.
700K קופות גמל במסלול סנופי (במקום קרן פנסיה), דמי ניהול 0.3 מצבירה (ללא דמי ניהול מהפקדה)
62K קופת גמל במעמד עצמאי, מסלול סנופי דמי ניהול מצבירה 0.3 (קופה ישנה שאני לא מפקיד אליה, יש לה פטור ממס) - בעדכון הקודם כללתי אותה עם הקרנות השתלמות (בגלל זה נראה שהפסדתי בקרן השתלמות).

700K בפק"מ (ישתנה בקרוב, אשאיר רק 200K, היתר הולך לתיק ההשקעות ולעו"ש)
662K מניות של החברה בה אני עובד (מסלול ESPP) שווי לפני קיזוז מיסים (אחרי מיסים - 500K אולי קצת פחות)
10K חשבון עו"ש (ישתנה לסכום של 6 חודשי מחיה בקרוב)
950K תיק ממוסה ishares msci acwi ucits etf (לקח לי זמן ואומץ להחליט ללכת על זה)

תכנון תיק ממוסה:
90% מניות מסלול ishares msci acwi ucits etf
10% בפק"מ - נועד להגן מאינפלציה ומקור לכסף נזיל (מעבר ל 6 חודשי מחיה בעו"ש)

תכנון גמל והשתלמות:
100% מנייתי מחקה סנופי בגמל ובהשתלמות (ללא שינוי, להשאיר כמו שעכשיו ולהמשיך להפקיד).
מפסיק להפקיד מעבר לתקרת המס בהשתלמות (במקום זה, מפקיד לתיק הממוסה)

הוצאות חודשיות:
6500 ש"ח - חלק מההוצאות מכוסות על ידי העבודה (סיבוס/טלפון/קו טלפון)

מגורים:
1. מתכנן לעבור לגור ביישוב עם הטבת מס ושכירות נמוכה (יחסית למרכז) בשנה הקרובה. ההטבה תקפה רק אחרי שגרים שנה ביישוב (מכיר, מקווה שאשרוד שנה ולא אברח).
2. שוקל לצמצם משרה ל80% ז"א 4 ימי עבודה בשבוע (ז"א להתחיל פרישה מוקדמת בתהליך הדרגתי).
3. לא מתכוון לקנות בית אגור בשכירות

מה גרם לגידול בכסף?
1. הורים העניקו מתנה 300K, ולא התנו זאת ברכישת דירה (הם בעד שאקנה, אבל מבחינתם שאעשה מה שאני רואה לנכון).
2. S&P 500 עלה (ולכן גם הגמל וההשתלמות)
3. המניה של החברה בה אני עובד עלתה
4. התיק הממוסה שלי צעיר (פחות מחודש, כך שהתשואה שם לא רלוונטית).

תכנון לעתיד:
1. להמשיך הפקדות לתיק הממוסה, בפק"מ לא להשאיר מעל 300K
2. בגיל 40 להתחיל להכניס אפיק יותר סולידי (עדין לא החלטתי מה) - כדי לרדת ל 80% מניות
3. ליצור הכנסה פסיבית (למשל אפליקציה/אתר/פורום) - 1000 ש"ח בחודש הכנסה (לא מתכוון להקים חברה או startup)
4. למכור את המניות של החברה ברגע שיש לי הטבת מס ולהעביר לתיק הממוסה
5. ללמוד באוניברסיטה/מכללה יום בשבוע (גם מבלי להירשם) - מותנה בכך שאעבוד במשרה חלקית.

התייעצות:
1. האם כדאי (מבחינת דמי ניהול) למשוך את הקרן השתלמות החייבת במס ולהעביר לתיק הממוסה (דמי ניהול זולים יותר בתיק הממוסה 0.2% לעומת 0.3%)
2. האם אני פורש מוקדם מידי? קראתי את הפוסט של ה 300 משכורות, אבל מה קורה אם קורה משהו שלא נלקח בחשבון (למשל מחיר השכירות עולה בכל הארץ בצורה משמעותית).
3. יודע ש 90% מניות זה הרבה יחסית לגילי, מוכן לקחת את הסיכון ומסיבה זו אני ממשיך לעבוד. מה כדאי לבחון בעתיד כדי להפחית סיכון (מלבד קנית נדל"ן), לקראת גיל 40?
 
יודע ש 90% מניות זה הרבה יחסית לגילי,
למה 90% מניות בגיל 30 זה הרבה בראייתך? יש לך עוד מספיק שנים עד לפרישה, לא רואה סיבה לחשוש מהתמהיל הזה בגיל הזה, גם בהינתן ירידות (ואחזקה לטווח ארוך)
 
למה 90% מניות בגיל 30 זה הרבה בראייתך? יש לך עוד מספיק שנים עד לפרישה, לא רואה סיבה לחשוש מהתמהיל הזה בגיל הזה, גם בהינתן ירידות (ואחזקה לטווח ארוך)
אני לא בגיל 30, קצת יותר (יותר קרוב ל 30 מאשר ל40).
יש את כלל האצבע (שראיתי פה איפשהו) של 100 פחות הגיל, זה שיעור החשיפה המומלץ (לפי השיטה ההיא).
חושב שרוב האנשים (בגילי ואולי גם קצת מתחת) יאמרו שזו חשיפה גבוהה, אבל אני מוכן לקחת את הסיכון (בתמורה לתשואה אפשרית גבוהה במאמץ נמוך לעומת קנית נכס והשכרה שלו).
לא יודע להסביר את זה (אולי כי לא נחשפתי לאתר הזה), אבל דווקא בגיל צעיר יותר (כמה שנים אחורה) פחדתי מסיכון ובחרתי במסלולים יותר סולידיים בחלק מההשקעות (למשל בקרן הפנסיה).
 
דווקא בגיל צעיר יותר (כמה שנים אחורה) פחדתי מסיכון ובחרתי במסלולים יותר סולידיים בחלק מההשקעות (למשל בקרן הפנסיה).
כי אצל רובנו תהליך בלמידה קורה לאורך שנים. יוצא שכשהיינו צעירים לא ידענו מספיק, ולא הבנו את ההזדמנות שלא חוזרת למקסם סיכונים...


כלל האצבע
כלל אצבע כשמו כן הוא, הוא כלל אצבע. אתה לא חייב לפעול לפיו. תעשה מה שטוב לך
 
עדכון מצב נוכחי (לאחר שנתים וחצי מהעדכון האחרון):
470K קרן השתלמות IRA - הרכב: iShares MSCI ACWI UCITS ETF(1159235)
1.3M קופת גמל IRA הרכב: iShares MSCI ACWI UCITS ETF(1159235)
דמי ניהול מצבירה IRA - 0.23%

תיק ממוסה:
2.9M לפני מס, 2.8M אחרי מס (ריאלי) - הרכב: iShares MSCI ACWI UCITS ETF(1159235)
1.4M אחרי מס - ESPP + RSU - מניה של החברה בה אני עובד
50K - קרן כספית

שווי, ללא פנסיה, בניכוי מס:
4.6M (תיק ממוסה + קרן השתלמות, בקרן ההשתלמות יש קצת הפקדות מעל התיקרה, אז חישבתי כ400K במקום 470K).

שווי כולל פנסיה:
5.9M

נכסי נדל"ן:
אין

* כל הסכומים בשקלים
* ההוצאות החודשיות לא רלוונטיות כי אני בתקופה של שינויים ומעברים
* התיק שלי מושפע ישירות משער הדולר, כך שאם אחרי המלחמה הדולר ירד ב 11% (כמו שהיה השער לפני המלחמה) אני צופה ירידה באותו שיעור בשווי שלי (כמובן שאי אפשר לדעת מה יהיה שער הדולר, רק מציין שהדולר לטובתי כרגע)

תכנון לעתיד:
1. להמשיך הפקדות לתיק הממוסה, בפק"מ לא להשאיר מעל 300K
2. בגיל 40 להתחיל להכניס אפיק יותר סולידי (עדין לא החלטתי מה) - כדי לרדת ל 80% מניות
3. ליצור הכנסה פסיבית (למשל אפליקציה/אתר/פורום) - 1000 ש"ח בחודש הכנסה (לא מתכוון להקים חברה או startup)
4. למכור את המניות של החברה ברגע שיש לי הטבת מס ולהעביר לתיק הממוסה
5. ללמוד באוניברסיטה/מכללה יום בשבוע (גם מבלי להירשם) - מותנה בכך שאעבוד במשרה חלקית.
חת את הסיכון ומסיבה זו אני ממשיך לעבוד. מה כדאי לבחון בעתיד כדי להפחית סיכון (מלבד קנית נדל"ן), לקראת גיל 40?
1. אין לי פק"מ יותר, רק קרן כספית, כקרן חירום
2. חושב להירשם לאחת ההגרלות של דירה בהנחה (כדירה להשקעה) על מנת לא להיות 100% מנייתי (מצד שני המלחמה המתמשכת גורמת לי להתלבט אם להשקיע בנדל"ן בארץ, הן למגורים והן להשקעה).
3. אין התקדמות בנושא
4. אני יכול לפרוש לפי חוק ה3%, כך שאני מתכוון למשוך את המניות עוד (עדין לא החלטתי סופית על פרישה)
5. לא יקרה בקרוב

התייעצות:
1. האם כדאי (מבחינת דמי ניהול) למשוך את הקרן השתלמות החייבת במס ולהעביר לתיק הממוסה (דמי ניהול זולים יותר בתיק הממוסה 0.2% לעומת 0.3%)
2. האם אני פורש מוקדם מידי? קראתי את הפוסט של ה 300 משכורות, אבל מה קורה אם קורה משהו שלא נלקח בחשבון (למשל מחיר השכירות עולה בכל הארץ בצורה משמעותית).
3. יודע ש 90% מניות זה הרבה יחסית לגילי, מוכן לקחת את הסיכון ומסיבה זו אני ממשיך לעבוד. מה כדאי לבחון בעתיד כדי להפחית סיכון (מלבד קנית נדל"ן), לקראת גיל 40?
1. מבדיקה שעשיתי נראה שלא משתלם לי כרגע למשוך ולהעביר לתיק הממוסה, דמי הניהול ירדו ל 0.23% מצבירה בקרן השתלמות (עקב מעבר ל IRA)
2. ההון שצברתי נראה מספיק לפי כלל ה 3% (למרות שההוצאה החודשית שלי לא קבועה עכשיו)
3. נראה לי שהשקעה במדד עולמי היא ההשקעה הכי מתאימה עבורי (בהתאם לרמת ההתעסקות שאני מוכן אליה, בנדל"ן יש יותר התעסקויות עם שלל גורמים, עורכי דין, שמאים בעלי מקצוע ושוכרים).

אשמח להערות
 
עדכון מצב נוכחי (לאחר שנתים וחצי מהעדכון האחרון):
470K קרן השתלמות IRA - הרכב: iShares MSCI ACWI UCITS ETF(1159235)
1.3M קופת גמל IRA הרכב: iShares MSCI ACWI UCITS ETF(1159235)
דמי ניהול מצבירה IRA - 0.23%

תיק ממוסה:
2.9M לפני מס, 2.8M אחרי מס (ריאלי) - הרכב: iShares MSCI ACWI UCITS ETF(1159235)
1.4M אחרי מס - ESPP + RSU - מניה של החברה בה אני עובד
50K - קרן כספית

שווי, ללא פנסיה, בניכוי מס:
4.6M (תיק ממוסה + קרן השתלמות, בקרן ההשתלמות יש קצת הפקדות מעל התיקרה, אז חישבתי כ400K במקום 470K).

שווי כולל פנסיה:
5.9M

נכסי נדל"ן:
אין

* כל הסכומים בשקלים
* ההוצאות החודשיות לא רלוונטיות כי אני בתקופה של שינויים ומעברים
* התיק שלי מושפע ישירות משער הדולר, כך שאם אחרי המלחמה הדולר ירד ב 11% (כמו שהיה השער לפני המלחמה) אני צופה ירידה באותו שיעור בשווי שלי (כמובן שאי אפשר לדעת מה יהיה שער הדולר, רק מציין שהדולר לטובתי כרגע)


1. אין לי פק"מ יותר, רק קרן כספית, כקרן חירום
2. חושב להירשם לאחת ההגרלות של דירה בהנחה (כדירה להשקעה) על מנת לא להיות 100% מנייתי (מצד שני המלחמה המתמשכת גורמת לי להתלבט אם להשקיע בנדל"ן בארץ, הן למגורים והן להשקעה).
3. אין התקדמות בנושא
4. אני יכול לפרוש לפי חוק ה3%, כך שאני מתכוון למשוך את המניות עוד (עדין לא החלטתי סופית על פרישה)
5. לא יקרה בקרוב


1. מבדיקה שעשיתי נראה שלא משתלם לי כרגע למשוך ולהעביר לתיק הממוסה, דמי הניהול ירדו ל 0.23% מצבירה בקרן השתלמות (עקב מעבר ל IRA)
2. ההון שצברתי נראה מספיק לפי כלל ה 3% (למרות שההוצאה החודשית שלי לא קבועה עכשיו)
3. נראה לי שהשקעה במדד עולמי היא ההשקעה הכי מתאימה עבורי (בהתאם לרמת ההתעסקות שאני מוכן אליה, בנדל"ן יש יותר התעסקויות עם שלל גורמים, עורכי דין, שמאים בעלי מקצוע ושוכרים).

אשמח להערות
לא יכול לעדכן את ההודעה המקורית, רציתי להוסיף:

עמלות קניה ומכירה:
ב IRA (גמל והשתלמות) - 0.055%
בתיק ממוסה (בבנק) - 0.05% (לאחר מיקוח, צריך לחדש כל שנה)

הון נזיל בגמל:
ב IRA בקופות הגמל, קיימת קופת גמל מאוד ישנה שההורים פתחו מזמן, עם פטור על רווחים, יכול למשוך אותה ללא מס, סכום של בערך 70K.
משלם על הקופה, דמי ניהול מצבירה של 0.23% (שנתי) מצד שני יש לי פטור על הרווחים, אז לפי דעתי משתלם לי לא למשוך אותה בשלב זה (אם אמשוך ואעביר לתיק הממוסה, לא אשלם דמי ניהול מצבירה, אך אשלם מס על הרווחים).
 
לגבי דירה בהנחה לרווקים זה רלוונטי רק אחרי גיל 35.
 
לגבי דירה בהנחה לרווקים זה רלוונטי רק אחרי גיל 35.
אני זכאי להשתתף בהגרלה, אבל מה שמפריע לי זה:
* אסור למכור את הדירה X שנים אחרי (7 השנים שלאחר הזכייה או ב-5 השנים לאחר קבלת טופס 4) - ז"א, אני צריך לנעול בערך 50% מההון הנזיל ל 10 שנים בערך
* מדד תשומות הבניה (שנראה שאמור לעלות בגלל המלחמה, מחסור בעובדים קושי בשינוע סחורות / סנקציות ממדינות כמו טורקיה וכו')
* חוסר ידע מוחלט על מבנה הבנין (מספר קומות, מספר דירות בקומה וכו') - ידוע רק מיקום של הבנין
 
עדכון מצב נוכחי (לאחר שנתים וחצי מהעדכון האחרון):
470K קרן השתלמות IRA - הרכב: iShares MSCI ACWI UCITS ETF(1159235)
1.3M קופת גמל IRA הרכב: iShares MSCI ACWI UCITS ETF(1159235)
דמי ניהול מצבירה IRA - 0.23%

תיק ממוסה:
2.9M לפני מס, 2.8M אחרי מס (ריאלי) - הרכב: iShares MSCI ACWI UCITS ETF(1159235)
1.4M אחרי מס - ESPP + RSU - מניה של החברה בה אני עובד
50K - קרן כספית

שווי, ללא פנסיה, בניכוי מס:
4.6M (תיק ממוסה + קרן השתלמות, בקרן ההשתלמות יש קצת הפקדות מעל התיקרה, אז חישבתי כ400K במקום 470K).

שווי כולל פנסיה:
5.9M

נכסי נדל"ן:
אין

* כל הסכומים בשקלים
* ההוצאות החודשיות לא רלוונטיות כי אני בתקופה של שינויים ומעברים
* התיק שלי מושפע ישירות משער הדולר, כך שאם אחרי המלחמה הדולר ירד ב 11% (כמו שהיה השער לפני המלחמה) אני צופה ירידה באותו שיעור בשווי שלי (כמובן שאי אפשר לדעת מה יהיה שער הדולר, רק מציין שהדולר לטובתי כרגע)


1. אין לי פק"מ יותר, רק קרן כספית, כקרן חירום
2. חושב להירשם לאחת ההגרלות של דירה בהנחה (כדירה להשקעה) על מנת לא להיות 100% מנייתי (מצד שני המלחמה המתמשכת גורמת לי להתלבט אם להשקיע בנדל"ן בארץ, הן למגורים והן להשקעה).
3. אין התקדמות בנושא
4. אני יכול לפרוש לפי חוק ה3%, כך שאני מתכוון למשוך את המניות עוד (עדין לא החלטתי סופית על פרישה)
5. לא יקרה בקרוב


1. מבדיקה שעשיתי נראה שלא משתלם לי כרגע למשוך ולהעביר לתיק הממוסה, דמי הניהול ירדו ל 0.23% מצבירה בקרן השתלמות (עקב מעבר ל IRA)
2. ההון שצברתי נראה מספיק לפי כלל ה 3% (למרות שההוצאה החודשית שלי לא קבועה עכשיו)
3. נראה לי שהשקעה במדד עולמי היא ההשקעה הכי מתאימה עבורי (בהתאם לרמת ההתעסקות שאני מוכן אליה, בנדל"ן יש יותר התעסקויות עם שלל גורמים, עורכי דין, שמאים בעלי מקצוע ושוכרים).

אשמח להערות
ההערה היחידה שלי נוגעת בפיזור ההשקעות?
חשבת לגוון את התיק עם השקעה גם לא בשוק ההון? קריפטו/נדל"ן בחול? או כל השקעה אלטרנטיבית אחרת.
בנוסף חשבת להשקיע גם בברוקר זר?
 
ההערה היחידה שלי נוגעת בפיזור ההשקעות?
כן, בדיוק על זה חשבתי ולא יודע איך לגוון (מלבד לעבור להשקיע בנדל"ן, שמעדיף שלא אלא אם כן דורש התעסקות מינימלית, שאין כזה לדעתי).
אני מושקע במדד עולמי, כך שיש לי פיזור לא רע.
ה ESPP וה RSU מושקעים במניה אחת שהיא ב S&P 500.

חשבת לגוון את התיק עם השקעה גם לא בשוק ההון? קריפטו/נדל"ן בחול? או כל השקעה אלטרנטיבית אחרת.
קריפטו - די מפחיד אותי כי זה די תנודתי (לפחות ככה נדמה לי), למרות שהתשואה שהביטקוין עשה, היא משמעותית גדולה מרוב ההשקעות המקבילות (בשוק ההון).
נדל"ן בחול - אני נרתע מנדל"ן בארץ, כל שכן בחו"ל (שדורש הרבה יותר התעסקות וכולל יותר סיכונים).

בגדול מחפש השקעה סולידית עם תשואה שדומה למדדים רחבים (עולמי/סנופי) עם התעסקות קטנה (מה שמוריד נדל"ן מהפרק).

בנוסף חשבת להשקיע גם בברוקר זר?
המניות שב ESPP וה RSU הם בברוקר זר (אבל אני לא קונה, קונים בשבילי, אני יכול רק למכור דרך הברוקר).
מה הסיבה להשקיע באמצעות ברוקר זר (אם מדובר על להוזיל עלויות, חושב שלא יוזיל לי, לפחות בקנית מדד עולמי)?
 
כן, בדיוק על זה חשבתי ולא יודע איך לגוון (מלבד לעבור להשקיע בנדל"ן, שמעדיף שלא אלא אם כן דורש התעסקות מינימלית, שאין כזה לדעתי).
אני מושקע במדד עולמי, כך שיש לי פיזור לא רע.
ה ESPP וה RSU מושקעים במניה אחת שהיא ב S&P 500.


קריפטו - די מפחיד אותי כי זה די תנודתי (לפחות ככה נדמה לי), למרות שהתשואה שהביטקוין עשה, היא משמעותית גדולה מרוב ההשקעות המקבילות (בשוק ההון).
נדל"ן בחול - אני נרתע מנדל"ן בארץ, כל שכן בחו"ל (שדורש הרבה יותר התעסקות וכולל יותר סיכונים).

בגדול מחפש השקעה סולידית עם תשואה שדומה למדדים רחבים (עולמי/סנופי) עם התעסקות קטנה (מה שמוריד נדל"ן מהפרק).


המניות שב ESPP וה RSU הם בברוקר זר (אבל אני לא קונה, קונים בשבילי, אני יכול רק למכור דרך הברוקר).
מה הסיבה להשקיע באמצעות ברוקר זר (אם מדובר על להוזיל עלויות, חושב שלא יוזיל לי, לפחות בקנית מדד עולמי)?

הסיבה לזה היא גידור מפני קטסטרופה וכפיזור סיכונים.

לגבי השקעה בנדלן בחול יש הרבה חברות ויזמים שמתעסקים בזה, זה אמנם לא נטול סיכון אבל זה כן יחסית פסיבי (מניסיון), אם באמת תלך על זה שים לב שאתה הולך לא הולך עם כל מיני נוכלים שמבטיחים חלומות כמובן. מאמין שיש דברים דומים גם בארץ אבל לא יצא לי אישית. אני לא ממליץ על דבר כזה או אחר אבל יש פתרונות של השקעה בתחומים שונים על ידי כל מיני מתווכים כאלו ואחרים.
 
אני מרגיש כיאלו אתה מגשים את הייעוד שלי בעולם ההשקעות, רק שוק ההון וכמה שיותר מנייתי בלי ימינה שמאלה של שיטקוין נדלן וכדומה …

אין לי מה לייעץ לך מאחל לעצמי ללכת באותו קו מחשבה וליישם, תודה על השיתוף.
 
הסיבה לזה היא גידור מפני קטסטרופה וכפיזור סיכונים.

לגבי השקעה בנדלן בחול יש הרבה חברות ויזמים שמתעסקים בזה, זה אמנם לא נטול סיכון אבל זה כן יחסית פסיבי (מניסיון), אם באמת תלך על זה שים לב שאתה הולך לא הולך עם כל מיני נוכלים שמבטיחים חלומות כמובן. מאמין שיש דברים דומים גם בארץ אבל לא יצא לי אישית. אני לא ממליץ על דבר כזה או אחר אבל יש פתרונות של השקעה בתחומים שונים על ידי כל מיני מתווכים כאלו ואחרים.
מסכים לגבי הענין של גידור סיכונים.
כרגע אני מגודר טוב מאוד נגד סיכונים שקורים בישראל, כלומר, המלחמה לא השפיעה לי על התיק ההשקעות (בעצם השפיעה לטובה, כי הדולר זינק).
פשוט חושב שמדד עולמי, נותן את התשואה הטובה ביותר ביחס לסיכון ולזמן/מאמץ שאני נדרש להשקיע.
נדל"ן בחו"ל כנראה לא בשבילי כרגע, מסובך מבחינה חוקית ולא בטוח שיעיל מבחינת מיסוי, בנוסף, סיכון גבוהה ממד עולמי ותשואה צפויה נמוכה יותר (להערכתי).
אולי השקעה באג"ח יכולה להיות הדבר המתאים בהמשך - עוד 5~ שנים (אבל אני צריך ללמוד על אג"ח).

אני מרגיש כיאלו אתה מגשים את הייעוד שלי בעולם ההשקעות, רק שוק ההון וכמה שיותר מנייתי בלי ימינה שמאלה של שיטקוין נדלן וכדומה …

אין לי מה לייעץ לך מאחל לעצמי ללכת באותו קו מחשבה וליישם, תודה על השיתוף.
בסופו של דבר אין אדם שיודע לחזות את העתיד.
ז"א אי אפשר לדעת מי יתן תשואה עודפת, סנופי, נסד"ק או מדד עולמי (אבל רמת הסיכון ידועה, לפי רמת הפיזור).
לא רציתי לסבך את התיק עם איזונים וחלוקה למניות ערך וצמיחה וכו', רציתי תשואה סולידית עם סיכון נמוך יחסית.
מצד שני, שליש מהתיק הממוסה מושקע במניה אחת, יש פה סיכון גבוהה, אני מודע לו.
סיבות לכך שאני לא מוכר את המניה:
* צופה לצמיחה משמעותית בשנתיים הקרובות
* מנסה למזער את המס על ידי מכירה בשנה בה אני לא עובד
 
אני לא נכנס עם פינצטה לרמת הפיזור שלך בתיק - בכל זאת זה שלך

אך ורק ברמת העיקרון של להשאר נטו בשוק ההון
 

פתחו חשבון למסחר עצמאי

פסגות טרייד

ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
מינימום: ₪10,000
פתיחת חשבון

מיטב טרייד

ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
מינימום: ₪5,000
פתיחת חשבון

אקסלנס טרייד

ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
מינימום: ₪10,000
פתיחת חשבון
פסגות טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.06% מעסקה (מינימום ₪2 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה)
דמי ניהול: ללא דמי ניהול
פתיחת חשבון
מיטב טרייד
מינימום לפתיחת חשבון: ₪5,000
⌄
ישראל: 0.08% מעסקה (מינימום ₪4.65 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשנתיים, אח״כ ₪15
פתיחת חשבון
אקסלנס טרייד
מינימום לפתיחת חשבון: ₪10,000
⌄
ישראל: 0.07% מעסקה (מינימום ₪3 לפעולה)
ארה"ב: 1¢ למניה (מינימום $6 לפעולה או $5 ב-IBKR)
דמי ניהול: פטור לשלוש שנים, אח״כ ₪15
פתיחת חשבון
גילוי נאות: האתר מקבל תגמול בגין פתיחת חשבון דרך הקישורים. אין באמור משום ייעוץ השקעות או שיווק השקעות.
עדכון מצב נוכחי (שנה ושלושה חודשים מהעדכון האחרון):
556K קרן השתלמות IRA -
550K - מדד עולמי
6K - קרן כספית - ניסיון לתזמן את השוק (שלא צלח, כן אני יודע שבהשקעה לטווח ארוך, קרן כספית היא טעות, אבל מדובר 1% מהצבירה)
1.63M קופת גמל IRA -
1.62M - מדד עולמי
16K - קרן כספית - ניסיון לתזמן את השוק (שלא צלח)
דמי ניהול מצבירה IRA - 0.23%

תיק ממוסה:
3.65M לפני מס, 3.47M אחרי מס (ריאלי) - מדד עולמי
1.4M אחרי מס - ESPP + RSU - מניה של החברה בה אני עובד
220K - קרן כספית (קרן חירום + ניסיון תיזמון שוק שלא צלח)

שווי, ללא פנסיה, בניכוי מס:
5.57M (תיק ממוסה + קרן השתלמות, בקרן ההשתלמות יש קצת הפקדות מעל התיקרה, אז חישבתי כ500K במקום 556K).

שווי כולל פנסיה (על הפנסיה יש מיסוי, כך שהמספר קצת חסר משמעות - חיבור של כספים חייבים ופטורים):
7.2M

נכסי נדל"ן:
אין

הערות:
* כל הסכומים בשקלים
* ההוצאות החודשיות לא רלוונטיות כי אני בתקופה של שינויים ומעברים
* לא ציינתי מספרי נייר, כי לפי חוקי הפורום לא ברור לי אם מותר

אסטרטגית השקעה
* שמתי לב שטראמפ גרם לשוק המניות להיות מאוד תנודתי (לפחות בתחילת כהונתו, עם המכסים).
רציתי לתזמן זאת (אחרי שפספסתי את הנפילה של ה S&P 500 בכמעט 5%, באפריל 2025), לכן השארתי כספים בקרן כספית, אך לא הצלחתי להיכנס בזמן,
כך שהכסף נשאר בקרן כספית (בקרן השתלמות, גמל ותיק פרטי), מקווה לקנות מדד עולמי או S&P 500 עד סוף 2025 במקום הקרנות הכספיות.
* שקלתי לקנות מדד מחקה ביטקוין בסכום של 1% עד 4% מהתיק שלי (כלומר סכום של50K עד 200K), אבל אני לא שלם עם ההחלטה, מכיוון שרמת הסיכון גבוהה יותר מקנית מדד רחב ובינתיים (בחודשים האחרונים) לא נראה שהתשואה גבוהה בהרבה.
* נדל"ן - השתתפתי בהגרלות מחיר למשתכן, לא זכיתי בכלום. כעבור שנה, נדרשתי לחדש את ההגרלה ולשלם 250 ש"ח. החלטתי לא לחדש, כי הבנתי שסיכויי הזכיה נמוכים בנוסף, רוב ההגרלות הם לא במקומות שהייתי רוצה (הן כדירה להשקעה והן כדירה למגורים).
שוקל לקנות דירה למגורים, אך ורק מטעמי נוחות/שקט נפשי (מבחינה כלכלית/סיכון, התשואה שהתיק יעשה כנראה עדיפה).
* שוקל לפתוח תיק ב IB כדי לפזר סיכונים, גם שם אקנה מדד עולמי (צריך לבדוק בדיוק איזה נייר), מתעכב עם זה, כי מעדיף לא להצטרך להגיש דוח שנתי עבור החשבון של ה IB (למשל מריבית, לא מדבר עדין על אירוע מכירה).

פרישה/עבודה
* מתלבט אם לקחת חצי שנה הפסקה במקום פרישה סופית (למרות שפרישה מתאפשרת לי לפי כלל ה3%, בהנחה ולא קונה דירה למגורים)
* יש שינויים במקום העבודה, פרוייקט עליו עבדתי נסגר (עובר למצב תחזוקה) ואותי מעבירים לפרוייקטים אחרים, שנשמעים לי מאוד קטנים, יש סיכוי שהמעסיק שלי יפטר אותי (פשוט כי הוא לא צריך אותי בפרוייקטים אחרים ויכול להעסיק כח אדם זול יותר). מבחינת ענין, תנאים וחברי צוות, לא רע לי, כך שאני לא לחוץ על פרישה למרות שמתאפשר.
* הייתי רוצה לנסות לגור תקופה של כמה חודשים בחו"ל, אם אפוטר עכשיו, כנראה אנצל את ההזדמנות
* צריך לחשוב איפה אני רוצה לגור (בארץ) במקרה של פרישה, עכשיו כשיורים טילים פעמיים בשבוע על מרכז הארץ, אולי זה לא המקום האופטימלי (בהתחשב בעלות השכירות)
 
נושאים דומים
פותח הנושא כותרת פורום תגובות תאריך
S יומנו של מאמן יומני מסע אישיים 0
Z יומנו של הייטקיסט צעיר יומני מסע אישיים 4
נ יומנו של נחלאי פיקח יומני מסע אישיים 32
B יומנו של דפנסיב יומני מסע אישיים 1
The Objectivist יומנו של ילד עם שאיפות יומני מסע אישיים 30
R יומנו של Bo יומני מסע אישיים 16
ptom יומנו של Late Bloomer יומני מסע אישיים 18
משקיע בתבונה יומנו של המשקיע בתבונה יומני מסע אישיים 8
G לדברים יש נטיה להסתדר - יומנו של בן 26 יומני מסע אישיים 14
F יומנו של פעור יומני מסע אישיים 12
R יומנו של רודף אחרי הכסף יומני מסע אישיים 84
שם משתמש בעייתי יומנו של מדען פחדן יומני מסע אישיים 61
מ יומנו של שפשף יומני מסע אישיים 10
ח יומנו של חסר מנוחה יומני מסע אישיים 18
J יומנו של 'סתם עוד אחד' יומני מסע אישיים 7
ה יומנו של שאפתן יומני מסע אישיים 15
ה יומנו של דביל :-) יומני מסע אישיים 43
א יומנו של פליט רוח יומני מסע אישיים 5
ע יומנו של תוהה וטועה יומני מסע אישיים 18
ה יומנו של בן המדתא יומני מסע אישיים 44
ה יומנו של בן המדתא יומני מסע אישיים 1
T יומנו של מתחיל מאוחר יומני מסע אישיים 23
E יומנו של יזם יומני מסע אישיים 11
ה יומנו של סטודנט ומחשבות על העתיד יומני מסע אישיים 20
Shlom Mizrahi יומנו של צעיר שאפתן יומני מסע אישיים 31
CRT יומנו של CRT יומני מסע אישיים 25
ח יומנו של חסר המזל יומני מסע אישיים 16
Wonko יומנו של וונקו השפוי יומני מסע אישיים 393
OiNK יומנו של אוינק - ת״א יא חביבי יומני מסע אישיים 36
S יומנו של עוד זוג יומני מסע אישיים 57
benjamin יומנו של סגפן יומני מסע אישיים 16
KickR עוד הייטקיסט - יומנו של פתית שלג יומני מסע אישיים 799
Gari רעיונות למזער את הנזק ממלכודת המס של קרנות ישראליות שוק ההון 14
חתול לילה התיק של חתול לילה שוק ההון 61
E "המפץ הגדול" של גינדי נדל"ן 14
א אחריות אישית של מחזיקי מניות שוק ההון 2
S איך עושים סימולציה של מס לשנה שלא הסתיימה? מיסים 15
L השוואת מערכות מסחר עצמאי של בתי השקעות ישראליים ברוקרים ופלטפורמות מסחר 1
T האם קבלן אחראי לספק ריצוף במקרה של תקלה? נדל"ן 22
ה ביטוח אובדן כושר עבודה עם מטריה ביטוחית וביטוח סיעודי של קופ״ח צרכנות פיננסית 0
The Stoic אכלתי אותה? קרנות של ishares ומיסוי שוק ההון 43
P התמודדות עם מעבר לרמת הוצאות של משפחה מינימליזם, חסכנות ואנטי-צרכנות 68
S המרה דואלית של קרן אירית מת"א ל-IB: עלות, זמן ומס שוק ההון 0
Y אירוע אבטחה במיטב טרייד: מידע של לקוחות נחשף, כולל מספרי תעודות זהות וחשבונות בנק צרכנות פיננסית 50
A דילמות בפלח האג"ח: סיכון מט"ח, נעילת תשואה, והחזקה ישירה מול ETF (מנקודת מבט של אזרח ארה"ב) שוק ההון 3
Y האם ה-AI מתחיל לפרק את הבסיס של מקצוע עריכת הדין? אוף טופיק 67
epk זמנים ומהימנות של העברה באמצעות ClearShift פוסטים מאיכות נמוכה 3
ה רוצה להשקיע לטווח ארוך - פוסט של מתחיל שוק ההון 35
ד לאיזה שיעורי עמלות אפשר לצפות בתיק ני"ע בגובה של כ-10~ מלש"ח צרכנות פיננסית 53
D מה אפשר לקבל בבנק הפועלים עם פסיבה של 500 אלף ש"ח? צרכנות פיננסית 7

נושאים דומים

Back
למעלה